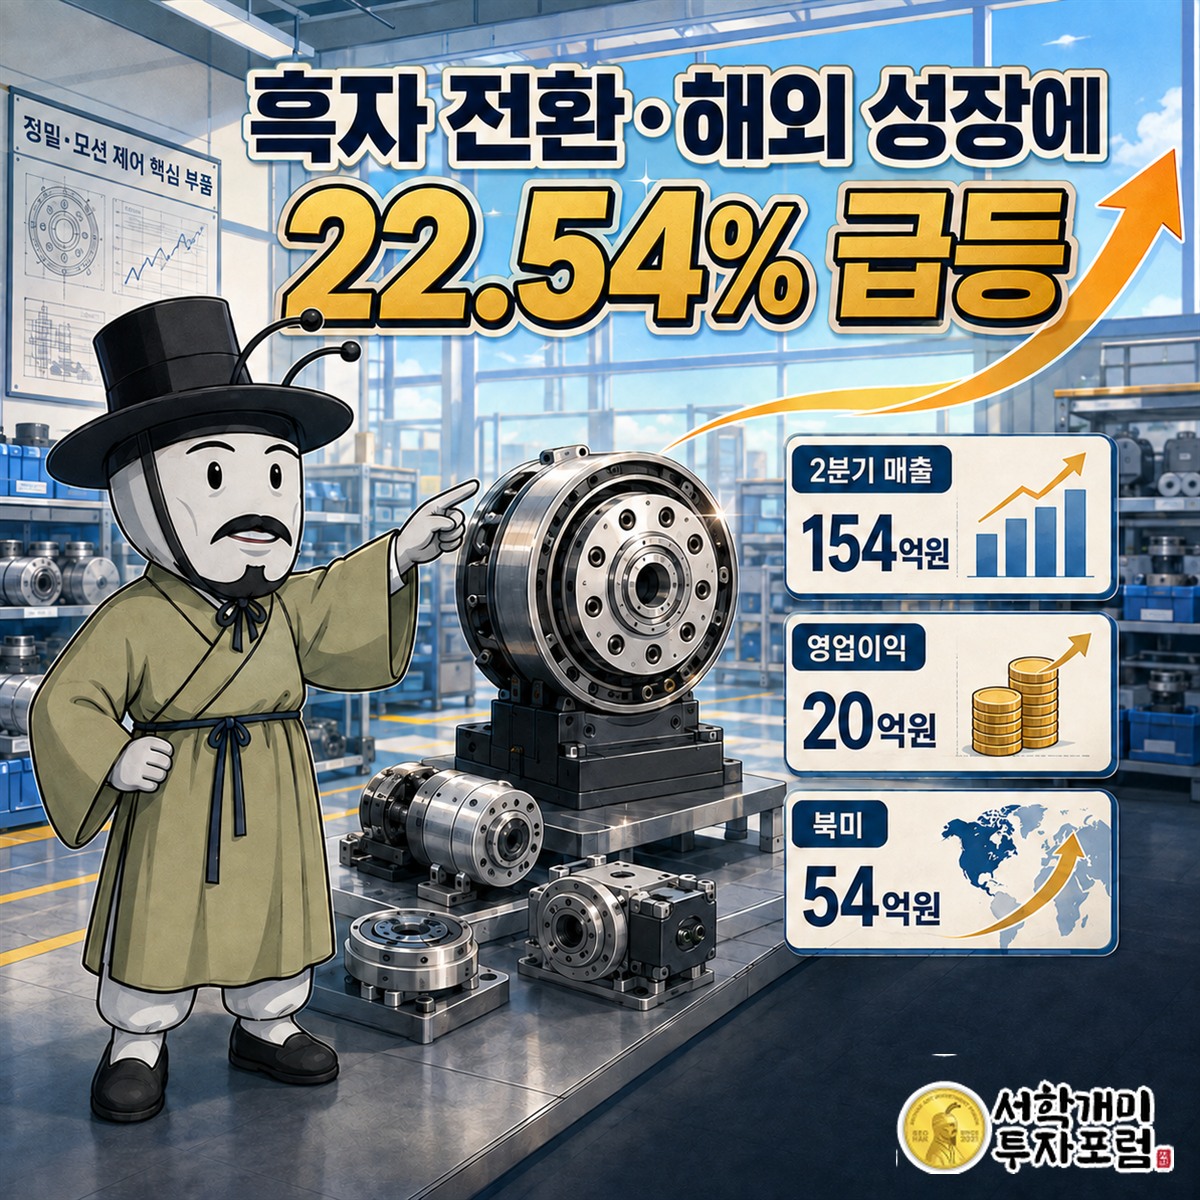
로보티즈는 2025년 매출의 97.14%를 로봇 관절인 액츄에이터에서 벌었습니다. 9월 4일 로보티즈 주가는 2분기 흑자 전환에 힘입어 22.54% 급등했습니다. 주력 제품 다이나믹셀이 어떻게 매출을 만들고, 그렇게 번 돈이 회사 안에 남는지 장부까지 따라가겠습니다.
투자 참고용 · 작성 기준일 2026년 9월 5일
로보티즈 주가, 9월 4일 왜 22.54% 올랐나?
직접 촉매는 2분기 실적입니다. 2분기 매출은 154억원, 영업이익은 20억원이었습니다. 지난해 같은 기간보다 매출은 95.1%, 영업이익은 726% 늘었습니다. 시장 예상치도 각각 14.3%, 80.2% 웃돌았습니다. 성장 기대만 거래되던 로봇주에서 실제 이익 숫자가 나온 날이었습니다.
해외 매출이 힘을 보탰습니다. 북미 매출은 54억원으로 142% 증가했고, 중국 매출은 15억원으로 154% 늘었습니다. 여기에 골드만삭스가 목표주가 63만원을 제시했습니다. 폴렌 로보틱스의 소형 로봇 주문에 로보티즈 XL330 액츄에이터가 들어간다는 계산도 붙었습니다. 리치 미니 2만 대와 마이크로덕 1만 대의 초기 주문이 이행되면 추가 액츄에이터 수요는 약 33만 개, 예상 매출은 약 66억원이라는 내용입니다.
따라서 9월 4일 급등은 ‘2분기 흑자 전환과 해외 매출 증가가 확인됐고, 대규모 부품 수요 추정이 더해진 결과’라고 정리할 수 있습니다. 촉매는 여기까지입니다. 이제 주가를 움직인 숫자가 어느 사업에서 나오는지 안으로 들어가 보겠습니다.

로보티즈 사업은 뭘 팔아서 돈을 버나?
로보티즈는 완성 로봇보다 로봇의 관절을 더 많이 파는 회사입니다. 2025년 연결 매출 389억4,255만원 가운데 액츄에이터 매출이 378억2,962만원, 97.14%였습니다. 자율주행로봇 매출은 11억1,292만원, 2.86%였습니다. 회사 이름만 보면 배송 로봇이나 휴머노이드 완제품이 본업처럼 보이지만, 장부상 본체는 액츄에이터입니다. 이게 첫 번째로 알아둘 사실입니다.
주력 제품 다이나믹셀은 모터 하나가 아닙니다. 모터, 감속기, 제어기, 통신 기능을 한 모듈에 넣었습니다. 관절마다 ID를 주고 네트워크로 연결할 수 있어 로봇 개발자는 복잡한 배선과 제어 구조를 줄일 수 있습니다. 로봇 한 대가 팔릴 때 관절 수만큼 부품이 반복해서 들어가는 구조입니다. 소형 액츄에이터부터 고출력 Y시리즈, 싸이클로이드 방식 정밀감속기 DYD까지 제품 폭도 넓습니다.
판매 방식도 눈여겨볼 대목입니다. 2025년 전체 매출에서 수출 도매가 180억6,354만원으로 가장 컸고, 수출 직판은 93억9,221만원이었습니다. 국내 도매는 81억2,243만원, 국내 직판은 33억6,437만원이었습니다. 완제품 한두 건에 매출이 좌우되는 구조보다 여러 개발사와 유통망에 부품을 공급하는 쪽에 가깝습니다. 다만 2025년에는 매출의 10% 이상을 차지한 A사 한 곳에서 40억8,649만원이 나왔습니다. 고객이 넓게 퍼져 있어도 큰 고객의 주문 속도는 분기 실적에 흔적을 남깁니다.
회사는 여기서 한 단계 더 나가고 있습니다. AI Worker로 사람의 작업 동작을 모방해 행동 데이터를 모으고, 이를 가공·판매하는 ‘데이터 팩토리’를 추진합니다. 하드웨어를 파는 데서 끝나지 않고 그 하드웨어가 만드는 액션 데이터를 다시 소프트웨어 자산으로 쌓겠다는 구상입니다. 부품, 완제품, 데이터가 한 고리로 이어지는 셈입니다. 다음 장부를 보면 이 확장이 돈으로도 이어지기 시작했는지 드러납니다.
로보티즈 매출 장부는 3년 동안 어떻게 바뀌었나?
매출은 2023년 291억원, 2024년 300억원, 2025년 389억원으로 늘었습니다. 더 중요한 변화는 영업이익입니다. 2023년 53억원 적자, 2024년 30억원 적자를 거쳐 2025년 33억원 흑자로 돌아섰습니다. 매출이 2년 동안 98억원 늘어나는 사이 영업손익은 86억원 개선됐습니다. 규모가 커지면서 고정비를 넘기 시작한 모습입니다.
| 항목 | 2023년 | 2024년 | 2025년 | 2026년 2분기 |
|---|---|---|---|---|
| 매출액 | 291 | 300 | 389 | 154 |
| 영업이익 | -53 | -30 | 33 | 20 |
| 당기순이익 | -13 | -30 | 53 | 26 |
| 영업이익률 | -18.19% | -9.90% | 8.59% | 12.89% |
이익만 좋아진 것이 아닙니다. DART 연결 현금흐름표에서 영업활동현금흐름은 2023년 -47억5,000만원, 2024년 +53억6,000만원, 2025년 +70억8,000만원이었습니다. 회계상 흑자보다 한 해 먼저 본업 현금이 플러스로 바뀌었고, 2025년에는 순이익과 영업현금이 함께 양수였습니다. 제품을 팔아 잡힌 이익이 현금으로도 들어왔다는 뜻입니다.
최근 분기 숫자는 2025년 연간보다 높은 12.89% 영업이익률을 보여줍니다. 한 분기와 한 해는 같은 잣대가 아니지만, 적자 축소에서 흑자 전환으로 넘어온 흐름은 분명합니다. 이제 장부 밖에서 사업 구조를 바꾼 사건을 보겠습니다.

로보티즈 최대주주는 누구이고 무엇이 달라졌나?
최대주주는 창업자이자 대표이사인 김병수 씨입니다. 2025년 말 의결권 있는 주식 347만4,620주, 24.1%를 보유했습니다. 특수관계인까지 합치면 24.2%입니다. LG전자는 96만1,550주, 6.67%를 가진 5% 이상 주주입니다. 최대주주가 자주 바뀐 회사가 아니라 창업자가 1999년부터 대표를 맡아온 회사입니다.
두 번째로 알아둘 사실은 사업을 나눈 방식입니다. 자율주행로봇 사업은 2025년 6월 1일 물적분할로 신설된 로보티즈AI로 이전됐습니다. 본체의 매출 97%를 만드는 액츄에이터와 정밀감속기 사업은 로보티즈에 남고, 배송 로봇 ‘개미’ 사업은 자회사에서 키우는 구조가 됐습니다. 그래서 로보티즈를 배송 로봇 한 사업으로만 보면 현재 장부를 거꾸로 읽게 됩니다.
자금 규모도 크게 달라졌습니다. 2025년 11월 주주배정 유상증자로 2,098억5,160만원이 들어왔습니다. 공시된 사용 계획은 시설자금 600억원과 운영자금 1,498억5,160만원입니다. 2025년 말에는 사용 시기가 오지 않아 이 자금이 집행되지 않은 상태로 공시됐습니다. 같은 해 투자활동현금흐름이 -1,962억9,000만원이었던 것은 생산설비만의 숫자가 아닙니다. 단기금융상품과 공정가치금융자산 취득 등 자금 운용이 큰 몫을 차지했습니다.
즉, 흑자로 바뀐 본업과 대규모로 들어온 증자 자금은 따로 봐야 합니다. 본업이 현금을 만들기 시작한 사실도 맞고, 앞으로의 확장 자금 상당 부분을 주주 자금으로 마련한 사실도 맞습니다. 이 구분을 한 뒤에야 회사의 현재 상태를 한 문장으로 판정할 수 있습니다.
액츄에이터 97%인 로보티즈는 돈을 버나?
판정: 돈 버는 회사입니다. 2025년 영업이익 33억원, 영업활동현금흐름 +71억원, 최근 3년 증자·CB·차입 있음(2024년 단기차입 75억원, 2025년 유상증자 약 2,098.5억원·전환사채 발행 약 16.9억원)입니다.
판정 기준은 최근 연도 본업 영업이익입니다. 2025년에 영업이익이 흑자로 바뀌었고, 같은 해 영업활동현금흐름도 플러스였습니다. 그래서 지금의 사실 어휘는 ‘돈 버는 회사’입니다. 다만 지난 3년의 자금 흐름에는 차입과 증자도 함께 있었습니다. 흑자 회사라는 말이 신규 공장과 사업 확장 비용까지 전부 자체 현금으로 충당했다는 뜻은 아닙니다.
버는 힘
- 2025년 액츄에이터 매출이 378억3,000만원으로 전체의 97.14%를 차지했습니다. 주력 제품과 매출원이 일치합니다.
- 영업이익률은 2023년 -18.19%, 2024년 -9.90%, 2025년 8.59%로 올라왔습니다. 2026년 2분기는 12.89%였습니다.
- 영업활동현금흐름은 2024년부터 플러스였고 2025년에는 +70억8,000만원으로 늘었습니다. 이익의 현금 전환이 보입니다.
- 모터·감속기·제어기·통신을 묶은 다이나믹셀은 완제품 종류가 달라도 관절 단위로 공급할 수 있습니다. 여러 로봇 플랫폼에 들어갈 수 있는 부품 사업입니다.
새는 구멍
- 2023년과 2024년에는 각각 53억원, 30억원 영업적자였습니다. 2025년 한 해 흑자가 이전 손실 기록을 지우지는 않습니다.
- 2025년 매출의 10% 이상을 차지한 고객 A사의 매출이 40억8,649만원이었습니다. 큰 고객의 발주 변화가 분기 숫자에 영향을 줄 수 있습니다.
- 2025년 유상증자 규모는 그해 영업활동현금흐름보다 훨씬 컸습니다. 생산 확대의 재원 구조를 볼 때 본업 현금과 주주 자금을 나눠 읽어야 합니다.
- 시가총액 4조4,661억원과 2025년 매출 389억원 사이에는 큰 간격이 있습니다. 현재 기업가치에는 지금의 매출보다 앞으로 커질 생산량과 수요가 많이 들어가 있습니다.
이 판정의 핵심은 흑자 여부와 기대의 크기를 섞지 않는 데 있습니다. 회사는 본업에서 이익과 현금을 냈습니다. 동시에 시장이 매긴 크기는 아직 실현되지 않은 성장까지 담고 있습니다. 그렇다면 남은 질문은 하나입니다. 지금의 주문 기대가 어떤 숫자로 바뀌어야 현재 사업의 크기가 실제로 커졌다고 말할 수 있을까요?

로보티즈 전망, 움직임이 실적으로 바뀌는 조건은?
첫째는 액츄에이터 출하량입니다. 당일 보도에 나온 리치 미니와 마이크로덕 초기 주문이 이행되면 추가 수요 추정치는 33만 개입니다. 이는 2025년 연간 수주량 41만 개의 약 80%에 해당하고 예상 매출은 66억원입니다. 주문 이야기가 실제 매출로 바뀌려면 납품 수량과 매출 인식이 분기 보고서에 찍혀야 합니다. 이 회사의 본업이 액츄에이터 97%이기 때문에 가장 직접적인 조건입니다.
둘째는 북미 매출의 지속성입니다. 2분기 북미 매출 54억원은 전년 동기보다 142% 늘었습니다. 한 지역의 급증이 일회성 주문인지 반복 발주인지에 따라 생산 규모의 의미가 달라집니다. 다음 분기에도 북미 매출과 전체 영업이익률이 함께 유지되면 외형 성장과 수익성 개선이 같은 방향으로 가는 구조가 됩니다.
셋째는 증자 자금의 집행 결과입니다. 공시상 600억원은 시설자금, 1,498억5,160만원은 운영자금 계획입니다. 실제 생산능력이 늘고 액츄에이터 매출이 따라오면 큰 자금 조달은 성장 설비로 연결됩니다. 반대로 매출 증가보다 비용과 재고가 먼저 커지면 영업현금의 속도가 느려집니다. 여기서는 매출액 하나보다 영업이익률과 영업활동현금흐름을 함께 보는 편이 구조에 맞습니다.
넷째는 로보티즈AI의 역할입니다. 자율주행로봇 사업은 매출 비중 2.86%였지만 별도 자회사로 옮겨졌습니다. 모회사 액츄에이터가 여러 로봇의 공통 관절을 공급하고, 자회사가 배송 서비스와 현장 데이터를 쌓는다면 두 사업은 고객과 데이터를 공유할 수 있습니다. 로보티즈 전망의 중심은 완성 로봇 판매 대수 하나가 아니라 부품 출하, 해외 반복 주문, 설비 가동, 자회사 사업화가 순서대로 이어지는지에 있습니다. 마지막으로 독자가 가장 자주 묻는 세 질문을 짧게 정리하겠습니다.
로보티즈 뭐하는 회사인지 자주 묻는 것
Q1. 로보티즈는 휴머노이드 완제품 회사인가요? 아닙니다. 2025년 매출의 97.14%는 로봇 관절 역할을 하는 액츄에이터에서 나왔습니다. AI Worker와 자율주행로봇도 개발하지만 현재 매출의 본체는 다이나믹셀과 정밀감속기입니다. Q2. 로보티즈 최대주주는 LG전자인가요? 아닙니다. 2025년 말 최대주주는 김병수 대표로 지분 24.1%를 보유했습니다. LG전자는 6.67%를 보유한 5% 이상 주주입니다. Q3. 배송 로봇 ‘개미’ 매출도 로보티즈에 잡히나요? 연결 기준에는 자회사 실적이 반영됩니다. 자율주행로봇 사업 자체는 2025년 6월 물적분할로 신설된 로보티즈AI에 이전됐습니다. 2025년 연결 기준 자율주행로봇 매출은 11억1,292만원, 비중은 2.86%였습니다.자료: 금융감독원 DART 로보티즈 2025년 사업보고서, 회사 사업 설명 및 제공된 2026년 2분기 실적 자료.
이 글은 공개 자료를 정리한 투자 참고용 콘텐츠이며 매수 권유가 아닙니다.
#로보티즈 #로보티즈뭐하는회사 #로보티즈주가 #로보티즈매출 #로보티즈최대주주 #로보티즈전망 #로보티즈사업 #액츄에이터 #코스닥 #다이나믹셀 #휴머노이드 #피지컬AI #로봇주