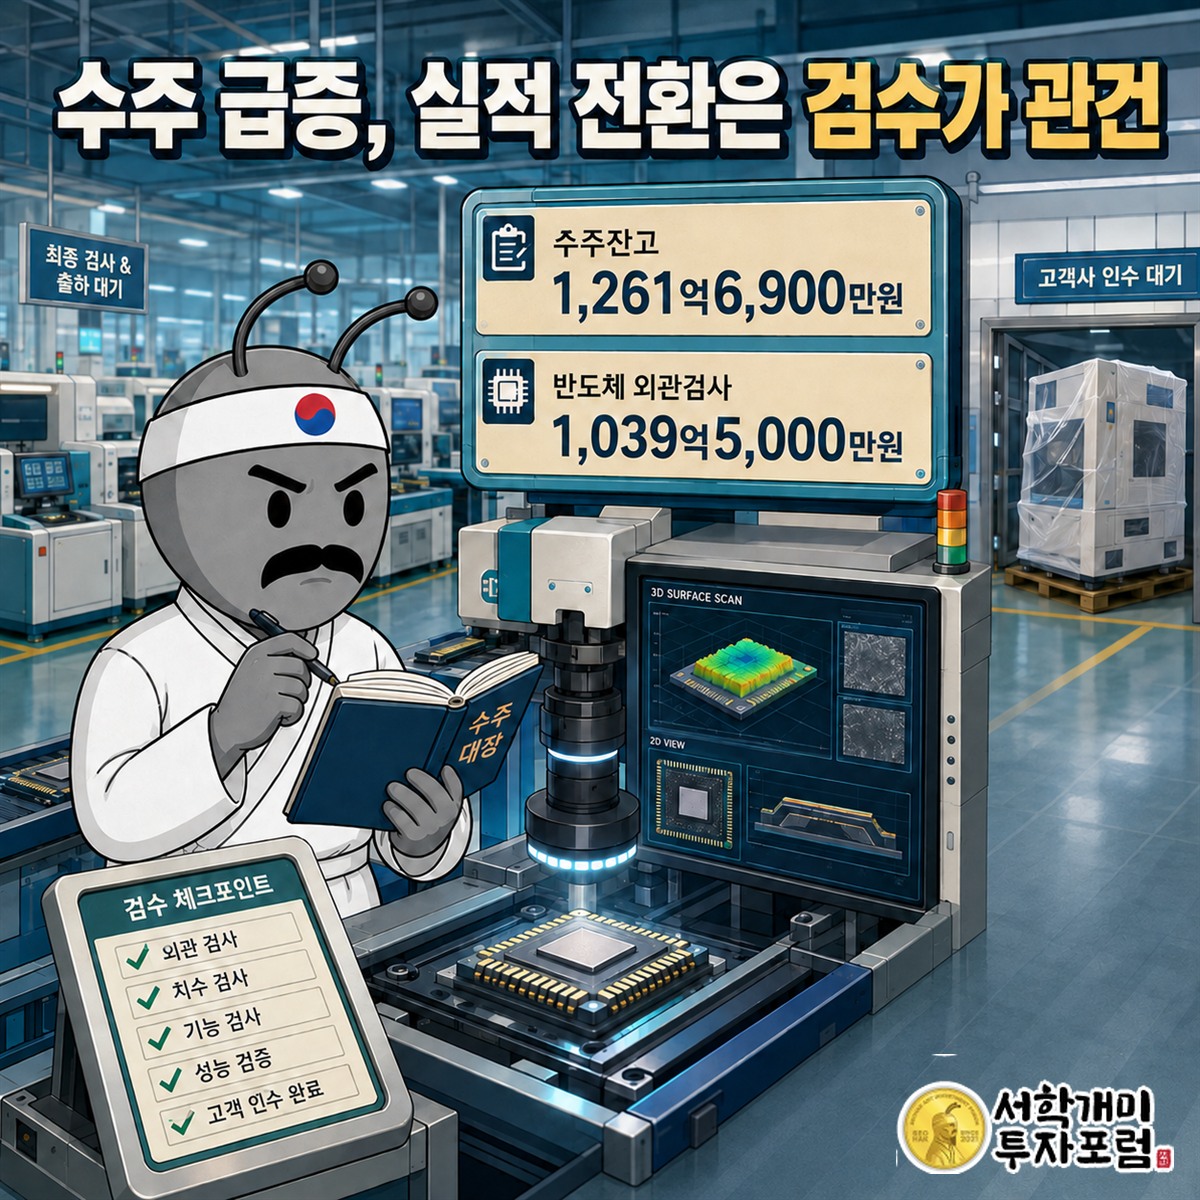
인텍플러스는 컴퓨터가 아니라 반도체·디스플레이·배터리의 겉면 결함을 찾는 자동 외관검사장비를 팝니다. 9월 4일 인텍플러스 주가 급등을 끌어낸 재료도 반도체 후공정 장비의 수주 회복 기대였습니다. 이 회사가 실제로 무엇을 검사하며 쌓인 주문이 왜 아직 이익으로 다 넘어오지 않았는지 밝힙니다.
인텍플러스 주가는 9월 4일 왜 급등했나?
9월 4일 급등을 끌어낸 재료는 반도체 후공정 장비의 수주 회복 기대입니다. 9월 2일 시장에서는 HBM뿐 아니라 D램·낸드 후공정 장비사까지 투자 수혜가 넓어질 수 있다는 분석이 부각됐습니다. 인텍플러스는 바로 그 후공정에서 완성된 반도체 패키지, 메모리 모듈, SSD의 겉면 결함을 자동으로 찾는 장비를 팝니다.
기대를 숫자로 받쳐 준 자료도 있었습니다. 회사가 8월 공개한 2026년 반기보고서에서 6월 말 수주잔고는 1,261억6,900만원이었습니다. 이 가운데 반도체 외관검사 분야가 1,039억5,000만원입니다. 2025년 말 전체 수주잔고 507억5,100만원과 견주면 주문판이 크게 두꺼워졌습니다. 8월 21일 나온 ‘수주 증가에 힘입은 하반기 실적 반등’이라는 전망이 9월 초 반도체 후공정 강세와 만난 셈입니다.
9월 4일 DART에는 이 회사를 대상으로 한 당일 신규 공시가 없었습니다. 따라서 이날의 직접 재료는 새 계약 한 건이 아니라 이미 드러난 수주잔고와 후공정 업황을 다시 가격에 반영한 움직임입니다. 이제 중요한 질문은 ‘주문이 많다’가 아니라 ‘무슨 장비가 언제 매출로 잡히나’입니다.
인텍플러스 뭐하는 회사이며 뭘 팔아서 돈을 버나?
인텍플러스는 카메라로 사진만 찍는 회사가 아닙니다. 광학계와 조명으로 제품 표면을 비추고, 2D·3D로 높이와 형상을 재고, 자체 소프트웨어가 결함을 골라내는 자동 외관검사장비 회사입니다. 사람이 확대경으로 찾던 흠집, 뒤틀림, 범프 높이 차이, 조립 이상을 생산라인에서 빠르게 판별합니다. 장비와 알고리즘, 제품을 움직이는 핸들러가 한 묶음입니다.
인텍플러스 사업은 네 갈래로 보는 편이 정확합니다. 첫째는 패키징을 마친 반도체 칩의 최종 외관검사입니다. 둘째는 플립칩 기판과 웨이퍼 범프를 재는 미드엔드 검사입니다. 셋째는 OLED 셀과 디스플레이 공정의 검사 모듈입니다. 넷째는 자동차용 2차전지 셀의 외관검사입니다. 반도체 회사 한 단어로 묶이지만 디스플레이와 배터리 설비투자에도 실적이 흔들립니다.
몰랐던 사실은 매출 구성이 생각보다 섞여 있다는 점입니다. 2025년 연결 매출 897억6,500만원 가운데 반도체 외관검사가 53.4%, 디스플레이·2차전지 외관검사가 46.6%였습니다. 그런데 2026년 반기에는 반도체 비중이 74.5%로 올라갔습니다. 같은 회사라도 어느 고객의 설비가 먼저 검수를 끝내느냐에 따라 분기 얼굴이 달라집니다.

제품군은 넓지만 돈이 찍히는 방식은 공통입니다. 주문 제작 장비를 만들고, 고객사 현장에 설치하고, 검수 조건을 맞춘 뒤 매출을 인식합니다. 그래서 출하 직전까지 쌓인 장비는 ‘바쁜 공장’으로 보이지만 손익계산서에는 아직 매출이 아닐 수 있습니다. 다음 장부에서 이 시간차가 선명하게 보입니다.
인텍플러스 매출과 3년 장부는 어떻게 바뀌었나?
인텍플러스 매출은 2023년 748억원에서 2025년 898억원으로 늘었습니다. 그러나 같은 기간 영업이익은 세 해 연속 적자였습니다. 2024년 영업손실이 156억원으로 가장 컸고, 2025년에는 37억원으로 줄었습니다. 매출 성장만 보고 이미 정상 이익 구간에 들어왔다고 읽으면 장부의 절반을 놓칩니다.
| 연결 기준 | 2023년 | 2024년 | 2025년 |
|---|---|---|---|
| 매출액(억원) | 748 | 839 | 898 |
| 영업이익(억원) | -111 | -156 | -37 |
| 당기순이익(억원) | -108 | -119 | -33 |
| 영업이익률(%) | -14.83 | -18.58 | -4.16 |
| ROE(지배주주, %) | -17.54 | -23.42 | -7.24 |
| 부채비율(%) | 136.04 | 172.65 | 158.56 |
자료: 제시된 연결 재무 수치 · 단위는 별도 표기
버는 힘은 2025년에 개선됐습니다. 매출은 59억원 늘고 영업손실은 119억원 줄었습니다. 2025년 영업활동현금흐름도 57억4,200만원 유입으로 돌아섰습니다. 손익은 적자였지만 고객에게 받을 돈과 재고가 현금으로 바뀌면서 본업 현금은 들어왔습니다.
새는 구멍은 매출 인식 속도와 고정비입니다. 2026년 상반기 연결 매출은 217억6,600만원, 매출총이익은 96억3,900만원이었습니다. 여기에 판매비와관리비 166억6,400만원이 들어가 영업손실이 70억2,500만원으로 커졌습니다. 주문잔고가 두껍더라도 설치와 검수가 늦으면 비용이 먼저 찍힙니다. 장부가 좋아진 한 해 뒤에 다시 적자가 커졌다는 점이 이번 급등의 가장 불편한 숫자입니다.
컴퓨터 회사가 아닌데 인텍플러스 이름에서 놓친 것은 무엇인가?
인텍플러스의 ‘인텍’은 회사 공식 연혁에서 International과 Technology를 합친 이름입니다. 1995년 인텍엔지니어링으로 출발했고, 2000년 지금 이름으로 바꿨습니다. 설립 목적에 제어계측기기와 컴퓨터 응용기기가 들어가지만, 지금 파는 핵심은 범용 컴퓨터가 아니라 공장 안의 검사 눈입니다. 이름만 보면 IT 완제품 회사로 오해하기 쉽지만 실제 고객은 반도체 제조사와 후공정 업체, 디스플레이 업체, 배터리 셀 제조사입니다.
또 하나의 반전은 생산능력입니다. 회사는 외주 공장을 포함한 생산가능 매출액을 약 2,000억원으로 추산했습니다. 2026년 반기 생산실적은 약 217억원이었습니다. 주문을 받을 물리적 공간보다 고객 맞춤 제작, 현장 설치, 검수와 매출 인식 순서가 더 큰 변수라는 뜻입니다. 공장을 꽉 돌리면 곧바로 이익이 나는 표준품 회사와 구조가 다릅니다.

그래서 수주잔고는 출발점이지 결승선이 아닙니다. 6월 말 반도체 수주잔고 1,039억5,000만원이 출하와 검수를 지나야 매출이 되고, 매출총이익이 판매비와관리비를 넘어야 영업이익이 됩니다. 여기서 회사의 자금 조달 이력을 같이 봐야 현재 위치가 또렷해집니다.
인텍플러스 코스닥 장부는 돈을 어디서 채웠나?
판정: 돈 빌리는 회사에 가깝습니다. 2025년 영업손실은 37억원, 영업활동현금흐름은 +57억4,200만원입니다. 최근 3년 일반 유상증자는 0건이지만 2023년 사모 전환사채 1건 200억원을 발행했고, 단기차입금 증가액은 2023년 130억원·2024년 113억원·2025년 80억원이었습니다.
이 세 숫자는 서로 다른 말을 합니다. 2025년 본업 현금이 플러스라는 점은 개선입니다. 반면 영업손익은 적자였고, 3개년 내내 은행 차입이 들어왔으며 전환사채도 남았습니다. 회사는 2025년 전환사채 109억원을 조기상환했고 2026년 반기에도 56억원을 상환했으며 5억원은 주식으로 전환됐습니다. 2026년 6월 말 남은 전환사채 권면액은 30억원입니다.
코스닥 상장 성장장비사답게 주문 확대를 먼저 준비했고 손익이 뒤따르는 구조입니다. 다만 ‘현금이 전혀 없는 적자기업’과도 다릅니다. 2025년 영업현금은 들어왔습니다. 앞으로 분류가 달라지려면 차입을 늘리지 않고도 수주잔고를 매출과 영업흑자로 바꾸는 해가 나와야 합니다. 조건은 이미 숫자로 좁혀집니다.
인텍플러스 전망이 실적으로 바뀌려면 무엇이 필요한가?
첫째, 반도체 수주잔고가 실제 매출로 잡혀야 합니다. 6월 말 전체 수주잔고 1,261억6,900만원 중 반도체 몫이 1,039억5,000만원입니다. 2026~2027년 납기가 섞여 있으므로 한꺼번에 찍히는 숫자는 아닙니다. 분기마다 반도체 매출이 늘고 수주잔고가 계획대로 줄어드는 흐름이 핵심입니다.
둘째, 매출총이익이 판매비와관리비를 넘어야 합니다. 상반기에는 매출총이익 96억3,900만원보다 판매비와관리비 166억6,400만원이 컸습니다. 수주가 늘어도 저마진 장비가 먼저 인식되거나 검수 비용이 커지면 손익 전환은 늦어집니다. 매출액보다 영업이익률이 먼저 답을 줍니다.
셋째, 해외 매출 확대가 현금 회수까지 이어져야 합니다. 2025년 수출 비중은 42.7%였고 2026년 반기에는 59.7%로 올라갔습니다. 미국·대만·중국·일본 영업망을 둔 이유가 숫자로 나타나기 시작했습니다. 해외 대형 고객의 반복 주문이 이어지면 한 번 설치한 장비 뒤에 추가 장비와 소프트웨어, 유지보수 수요가 붙을 수 있습니다.

정리하면 주가가 먼저 본 것은 반도체 후공정 수주 회복입니다. 실적이 증명할 것은 그 주문의 매출 인식, 고정비 흡수, 차입 축소입니다. 세 단계가 같은 방향으로 움직일 때 ‘후공정 기대주’가 아니라 이익을 내는 검사장비 회사라는 설명이 완성됩니다. 마지막으로 검색할 때 가장 자주 헷갈리는 세 가지를 짚겠습니다.
인텍플러스 사업에서 자주 묻는 것은 무엇인가?
Q1. 인텍플러스는 HBM 장비 회사인가요?
A. HBM 전용 한 제품만 파는 회사가 아닙니다. 반도체 패키지 최종검사, 메모리 모듈·SSD 검사, 플립칩 기판과 웨이퍼 범프 검사 장비를 공급합니다. AI와 고성능컴퓨팅용 첨단 패키징 확대가 수요를 밀지만 사업 범위는 더 넓습니다.
Q2. 인텍플러스 최대주주는 누구인가요?
A. 2025년 말 기준 최대주주는 대표이사 이상윤입니다. 보통주 87만4,678주, 지분 6.80%를 보유했습니다. 임원 8명의 지분을 더한 공시상 임원 보유분은 10.15%입니다.
Q3. 인텍플러스 매출이 늘면 바로 흑자로 바뀌나요?
A. 바로 바뀌지 않습니다. 주문 제작, 설치, 고객 검수를 거쳐 매출이 잡히고 판매비와관리비를 넘는 매출총이익이 나와야 합니다. 수주잔고, 분기 매출, 영업이익률, 영업활동현금흐름을 한 줄로 이어서 봐야 합니다.
인텍플러스 뭐하는 회사인지 한 문장으로 줄이면 ‘반도체와 디스플레이, 배터리 생산라인에 2D·3D 눈을 달아 주는 회사’입니다. 9월 4일의 급등은 그중 반도체 눈에 주문이 몰렸다는 기대였습니다. 회사의 다음 숫자는 주가보다 수주잔고가 매출로 넘어오는 속도에서 나옵니다.
인텍플러스 2025 사업보고서·2026 반기보고서(회사 투자자 정보 및 DART), 회사 공식 사업영역·연혁. 재무 표는 제공된 연결 기준 수치를 사용했습니다.