헝셩그룹은 연 매출 1,088억원을 올리고도 영업손실 2억원을 냈습니다. 최근 헝셩그룹 주가 급등락을 이끈 것은 8월에 몰린 유상증자와 중국 문화·오락 사업 협력 소식입니다. 이 회사가 실제로 무엇을 팔며 왜 매출에 비해 돈을 못 남기는지, 자금조달과 사업 확장 기대가 주가를 어떻게 흔들었는지 해부하겠습니다.
투자 참고용이며, 작성 기준일은 2026년 9월 5일입니다.
8월의 세 가지 발표가 헝셩그룹 주가를 흔들었습니다
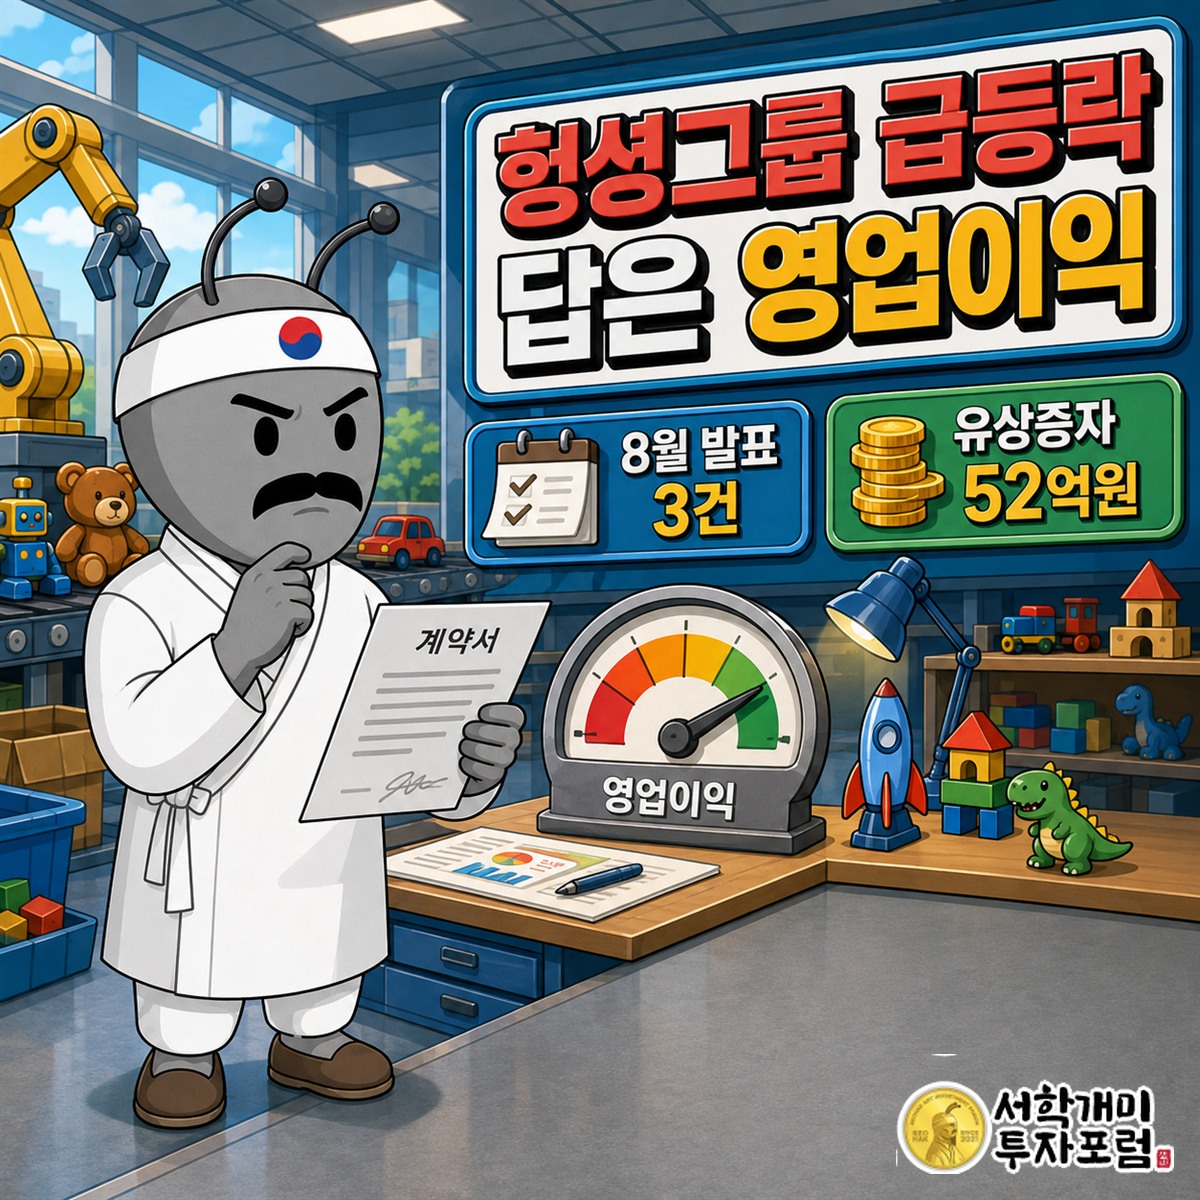
최근 급등락의 직접 촉매는 분명합니다. 8월 19일 52억원 규모 제3자배정 유상증자 결정이 나왔고, 8월 24일에는 중국 국영기업과 예술·문화 IP 협력 업무협약이 이어졌습니다. 이틀 뒤인 8월 26일에는 중국 복합 오락공간 운영사 선전시지커선과 합작계약을 맺었다는 소식이 붙었습니다. 자금이 들어온다는 이야기와 중국 현지에서 IP 사업을 넓힌다는 이야기가 일주일 안에 몰린 셈입니다.
앞선 7월 30일에는 168억원 규모 유상증자 납입 완료 소식도 있었습니다. 한 달도 지나지 않아 다시 52억원 제3자배정 증자를 결정했으니 시장이 반응할 만한 재료가 연속으로 생겼습니다. 다만 두 종류의 재료는 성격이 다릅니다. 합작계약과 업무협약은 미래 매출 기대를 키웁니다. 유상증자는 당장 회사에 자금을 넣지만 기존 주식 수와 주주 몫에 영향을 줍니다. 기대와 희석 부담이 같은 화면에 놓이면 주가가 한 방향으로 차분히 움직이기보다 급하게 오르내리기 쉽습니다.
7월 16일에는 거래소가 22일부터 주권매매거래를 정지한다고 알렸고, 현재 종목에는 관리종목 표시도 붙어 있습니다. 따라서 이번 움직임을 단순한 완구 수요 회복으로 보면 핵심을 놓칩니다. 시장이 거래한 것은 실적보다 자본 조달, 중국 파트너십, 사업 확장 기대였습니다. 이제 그 기대를 받아낼 회사의 본체가 무엇인지 볼 차례입니다.
홍콩 지주회사, 본체는 중국에서 출발한 완구 회사입니다
첫 번째로 놓치기 쉬운 사실은 법인의 국적과 실제 사업장이 다르다는 점입니다. 헝셩그룹은 1995년 홍콩에 세워진 지주회사입니다. 반면 실질 자회사인 진장헝셩완구유한회사는 그보다 앞선 1992년 중국에서 설립됐습니다. 한국 투자자가 코스닥에서 거래하지만, 사업의 뿌리는 중국 완구 제조사에 있습니다. 코스닥 상장은 2016년에 이뤄졌습니다.
두 번째로 놓치기 쉬운 사실은 회사 이름만으로 사업을 짐작하기 어렵다는 점입니다. 회사가 소개하는 사업 축은 아동용 완구 제조·유통, 화장품 브랜드, 엔터테인먼트 콘텐츠와 IP입니다. 주요 종속회사에도 헝셩유니버셜트레이딩유한회사, 에이치에스뷰티, 플랫폼934가 들어 있습니다. 완구 공장 하나만 가진 회사도 아니고, 콘텐츠 IP만 보유한 회사도 아닙니다. 제조와 유통 위에 화장품과 콘텐츠를 얹은 복합 구조입니다.
이 구조는 최근 발표와도 이어집니다. 예술·문화 IP 업무협약과 복합 오락공간 합작계약은 기존 완구를 넘어 캐릭터와 콘텐츠를 공간 사업으로 넓히려는 방향입니다. 문제는 사업 이름이 넓어지는 것과 돈이 남는 것은 별개라는 점입니다. 어느 자회사가 얼마나 기여했는지보다 먼저 연결 손익 전체를 보면, 화려한 사업 목록 뒤의 수익성이 드러납니다.

매출 1천억원대인데 왜 영업이익은 사라졌을까요
장부에서 가장 먼저 볼 숫자는 매출이 아니라 영업이익입니다. 연 매출은 882억원에서 1,171억원으로 늘었다가 1,088억원으로 내려왔습니다. 규모만 보면 작은 공장 하나 수준을 넘어섭니다. 그러나 같은 기간 영업이익은 6억원, 74억원, 마이너스 2억원입니다. 매출 1,088억원을 올린 해에 본업에서 이익을 남기지 못했습니다.
| 구분 | 2023년 | 2024년 | 2025년 |
|---|---|---|---|
| 매출액(억원) | 882 | 1,171 | 1,088 |
| 영업이익(억원) | 6 | 74 | -2 |
| 당기순이익(억원) | -8 | 23 | -45 |
| 영업이익률(%) | 0.73 | 6.28 | -0.20 |
| 순이익률(%) | -0.94 | 2.00 | -4.10 |
| ROE(%) | -0.27 | 0.69 | -1.19 |
| 부채비율(%) | 16.71 | 18.74 | 15.57 |
2024년만 보면 영업이익 74억원과 영업이익률 6.28%를 기록했습니다. 하지만 다음 해 바로 영업손실 2억원, 순손실 45억원으로 돌아섰습니다. 3개년 중 안정적으로 이어진 흑자 흐름이 아니라 한 해의 반등에 가깝습니다. ROE도 0.69%에서 마이너스 1.19%로 내려갔습니다. 자본을 쌓아두고도 주주 몫의 이익을 제대로 만들지 못했다는 뜻입니다.
최근 분기 매출은 289억원, 영업이익은 0억원, 당기순이익은 18억원입니다. 영업이익률은 0.04%입니다. 289억원어치를 팔고도 본업 이익은 사실상 제자리였습니다. 반면 순이익률은 6.25%입니다. 영업이익과 순이익이 크게 벌어졌으므로 최근 순이익 18억원을 완구·화장품·IP 사업의 회복으로 읽으면 안 됩니다. 이 회사의 실적 판독은 순이익보다 영업이익에서 시작해야 합니다.

빚은 적은데 왜 주주 돈을 또 받았을까요
장부에는 뜻밖의 장점도 있습니다. 부채비율은 16.71%, 18.74%, 15.57%로 낮은 편이고 최근 분기에는 13.23%까지 내려왔습니다. 빚이 자산을 짓누르는 고부채 기업의 모습은 아닙니다. 시가총액 360억원과 비교해도 연 매출 1,088억원은 큽니다. 이 두 숫자만 떼어 보면 값싼 회사처럼 보일 수 있습니다.
그런데 자본 구조와 손익을 같이 놓으면 이야기가 달라집니다. 부채가 낮은 회사가 7월 168억원 규모 증자를 납입하고, 8월 다시 52억원 제3자배정 증자를 결정했습니다. 차입을 크게 늘리는 대신 신주 발행으로 외부 자금을 받은 흐름입니다. 회사에는 현금이 들어오지만 기존 주주에게는 지분 희석 가능성이 생깁니다. 낮은 부채비율 하나만으로 재무가 튼튼하다고 결론 내릴 수 없는 이유입니다.
더 중요한 문제는 받은 자금이 높은 수익으로 바뀌었는가입니다. 현재 손익표의 답은 냉정합니다. 최근 연간 영업이익은 마이너스 2억원이고 최근 분기는 0억원입니다. 중국 국영기업과의 IP 업무협약, 오락공간 운영사와의 합작계약이 의미를 가지려면 발표 횟수가 아니라 연결 매출과 영업이익으로 들어와야 합니다. 계약 제목은 기대를 만들지만, 반복 영업흑자가 기업가치를 만듭니다. 여기서 이 종목의 반전은 ‘빚이 적다’가 아니라 ‘빚이 적어도 본업 수익성이 약하다’는 데 있습니다.

낮은 부채보다 본업과 자금조달을 함께 봐야 합니다
판정: 돈 빌리는 회사입니다. 본문에서 확인된 것 기준, 최근 연도 영업이익 -2억원 · 최근 3년 유상증자 있음(7월 168억원, 8월 52억원)입니다. 첫째, 연 매출 1,088억원을 내고도 영업손실 2억원을 기록했습니다. 최근 분기도 매출 289억원에 영업이익 0억원입니다. 사업 규모는 있지만 본업의 이익 밀도가 너무 낮습니다. 매출이 커질수록 이익도 함께 커지는 구조를 아직 숫자로 보여주지 못했습니다.
둘째, 7월 168억원 유상증자 납입 뒤 8월 52억원 제3자배정 유상증자 결정이 이어졌습니다. 시가총액이 360억원인 회사에서 이 자금조달 흐름은 작게 볼 일이 아닙니다. 신사업 발표와 외부 자금 유입이 빠르게 이어지는 동안 본업 영업이익은 0원 부근입니다. ‘본업 적자와 신사업 발표의 동행’은 새는 구멍에 해당합니다.
셋째, 최신 순이익 18억원이 영업이익 0억원과 함께 나왔습니다. 순이익 숫자는 좋아졌지만 본업이 돈을 벌었다는 증거가 아닙니다. 장기적으로 반복할 수 있는 이익은 완구 제조·유통, 화장품, 콘텐츠 IP에서 나와야 합니다. 관리종목 표시까지 감안하면 한두 번의 협력 발표보다 영업손익의 질을 더 엄격하게 봐야 합니다.
물론 버는 힘도 하나는 있습니다. 부채비율 13.23%는 낮습니다. 2024년에는 영업이익 74억원을 낸 전력도 있습니다. 그래서 ‘완전히 끝난 회사’라고 부를 장부는 아닙니다. 다만 한 해의 흑자와 낮은 부채가 최근의 영업손실, 제로에 가까운 영업이익률, 연속 자금조달보다 강한 증거는 아닙니다. 숫자의 무게를 순서대로 놓으면 외부 자금 의존을 경계해야 합니다.
헝셩그룹 전망은 계약보다 영업이익에 달렸습니다
이번 움직임의 성격은 실적 확정형이 아니라 기대 선반영형입니다. 중국 국영기업과의 문화 IP 협력, 복합 오락공간 운영사와의 합작은 헝셩그룹의 사업 설명과 잘 맞습니다. 완구 캐릭터와 콘텐츠를 공간과 유통으로 넓힐 수 있기 때문입니다. 하지만 현재 재무에는 그 기대가 반복 이익으로 자리 잡은 흔적이 없습니다. 그래서 발표 당일에는 주가 재료가 되지만, 시간이 지나면 실적 검증을 피할 수 없습니다.
답이 나오는 순서는 간단합니다. 먼저 다음 분기 연결 매출에서 새 협력 사업의 외형이 붙는지 봅니다. 그다음 영업이익이 0원 부근을 벗어나는지 봅니다. 마지막으로 한 분기 흑자에 그치지 않고 다음 보고서에서도 이어지는지 봅니다. 순이익만 늘고 영업이익이 움직이지 않으면 본업 회복으로 보기 어렵습니다. 반대로 매출과 영업이익이 함께 늘면 이번 합작과 IP 협력이 구호를 넘어 사업이 됐다는 증거가 생깁니다.
유상증자도 같은 방식으로 읽어야 합니다. 돈이 들어왔다는 사실보다 그 돈이 어느 사업의 매출과 영업이익으로 바뀌었는지가 중요합니다. 새로운 증자나 협력 발표가 더 붙는 것만으로는 평가가 바뀌지 않습니다. 이 회사의 다음 승부는 뉴스 개수가 아니라 본업의 마진입니다. 그래서 다음 공시에서 가장 먼저 볼 줄은 매출도 순이익도 아닌 영업이익입니다.
헝셩그룹을 볼 때 자주 묻는 세 가지
Q1. 헝셩그룹은 중국 완구주인가요, 콘텐츠주인가요?
중국 완구 제조·유통을 뿌리로 두고 화장품과 콘텐츠 IP를 함께 운영하는 복합 사업 회사입니다. 홍콩 지주회사 아래 중국 실질 자회사와 여러 종속회사가 놓인 구조입니다. 최근에는 예술·문화 IP와 복합 오락공간 협력을 앞세웠지만, 장부 전체는 세 사업을 합친 연결 실적으로 읽어야 합니다.
Q2. 부채비율이 13.23%면 재무가 좋은 것 아닌가요?
빚 부담이 낮다는 점은 분명한 장점입니다. 하지만 낮은 부채가 높은 수익성을 뜻하지는 않습니다. 최근 연간 영업이익은 마이너스 2억원이고 최근 분기는 0억원입니다. 여기에 두 차례 유상증자 흐름이 이어졌습니다. 채무 위험은 낮아도 주주가 감당하는 희석 위험과 본업 수익성 문제는 남습니다.
Q3. 무엇이 나오면 회사 평가가 바뀌나요?
연결 영업이익의 반복 흑자가 나오면 바뀝니다. 새 합작과 IP 사업이 매출에 들어오고, 영업이익률이 0% 부근을 벗어나며, 다음 보고서에서도 흑자가 이어져야 합니다. 순이익만 좋아지는 것으로는 부족합니다. 완구·화장품·콘텐츠라는 본업에서 현금과 이익을 함께 만드는 숫자가 평가를 바꾸는 기준입니다.
이 글은 공개된 기업개요·재무와 최근 공시 재료를 바탕으로 작성한 투자 참고 자료이며, 특정 종목의 매수·매도를 권유하지 않습니다.
#헝셩그룹 #900270 #헝셩그룹주가 #헝셩그룹전망 #홍콩 #지주회사 #회사명뭐하는회사 #중국완구 #완구주 #콘텐츠IP #화장품사업 #제3자배정유상증자 #유상증자 #관리종목 #재무분석 #영업이익 #오늘이종목왜