코스닥 활성화 정책 투자자 영향, 연기금 돈은 늘고 동전주는 퇴출 대상
코스닥 활성화 정책은 연기금·펀드 돈이 들어올 길을 넓히는 동시에, 시가총액 300억원 미만·주가 1,000원 미만 종목의 퇴출 문도 넓힙니다.
코스닥 종목을 가진 사람이라면 "정부가 코스닥을 살린다는데 내 주식도 오르나"가 먼저 궁금합니다. 답은 둘로 갈립니다. 연기금과 펀드 돈이 들어올 길은 넓어지고, 주가 1,000원 미만이거나 시가총액이 작은 종목은 시장에서 나가는 문이 넓어집니다.
그래서 같은 코스닥 투자자라도 무엇을 들고 있느냐에 따라 받는 영향이 반대입니다. 실적이 있는 중견 종목과 펀드 투자자는 수요가 늘고, 작은 동전주 보유자는 상장폐지 위험이 커집니다.
| 정책 | 내용 | 시행 |
|---|---|---|
| 대형·중소형 기금 평가 기준 | 기준수익률에 코스피 95%·코스닥150 5% 반영 | 2026년 지침 |
| 코스닥벤처펀드 | 투자금 10% 소득공제, 연 2,000만원 투자분까지 | 2026년 투자분부터 |
| 공모주 배정 | 코스닥벤처펀드 우선 배정 25%→30% | 2025년 12월 방안 |
| 시가총액 퇴출 기준 | 200억원 미만(코스닥) | 2026년 7월 1일 |
| 시가총액 퇴출 기준 | 300억원 미만(코스닥) | 2027년 1월 1일 |
| 동전주 퇴출 요건 | 주가 1,000원 미만 신설 | 2026년 7월 1일 |
정부는 왜 코스닥을 손보나
코스닥은 1996년 7월 출범했습니다. 코스닥지수는 당시 기준지수 100으로 산출됐으며, 2004년 기준지수를 1,000으로 바꾸면서 과거 수치에도 소급 적용했습니다. 금융위원회의 2025년 12월 19일 발표에 따르면 상장사는 1,731개, 시가총액은 489조원으로 성장했습니다. 코스닥지수는 과거 1,000을 넘긴 적이 있지만 장기간 부진을 겪었습니다. 회사 수는 늘었는데 주가가 따라오지 못한 시장입니다.
원인으로는 기관 돈이 들어오지 않는다는 점이 꼽힙니다. 금융위원회가 2025년 12월 19일 발표한 방안에서는 코스닥 거래대금 중 기관 비중을 4.5%로, 코스피의 3분의 1 미만으로 제시했습니다. 개인끼리 사고파는 시장이라 테마에 따라 급등락이 크고, 실적이 좋은 회사도 제값을 받기 어려웠습니다.
금융위원회가 2025년 12월 19일 내놓은 「코스닥 시장 신뢰+혁신 제고 방안」은 이 문제를 두 방향에서 함께 겨냥합니다. 돈이 들어오게 하고, 부실한 회사는 빨리 내보내는 '다산다사' 구조입니다.
코스닥에 들어오는 돈은 어디서 늘어나나
가장 큰 변화는 연기금입니다. 연기금은 그동안 코스피 지수를 기준으로 성과를 평가받아, 코스닥을 사면 평가에서 손해를 볼 수 있었습니다. 2026년 1월 29일 의결된 기금운용평가 지침은 대형·중소형 기금의 국내주식형 기준수익률을 코스피 95%와 코스닥150 5%로 바꿨습니다. 국민연금은 이 벤치마크 개편 대상에서 제외됩니다.
5%는 작아 보여도 방향이 바뀌었다는 데 무게가 있습니다. 코스닥을 아예 담지 않으면 그만큼 기준과 성과가 벌어지니, 운용역이 코스닥을 들여다볼 이유가 생겼습니다. 큰돈을 굴리는 연기금이 먼저 담는 쪽은 거래가 충분하고 실적이 있는 종목입니다.
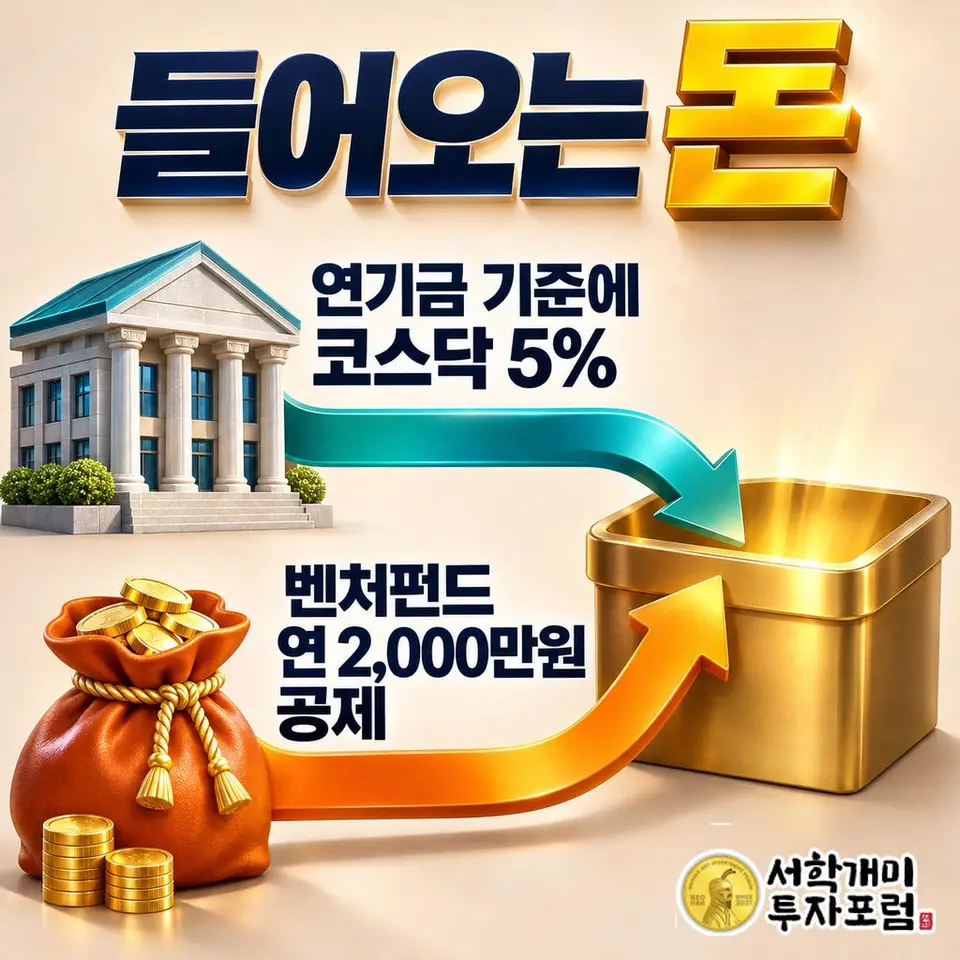
개인에게 직접 닿는 변화는 코스닥벤처펀드 세제입니다. 종전에는 소득공제 대상 투자액이 1인당 누적 3,000만원으로 제한됐습니다. 2026년 투자분부터는 해마다 2,000만원까지 투자금의 10%, 최대 200만원을 소득에서 뺍니다.
예를 들어 2026년에 요건을 갖춘 코스닥벤처펀드에 1,000만원을 투자하면 소득공제 계산액은 100만원입니다. 다만 해당 과세연도 종합소득금액의 50% 등 공제 한도 안에서 적용되며, 원칙적으로 3년 이상 보유해야 추징되지 않습니다. 3년 안에 환매하면 공제받은 세금을 다시 내야 하므로 단기 자금으로는 맞지 않습니다. 해외주식 직접투자에는 이 코스닥벤처펀드 소득공제가 적용되지 않습니다.
이 펀드에 공모주를 먼저 나눠 주는 비율도 25%에서 30%로 올라갑니다. 공모주를 직접 청약하지 않아도 펀드를 거쳐 새로 상장하는 회사의 주식을 더 많이 받는 길이 생깁니다.
작은 종목은 상장폐지 위험이 커진다
돈이 들어오는 길과 함께 나가는 문도 넓어졌습니다. 코스닥 시가총액 퇴출 기준은 40억원에서 2026년 1월 150억원, 7월 200억원, 2027년 1월 300억원으로 6개월마다 오릅니다. 원래 1년 단위였던 일정을 앞당긴 것입니다.
2026년 7월부터는 주가가 1,000원에 못 미치는 동전주도 퇴출 요건에 들어갑니다. 2026년 2월 기준 주가 1,000원 미만 코스닥 종목은 166곳이었고, 금융당국은 그해 심사 대상이 최대 220곳까지 나올 수 있다고 봤습니다.
주식을 합쳐 주가를 올리는 식으로 피해 가기도 어려워졌습니다. 최근 1년 안에 주식병합이나 감자를 한 회사는 동전주 관리종목 지정 이후 90거래일 동안 추가 병합·감자가 금지됩니다. 같은 90거래일 동안에는 10대 1을 초과하는 병합·감자도 금지됩니다.
상장폐지가 되면 주식은 정리매매를 거쳐 장외로 밀려나 값을 받기 어렵습니다. 활성화 정책이 코스닥 전체를 끌어올린다는 기대와 달리, 작은 종목 보유자에게는 따져 볼 위험이 오히려 늘었습니다. 관리종목 지정 공시가 나왔는지가 첫 신호입니다.
공모주 투자자에게 생기는 보호 장치
사업모델 트랙 등 풋백옵션 부여 요건에 해당하는 공모주를 배정받은 일반청약자는 정해진 기간에 인수회사에 환매를 청구할 수 있습니다. 행사 가격은 공모가의 90% 또는 규정상 조정가격이며, 종목별 부여 여부와 행사 조건을 확인해야 합니다. 정부는 이 권리를 몰라서 못 쓰는 일이 없도록 안내를 늘리기로 했습니다.
상장 때 내놓은 예상 실적과 실제 실적이 얼마나 벌어졌는지도 주관사별로 비교 공시합니다. 공모가를 높게 잡았던 증권사가 숫자로 드러나니, 청약 전에 주관사의 지난 기록을 볼 수 있습니다.
정리하면 코스닥 활성화 정책은 시장 전체를 끌어올리기보다 들어오는 돈과 퇴출 기준을 함께 움직입니다. 실적과 거래가 받쳐 주는 종목에는 수요가 붙을 여지가 커졌고, 시가총액이 작은 저가주는 2027년 1월 300억원 기준을 넘는지가 먼저입니다.
2026년 11월 기준. 코스피 상장폐지 기준, 매출액 요건, 기술특례 상장 확대, BDC(기업성장집합투자기구) 세부 내용은 설명에서 제외했습니다. 매수·매도 권유가 아닙니다.
함께 보기
경제상식 최신
더보기과세 면세 섞인 영수증 부가세 계산, 면세 빼고 과세 금액만 1.1로 나눕니다
면세 금액을 먼저 빼고 과세 금액만 1.1로 나눠 공급가액을 구합니다. 55,000원 중 과세 33,000원이면 부가세는 3,000원입니다.
12시간 전
비트코인 레버리지 청산 정보 어디서 보나: 내 청산가·시장 청산·거래소 확인처
내 청산가는 쓰는 거래소의 청산 규정·계산기, 시장 전체 청산은 집계 사이트, 거래소 이용 가능 여부는 금융정보분석원에서 확인합니다.
13시간 전
삼성전자 SK하이닉스 슈퍼사이클 투자 포인트, 장기계약·HBM4·증설 속도
반도체 슈퍼사이클에서 두 회사를 다시 볼 기준은 장기계약 비중, HBM4 전환 속도, 증설이 공급 과잉으로 번지는지입니다.
15시간 전
일본 국채금리 3%, 미국 국채금리에 주는 영향은 환헤지 비용이 가른다
일본 10년물 3%는 일본 돈의 미국 국채 매수를 줄여 미국 금리를 밀어 올리지만, 환헤지 비용 때문에 중기 0.2~0.5%포인트 수준으로 느리게 닿습니다.
17시간 전