신용대출 한도 계산기로 4억? 연봉 6천이면 상한은 6천만원
신용대출은 2025년 6월 28일부터 연소득 이내가 상한이라 계산기의 DSR 한도가 그대로 한도가 되지 않습니다. 기존 빚이 많을 때만 DSR이 먼저 깎습니다.
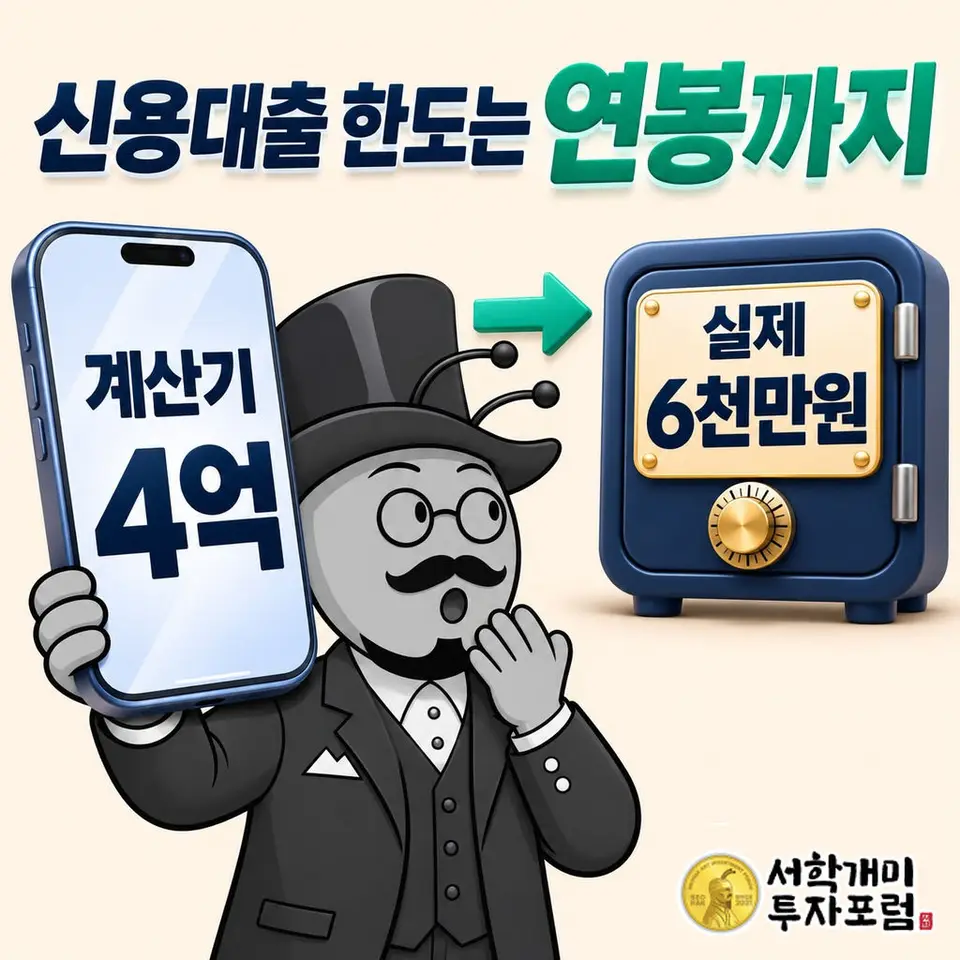
연봉 6,000만원인 직장인이 대출한도 계산기에 집값을 비우고 숫자를 넣으면 4억원이 넘는 한도가 나옵니다. 이 숫자는 신용대출 한도가 아닙니다. 일반 신용대출은 원칙적으로 차주별 연소득 이내로 제한돼, 이 사람의 최대치는 6,000만원입니다.
연소득 3,500만원 이하 차주와 정책서민금융 등에는 예외가 있습니다. 이 글의 예시는 예외에 해당하지 않는 일반 신용대출 기준입니다.
그래도 계산기는 쓸 데가 있습니다. 주담대·자동차 할부처럼 이미 갚고 있는 빚이 있으면 DSR이 연봉보다 먼저 한도를 깎는데, 그 지점을 찾을 때 씁니다.
아래 표는 차주단위 DSR 적용 대상이고 기존 신용대출이 없는 연봉 6,000만원, 신용대출 금리 연 5%, 만기에 원금을 한꺼번에 갚는 방식일 때입니다.
| 기존 빚 연 원리금 | 남은 DSR 여력(연) | DSR로 본 최대 | 신용대출 상한 |
|---|---|---|---|
| 0원 | 2,400만원 | 9,600만원 | 6,000만원(연소득) |
| 900만원 | 1,500만원 | 6,000만원 | 6,000만원(같음) |
| 1,500만원 | 900만원 | 3,600만원 | 3,600만원(DSR) |
| 2,400만원 | 0원 | 0원 | 0원(DSR) |
🧮 대출한도 계산기
표는 연봉 6,000만원·금리 5% 기준입니다. 내 연소득과 기존 빚 연 원리금을 넣으면 DSR이 연봉보다 먼저 막는지 보입니다.
계산기에 4억원이 나오는 이유
계산기는 새 대출을 매달 같은 원리금으로 나눠 갚는다고 보고 한도를 거꾸로 구합니다. 연봉 6,000만원, 연 4%, 30년, 기존 빚 없음을 넣으면 418,922,480원이 나옵니다.
신용대출에는 30년짜리가 없습니다. 대개 1년 만기로 받아 해마다 연장하고, DSR 심사에서는 이런 대출을 5년 만기로 봅니다. 기간 칸 30년이 만든 숫자를 신용대출에 대면 상한의 7배 가까이 부풀려집니다.
418,922,480원은 연봉 6,000만원이 30년 주담대를 받을 때 소득만으로 본 한도입니다. 집값 5억원과 LTV 70%를 넣으면 3억 5,000만원으로 내려가는데, 담보가 없는 신용대출에는 이 비교도 해당하지 않습니다.
연봉 2배까지 된다는 말은 2025년 6월 전 이야기
예전에는 은행마다 신용대출 한도를 연소득의 1~2배 안에서 자율로 관리했습니다. 연봉 2배까지 된다는 말이 아직 도는 이유입니다.
금융위원회는 2025년 6월 27일 가계부채 관리 강화 방안에서 이 한도를 차주별 연소득 이내로 줄였고, 6월 28일부터 적용했습니다. 신용대출로 집을 사는 길을 막으려는 조치였습니다.
그래서 연봉 4,000만원이면 4,000만원, 8,000만원이면 8,000만원이 신용대출의 천장입니다. 계산기 예시에서 연봉 4,000만원의 DSR 한도는 279,281,653원이지만, 신용대출로는 4,000만원에서 멈춥니다.
기존 빚이 있으면 DSR이 연봉보다 먼저 막는다
DSR은 1년에 갚는 모든 대출 원리금을 세전 연소득의 40% 이내로 묶는 기준입니다. 은행권에서는 새 대출을 합친 총대출이 1억원을 넘는 사람에게 적용합니다.
연봉 6,000만원에 다른 빚이 없는 사람이 신용대출 6,000만원을 받으면 총대출이 1억원 이하이므로 일반적으로 차주단위 DSR 40% 규제는 적용받지 않습니다. 다만 연소득 상한 외에 은행의 내부 관리용 DSR과 상환능력·신용 심사 등에 따라 실제 한도는 달라질 수 있습니다.
연봉이 1억원을 넘는 사람도 신규 대출을 포함한 총대출액이 1억원을 초과할 때 일반적으로 은행권 차주단위 DSR 40% 규제를 적용받습니다. 연봉 1억 2,000만원이 1억 2,000만원을 빌려도 DSR에 잡히는 돈은 연 3,000만원이라 여력 4,800만원 안이고, 상한은 그대로 연소득입니다.
만기일시상환 신용대출은 DSR에서 「원금 ÷ 5 + 1년 이자」로 잡힙니다. 금리 5%면 빌린 돈의 25%가 해마다 DSR에 들어가므로, 남은 여력을 0.25로 나누면 DSR로 본 최대치가 나옵니다.
연봉 6,000만원의 DSR 여력은 연 2,400만원입니다. 기존 빚의 연 원리금이 1,500만원인 주담대가 있으면 여력은 900만원만 남고, 신용대출은 3,600만원까지입니다.
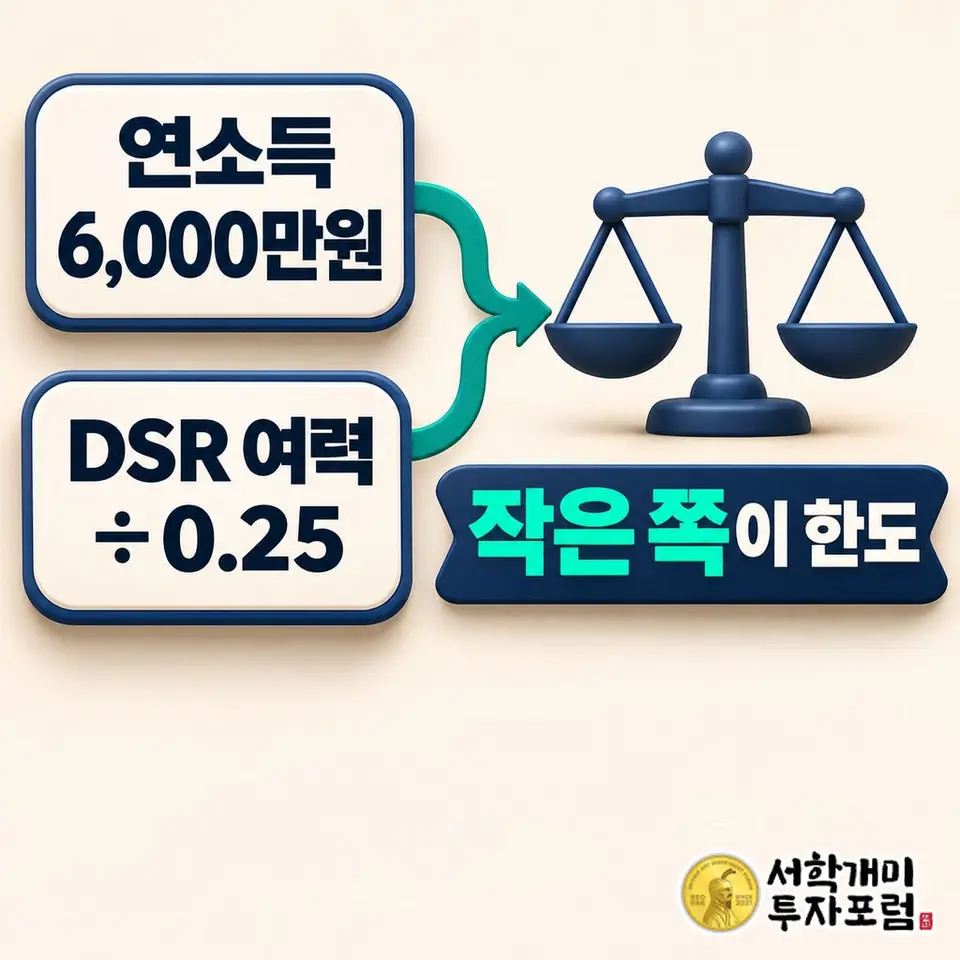
DSR 적용 대상이고 기존 신용대출이 없다면, 갈림길은 기존 빚의 연 원리금이 연소득의 15%를 넘느냐입니다(금리 5% 기준). 이보다 적으면 연봉이, 많으면 DSR이 한도를 정합니다. 신용대출 금리가 오르면 이 갈림길은 더 낮아집니다.
연봉 5,000만원에 주담대가 있으면 상한은 얼마
차주단위 DSR 적용 대상이고 기존 신용대출이 없다면 추가 신용대출 한도는 max(0, (연소득×40% − 기존 DSR 산정용 연 원리금) ÷ (0.2 + 금리))와 연소득 중 작은 금액으로 단순 추산합니다.
기존 신용대출이 있으면 연소득 대신 그 신용대출을 뺀 잔여 한도와 비교합니다. 총대출액 1억원 이하라면 이 DSR 산식을 일률적인 상한으로 쓰지 않습니다.
주담대 연 원리금은 매달 내는 원리금에 12를 곱한 값에서 출발합니다. 월 100만원씩 갚고 있으면 1,200만원입니다.
연봉 5,000만원, 주담대 연 원리금 1,200만원, 금리 5%라면 여력은 2,000만원에서 1,200만원을 뺀 800만원입니다. 800만원을 0.25로 나누면 3,200만원이고, 연소득보다 작으니 상한은 3,200만원입니다.
같은 사람이 금리 7%를 받으면 나누는 수가 0.27로 커져 상한은 약 2,963만원으로 줄어듭니다. 금리 2%포인트에 237만원가량이 빠지고, 같은 적용 조건에서 갈림길도 연소득의 13%로 내려갑니다.
마이너스통장을 열어 둔 서학개미라면
해외주식 매수 대기 자금으로 마이너스통장을 열어 둔 경우, DSR은 쓴 금액이 아니라 약정 한도로 연 원리금을 잡습니다. 3,000만원 한도에 300만원만 썼어도 3,000만원 대출로 봅니다.
이 통장의 DSR 산정용 연 원리금이 750만원이면 연봉 6,000만원의 연 상환 여력 2,400만원 중 1,650만원이 남습니다. 신규 주담대는 차주단위 DSR 적용 여부를 확인한 뒤 이 여력과 주담대 금리·만기로 DSR 한도를 계산하고, LTV 등 다른 한도와 비교합니다.
계산기의 기존 대출 칸에는 이 750만원처럼 은행이 산정한 연 원리금을 넣습니다. 통장에서 쓴 300만원을 넣으면 한도가 실제보다 크게 나옵니다.
🧮 대출한도 계산기
마이너스통장·주담대의 연 원리금을 기존 대출 칸에 넣어 보세요. 나온 한도와 내 연소득 중 작은 쪽이 신용대출 상한입니다.
같은 주제, 다른 질문
- 주담대 한도, 계산기보다 은행에서 적게 나오는 이유는?
- 신용대출 한도도 계산기로 구할 수 있나요? 집값은 비우고 상환 방식부터
- 자동차 할부 있으면 주담대 한도 줄어드나? 월 50만원에 약 1억원 감소
- 프리랜서 주담대 한도 소득 기준은? 받은 돈보다 종소세 신고 소득금액
2026년 11월 기준, 은행권 DSR 40%·만기일시상환 신용대출 기준입니다. 스트레스 DSR 가산금리, 2금융권 DSR 50%, 은행별 소득 인정과 자체 신용평가, 인지세·보증료는 계산에서 뺐습니다.
함께 보기
경제상식 최신
더보기비트코인 레버리지 청산 정보 어디서 보나: 내 청산가·시장 청산·거래소 확인처
내 청산가는 쓰는 거래소의 청산 규정·계산기, 시장 전체 청산은 집계 사이트, 거래소 이용 가능 여부는 금융정보분석원에서 확인합니다.
14시간 전
삼성전자 SK하이닉스 슈퍼사이클 투자 포인트, 장기계약·HBM4·증설 속도
반도체 슈퍼사이클에서 두 회사를 다시 볼 기준은 장기계약 비중, HBM4 전환 속도, 증설이 공급 과잉으로 번지는지입니다.
15시간 전
코스닥 활성화 정책 투자자 영향, 연기금 돈은 늘고 동전주는 퇴출 대상
코스닥 활성화 정책은 연기금·펀드 돈이 들어올 길을 넓히는 동시에, 시가총액 300억원 미만·주가 1,000원 미만 종목의 퇴출 문도 넓힙니다.
16시간 전
일본 국채금리 3%, 미국 국채금리에 주는 영향은 환헤지 비용이 가른다
일본 10년물 3%는 일본 돈의 미국 국채 매수를 줄여 미국 금리를 밀어 올리지만, 환헤지 비용 때문에 중기 0.2~0.5%포인트 수준으로 느리게 닿습니다.
17시간 전