
매입가와 보증금, 월세는 어떻게 넣나요?
매입가는 집값만, 보증금은 세입자에게 받을 금액을 원으로 입력합니다. 월세에는 관리비를 포함하지 않습니다. 보증금이나 월세가 없는 계약은 해당 칸에 0을 입력합니다.
대출금·연 비용은 비어 있으면 0으로 계산합니다. 대출이 있으면 계약상 연 금리가 필수이며, 비워 두면 결과를 표시하지 않습니다. 무이자 대출은 금리에 0을 직접 입력합니다.
 서학개미투자 도구
매입가·보증금·월세를 원으로 넣으면 세전 연 수익률과 순수익이 나와요. 대출이 있으면 연 금리도 넣어요. 연 비용은 선택이며 세금과 취득 부대비용은 제외해요.
매입가·보증금·월세를 채워요. 대출이 있으면 금리도 넣어요. 실투자금은 0보다 커야 해요
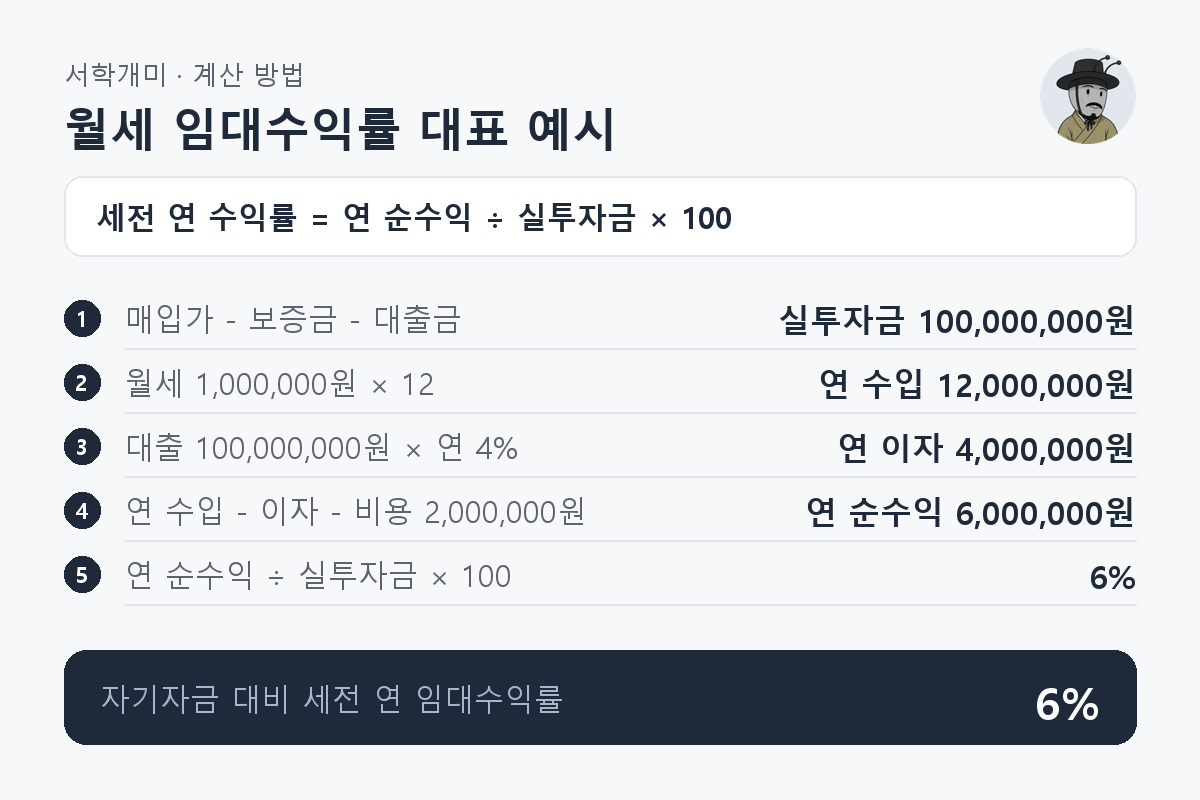
수익률은 실투자금에 대한 세전 연 순수익의 비율입니다. 대표 예시는 실투자금 100,000,000원, 연 순수익 6,000,000원으로 6%입니다. 매입가 전체를 분모로 하는 수익률과 다릅니다. 원금 상환과 보증금 반환 부담은 별도로 확인해야 합니다.
월세를 매달 받고 대출 잔액과 금리가 일정하다고 가정합니다. 세전 연 순수익을 실투자금으로 나눈 뒤 백분율로 표시합니다.
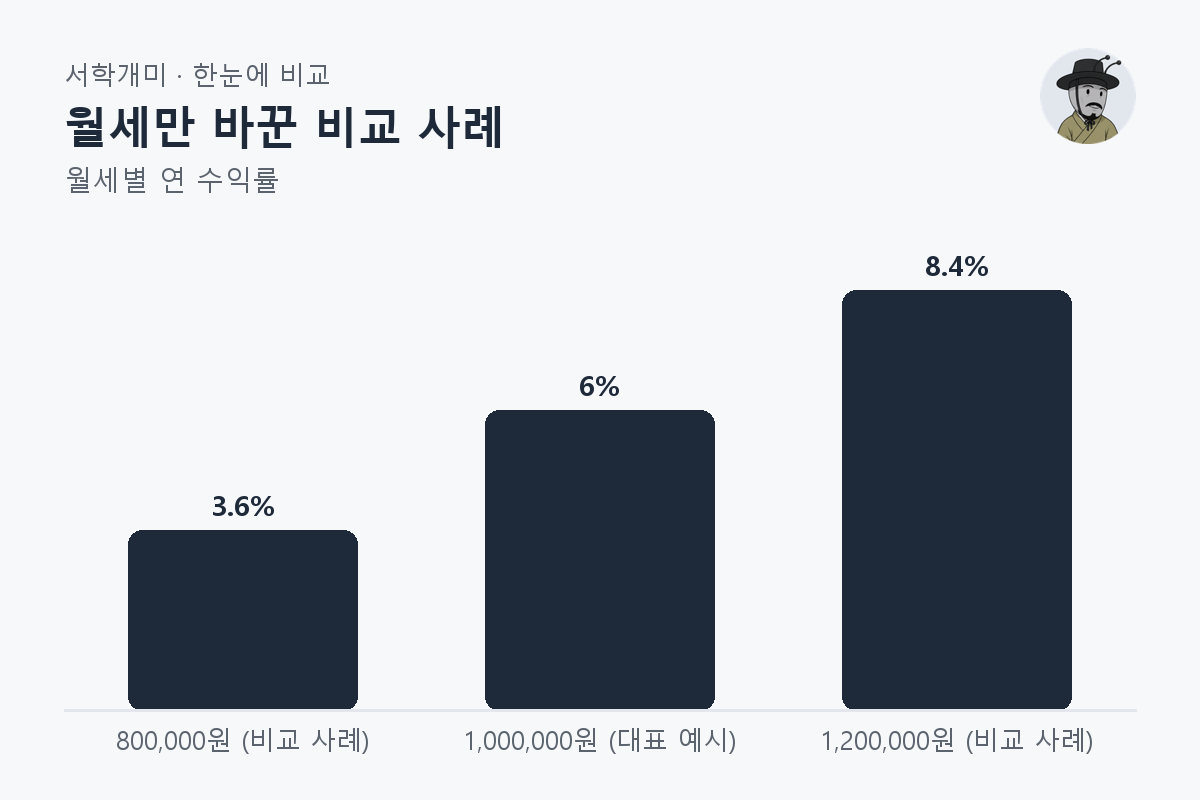
매입가 300,000,000원·보증금과 대출금 각 100,000,000원·연 금리 4%·연 비용 2,000,000원을 고정합니다. 월세 1,000,000원 행이 대표 예시입니다.
| 월세 | 연 월세 수입 | 세전 연 순수익 | 연 수익률 |
|---|---|---|---|
| 800,000원 (비교 사례) | 9,600,000원 | 3,600,000원 | 3.6% |
| 1,000,000원 (대표 예시) | 12,000,000원 | 6,000,000원 | 6% |
| 1,200,000원 (비교 사례) | 14,400,000원 | 8,400,000원 | 8.4% |
매입가는 집값만, 보증금은 세입자에게 받을 금액을 원으로 입력합니다. 월세에는 관리비를 포함하지 않습니다. 보증금이나 월세가 없는 계약은 해당 칸에 0을 입력합니다.
대출금·연 비용은 비어 있으면 0으로 계산합니다. 대출이 있으면 계약상 연 금리가 필수이며, 비워 두면 결과를 표시하지 않습니다. 무이자 대출은 금리에 0을 직접 입력합니다.
월세 수익률은 연간 임대 순수익을 투자금으로 나눈 비율입니다. 이 계산기는 매입가에서 보증금과 대출금을 뺀 실투자금을 기준으로 하며, 월세 수입에서 대출이자와 연 비용을 차감합니다.
보증금과 대출은 반환·상환할 돈입니다. 이를 차감해 분모가 작아져도 부채가 없어지는 것은 아니므로 수익률과 반환 부담을 함께 확인해야 합니다.
음수 수익률은 연 대출이자와 입력 비용의 합이 연 월세 수입보다 크다는 뜻입니다. 집값 변화는 반영하지 않으므로 부동산 전체의 매각 손익이나 투자 성과와는 다릅니다.
대표 예시에서 월세만 0원으로 바꾼 비교 사례는 세전 연 순수익 -6,000,000원, 연 수익률 -6%입니다. 계산기는 음수 결과를 그대로 표시합니다.
연 비용은 본인 부담 수선비·관리비 등 연간 운영비를 입력하는 칸입니다. 세금은 제외합니다. 자기자금으로 낸 취득세·중개보수는 연 비용으로 빼는 대신 수익률 분모의 투자금에 더해야 합니다.
비교 사례로 대표 예시에 자기자금으로 낸 취득비용 10,000,000원을 더하면 투자금은 110,000,000원, 연 순수익은 6,000,000원으로 수익률은 5.45%입니다. 이 계산기는 취득비용을 반영하지 않으므로 별도로 계산해야 합니다. 대출이자는 연 비용에 중복 입력하지 않습니다. 취득세는 취득세 계산기로 확인합니다.
매입가보다 보증금과 대출금의 합이 크거나 같으면 실투자금이 0 이하입니다. 분모가 0이거나 음수인 경우 일반적인 자기자금 수익률로 해석하기 어려워 결과를 표시하지 않습니다.
입력 누락·음수 금액도 계산하지 않습니다. 매입가·보증금·대출금이 같은 집의 같은 조건인지 먼저 확인해야 합니다.
계산 결과와 실제 자금 흐름을 맞추려면 계약서의 월세·관리비 구분과 대출 상환표를 확인해야 합니다. 새 세입자가 없어도 보증금을 돌려줄 재원이 필요하며 공실·수선비 자금도 점검해야 합니다.
대출 원금 상환 부담은 대출이자 계산기로 확인할 수 있습니다. 이 계산기는 계약 안전성이나 매매 적정성을 판정하지 않습니다.
보증금·대출·연 비용이 모두 0원인 비교 사례에서는 세전 연 순수익 12,000,000원, 연 수익률 4%입니다. 보증금과 대출이 있는 대표 예시는 조건이 달라 6%이며, 매입가와 월세만으로 수익률을 확정할 수 없습니다.
대표 예시에서 월세 1,000,000원을 한 달 못 받고 이자·운영비가 같으면 세전 연 순수익은 5,000,000원, 수익률은 5%로 줄어듭니다. 기존 6%에서 1%포인트 감소한 값이며 공실은 자동 반영하지 않습니다.
공실로 못 받은 월세를 기존 연 비용에 더하는 비교 방식으로 확인합니다. 대표 예시의 연 비용을 3,000,000원으로 바꾸고 월세는 그대로 유지합니다. 손실을 비용에 반영했다면 월세도 낮춰 중복 차감하지 않습니다.