달러 예금 환율은 매매기준율과 전신환율 중 무엇을 넣나요?
가치 비교에는 가입·만기 모두 매매기준율을 사용합니다. 실제 환전 비용 비교에는 달러를 살 때 전신환 매도율, 팔 때 전신환 매입률을 넣습니다. 입력 전신환율에 포함된 스프레드는 반영되며 별도 수수료는 제외합니다.

 서학개미투자 도구
국내 개인의 달러 예금에 써요. 원금·연 금리·개월 수로 세후 이자를 구해요. 환율은 선택이에요. 단리·만기 지급 기준이며 입력 전신환율의 스프레드는 반영하고 별도 수수료·중도해지는 제외해요.
달러 원금·연 금리·개월 수를 채우면 바로 계산돼요
국내 거주 개인의 비사업용 단순 외화예금을 대상으로 합니다. 이자에는 소득세 14%와 지방소득세를 합친 15.4%를 적용합니다. 국세청 서면-2024-소득-0865(2024-04-02)는 비사업자의 일시적 환전 차익을 소득세 과세대상에서 제외합니다. 사업 목적 여부는 거래 규모·기간·횟수·동기 등으로 판단합니다. 법인·사업용 외화·선물환 결합 상품은 제외합니다. 적용 기준일은 2026-10-09입니다. 은행 실무 관점의 문안 점검이며 외부 은행 검토는 미실시했습니다. 상품 가입을 권유하지 않습니다.
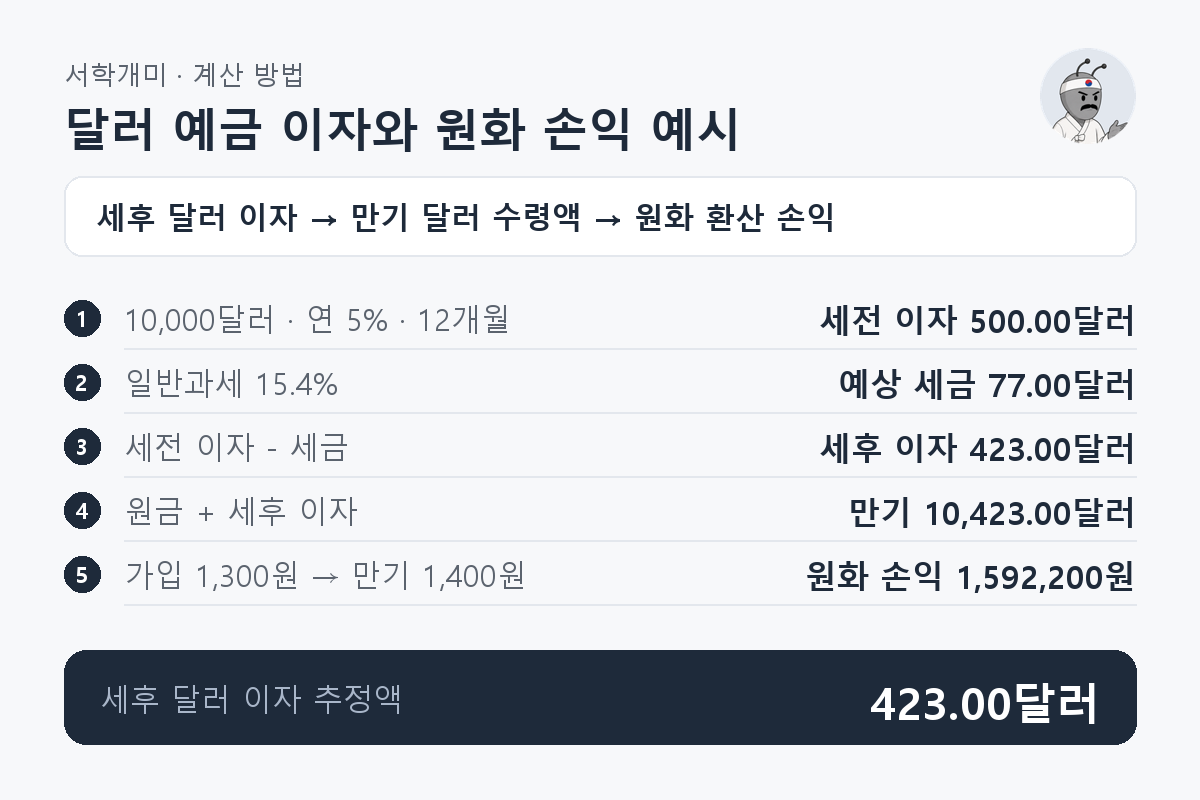
세후 달러 이자는 원금을 제외하고 세금을 뺀 이자입니다. 대표 예시의 이자는 423.00달러, 만기 수령액은 10,423.00달러입니다. 가입 1,300원/달러·만기 1,400원/달러 기준 원화 환산 손익은 1,592,200원입니다. 환율 기준과 별도 수수료를 함께 확인합니다.
세후 이자 = P×(연 금리%÷100)×개월÷12×(1−15.4%)입니다. P는 예치 달러 원금입니다. 원화 손익 = (P+세후 이자)×만기 환율−P×가입 환율입니다. 입력 전신환율에 포함된 스프레드는 반영되며 별도 수수료는 제외합니다.
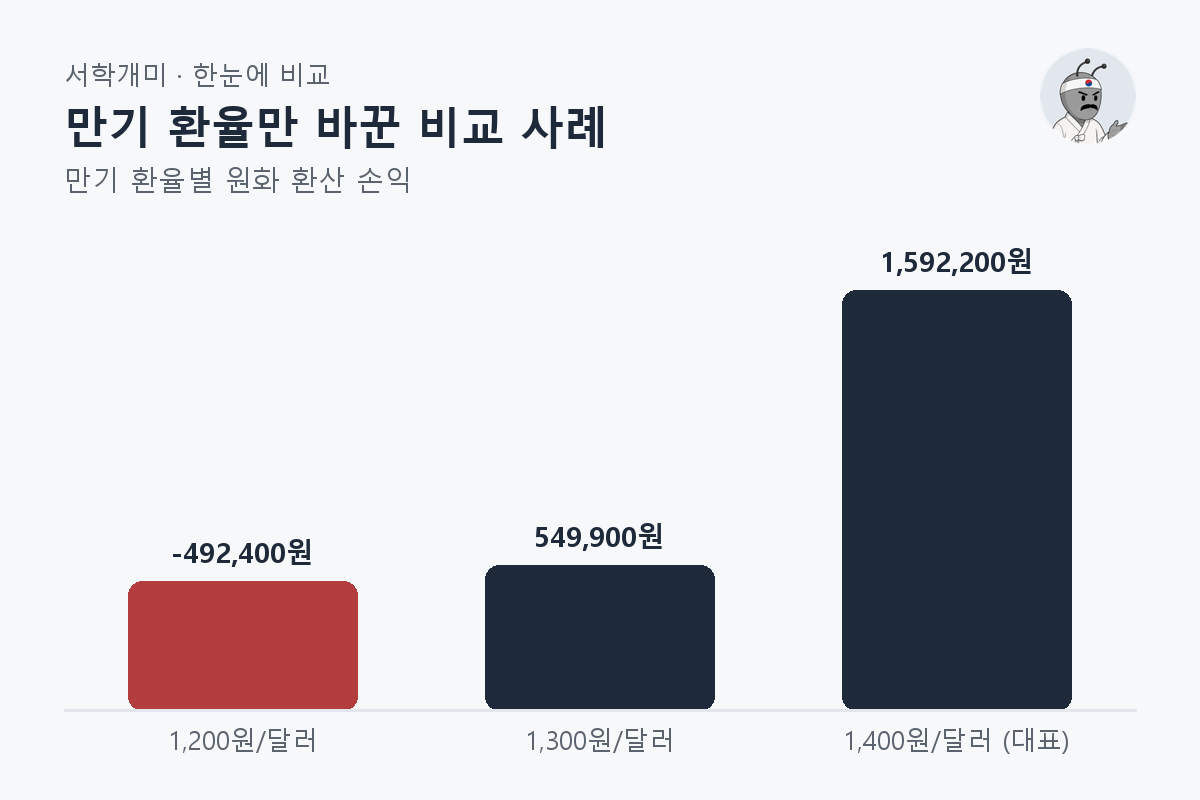
원금 10,000달러·연 5%·12개월·가입 환율 1,300원/달러를 고정합니다. 만기 환율 1,400원이 대표 예시이며 나머지는 비교 사례입니다. 입력 전신환율의 스프레드는 반영하며 별도 수수료는 제외합니다.
| 만기 환율 | 세후 달러 이자 추정액 | 만기 원화 환산액 | 원화 환산 손익 |
|---|---|---|---|
| 1,200원/달러 | 423.00달러 | 12,507,600원 | -492,400원 |
| 1,300원/달러 | 423.00달러 | 13,549,900원 | 549,900원 |
| 1,400원/달러 (대표) | 423.00달러 | 14,592,200원 | 1,592,200원 |
가치 비교에는 가입·만기 모두 매매기준율을 사용합니다. 실제 환전 비용 비교에는 달러를 살 때 전신환 매도율, 팔 때 전신환 매입률을 넣습니다. 입력 전신환율에 포함된 스프레드는 반영되며 별도 수수료는 제외합니다.
외화예금 세후 이자는 달러 원금에 세전 연 금리와 예치 기간 비율을 곱한 뒤 이자 세금을 차감한 금액입니다. 이 계산기는 개월 수를 연 단위로 환산하는 단리 방식이며, 이자를 원금에 재투입하는 복리는 제외합니다.
원화 손익은 달러 이자와 원금의 환율 변화를 함께 반영합니다. 비교 사례에서 만기 환율이 1,200원이면 세후 이자는 423.00달러지만 원화 환산 손익은 -492,400원입니다. 입력 전신환율의 스프레드는 반영하며 별도 수수료는 제외합니다.
일반 이자는 지방소득세를 포함한 15.4%를 차감합니다. 국세청 서면-2024-소득-0865에 따라 비사업자인 거주자의 일시적 환전 차익은 과세대상이 아닙니다. 사업용·선물환 결합 거래와 금융소득 합산 추가 세금은 제외합니다.
환율을 비워도 세후 달러 이자와 만기 달러 수령액을 계산합니다. 원화 손익은 가입·만기 환율을 모두 입력해야 표시합니다. 만기 환율만 입력하면 만기 원화 환산액까지만 표시합니다.
단리·만기 지급·일반과세 기준 세후 이자 추정액은 423.00달러입니다. 세전 이자는 500.00달러, 예상 세금은 77.00달러이며 원금을 포함한 만기 수령액은 10,423.00달러입니다. 실제 은행 지급액은 일수와 절사 방식에 따라 달라집니다.
보호 대상 외화예금은 지급공고일의 최초 전신환 매입률로 원화 환산합니다. 같은 은행의 다른 보호예금과 원금·소정이자를 합산해 1인당 1억원까지 보호합니다. 금융위원회 안내 기준이며 적용 기준일은 2026-10-09입니다.
이 계산기는 개월÷12 근사식의 추정액을 표시합니다. 신한은행 약관의 USD 이자는 실제 예치 일수와 연 360일 기준을 적용합니다. 약정 금리·중도해지 금리·세금 환산 환율·절사 방식·환전 비용도 확인합니다.
