
코메론이 줄자 팔아 모은 1600억원, 주총 표 대결까지 불렀다
공사 현장 작업자의 허리춤에도, 집집마다 공구함 서랍에도 줄자 하나쯤은 들어 있습니다. 그 줄자 하나로 반세기를 넘긴 회사가 올봄 주주총회에서 펀드와 표 대결을 벌였습니다. 다툼의 대상은 줄자가 아니었습니다. 회사 금고에 쌓인 돈이었습니다. 2025년 말 기준으로 코메론(049430)이 곧바로 현금으로 바꿀 수 있는 자산은 약 1600억원입니다.
이 숫자를 회사 몸값 옆에 놓으면 무게가 달라집니다. 올해 10월 20일 투자정보 사이트에 찍힌 코메론의 시가총액은 약 1,795억원입니다. 시점은 다르지만, 회사 전체 몸값에서 현금성 자산이 차지하는 몫이 유난히 크다는 사실은 바뀌지 않습니다. 코메론을 줄자 회사로만 보면 이 회사의 절반을 놓칩니다. 그 금고가 어떻게 채워졌는지는 얇은 강철 띠 한 장에서 시작합니다.
투자 참고용 글입니다. 작성 기준일은 2026년 11월 2일이며, 앤트가드 시그널 가격(2026년 10월 30일 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
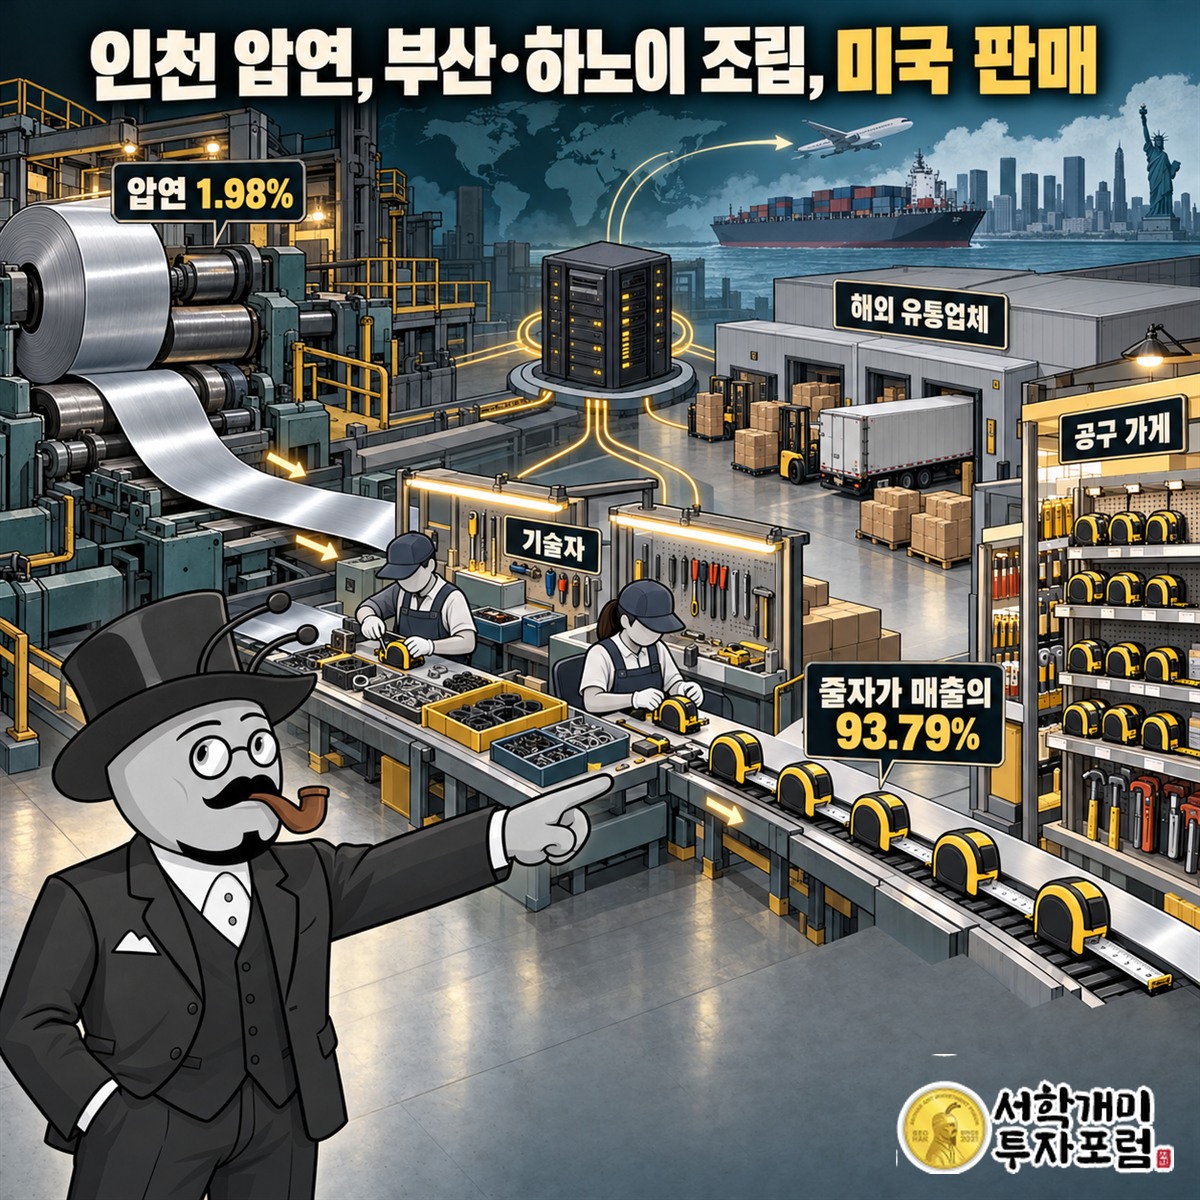
코메론은 줄자를 만들어 파는 회사입니다. 자기 브랜드 '코메론'을 단 줄자가 사업의 거의 전부입니다. 사업부문별로 보면 줄자가 93.79%, 압연이 1.98%로 표시됩니다. 사는 사람은 집을 짓고 가구를 짜는 현장의 기술자, 공구 가게, 그리고 해외 유통업체입니다. 증권사 자료에서는 북미를 이 회사의 가장 큰 시장으로 꼽습니다.
돈이 도는 길은 단순합니다. 인천 공장에서 줄자 날이 될 강재를 얇게 펴고, 부산과 베트남 하노이 공장에서 이 강재로 줄자를 조립합니다. 완성된 줄자는 미국 판매법인 KOMELON USA를 거쳐 미국 매장으로 갑니다. 원자재부터 완제품, 해외 판매까지 한 회사 안에서 이어지는 구조입니다. 중간 단계마다 남에게 내줄 몫이 그만큼 적다는 것이 이 회사가 오래 돈을 남겨 온 바탕입니다.
코메론은 국내 줄자 시장 점유율 1위, 세계 3~5위권 줄자 생산 기업으로 소개됩니다(2025년 3월 증권사 탐방노트 요약). 해외 대형 유통업체의 자체 브랜드 줄자도 만든다는 설명이 있습니다. 자체 브랜드는 마트나 공구 체인이 자기 상표를 붙여 파는 상품을 말합니다. 매장 선반에 다른 이름이 붙어 있어도 속은 코메론이 만든 줄자일 수 있다는 얘기입니다.
코메론 줄자의 시작은 절연테이프였다
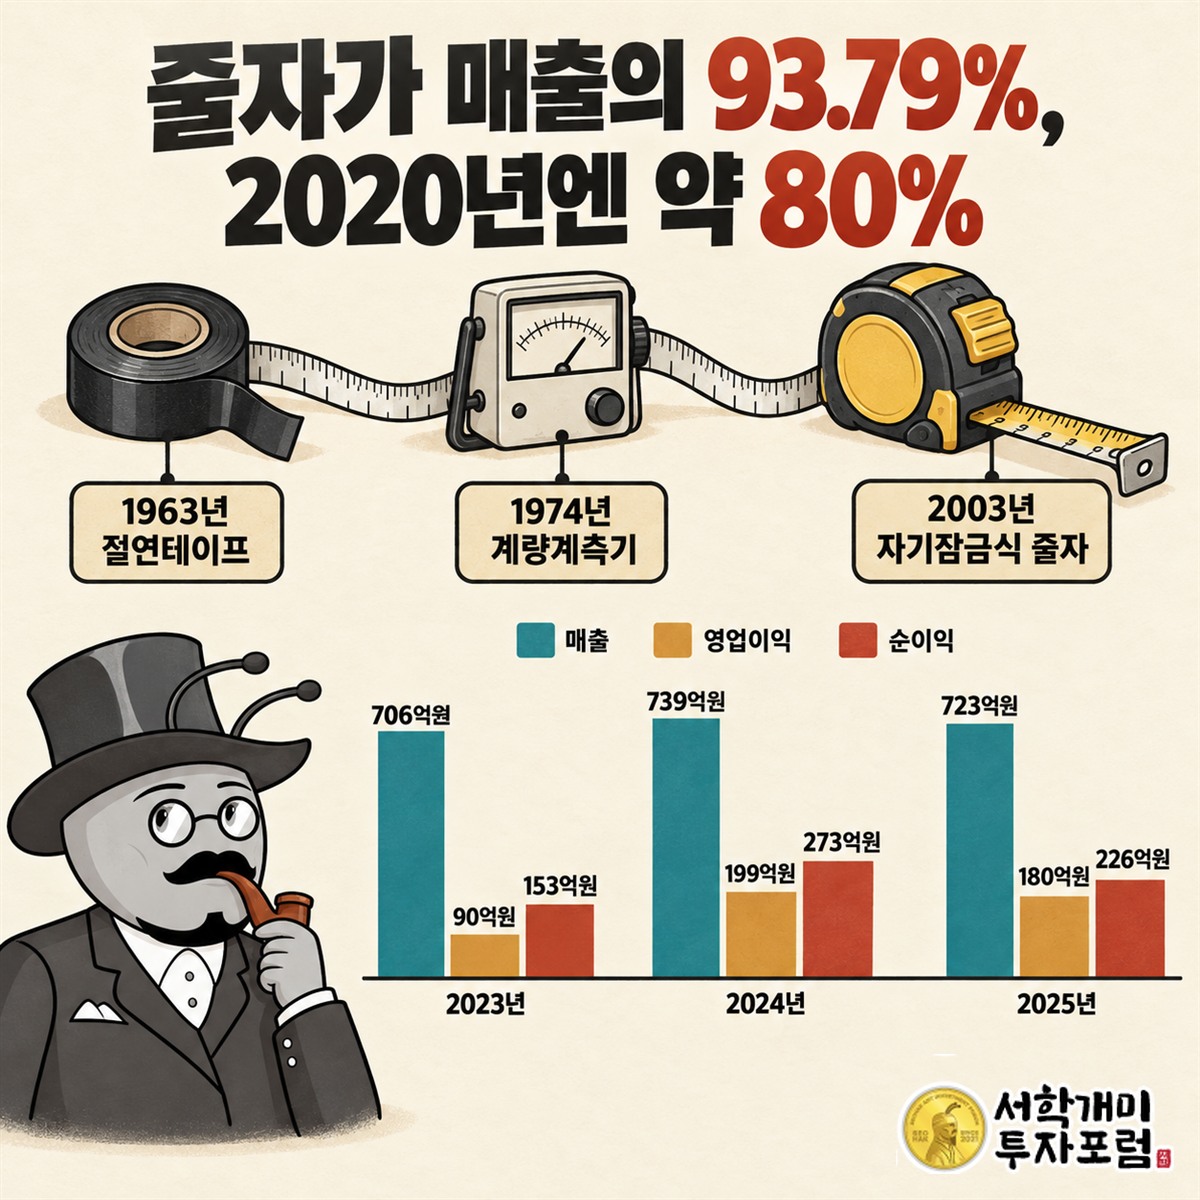
코메론의 출발은 줄자가 아니었습니다. 1963년 절연테이프를 만드는 회사로 문을 열었습니다. 전선 이음매를 감싸는 검은 테이프입니다. 1974년에 계량계측기 업종으로 옮겼습니다. 계량계측기는 길이나 무게처럼 무언가를 재는 도구를 통틀어 부르는 말입니다.
테이프를 감던 회사가 눈금 새긴 강철 띠를 감는 회사로 바뀐 뒤, 이 회사는 한 방향으로만 파고들었습니다. 회사 연혁 자료에는 2003년 자기잠금식 줄자를 세계 최초로 개발했다고 나옵니다. 보통 줄자는 손을 떼면 날이 몸통 안으로 빨려 들어갑니다. 자기잠금식은 당겨 놓은 길이에서 날이 멈춰 있고, 버튼을 눌러야 감깁니다. 혼자 일하는 기술자에게는 손 하나를 덜어 주는 차이입니다.
줄자 쏠림은 시간이 갈수록 더 짙어졌습니다. 2020년 기준 증권사 자료에서 줄자 비중은 약 80%였습니다. 지금은 93.79%로 표시됩니다. 톱과 공구 같은 다른 제품이 줄면서 생긴 변화입니다. 사업을 넓히는 대신 가장 잘하는 물건 하나에 회사를 맞춘 쪽으로 봐야 합니다.
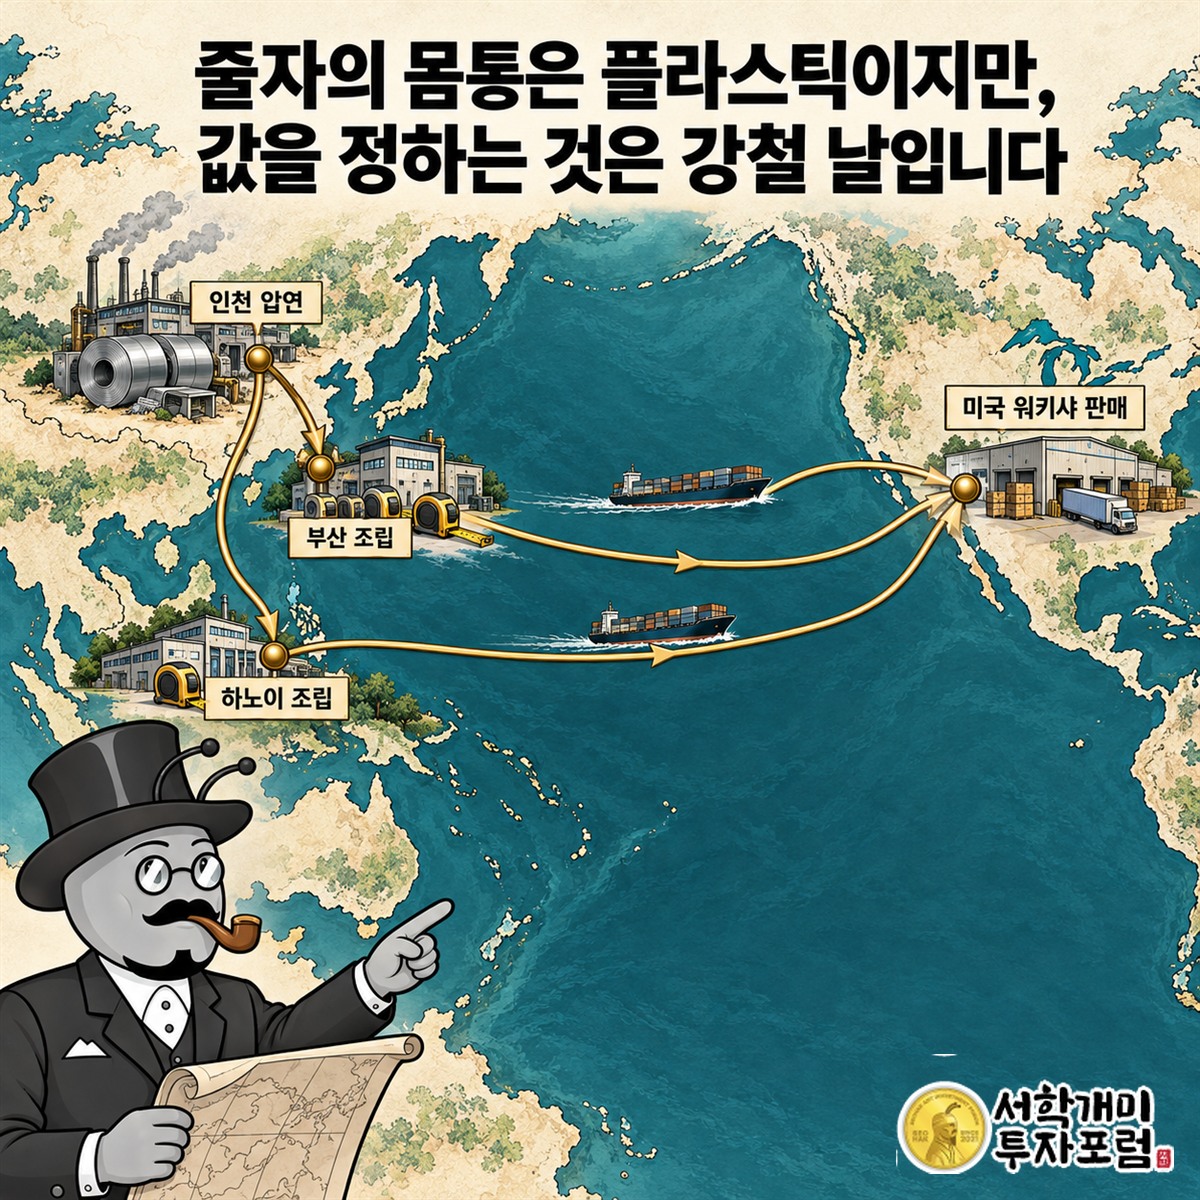
코메론 줄자는 인천에서 편 강철로 부산과 하노이에서 만든다
줄자의 몸통은 플라스틱이지만, 값을 정하는 것은 안에 감긴 얇은 강철 날입니다. 코메론은 이 날의 원재료를 인천 공장에서 직접 압연합니다. 압연은 쇠를 두 롤러 사이에 넣고 눌러 얇고 고르게 펴는 일입니다. 압연 매출이 1.98%로 작은 것은 이 공정이 밖에 팔려고 있는 것이 아니라 자기 줄자를 위해 있기 때문으로 읽어야 합니다.
조립은 두 곳에서 합니다. 오래된 부산 공장, 그리고 2021년 하노이에 새로 세운 베트남 공장입니다. 회사는 베트남 공장을 세운 이유로 원가 절감과 영업 경쟁력 강화를 들었습니다. 베트남 생산법인 KOMELON VINA가 이 공장을 맡습니다. 같은 줄자를 더 싸게 만들 수 있는 두 번째 생산 거점을 확보한 것입니다.
판매의 맨 끝에는 미국이 있습니다. 1997년 위스콘신주 워키샤에 세운 KOMELON USA가 미국 판매와 유통을 맡습니다. 수출 역사는 이보다 더 깁니다. 1993년 서울신문은 이 회사를 150여 종의 줄자를 80여 개국에 수출하는 업체로 소개했습니다. 인천에서 편 강철이 부산과 하노이를 거쳐 미국 매장 선반에 오르기까지, 30년 넘게 다듬어 온 길입니다.
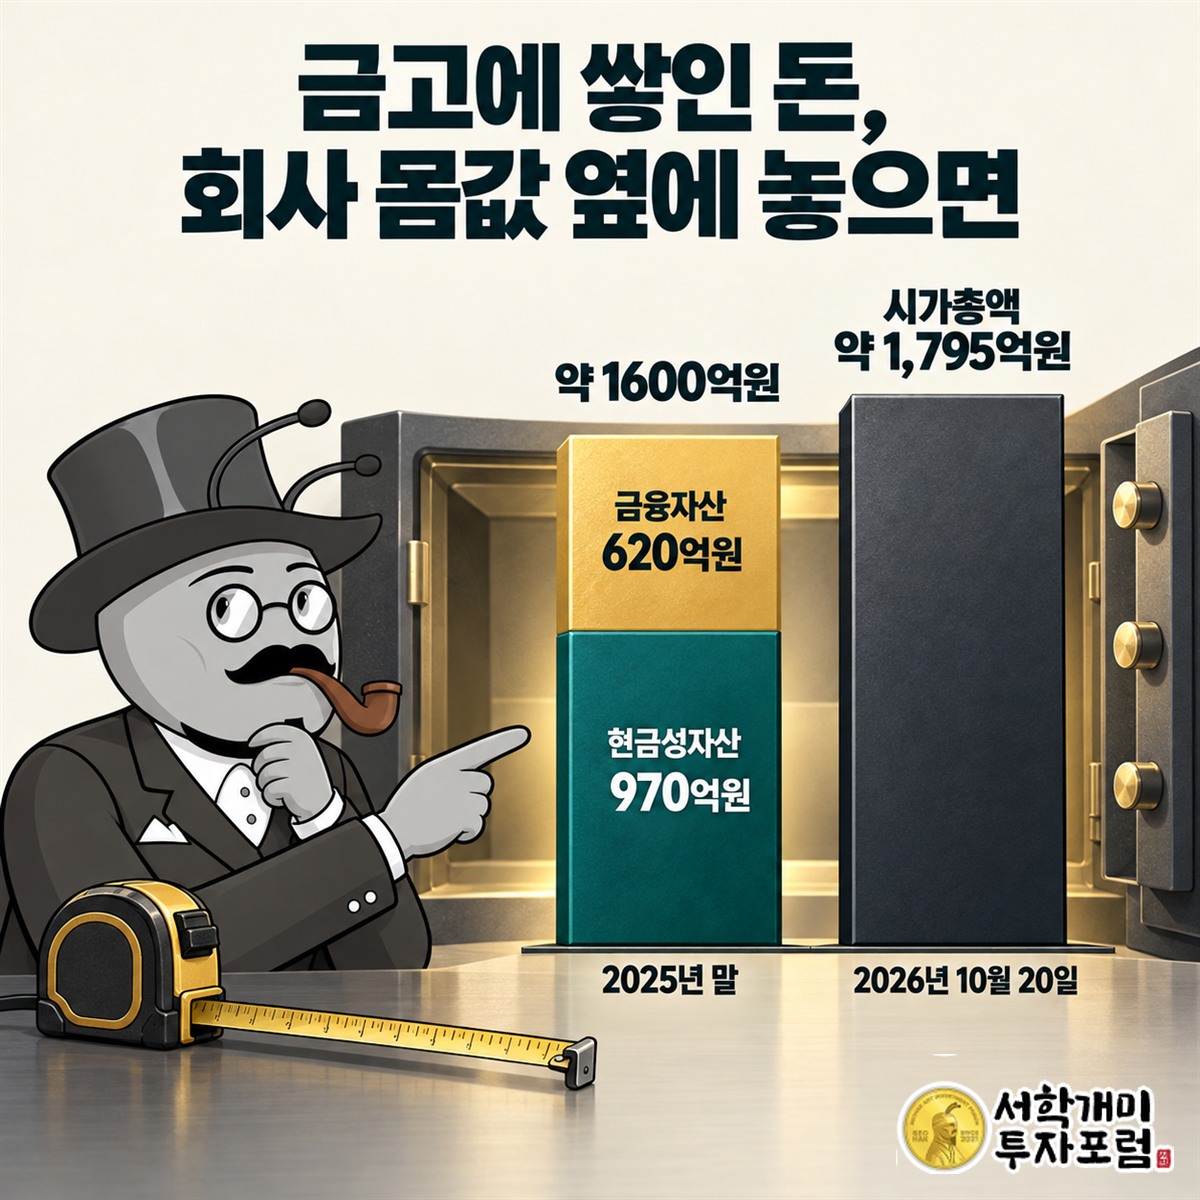
금고에 쌓인 1600억원, 회사 몸값 옆에 놓으면
딜사이트 보도에 따르면 2025년 말 코메론의 현금성자산과 단기금융상품은 970억원입니다. 여기에 당기손익-공정가치측정금융자산이 620억원 있습니다. 어려운 이름이지만, 주식이나 펀드처럼 그때그때 시세로 값을 매기는 금융상품을 말합니다. 둘을 합쳐 곧바로 현금으로 바꿀 수 있는 자산이 약 1600억원입니다.
이 돈을 회사 몸값과 견줘 보면 이 회사의 진짜 모습이 드러납니다. 2026년 10월 20일 기준 시가총액은 약 1,795억원입니다. 반세기 동안 줄자를 팔아 온 회사를 통째로 사는 값과, 그 회사 금고에 든 돈의 차이가 크지 않습니다. 시장이 매긴 코메론의 몸값 상당 부분이 공장과 브랜드가 아니라 쌓인 돈으로 설명된다는 얘기입니다.
실적에도 이 금고의 흔적이 남습니다. 최근 실적에서 코메론은 줄자 장사로 남긴 영업이익보다 최종 순이익이 더 컸습니다. 본업 밖에서 들어온 몫이 이익에 얹혔다는 뜻이고, 1600억원 규모의 금융자산을 가진 회사라면 낯선 모습이 아닙니다. 줄자가 돈을 벌고, 그 돈이 다시 돈을 버는 구조입니다.
코메론 주총, 찬성 49%에서 멈춘 펀드의 제안
돈이 쌓이면 묻는 사람이 생깁니다. 코메론에는 피보나치자산운용과 Federated Hermes 같은 행동주의 펀드가 들어와 있습니다. 행동주의 펀드는 회사 지분을 사들인 뒤 경영에 직접 목소리를 내는 펀드입니다. 이들이 묻는 것은 하나입니다. 금고 속 돈을 계속 쌓아 둘 것인가, 주주에게 돌려줄 것인가.
질문은 2026년 4월 정기 주총에서 표 대결로 번졌습니다. 피보나치자산운용이 차지호 사외이사 선임안을 올렸고, 이 안건은 부결됐습니다. 현장 의결권 기준 찬성률은 49%였습니다. 과반에 1%포인트 모자랐습니다. 2대 주주 소정이 사실상 캐스팅보트였다는 해석이 나왔습니다. 캐스팅보트는 양쪽 표가 팽팽할 때 승부를 가르는 한 표를 말합니다.
이 주총에는 승계라는 다른 문제도 얽혀 있습니다. 창업주 강동헌 회장의 지분은 34.79%, 아들 강남훈 이사의 지분은 0.43%입니다. 두 숫자 사이의 거리만큼 지분이 넘어가야 합니다. 딜사이트는 증여 방식이라면 증여세가 핵심 변수이고, 올봄 주가가 오르며 그 부담이 커졌다고 분석했습니다. 돈의 쓰임과 경영권의 대물림이 한 회사의 같은 주총장에 올라온 셈입니다.
줄자 회사가 돈을 돌려주는 방식, 자사주를 사서 없앤다
회사의 답은 주주환원이었습니다. 딜사이트에 따르면 코메론은 올해 3월 초 주주환원 강화 방침을 발표했습니다. 투자정보 사이트와 배당 정보 사이트는 2026년 3월과 6월, 9월에 100억 원 규모의 자기주식 취득 신탁계약 공시가 있었다고 정리합니다. 신탁계약은 증권사에 돈을 맡겨 정해진 기간 동안 회사 주식을 대신 사들이게 하는 방식입니다.
사들인 주식은 금고에 묵히지 않았습니다. 2026년 10월 6일 코메론은 이미 사 둔 자기주식 보통주 105만9676주를 소각하기로 결정했다고 공시했습니다. 금액으로 234억7182만원어치입니다. 발행주식 총수는 보통주 904만8000주로 기재됐습니다. 소각은 회사가 산 주식을 아예 없애는 일입니다. 주식 수가 줄면 남은 주주가 가진 한 주에 담긴 회사 몫이 커집니다.
배당도 오래 이어 온 일입니다. 코메론은 2001년 1월 상장한 뒤 배당을 끊지 않았습니다. 234억원 소각은 1600억원 금고에 비하면 한 부분이지만, 쌓아 두기만 하던 돈이 처음으로 크게 밖으로 흘러나온 사건입니다. 표 대결에서는 회사가 이겼지만, 펀드가 던진 질문에는 행동으로 답하고 있습니다.
코메론은 줄자를 파는 회사에서 돈을 돌려주는 회사로 넘어가는 중이다
코메론은 60년 넘게 한 가지 물건에 회사를 맞췄습니다. 절연테이프에서 줄자로, 줄자 안에서도 자기잠금식으로, 부산에서 하노이와 워키샤로 길을 넓혔습니다. 그렇게 남긴 돈이 회사 몸값에 버금가는 금고가 됐고, 그 금고가 올해 주주총회의 주인공이 됐습니다.
이제 이 회사를 읽는 질문은 줄자를 얼마나 더 파느냐가 아니라, 쌓아 둔 돈을 어떻게 돌려주느냐입니다. 줄자는 남의 길이를 재는 도구입니다. 올해 코메론은 처음으로 자기 금고의 크기를 주주들 앞에서 재고 있습니다.
출처: 금융감독원 전자공시(DART) 코메론 공시 및 네이버 금융 재무 정보, 코메론 회사 연혁 자료, stockhub 기업개요·사업부문(2026-10-21), 증권사 자료(2020년 기준), stockhub 기업개요(2026-10-21), 서울신문(1993-01-15), 딜사이트(2026-04-15·2026-04-28), Investing.com 한국 종목 개요(2026-10-20), 딜사이트(2026-04-28·2026-10-06), etfshopping·Investing.com 한국 배당·공시 정리
코메론 앤트가드 시그널 — 진입·손절·목표가
코메론 · 앤트가드 시그널
기준가 20,700원 (2026년 10월 30일 종가)
진입 21,160원 (기준가 대비 +2.22%)
손절 19,400원 (기준가 대비 -6.28%)
목표1 23,400원 (기준가 대비 +13.04%)
목표2 25,640원 (기준가 대비 +23.86%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -1,760원 (-8.32%) | — |
| 목표1까지 보상 | +2,240원 (+10.59%) | 1.27 대 1 |
| 목표2까지 보상 | +4,480원 (+21.17%) | 2.55 대 1 |
신호 산출 기준일은 2026년 10월 30일 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 11월 2일 확인). 한국거래소의 관리종목·투자경고·단기과열 지정 여부와 전자공시(DART)의 감사의견·불성실공시 이력을 확인했습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 투자 전 전자공시(DART)에서 직접 확인하시기 바랍니다.
#앤트가드 #코메론 #049430 #한국주식 #종목분석 #공시읽는법 #서학개미 #금융공학시그널