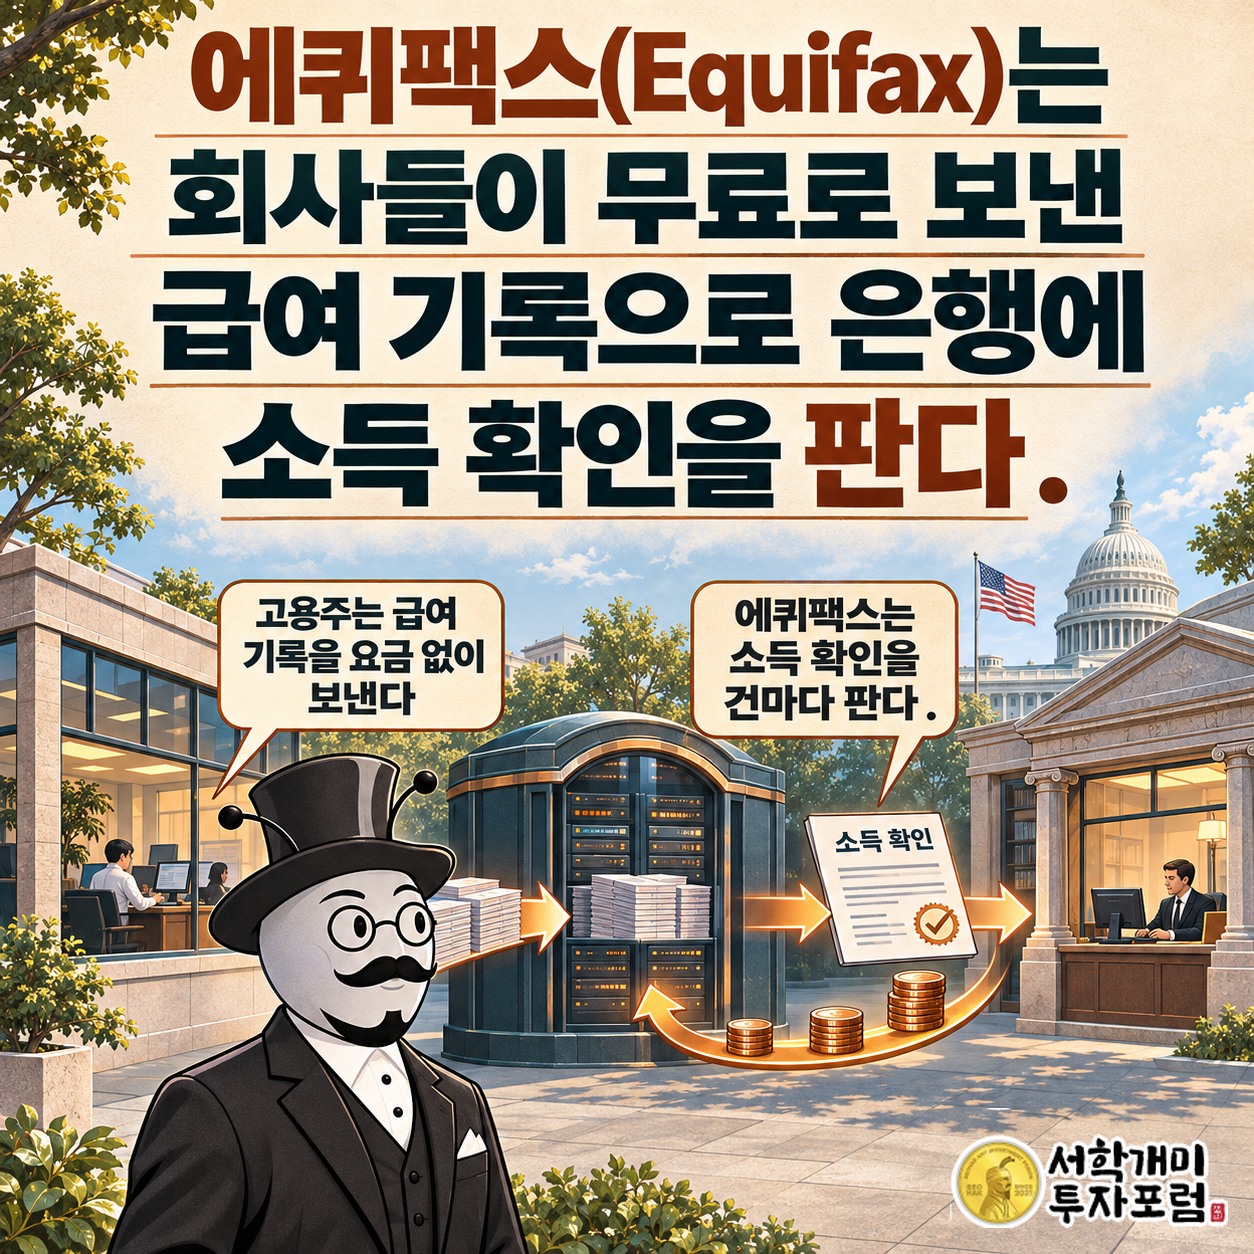
에퀴팩스(Equifax)는 회사들이 무료로 보낸 급여 기록으로 은행에 소득 확인을 판다
은행에서 주택대출을 신청하면 심사 담당자는 두 가지를 묻습니다. 이 사람이 빚을 잘 갚아 왔는지, 지금 정말 그 회사에 다니며 그만큼 버는지입니다. 미국에서는 이 두 질문에 답을 대 주는 회사가 따로 있습니다. 에퀴팩스(Equifax, EFX)입니다.
이 회사가 다른 정보 회사와 갈리는 지점은 원료를 얻는 방식입니다. 고용주들이 급여 시스템에서 직원의 고용·소득 기록을 보내고, 에퀴팩스는 고용주 회사들이 무료로 보낸 급여 기록으로 은행·대출사의 소득 확인 요청을 대신 처리해 돈을 받습니다. 2025년 연차보고서(10-K)에 따르면 고용주의 데이터 등록에는 일반적으로 요금을 매기지 않습니다.
그래서 에퀴팩스는 정보를 사 모으는 회사로 보면 틀립니다. 심사가 한 번 돌 때마다 요금을 받는 통행료 징수소에 가깝습니다. 2026년 10월에 잇달아 내놓은 상품 세 개도 같은 방향입니다. 대출 한 건이 지나가는 길목에 요금을 받을 문을 더 다는 일입니다.
투자 참고용 글입니다. 작성 기준일은 2026년 11월 9일이며, 앤트가드 시그널 가격(2026년 11월 6일 미국 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
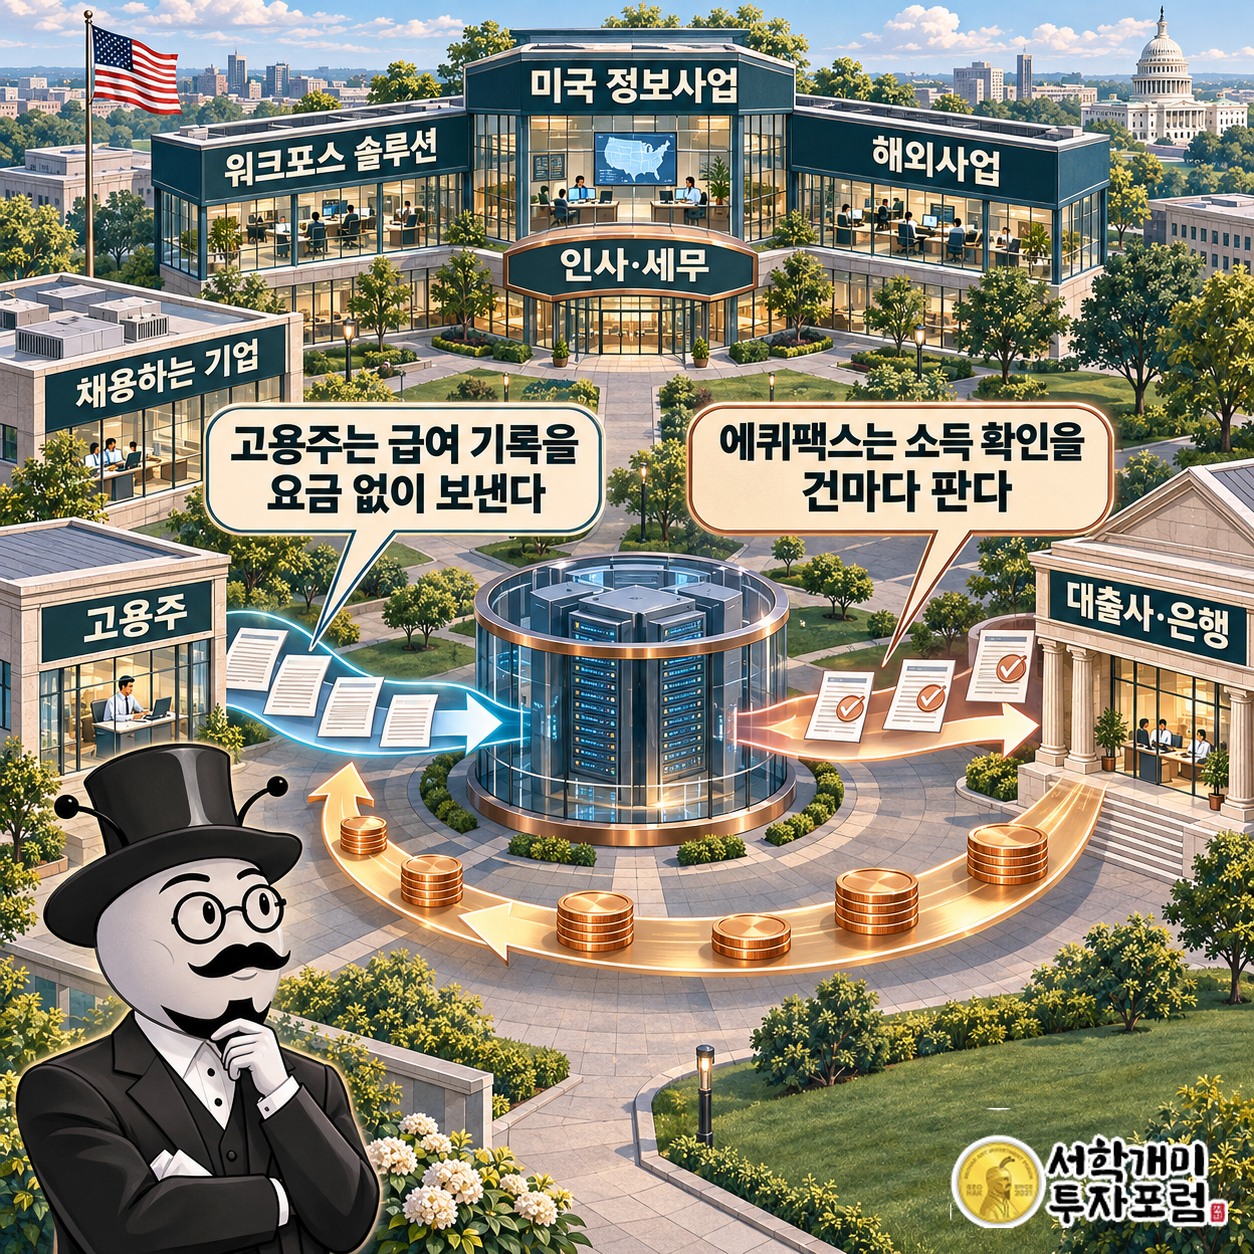
에퀴팩스(Equifax)의 사업은 세 갈래입니다. 고용·소득 확인을 맡는 워크포스 솔루션(Workforce Solutions), 미국 신용정보를 다루는 미국 정보사업(USIS), 그리고 해외사업입니다. 이 밖에 기업의 인사·세무 업무를 돕는 일도 합니다. 고객은 대출사·은행·채용하는 기업처럼 사람을 심사해야 하는 쪽입니다.
돈은 주로 건별로 들어옵니다. 고용·소득 확인은 확인 한 번마다 받는 거래 요금과 정기 구독료로 법니다. 미국 신용정보도 대출사가 신용 이력을 조회할 때마다 돈이 들어오는 구조가 중심입니다. 금융회사의 마케팅을 돕는 일은 프로젝트나 구독 방식으로 받습니다.
파는 길은 두 가지입니다. 직접 영업하고, 정보를 되파는 재판매사도 씁니다. 2025년 해외 고객 비중은 회사 공시 표기로 23%입니다. 고객의 4분의 3 이상이 미국에 있고, 그 고객들이 심사를 몇 번 하느냐에 이 회사의 매출이 달려 있습니다.
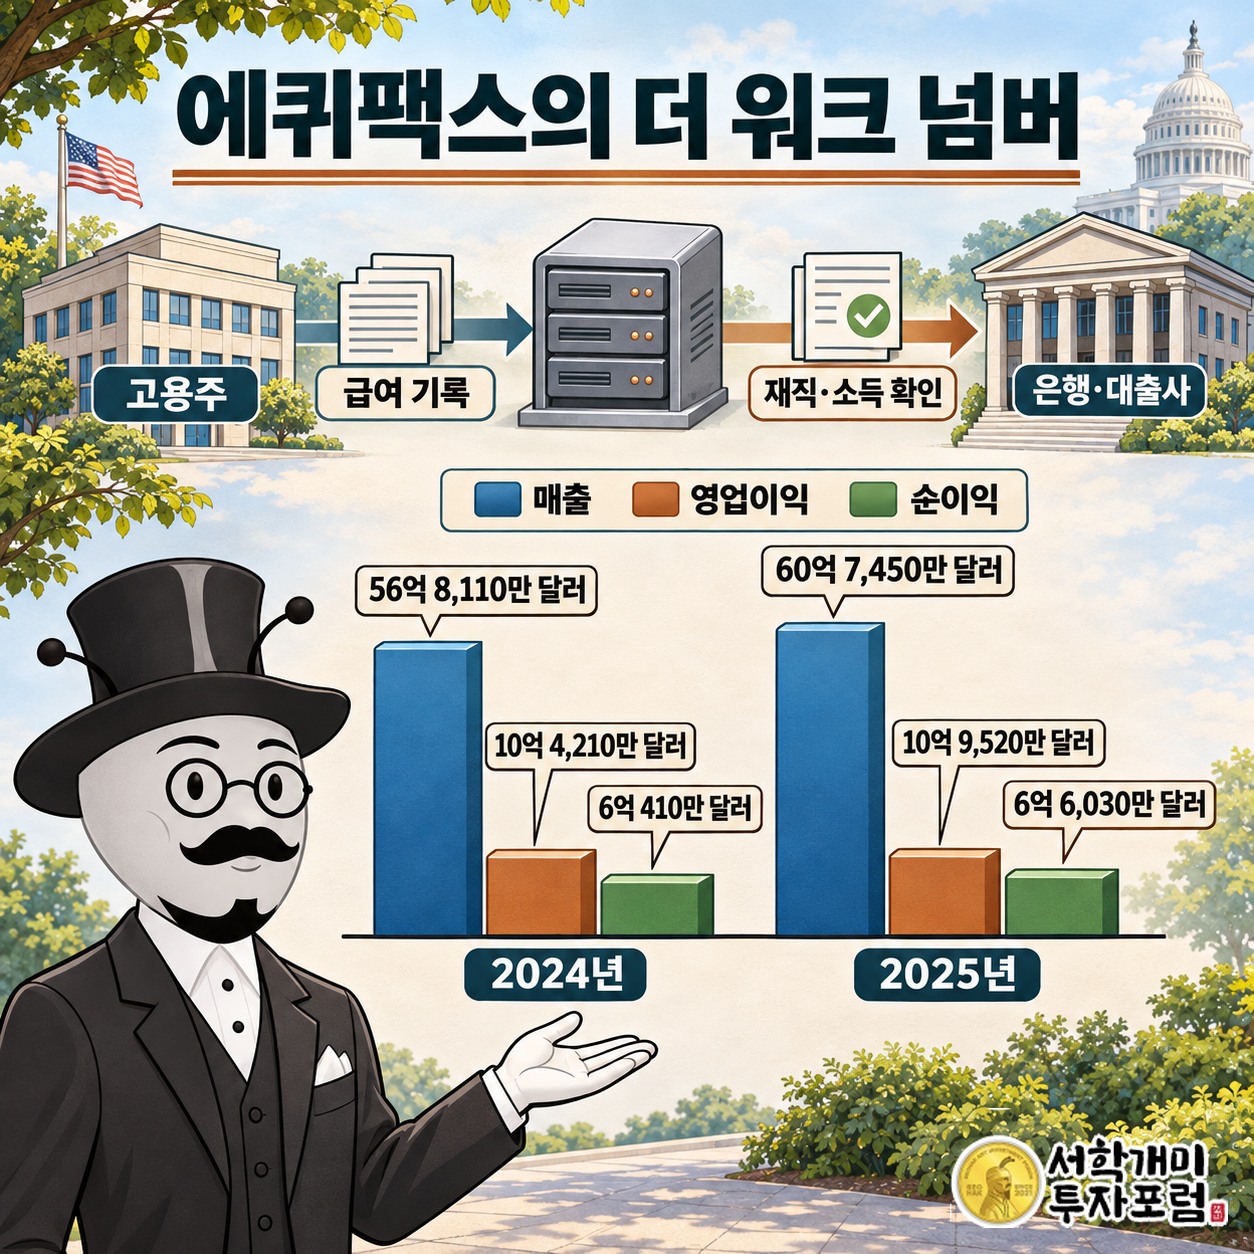
에퀴팩스의 더 워크 넘버, 고용주는 왜 급여 기록을 그냥 줄까
에퀴팩스의 고용·소득 확인 서비스 이름은 더 워크 넘버(The Work Number)입니다. 이 서비스에서 고용주는 손님이 아니라 정보 공급자입니다. 급여 시스템에서 직원 데이터를 보내면 고용주가 할 일은 끝납니다. 그다음부터 은행·대출사·다른 회사가 이 사람이 정말 여기 다니는지, 얼마를 버는지 물어 오면 에퀴팩스가 대신 답합니다.
고용주 쪽 계산은 간단합니다. 직원이 대출을 받거나 이직할 때마다 인사팀이 재직·소득 확인서를 써 주는 일은 돈이 안 되는 잡무입니다. 이 일을 에퀴팩스에 넘기면 행정 부담이 줄어듭니다. 데이터 등록에 요금이 붙지 않아도 고용주는 남는 장사를 합니다.
에퀴팩스 쪽에서 보면 무료로 받은 급여 기록이 곧 상품의 원료입니다. 정보는 요금 없이 들어오고, 확인은 건마다 팔립니다. 고용주가 많이 들어올수록 확인할 수 있는 사람이 늘고, 확인할 수 있는 사람이 많을수록 대출사는 이 서비스를 더 찾습니다. 이 순환이 에퀴팩스를 지키는 가장 단단한 벽입니다.
투자자에게 달라지는 것은 숫자를 읽는 법입니다. 이 사업의 매출은 고용주 수보다 확인 요청 수에 더 크게 흔들립니다. 주택대출이나 채용이 줄면 확인 요청도 함께 줄어드는 구조이기 때문입니다.
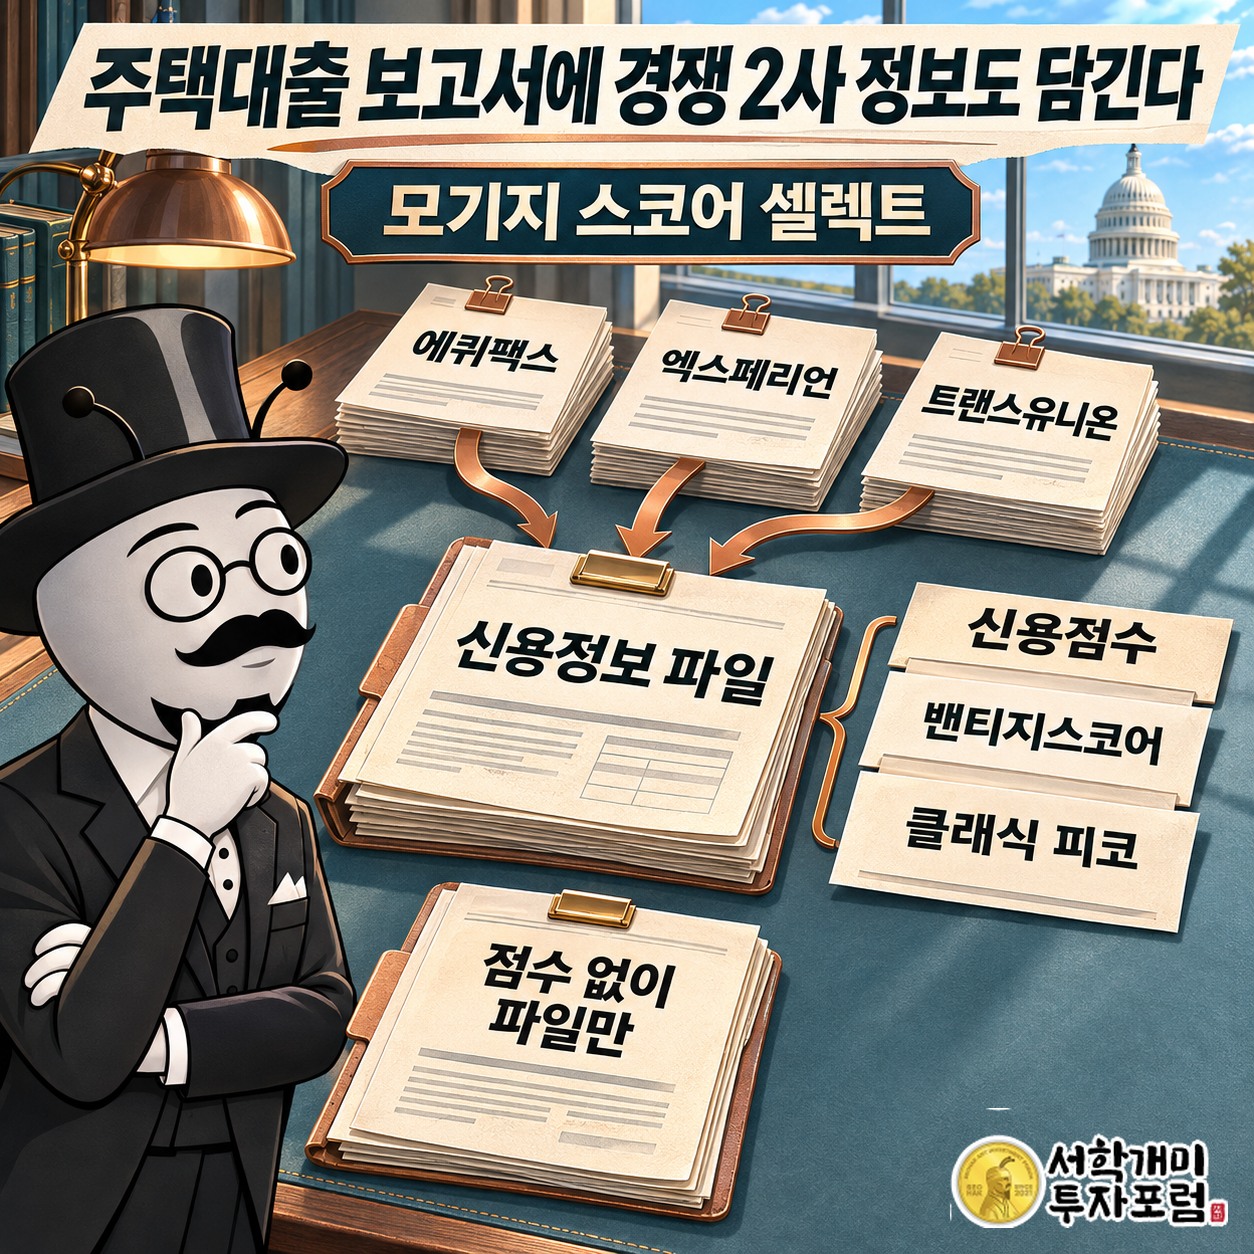
주택대출 한 건에 붙는 요금, 신용점수까지 고르게 했다
미국 주택대출 심사에는 신용정보 회사 세 곳이 함께 등장합니다. 에퀴팩스, 엑스페리언(Experian), 트랜스유니온(TransUnion)입니다. 에퀴팩스의 주택대출용 통합 보고서는 이 세 회사의 정보를 하나로 합칩니다. 경쟁사의 정보도 에퀴팩스가 파는 상품의 재료가 됩니다.
2026년 10월 8일 내놓은 모기지 스코어 셀렉트(Mortgage Score Select)는 여기서 한 걸음 더 나갑니다. 신용정보 파일과 신용점수를 따로 떼어, 대출사가 파일에 붙일 점수를 고르거나 점수 없이 파일만 조회할 수 있게 했습니다. 선택지에는 밴티지스코어 4.0(VantageScore 4.0)과 클래식 피코(Classic FICO) 등이 있습니다. 둘 다 신용 이력을 숫자 하나로 매기는 방식인데, 계산법이 서로 다릅니다.
조건도 눈여겨볼 만합니다. 같은 파일을 24시간 이내에 다시 조회하면 $1이고, 고른 신용점수 비용은 따로 냅니다. 정보 파일과 점수에 각각 값이 붙는 구조입니다. 대출사는 필요한 것만 골라 사고, 에퀴팩스는 파일 조회라는 기본 요금을 지킵니다.
같은 날 에퀴팩스는 주택대출 업계에서 밴티지스코어 4.0 사용이 빨라지고 있다고 발표하며 고객 사례로 어메리세이브 모기지(AmeriSave Mortgage Corporation)를 들었습니다. 어떤 점수가 이기든 점수는 에퀴팩스의 파일 위에 얹혀 팔립니다. 점수 경쟁에서 누가 이기는지보다 조회가 몇 건 일어나는지가 이 회사에 더 중요합니다.
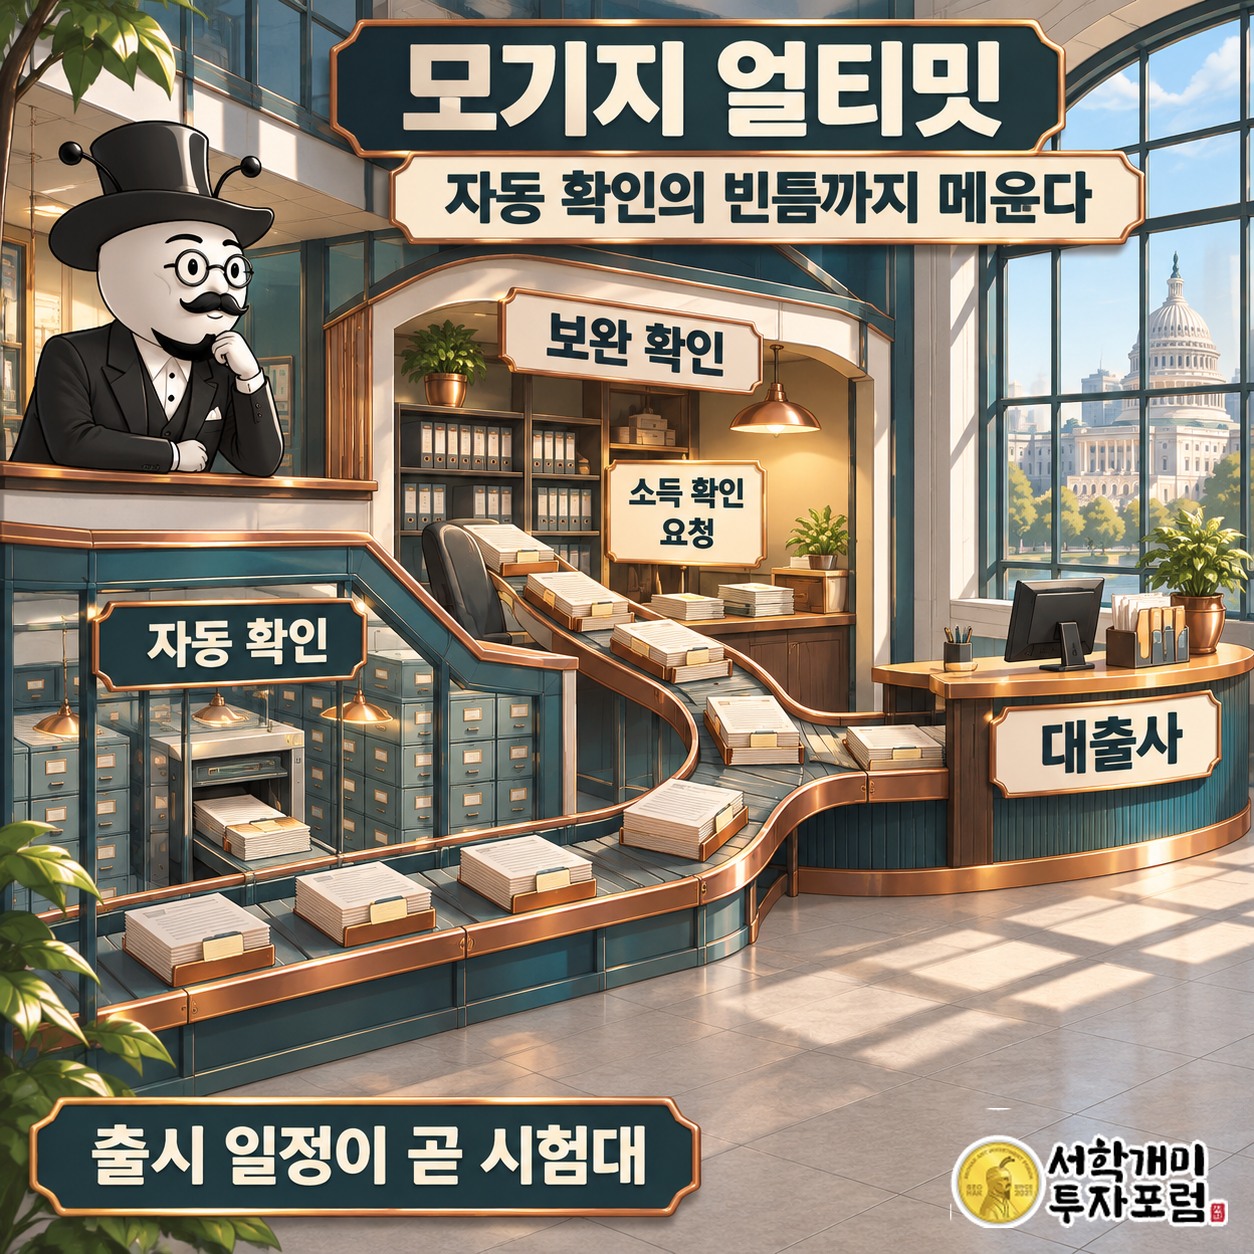
소득 확인 요청 95% 처리, 자동 확인의 빈틈까지 메운다
10월 13일에는 모기지 얼티밋(Mortgage Ultimate)이 이어졌습니다. 급여 기록으로 바로 답하는 자동 확인과, 자동으로 답이 안 나오는 사람을 따로 확인하는 보완 확인을 한 상품으로 묶었습니다. 회사는 초기 소득 확인 요청의 95%를 처리한다는 숫자를 내놓았습니다.
이 상품이 겨냥하는 것은 대출사의 번거로움입니다. 자동 확인에서 빠진 신청자가 있으면 대출사는 다른 업체를 찾거나 서류를 직접 받아야 합니다. 그 빈틈까지 에퀴팩스가 맡으면 대출사는 한 곳에서 일을 끝냅니다. 확인 한 건이 다른 회사로 새 나가지 않게 막는 장치입니다.
95%는 회사가 제시한 처리율입니다. 실제로 쓸 수 있는 시점은 2027년 초로 예고돼 있습니다. 지금 매출에 보탬이 되는 상품은 아직 아니고, 성적표는 2027년 이후 실적에서 나옵니다.
그래서 출시 일정이 곧 시험대입니다. 2027년 초라는 약속이 미뤄지거나, 출시 뒤에도 대출사가 기존 확인 방식에 머문다면 이 상품이 가져올 몫은 줄어듭니다.
통장 거래 내역까지, 마스터카드와 넓힌 현금 흐름 분석
10월 16일 발표는 결이 조금 다릅니다. 에퀴팩스는 마스터카드 오픈 파이낸스(Mastercard Open Finance)와 협력을 넓혀, 소비자가 동의한 은행 거래 분석을 신용정보와 함께 제공한다고 밝혔습니다. 오픈 파이낸스는 소비자가 허락하면 은행 계좌 정보를 다른 금융회사가 볼 수 있게 하는 방식입니다.
에퀴팩스 고객이 새로 쓸 수 있게 된 것은 세 가지입니다. 돈이 들어오고 나가는 흐름을 보는 현금 흐름 분석, 돈을 제때 낼 수 있을지 매긴 지급 위험 점수, 그리고 거래 내역 보고서입니다.
신용 이력은 과거에 빚을 어떻게 갚았는지를 보여 줍니다. 통장 거래는 지금 돈이 어떻게 도는지를 보여 줍니다. 대출 이력이 짧은 사람일수록 신용 이력만으로는 심사가 어렵습니다. 통장 기록이 붙으면 그런 사람도 심사할 근거가 생깁니다.
에퀴팩스에게 이 협력은 팔 수 있는 기록의 폭을 넓히는 일입니다. 신용 파일, 급여 기록에 이어 은행 거래까지, 한 사람을 심사할 때 필요한 기록을 한 회사가 더 많이 쥐게 됩니다. 심사 한 번에 붙는 상품이 늘어날수록 거래 한 건에서 받는 돈도 커질 수 있습니다.
에퀴팩스, 멕시코의 시르쿨로 데 크레디토를 산다
미국 밖에서는 사는 쪽으로 움직였습니다. 2026년 7월 7일 에퀴팩스는 멕시코의 시르쿨로 데 크레디토(Círculo de Crédito)를 인수하는 확정계약을 발표했습니다. 10월 20일 3분기 발표에서도 규제 승인 등을 거쳐 4분기에 거래를 끝낼 것으로 내다봤습니다. 이 거래에서 사는 쪽은 에퀴팩스입니다.
이 인수는 2025년 해외 고객 비중 23%와 나란히 놓고 볼 때 무게가 드러납니다. 에퀴팩스의 고객은 아직 대부분 미국에 있습니다. 멕시코 회사를 품으면 해외 고객을 늘릴 발판이 생기고, 미국에서 다듬은 조회 거래 방식을 다른 나라 대출 시장에서도 돌려 볼 수 있습니다.
거래가 끝나는 시점은 이 회사의 다음 숫자와 어긋날 수 있는 지점입니다. 규제 승인이 늦어지면 4분기 완료 예상은 뒤로 밀립니다. 예정대로 끝나면 다음 분기부터 해외사업의 숫자가 달라 보이기 시작합니다.
에퀴팩스는 신용정보 회사라는 이름보다 심사의 길목에서 요금을 받는 회사로 읽어야 합니다. 원료는 고용주가 요금 없이 보내 주고, 대출사는 확인 한 건마다 돈을 냅니다. 이 구조는 공시에 적혀 있는 사실입니다.
10월에 나온 세 상품과 멕시코 인수가 얼마를 더 벌어 줄지는 아직 숫자로 나온 것이 없습니다. 모기지 얼티밋은 2027년 초, 시르쿨로 인수는 4분기 완료가 회사가 내건 일정입니다. 일정이 지켜지는지, 주택대출과 채용 심사 건수가 받쳐 주는지가 이 회사의 다음 성적을 가릅니다.
대출 서류 한 장 없이 확인됐다는 답이 돌아오는 순간마다, 그 뒤에서 누군가는 요금을 받고 있습니다.
출처: 미국 증권거래위원회(SEC) 전자공시 Equifax FY2025 연간보고서(10-K), Equifax 2025년 Form 10-K(SEC 제출, 2026-02-19), Equifax 공식 발표(2026-10-08), Equifax 2025년 Form 10-K(2026-02-19), Equifax 공식 발표(2026-10-13), Equifax 공식 발표(2026-10-16), Equifax 공식 발표(2026-07-07), Equifax 3분기 발표(2026-10-20)
Equifax 앤트가드 시그널 — 진입·손절·목표가
Equifax · 앤트가드 시그널
기준가 189.59달러 (2026년 11월 6일 미국 종가)
진입 190.09달러 (기준가 대비 +0.26%)
손절 176.57달러 (기준가 대비 -6.87%)
목표1 197.50달러 (기준가 대비 +4.17%)
목표2 204.91달러 (기준가 대비 +8.08%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -13.52달러 (-7.11%) | — |
| 목표1까지 보상 | +7.41달러 (+3.90%) | 0.55 대 1 |
| 목표2까지 보상 | +14.82달러 (+7.80%) | 1.10 대 1 |
신호 산출 기준일은 2026년 11월 6일 미국 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 11월 9일 확인). 미국 상장사에는 한국의 관리종목·투자경고 지정 제도가 없어 SEC 공시로 확인했으며, 최근 1년 8-K에서 회계 재작성(4.02)·감사인 교체(4.01) 항목은 확인되지 않았습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 괄호의 원화는 읽기 편하시라고 붙인 어림값이며 환율에 따라 달라집니다. 투자 전 SEC 전자공시에서 직접 확인하시기 바랍니다.
#앤트가드 #Equifax #EFX #미국주식 #종목분석 #공시읽는법 #서학개미 #금융공학시그널