
디케이락이 석유 배관에서 다진 피팅 기술, 비행기에 들어가면 단가가 10~20배
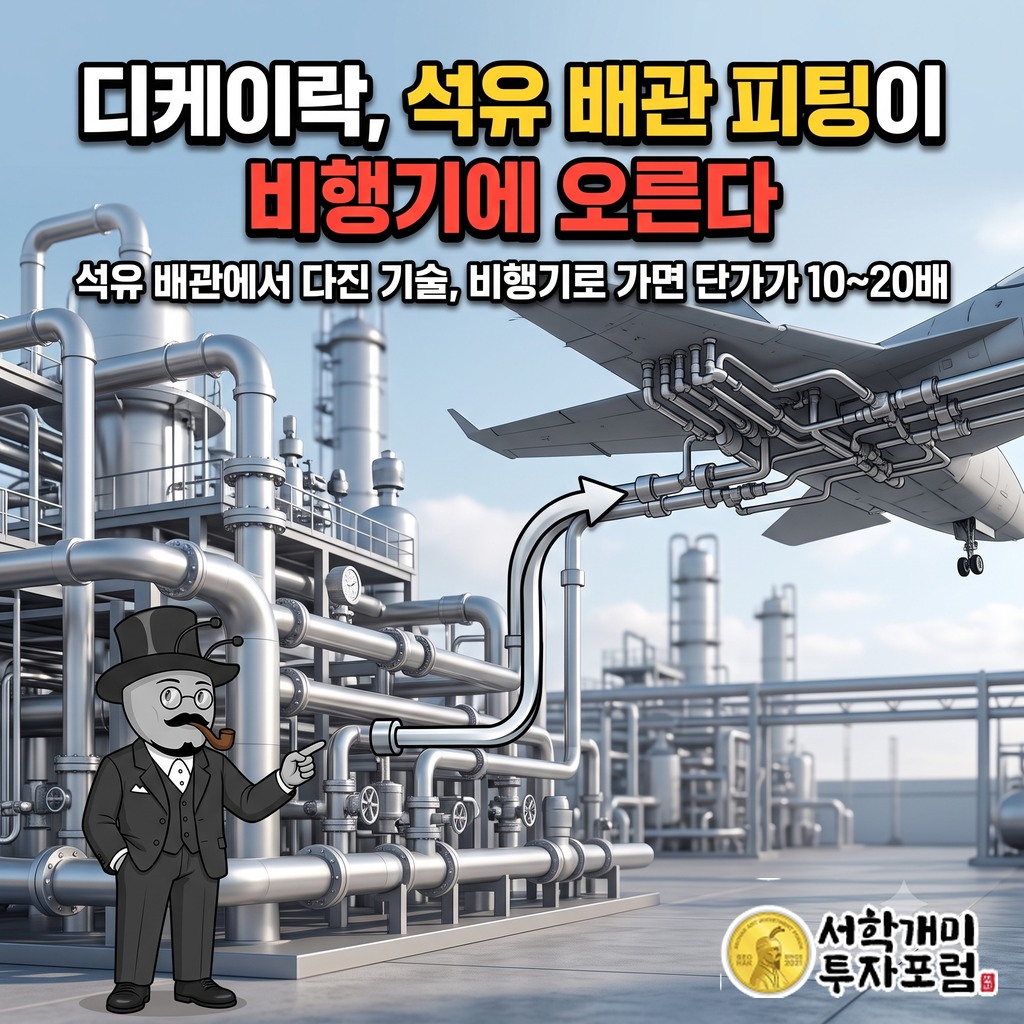
정유 공장 배관에 박히는 손가락 굵기의 쇠 이음매 하나. 같은 모양의 부품이 비행기 유압 배관으로 가면 단가가 10~20배가 됩니다(신한투자증권, 2025-09-17). 경남 김해의 디케이락(105740)은 40년 가까이 앞쪽 시장, 곧 석유와 가스 설비에서 돈을 벌어 왔습니다. 그런데 이 회사가 요즘 가장 공을 들이는 고객은 정유사가 아니라 전투기를 만드는 회사입니다.
디케이락은 새 사업으로 갈아타는 회사가 아닙니다. 석유 배관에서 다진 기술을 그대로 들고, 값을 훨씬 더 쳐주는 고객을 찾아가는 회사입니다. 그 문을 연 것은 2022년에 딴 항공 인증 하나와 한국형 전투기 한 기종이었습니다. 그리고 그 길 중간에 반도체 공장이라는 정거장이 하나 더 있습니다.
투자 참고용 글입니다. 작성 기준일은 2026년 10월 15일이며, 앤트가드 시그널 가격(2026년 10월 14일 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
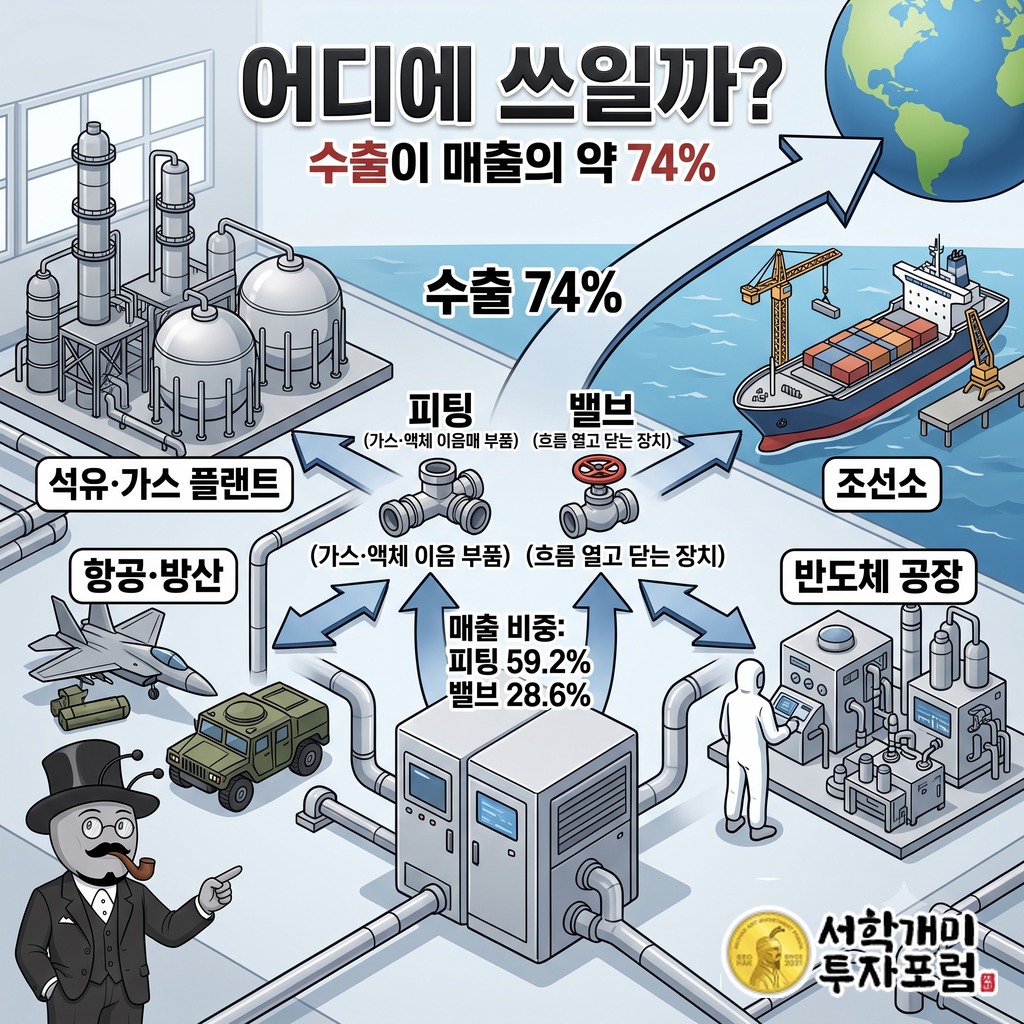
디케이락이 만드는 것은 두 가지입니다. 피팅은 가스나 액체가 흐르는 가는 배관을 서로 이어 주는 이음 부품이고, 밸브는 그 흐름을 열고 닫는 장치입니다. 앞에 붙는 「계장용」은 공장의 압력·온도·흐름을 재는 계기에 연결되는 가는 관에 쓴다는 말입니다. 위키백과 기준으로 매출의 59.2%가 피팅, 28.6%가 밸브에서 나옵니다. 디케이락 매출의 대부분이 이 작은 이음매에서 나오는 구조입니다.
사는 쪽은 큰 설비를 짓는 곳입니다. 석유·가스 플랜트, 바다 위 해양플랜트, 조선소, 천연가스 차량 충전 설비가 오래된 고객입니다. 최근에는 반도체 공장과 항공·방산 업체가 더해졌습니다. 이 회사는 설비를 발주하는 회사 아래에서 부품을 대는 공급자입니다. 계장용 피팅·밸브는 해외 대형 브랜드가 오래 지켜 온 시장인데, 디케이락은 그 안에서 국산 대안으로 커 왔습니다.
그래서 돈의 대부분이 바다 건너에서 들어옵니다. 2025년 수출은 전체 매출의 약 74%였고(뉴시스), 주력 시장은 미주·유럽·중동입니다(파이낸셜뉴스). 열 개를 팔면 일곱 개 넘게 바다를 건너갑니다. 김해 주촌면 공장에서 깎은 부품이 미국 정유 공장과 중동 플랜트로 나가는 회사입니다.
디케이락 매출의 55%는 아직 석유와 가스에서 나온다
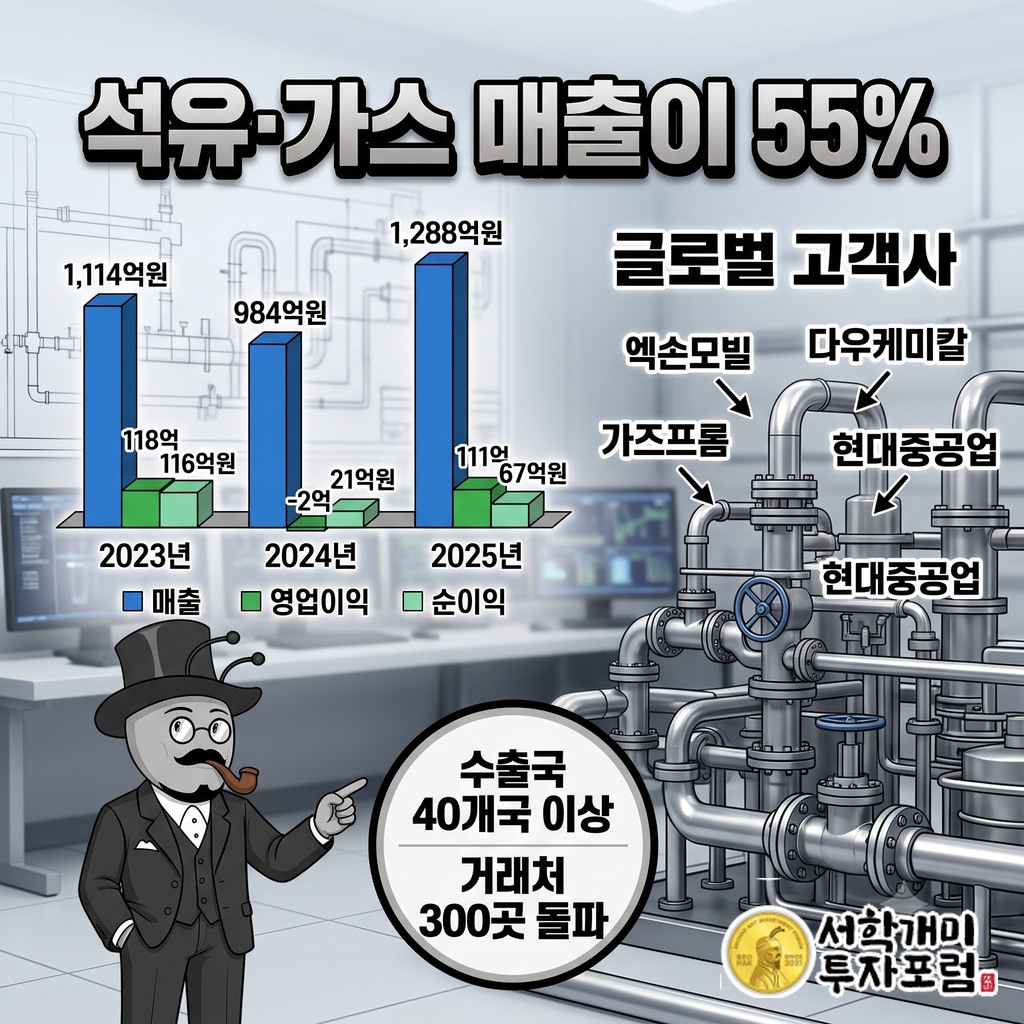
디케이락이 지금 버는 돈의 중심은 여전히 석유와 가스입니다. KB증권은 2025년 12월 보고서에서 매출의 약 55%가 석유가스 부문에서 나온다고 적었습니다. 정유 공장, 가스 처리 시설, 해양플랜트처럼 압력이 높은 유체가 흐르는 곳마다 이음 부품이 줄줄이 박힙니다. 하나가 새면 공장 전체를 세워야 합니다. 그래서 발주처는 값보다 새지 않았다는 이력을 먼저 봅니다.
그 이력을 사 간 이름이 엑손모빌, 다우케미칼, 가즈프롬입니다. 미국 최대 석유 회사, 미국 화학 대기업, 러시아 국영 가스 회사가 같은 김해 공장의 고객 명단에 함께 올라 있습니다. 국내에서는 현대중공업이 배와 해양 설비에 이 회사 부품을 씁니다. 거래처가 300곳을 넘고 수출국이 40개국을 넘는다는 보도는, 고객 하나가 흔들려도 회사 전체가 흔들리지 않는 구조를 보여 줍니다.
2025년 7월 3일 공시된 계약 하나가 이 시장의 크기를 보여 줍니다. 미국 누드라릭스(Nudraulix)와 맺은 100억원 규모의 피팅·밸브 공급계약입니다. 이 한 건이 전년 한 해 매출의 10.1%에 이릅니다. 1년 매출을 열 조각으로 나누면 그중 한 조각을 한 고객이 한 번에 가져간 것입니다. 납품처는 북미의 오일·가스·정유 플랜트, 그리고 CNG(압축천연가스) 차량에 연료를 넣는 충전 설비입니다.
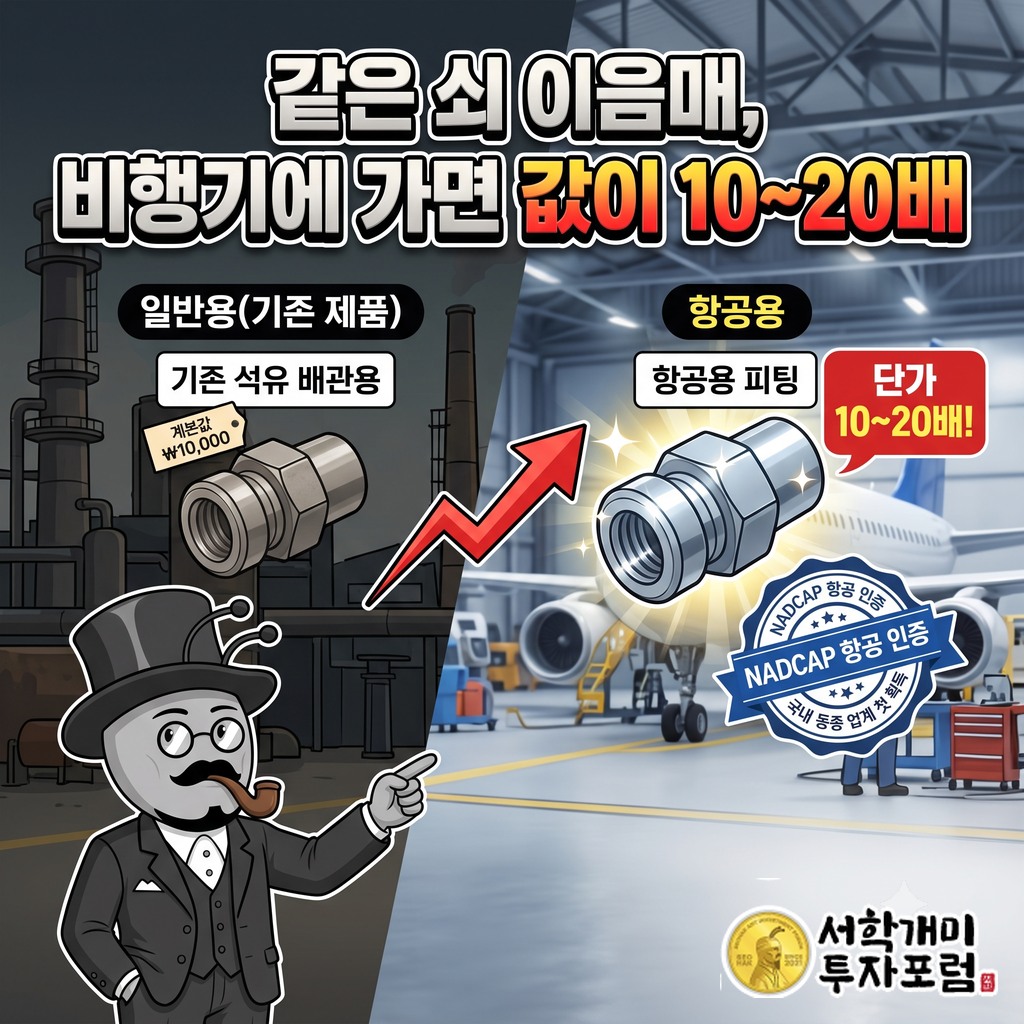
같은 쇠 이음매, 비행기에 들어가면 값이 10~20배
디케이락이 노리는 새 시장은 비행기입니다. 신한투자증권 이지한 연구원은 항공용 피팅의 단가가 기존 제품보다 10~20배 높다고 설명했습니다. 생김새는 비슷한 쇠 이음매입니다. 하지만 하늘 위에서는 고장 난 부품을 바로 갈아 끼울 정비팀이 없습니다. 같은 크기의 부품이라도 요구하는 정밀도와 검증 서류가 전혀 다르고, 그 차이가 값으로 붙습니다.
이 문턱을 넘게 해 준 것이 NADCAP 인증입니다. 항공기 부품을 만드는 특수 공정을 항공업계가 공동으로 심사해 내주는 품질 인증입니다. 디케이락은 2022년 국내 동종 업계에서 처음으로 이 인증을 땄습니다. KB증권은 이 덕분에 국내에서 항공·방산용 피팅을 만드는 업체가 사실상 디케이락 하나라고 봤습니다. 인증서 한 장이 경쟁자 수를 하나로 줄여 놓은 것입니다.
이 회사의 급소는 여기입니다. 새 기술을 사 온 것이 아닙니다. 석유 플랜트 배관에서 40년 가까이 다진 정밀 가공과 높은 압력을 견디는 기술이 항공기 유압 배관으로 그대로 옮겨 갑니다. 비행기의 바퀴와 날개를 움직이는 힘도 결국 가는 관 속을 흐르는 기름의 압력입니다. 이 전환은 사업을 갈아타는 일이 아니라 같은 공장의 몸값을 다시 매기는 일입니다.
더벨(2025-12-09)에 따르면 항공·방산 매출은 아직 작고, 회사는 5년 안에 이 비중을 15% 이상으로 키우는 것을 목표로 잡았습니다. 석유가스 55%와 나란히 놓으면 작은 숫자 같습니다. 그런데 단가가 10~20배인 제품이라면 같은 매출을 내는 데 필요한 부품 개수는 석유가스용보다 훨씬 적습니다. 공장의 같은 기계 시간이 더 비싼 매출로 바뀌는 구조입니다.
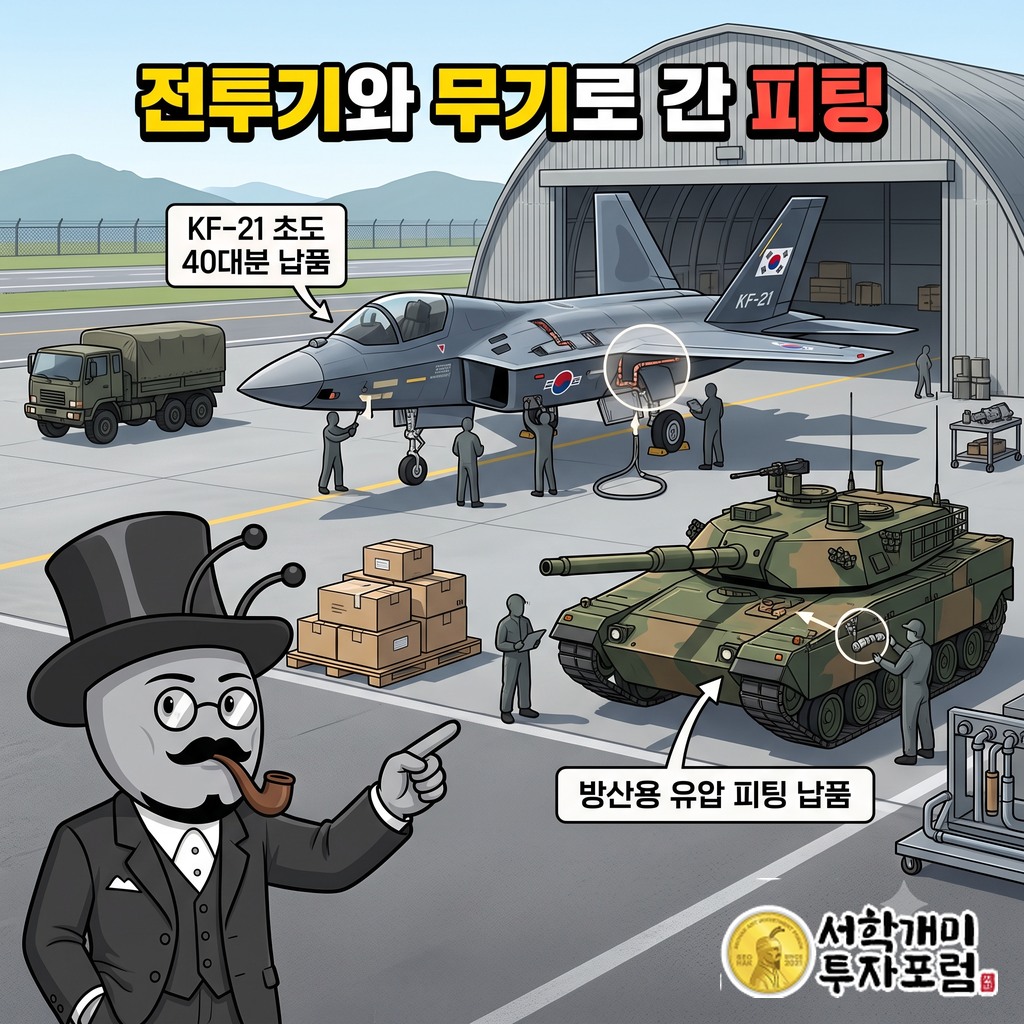
디케이락 피팅이 KF-21 전투기와 현대로템 무기에 들어갔다
비행기 이야기는 계획서에만 있지 않습니다. 디케이락은 한국형 전투기 KF-21의 초도 물량 40대분에 피팅을 납품했습니다(뉴시스, 2025-12-24). 처음 만들어지는 40대의 유압 배관 곳곳에 김해 공장의 이음매가 들어갔습니다. 이 사업의 다음 생산분은 그 두 배인 80대분입니다.
땅 위의 무기에서도 문이 열렸습니다. 현대로템의 방산용 유압 피팅이 품질 승인을 받아 납품이 시작됐고, 국방기술품질원 승인도 마쳤습니다. 국방기술품질원은 군에 들어가는 물자의 품질을 따지는 정부 기관입니다. 전투기를 만드는 KAI(한국항공우주산업)와 전차를 만드는 현대로템이 모두 고객 명단에 올랐습니다.
방산 부품은 한번 승인을 받으면 쉽게 다른 업체로 바뀌지 않습니다. 새 업체를 쓰려면 승인 절차를 처음부터 다시 밟아야 하기 때문입니다. 승인서가 곧 진입 장벽이고, 디케이락은 그 장벽 안쪽으로 들어갔습니다. 석유 플랜트에서 쌓은 「새지 않았다」는 이력이 여기서는 정부 승인이라는 서류로 바뀌었습니다.
더 큰 무대도 이름이 정해져 있습니다. 더벨과 KB증권은 이 회사가 인증을 넓힌 뒤 겨누는 상대로 보잉, 에어버스, 록히드마틴, 봄바디어를 꼽았습니다. 세계의 여객기와 전투기를 만드는 회사들입니다. 2025년 11월 3분기 실적 발표에서 노은식 대표는 항공·방산용 피팅의 국산화와 시장 개척을 사업의 축으로 꼽았고, 2026년을 신규 시장 개척과 품목 개발을 넓히는 해로 삼겠다고 했습니다.
반도체 공장 배관은 왜 따로 만든 피팅을 쓰나
디케이락의 또 다른 새 축은 반도체 공장입니다. 반도체 장비에는 아주 순수한 가스와 약품이 들어갑니다. 배관 안쪽에서 미세한 먼지 하나만 떨어져도 웨이퍼를 망칩니다. 그래서 반도체용으로는 UHP(초고순도) 피팅과 밸브를 따로 씁니다. 안쪽 면을 매끈하게 다듬어 아무것도 묻어나지 않게 한 부품입니다.
더벨에 따르면 반도체는 디케이락 전체 매출의 약 10%입니다. 석유가스와 견주면 아직 작지만, 고객의 이름이 다릅니다. 삼성전자와 SK하이닉스입니다. 이 시장의 수주는 반도체 회사의 공장 투자를 그대로 따라옵니다. 공장을 새로 짓고 장비를 들이면 그 장비들을 잇는 배관 부품이 함께 발주됩니다.
그래서 디케이락의 반도체 매출은 삼성전자 평택 공장과 함께 움직입니다. 2025년 12월 보도에서는 평택 P4·P5 증설에 따른 UHP 피팅·밸브 수혜가 거론됐습니다. KB증권도 같은 달 AI 데이터센터와 반도체용 피팅·밸브 수주가 늘어나는 흐름을 짚었습니다. AI 서버에 들어갈 메모리를 만드는 공장이 늘수록, 그 공장 벽 안을 지나는 가는 관도 함께 늘어납니다.
석유 플랜트, 반도체 공장, 전투기. 세 고객은 업종이 전혀 다르지만 디케이락에게 요구하는 것은 하나입니다. 높은 압력 속에서 새지 않고, 안을 흐르는 것을 더럽히지 않는 이음매입니다. 이 회사는 업종을 늘린 것이 아니라 같은 요구를 가진 고객을 늘려 왔습니다.
창업자는 40년째 최대주주, 지분을 더 늘렸다
디케이락은 1986년 1월 노은식 대표가 경남 김해에서 대광닛불상사라는 이름으로 세운 회사입니다. 1991년 법인이 됐고, 2010년 1월 지금의 이름으로 바꾼 뒤 그해 11월 코스닥에 올랐습니다. 창업자가 40년 가까이 직접 이끌어 온 부품 회사입니다. 석유 배관에서 비행기까지 이어진 길도 한 사람의 결정으로 놓였습니다.
그 창업자는 지금도 최대주주이고, 지분을 더 늘렸습니다. 2026년 6월 26일 전자공시에 따르면 노은식 대표의 보유 주식은 10만주 늘어 3,146,900주, 지분율 30.95%가 됐습니다. 회사 주식 열 주 가운데 세 주 남짓을 창업자 한 사람이 쥐고 있습니다. 회사의 방향을 바꾸는 결정을 대표가 자기 지분을 걸고 내리는 구조입니다.
바깥 자금도 이 회사를 들여다봤습니다. 2025년 9월 모건스탠리 계열 자산운용사가 디케이락 주식 40만135주(3.94%)를 보유했다고 공시했습니다. 창업자 지분 30.95%에 견주면 경영권과는 거리가 먼 규모입니다. 2025년 12월에는 회사가 자기주식 27만6611주를 KB증권을 통한 시간외대량매매로 처분해 운영자금과 설비투자에 쓰기로 했습니다. 쌓아 둔 자사주를 공장에 넣을 돈으로 바꾼 결정입니다.
디케이락은 같은 이음매의 값을 다시 매기고 있다
디케이락을 석유 경기에 따라 움직이는 배관 부품 회사로만 보면 절반만 본 것입니다. 매출의 중심은 여전히 석유가스이고, 그 돈이 회사를 받칩니다. 그 위에서 회사는 같은 정밀 가공 기술을 반도체 공장의 초고순도 배관으로, 다시 전투기의 유압 배관으로 옮기고 있습니다.
부품의 모양은 크게 바뀌지 않았습니다. 바뀐 것은 그 부품을 사는 사람과, 그 사람이 내는 값입니다. 정유 공장에서 시작한 김해의 이음매가 비행기에 오르는 순간, 디케이락은 쇠를 깎는 회사에서 신뢰를 파는 회사가 됩니다.
출처: 금융감독원 전자공시(DART) 디케이락 공시 및 네이버 금융 재무 정보, KB증권(2025-12-26), 뉴시스(2025-07-03·2025-12-24), 다음뉴스(2025-09-17), 뉴시스(2025-12-24), 더벨(2025-12-09), 파이낸셜뉴스(2025-11-11), 파이낸셜뉴스(2025-12-26), 위키백과, 데이터투자(2026-06-26), 디지털투데이(2025-12-23)
디케이락 앤트가드 시그널 — 진입·손절·목표가
디케이락 · 앤트가드 시그널
기준가 11,000원 (2026년 10월 14일 종가)
진입 11,020원 (기준가 대비 +0.18%)
손절 10,040원 (기준가 대비 -8.73%)
목표1 11,740원 (기준가 대비 +6.73%)
목표2 12,460원 (기준가 대비 +13.27%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -980원 (-8.89%) | — |
| 목표1까지 보상 | +720원 (+6.53%) | 0.73 대 1 |
| 목표2까지 보상 | +1,440원 (+13.07%) | 1.47 대 1 |
신호 산출 기준일은 2026년 10월 14일 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 10월 15일 확인). 한국거래소의 관리종목·투자경고·단기과열 지정 여부와 전자공시(DART)의 감사의견·불성실공시 이력을 확인했습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 투자 전 전자공시(DART)에서 직접 확인하시기 바랍니다.
#앤트가드 #디케이락 #105740 #한국주식 #종목분석 #공시읽는법 #서학개미 #금융공학시그널
투자 참고 정보이며 매매 권유가 아닙니다. 레버리지 거래는 원금보다 큰 손실이 날 수 있으며, 과거 수익과 자동매매 결과가 미래 수익을 보장하지 않습니다.