엑셀세라퓨틱스, 소 혈청 없이 세포 키우는 배지로 5년간 연매출 20억원을 못 넘었다
세포치료제는 환자 몸에 넣을 세포를 공장에서 키워 만듭니다. 세포가 자라는 동안 잠겨 있는 영양 액체를 배지라고 부르고, 이 액체에는 오랫동안 소 태아의 피에서 얻은 혈청이 들어갔습니다. 엑셀세라퓨틱스(373110)는 그 혈청을 빼고 무엇이 얼마나 들었는지 다 아는 화학물질로만 배지를 만드는 회사입니다.
2021년부터 2025년까지 이 회사의 한 해 매출은 19억원, 10억원, 11억원, 19억원, 19억원이었습니다. 다섯 해 가운데 20억원을 넘긴 해가 없고, 2025년 영업손실은 109억원이었습니다. 11월 20일 한국거래소는 시가총액이 200억원에 못 미친다며 엑셀세라퓨틱스를 관리종목 지정 우려 종목으로 안내했습니다.
매출이 크지 않은 까닭을 기술 지정이나 채택 사례만으로 설명하기는 어렵습니다. 상장 무렵의 보도도 이 회사의 배지 수요가 손님 치료제의 허가에 좌우된다고 짚었습니다. 카티스템 사례에서는 배지를 고른 뒤에도 치료제 허가 과정에서 교체에 따른 동등성을 입증해야 합니다. 이 절차는 배지 매출 확대를 늦추는 요인으로 읽힙니다. 이 사례 하나로 회사 전체의 매출 정체 원인을 확정할 수는 없습니다.
소 혈청을 빼고 성분을 다 아는 물질로만
소 태아 혈청(FBS)은 오래 쓰인 만큼 약점도 뚜렷합니다. 소마다 성분이 고르지 않고, 바이러스나 프리온이 섞일 위험이 있으며, 동물복지 논란과 공급 불안이 따라다닙니다. 사람 몸에 넣을 세포를 키우는 재료로는 불안한 구석이 많습니다.
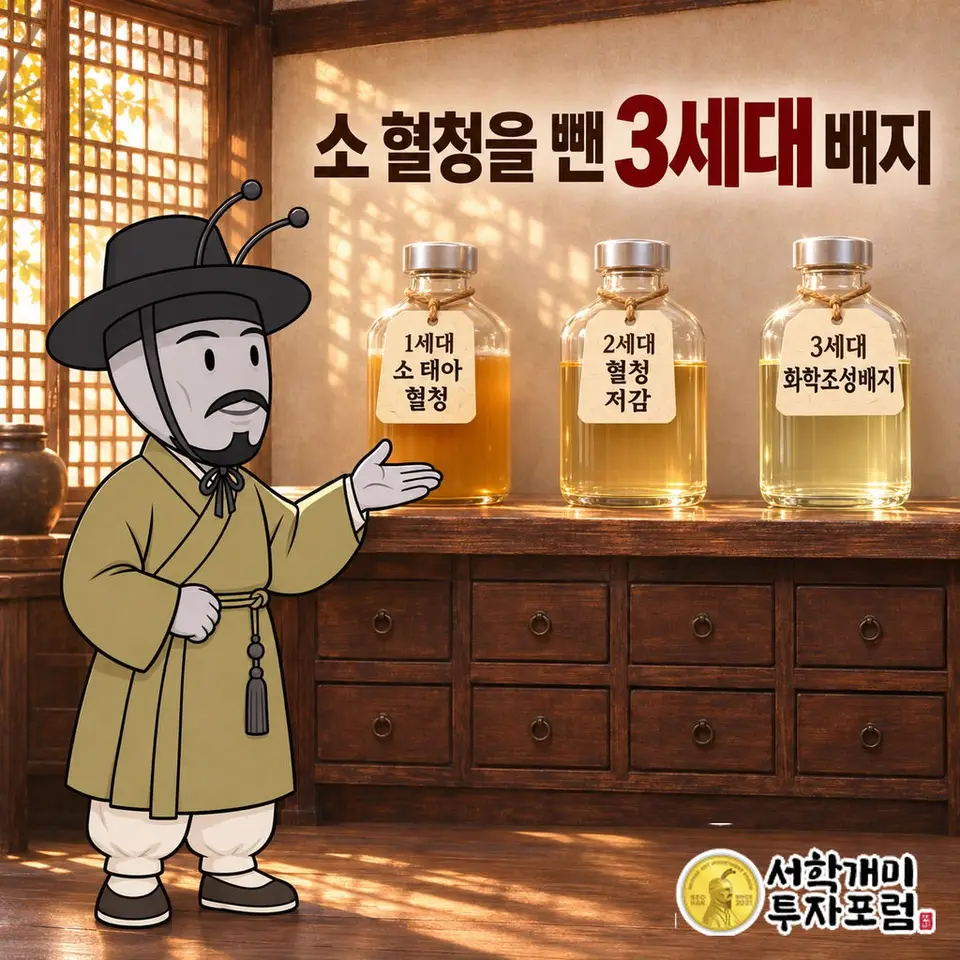
업계는 배지를 세 세대로 나눕니다. 혈청을 그대로 넣은 1세대, 혈청을 줄이고 일부를 재조합 단백질로 바꾼 2세대, 동물과 사람에게서 온 성분을 모두 뺀 3세대 화학조성배지입니다. 엑셀세라퓨틱스의 주력인 셀커(CellCor) 시리즈가 3세대에 속하고, 중간엽 줄기세포용·T세포용·엑소좀용처럼 키우는 세포마다 처방이 따로 있습니다.
회사는 2015년 9월 세워졌고 이의일 대표가 이끕니다. 2019년 경기 용인에 GMP 기준 생산시설을 지어 한 해 10만 리터의 배지를 만들 수 있는 설비를 갖췄습니다. 2024년 1월에는 국가핵심전략기술, 2월에는 국가첨단기술제품으로 지정됐고, 2025년 2월에는 미국 식품의약국(FDA)의 원료 등록 제도인 DMF에 이름을 올렸습니다.
기술 지정과 원료 등록, 치료제용 배지 채택 사례는 있습니다. 이것만으로 기술적 제약이 해소됐거나 매출 정체의 원인이 구매 방식이라고 단정하기는 어렵습니다.
카티스템은 배지 교체의 동등성을 입증해야 한다
메디포스트의 무릎 골관절염 줄기세포치료제 카티스템은 배지 채택 뒤 허가까지의 절차를 보여 줍니다. 두 회사는 2020년부터 함께 일했고, 2023년 산업통상자원부 소부장 으뜸기업 과제(총사업비 130억원)에 뽑힌 뒤 국산 배지 적용이 구체화됐습니다. 2026년 6월, 카티스템에 엑셀세라퓨틱스의 중간엽 줄기세포 배지 CellCor MSC CD AOF를 쓴다는 사실이 공개됐습니다. 메디포스트는 여러 제품을 견준 끝에 이 배지가 안전성·안정성·생산성에서 가장 나았다고 밝혔습니다.
고른 뒤에도 배지는 곧바로 바뀌지 않습니다. 카티스템은 일본에서 3상을 마치고 품목허가 절차를 밟는 중이고, 메디포스트는 이 허가 단계에서 일본 의약품 규제기관(PMDA)에 배지를 바꿔도 치료제가 같다는 것을 입증해야 합니다. 엑셀세라퓨틱스의 배지가 실제로 들어가는 것은 시판 뒤입니다. 엑셀세라퓨틱스도 PMDA에 원료 등록(MF)을 추진하고 있습니다.
한국투자증권은 카티스템의 일본 출시 첫해를 2028년으로 잡고 그해 일본 매출을 150억원으로 추정했습니다. 배지가 치료제 원가의 10~20%를 차지한다고 놓으면 엑셀세라퓨틱스가 10년 동안 이 제품 하나로 올릴 매출은 1,570억~3,150억원이 된다는 계산입니다. 2020년의 첫 협력에서 2028년 추정 출시까지는 8년입니다.
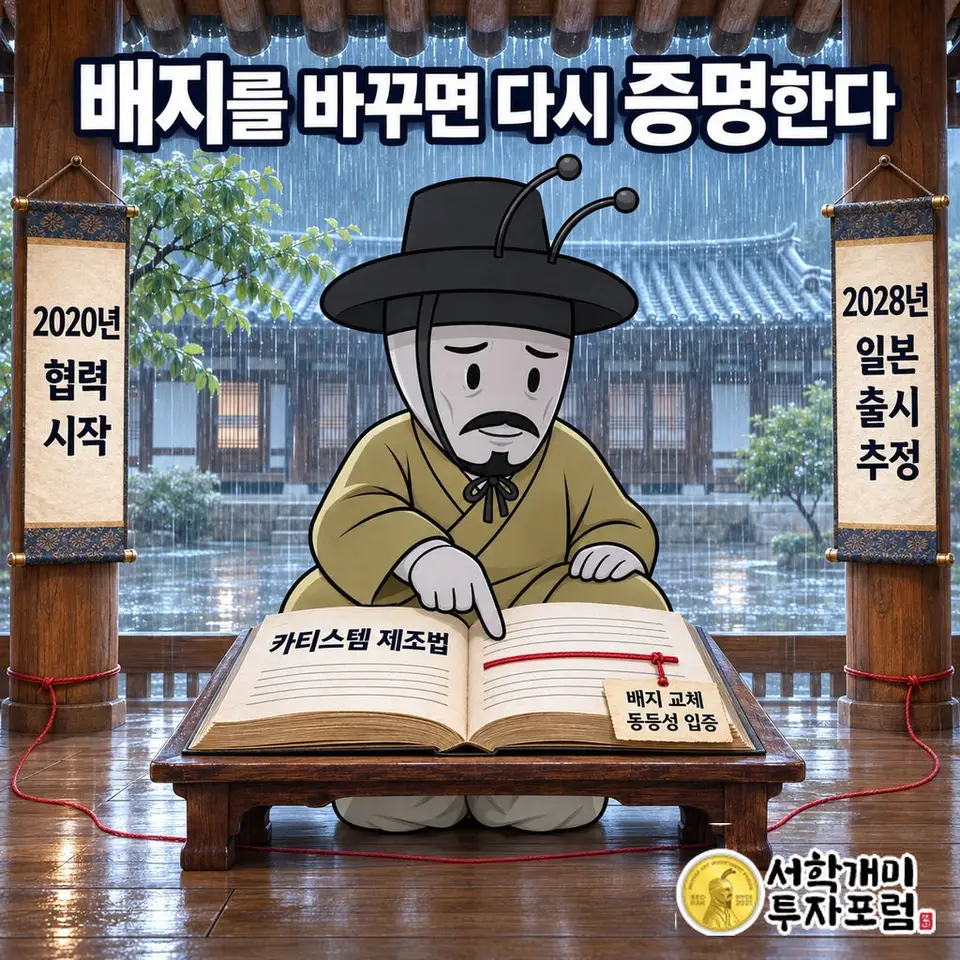
이 사례에서는 배지가 선정된 뒤에도 공급 물량이 생기기까지 손님 치료제의 허가와 시판을 거쳐야 합니다. 다른 고객의 구매 일정이나 배지 교체 가능성까지 같은 방식으로 단정할 수는 없습니다.
10만 리터 공장, 매출보다 컸던 매출원가
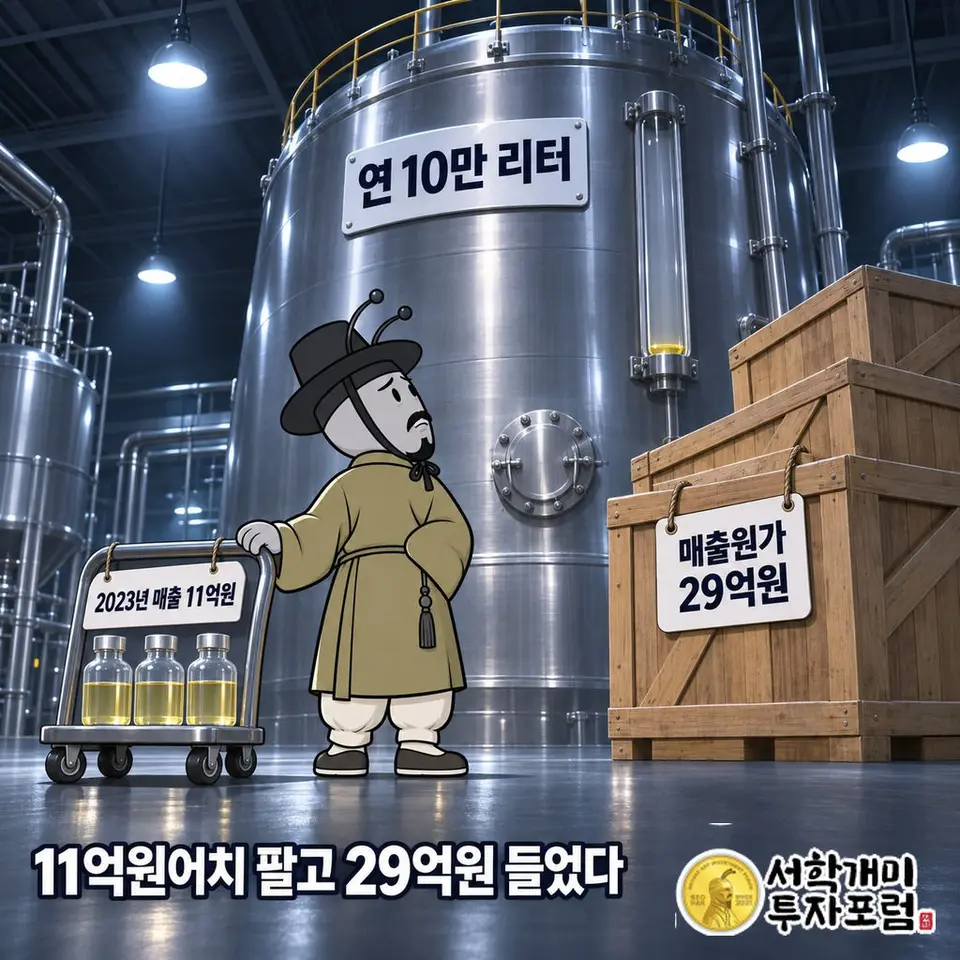
2021~2023년 매출이 19억원, 10억원, 11억원이었는데 같은 해 매출원가는 22억원, 27억원, 29억원이었습니다. 물건을 팔아 남긴 돈이 세 해 연속 마이너스였고, 2023년에는 11억원어치를 팔면서 만드는 데 29억원을 썼습니다. 2021년 매출은 코로나19 진단용 바이러스 수송배지 수요로 잠깐 늘어난 것이었다고 회사는 설명했습니다.
이 숫자만으로 공장 가동률이나 비용 항목별 영향을 확인할 수는 없습니다. 회사는 상장을 앞두고 매출이 100억원 안팎은 돼야 원가 구조가 의미를 갖고, 200억~300억원에 이르면 영업이익률 30% 정도를 낼 수 있다고 설명했습니다.
엑셀세라퓨틱스는 2024년 7월 기술특례로 코스닥에 올랐습니다. 기술평가에서 A와 BBB를 받았고 공모 주식은 161만8,000주였습니다. 몸값은 4년 뒤인 2028년의 순이익을 104억원으로 추정해 매겼습니다. 상장한 해 매출은 19억원에 영업손실 93억원, 이듬해에도 매출 19억원에 영업손실 109억원이었습니다. 2028년 순이익 104억원은 상장 당시의 추정치입니다. 공개된 자료만으로는 이 추정치가 손님들의 허가 일정에 얼마나 기대고 있는지 확인하기 어렵습니다.
올해 늘어난 매출의 큰 몫은 들여와 판 시약
회사가 2025년 4분기부터 늘었다고 밝힌 것은 상품 매출입니다. 해외 바이오 시약과 세포 분석 장비를 들여와 국내에 파는 유통 사업으로, 2025년 말부터 분기당 10억원 안팎의 매출을 냅니다. 2026년 4월에는 독일 PL바이오사이언스가 만드는 혈소판 용해물(HPL), 곧 소 혈청을 대신할 수 있는 소재를 국내에 팔기로 했고, 7월에는 거꾸로 PL바이오가 엑셀세라퓨틱스의 기본 배지를 자기 상표로 유럽에 팔기로 했습니다.
올해 상반기 매출은 약 30억원으로 이미 지난해 한 해를 넘었습니다. 1분기 매출은 10억원이었습니다. 같은 상반기 영업손실은 약 56억원이었습니다. 상품을 맡을 조직을 따로 꾸리면서 인건비가 늘었다고 회사는 설명했습니다.
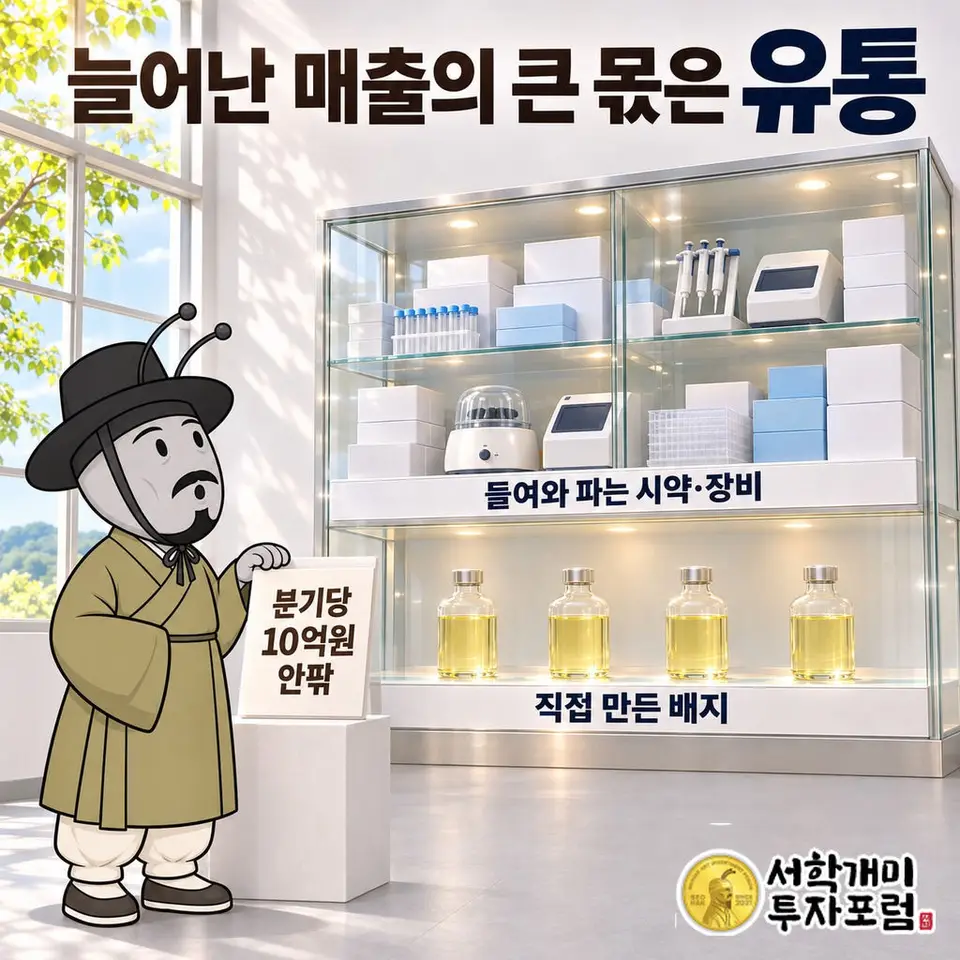
유통이 보도대로 분기당 10억원 안팎이었다면 상반기 두 분기에 20억원 안팎이 되고, 이는 상반기 매출 약 30억원의 3분의 2쯤입니다. 직접 만든 배지와 들여와 판 상품의 정확한 비중은 반기보고서의 제품·상품 구분으로 확인해야 합니다.
배지 쪽 손님도 하나씩 생기고 있습니다. 2025년 4월 중국 블루메이지와 T세포 배지 독점 계약을 맺었고, 2026년 3월에는 중국 샹야바이오에 엑소좀 배지를 35만 달러(약 5억2,000만원)어치 공급하기로 했습니다. 5월에는 중국 상해세포치료그룹에 T세포 배지 CellCor T를 정식 공급하기 시작했다고 밝혔습니다. 프로젝트 하나에 한 해 수만 리터의 배지를 쓰는 회사입니다. 이번 공급의 계약 금액은 공개되지 않았습니다.
9억원 넣어 32억원, 그래도 석 달 치 손실에 못 미친다
돈은 배지 바깥에서도 들어왔습니다. 2025년 1월 진단 회사 젠큐릭스의 제3자배정 유상증자에 9억원을 넣어 55만7,966주를 받았고, 2026년 3월 3일 이 주식을 장내에서 약 32억원에 팔아 23억원 남짓의 차익을 냈습니다. 두 회사는 엑셀세라퓨틱스의 엑소좀 분리 장비를 쓰는 진단 제품을 함께 개발하고 있고, 회사는 지분 매각이 이 개발과 별개라고 설명했습니다.
2025년 3분기 말 현금과 단기금융상품은 12억원까지 줄어 있었습니다. 11월 주주배정 유상증자로 95억원을 걷어 연말 현금은 69억원이 됐고, 올해 1분기 말에는 60억원이었습니다. 그 1분기 영업손실이 29억원입니다. 23억원의 차익은 석 달 치 영업손실에도 못 미칩니다.
장부도 얇아졌습니다. 2025년 말 자본총계는 71억원으로 자본금 86억원보다 작은 부분 자본잠식 상태였고, 법인세를 내기 전 손실(법차손)은 109억원으로 자기자본의 153%였습니다. 회사는 올해 3월 주주총회를 앞두고 스킨부스터, 미용 주사제, 바이오의약품 위탁개발(CDO), 세포처리시설(CPC)을 사업 목적에 더하겠다고 밝혔습니다.
거래소의 시계는 2026년 12월에 맞춰져 있다
기술특례로 상장한 회사는 몇 해 동안 손실 요건의 적용을 미뤄 받습니다. 엑셀세라퓨틱스는 2024년에 상장해 법차손 요건의 유예가 올해까지이고, 상장 3년째인 올해 말로 그 유예가 끝납니다.
시가총액 기준도 올라왔습니다. 코스닥은 2026년 7월 1일부터 시가총액 200억원에 못 미치는 상태가 30거래일 이어지면 관리종목으로 지정하고, 지정 뒤 90거래일 동안 200억원 이상을 45거래일 연속 지키지 못하면 상장폐지 사유가 됩니다. 2027년 1월 1일부터 이 기준은 300억원이 됩니다. 11월 20일의 안내는 이 200억원 기준에 걸린 것입니다.
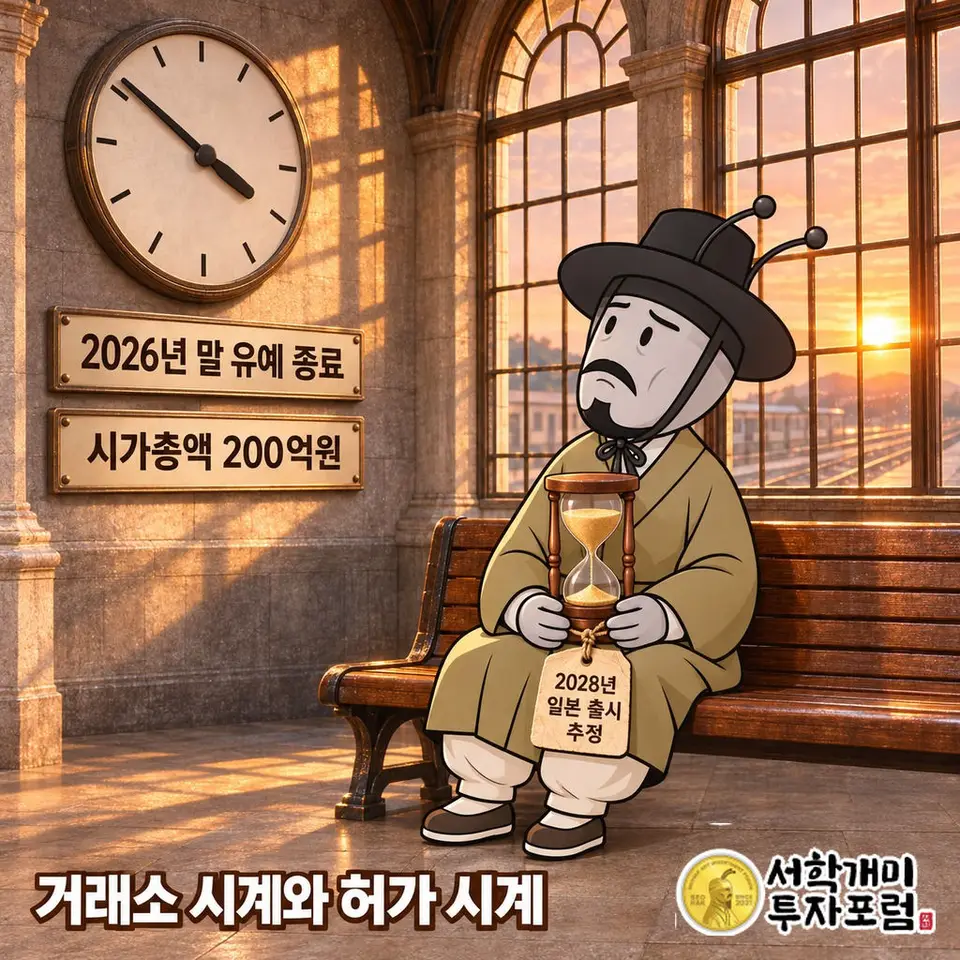
카티스템에 엑셀세라퓨틱스 배지가 최종 적용되는 시점은 시판 뒤로 예정돼 있습니다. 카티스템의 일본 출시는 2028년이 증권사의 추정입니다. 중국 고객들의 앞으로의 공급 물량과 일정은 공개된 자료만으로 확정하기 어렵습니다. 법차손 요건의 유예 종료는 올해 말이고, 시가총액 요건은 이미 적용되고 있습니다.
배지 채택에서 공급까지, 카티스템이 보여 준 시간
엑셀세라퓨틱스의 배지가 채택된 뒤 실제 적용까지 시간이 걸리는 경로는 카티스템에서 확인됩니다. 이 경로는 매출 확대를 늦추는 요인으로 읽히지만, 회사 전체의 5년 매출 정체 원인을 입증하지는 않습니다. 카티스템은 2020년부터 협력했고, 증권사가 추정한 일본 출시 시점은 2028년입니다.
올해 상반기 매출이 지난해 연간 매출을 넘어선 데에는 회사가 밝힌 상품 매출 증가가 있습니다. 배지 쪽에서는 카티스템 적용과 중국 고객 공급 사례가 확인되지만, 이 사례들이 앞으로 얼마의 매출로 이어질지는 확정하기 어렵습니다. 회사는 올해 말 법차손 요건의 유예 종료와 시가총액 기준에 따른 관리종목 지정 우려도 마주하고 있습니다.
자료: 엑셀세라퓨틱스 2026년 11월 20일 기타시장안내(관리종목지정우려종목·시가총액 200억원 미달) 공시 목록, 바이오스펙테이터(2020.11.18), 데일리팜(2024.6.28), 데일리안(2024.6.27), 머니투데이(2025.9.22·2026.7.28), IB토마토(2025년 분기 실적 보도·2026.3.20), 딜사이트(2026.3.26), 한국경제(2026.3.25), 이데일리(2026.5.21·2026.7.7), 뉴시스(2026.6.12), 비즈워치(2026.7.13), 아시아경제(2026.8.7, 영문), 코메디닷컴(2026년 2분기 잠정실적), 법률신문(코스닥 상장유지 요건). 상반기 유통 매출 비중은 보도된 분기당 유통 매출로 계산한 추정입니다. 카티스템 일본 출시 시점과 매출은 증권사 추정입니다. 사업 구조에 관한 필자의 해석을 포함하며 투자 판단이나 매수·매도를 권유하는 글이 아닙니다.
함께 보기
국내뉴스 최신
더보기SK하이닉스 키옥시아 전환사채, 전환 뒤에도 의결권 상한은 15%
SK하이닉스는 키옥시아 주식이 아니라 투자 펀드 SPC2가 발행한 전환사채를 들고 있어 직접 의결권이 없다. 이를 주식으로 바꾸면 SPC2 의결권 대부분을 쥐고 키옥시아의 간접 최대주주가 된다. 다만 2028년까지 키옥시아 동의 없이 의결권 15%를 넘기지 않기로 한 약정이 전환 뒤에도 그대로 걸려 있다.
1일 전
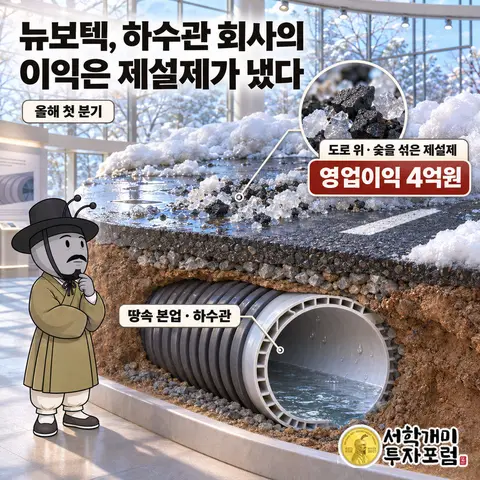
뉴보텍, 하수관 회사인데 올해 1분기 영업이익은 제설제가 다 냈다
1일 전
리트 만점자 의혹, AI 시대 시험이 평가할 능력은 무엇인가
리트 첫 만점자의 부정행위 의혹과 사망을 계기로 전문가들은 정답만 보는 시험이 AI 시대에 한계가 뚜렷하다고 진단했다. 처방은 둘로 나뉜다. 논술·구술처럼 사고 과정을 보는 평가로 바꾸자는 쪽과, 첨단 부정행위를 잡을 장비와 인력을 늘리자는 쪽이다. 감독은 정답의 진위를 가리고 평가 개편은 시험이 재려는 대상을 바꾼다.
2일 전
형지I&C 상장폐지 가처분 신청, 거래정지는 법원 결정 때까지
형지I&C가 11월 20일 거래정지와 함께 상장폐지 효력정지 가처분을 신청했습니다. 재개 조건과 1,000원 미달 경과, 백화점 판매수수료 45.80% 구조를 정리했습니다.
2일 전