엠아이큐브솔루션은 9월 2일과 3일 연이틀 상한가를 기록했습니다. 불을 붙인 것은 피지컬AI 국책과제 2건입니다. 다만 이 회사를 제대로 알려면 AI라는 간판보다 매출의 60%를 만드는 MES, 프로젝트형 손익, 최근 다시 벌어진 적자를 함께 봐야 합니다.
투자 참고용으로 작성했으며, 작성 기준일은 2026년 9월 5일입니다.
9월 4일 급등, 엠아이큐브솔루션 주가 촉매는 무엇인가?
9월 4일까지 이어진 급등의 촉매는 9월 2일 DART에 올라온 공시 두 건입니다. 엠아이큐브솔루션은 과학기술정보통신부와 정보통신산업진흥원이 주관하는 피지컬AI 기반 소프트웨어 플랫폼 사업의 공동연구개발기관으로 선정됐습니다. 하나는 피지컬AI와 디지털트윈을 연결하는 연합 가상환경 개발입니다. 다른 하나는 협업지능 피지컬AI 소프트웨어 표준화와 모듈형 SDF-OCS 기반계층 구축입니다.
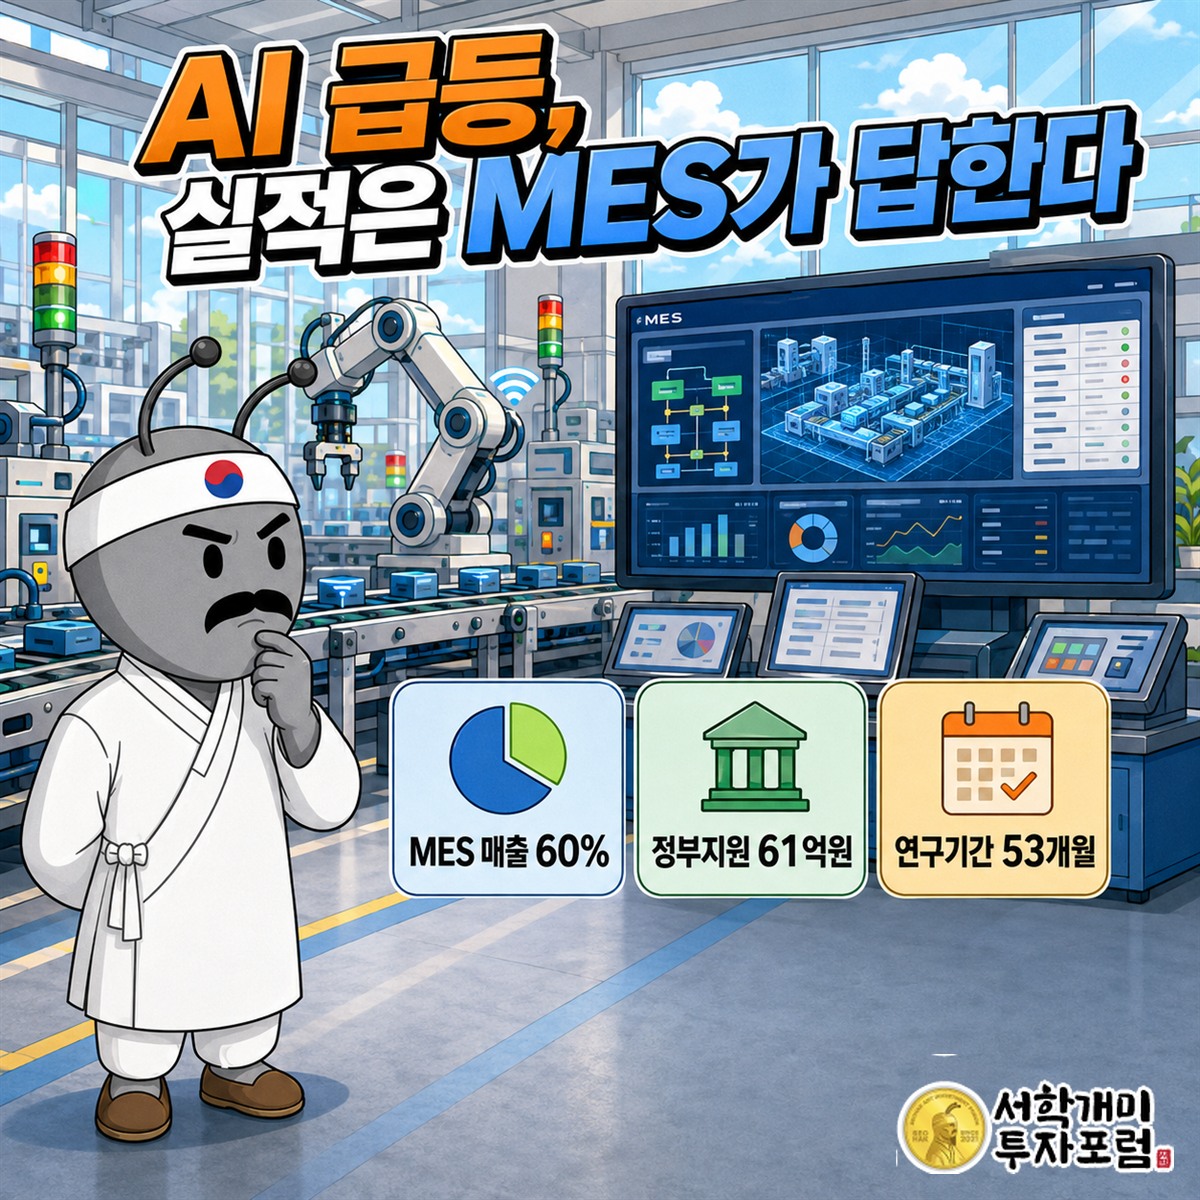
숫자는 분리해서 읽어야 합니다. 두 과제 전체 사업비는 합계 1,115억6,237만8,000원입니다. 이 가운데 엠아이큐브솔루션에 배정된 정부지원 연구개발비는 36억원과 25억원, 합계 61억원입니다. 연구기간은 2026년 8월 1일부터 2030년 12월 31일까지 53개월입니다. 회사는 주관기관이 아니라 공동연구개발기관입니다. 컨소시엄 전체 사업비 1,115억원을 회사 매출로 읽으면 숫자의 주인이 바뀝니다.
이번 재료가 회사의 기존 기술과 동떨어진 것은 아닙니다. 회사는 이미 제조 데이터를 현실 공장과 가상 공장에 동기화하는 디지털트윈, 생산계획을 최적화하는 APS, 제조 AI 모델을 운영하는 MLOps를 개발해 왔습니다. 새 과제는 그 기술을 여러 시스템과 연결하고 표준화하는 쪽입니다. 그래서 시장은 단순 연구비보다 피지컬AI 생태계에 들어갈 자리를 먼저 가격에 반영했습니다.
공시 원문: 피지컬AI·디지털트윈 과제 · 피지컬AI SW 표준화 과제

재료의 이름은 AI지만, 돈이 어디서 나오는지는 다른 표가 말해 줍니다.
엠아이큐브솔루션 사업은 뭘 팔아서 돈을 버나?
엠아이큐브솔루션은 로봇이나 공장 설비를 직접 만드는 회사가 아닙니다. 공장 안에서 주문, 자재, 설비, 공정, 품질, 출하 데이터를 연결하는 소프트웨어 회사입니다. 컨설팅으로 공장 흐름을 설계하고, 시스템을 구축하고, 구축 뒤 운영과 유지보수까지 맡습니다. 전기·전자, 반도체, 디스플레이, 2차전지, 자동차, 철강, 식품 같은 제조업이 고객군입니다.
첫 번째로 몰랐던 사실은 회사 이름에 사업 설명이 들어 있다는 점입니다. 회사는 사업보고서에서 M을 제조 현장(Manufacturing Site), 세 개의 I를 정보(Information)·통합(Integration)·지능화(Intelligence)로 풀어냅니다. 공장에서 생기는 정보를 모아 의사결정에 쓰이게 만드는 것이 창업 때부터 이어진 본업입니다. 2005년에 설립됐고 2011년에 기업부설연구소를 세웠으며 2023년 코스닥시장에 상장했습니다.
제품은 층별로 나뉩니다. MES인 SmartFactory는 수주부터 출하까지 생산을 관리합니다. EES인 SmartEES는 설비 효율과 이상을 관리합니다. TC인 SmartEquipment는 장비와 상위 시스템을 연결합니다. SmartAI는 품질예측·이상탐지·예지보전·공정최적화 모델을 운영합니다. 디지털트윈 APS는 실제 공장 데이터를 가상공장에 옮겨 생산계획을 시험합니다. MCS는 공장 안 물류 자동화를 맡습니다.
두 번째로 몰랐던 사실은 AI보다 MES 비중이 훨씬 크다는 점입니다. 2026년 상반기 엠아이큐브솔루션 매출 102억4,000만원 가운데 MES가 61억9,000만원, 60.5%였습니다. AI/DT는 11억1,000만원, 10.8%였습니다. 주가를 움직인 단어는 피지컬AI였지만 현재 매출의 몸통은 공장 생산관리 소프트웨어입니다.
그 구조를 숫자로 펼치면 회사의 진짜 무게중심이 드러납니다.
엠아이큐브솔루션 매출 장부는 어떤가?
연간 실적은 직선으로 늘지 않았습니다. 2024년 매출은 296억원으로 3년 중 가장 컸지만 영업손실 11억원이 났습니다. 2025년에는 매출이 256억원으로 줄었는데 영업이익은 9억원으로 돌아섰습니다. 매출 규모만으로 수익성을 읽기 어려운 프로젝트형 소프트웨어 회사라는 뜻입니다.
| 구분 | 2023 | 2024 | 2025 |
|---|---|---|---|
| 매출액 | 242 | 296 | 256 |
| 영업이익 | 18 | -11 | 9 |
| 당기순이익 | 25 | -1 | 16 |
| 영업이익률 | 7.27 | -3.61 | 3.46 |
| 순이익률 | 10.35 | -0.48 | 6.37 |
| ROE(지배주주) | 17.69 | -0.63 | 7.11 |
| 부채비율 | 29.47 | 37.83 | 35.99 |

2025년 흑자 회복과 함께 나타난 변화도 있습니다. MES 비중은 2024년 37.4%에서 2025년 51.8%로 높아졌습니다. 반대로 장비 연결 영역인 TC 매출은 102억원에서 41억원으로 줄었습니다. 연구개발비는 20억1,000만원에서 10억2,000만원으로 감소했습니다. 회사는 연구개발비를 자산으로 쌓지 않고 전액 비용으로 처리합니다. 매출 감소, 제품 구성 변화, 연구개발비 감소가 같은 해에 겹치며 영업이익이 20억원 개선됐습니다.
그런데 2026년 상반기에 흐름이 다시 꺾였습니다. 상반기 누적 매출은 102억4,000만원, 영업손실은 11억6,000만원, 영업활동현금흐름은 -2억2,000만원입니다. 최근 2분기만 보면 매출 58억원, 영업손실 3억원, 순손실 2억원입니다. 2025년 연간 흑자를 그대로 올해에 복사할 수 없는 숫자입니다.
연간 흑자만 보면 이야기가 끝난 듯하지만, 반기 숫자가 방향을 다시 틉니다.
Smart Factory 실적에서 이상한 점은 무엇인가?
세 번째로 몰랐던 사실은 매출이 커져도 이익이 자동으로 늘지 않는다는 점입니다. 이 회사는 완성된 앱을 같은 가격에 반복 판매하는 구조가 아닙니다. 고객 공장마다 공정과 설비가 달라 컨설팅, 커스터마이징, 구축 인력, 검수 일정이 붙습니다. 회사도 사업보고서에서 고객사의 신규 공장 건설, 라인 증설, 설비 도입에 따라 수주와 매출이 움직인다고 설명합니다.
2026년 상반기 손실의 계산은 단순합니다. 매출총이익은 12억5,000만원이었고 판매비와관리비는 24억원이었습니다. 제품과 프로젝트에서 남긴 이익으로 본사·영업·연구개발 비용을 덮지 못해 영업손실 11억6,000만원이 났습니다. 매출총이익률을 높이거나 매출 규모를 키우지 않으면 고정적으로 드는 비용이 손익을 누릅니다.
반면 매출의 질이 나쁘다고 한 줄로 정리할 회사도 아닙니다. 2025년 영업활동현금흐름은 +29억2,000만원으로 영업이익 9억원보다 컸습니다. 이익만 장부에 적고 현금을 못 받은 해가 아니었습니다. 부채비율도 2023년 29.47%, 2024년 37.83%, 2025년 35.99%였습니다. 손익의 출렁임과 재무구조 붕괴는 다른 문제입니다.
이 간극을 지나면 회사가 어떤 돈의 단계에 있는지 분류할 수 있습니다.
소프트웨어 본업의 판정은 무엇인가?
판정: 돈 버는 회사입니다. 근거 숫자 셋은 2025년 영업이익 9억원, 영업활동현금흐름 +29억2,000만원, 최근 3년 자금조달 이력상 유상증자 있음·CB 0건·차입 있음입니다. 유상증자는 2023년 코스닥시장 상장 때 보통주 124만6,300주를 주당 1만2,000원에 발행한 건입니다. 2026년 6월 말 단기차입금은 10억원입니다.
2026년 2월의 무상증자는 회사로 현금이 들어오는 증자가 아닙니다. 기존 주주에게 신주 1,007만5,860주를 배정하면서 주식 수가 세 배가 됐습니다. 2026년 6월 말 채무증권 발행실적과 미상환 회사채는 0이었습니다. 따라서 2024년 적자를 전환사채로 메우고 주식으로 버틴 회사라는 구조는 아닙니다. 다만 2026년 상반기에는 영업손실과 영업현금 유출이 함께 발생했습니다. 연간 분류는 흑자지만 최근 체력은 약해졌습니다.
버는 힘
2025년 영업이익과 영업현금흐름이 모두 플러스였습니다. MES는 2026년 상반기 매출의 60.5%를 차지하는 확실한 본업입니다. 구축 뒤 운영·유지보수와 고도화 프로젝트로 이어질 판매 경로도 갖고 있습니다.
새는 구멍
2026년 상반기 매출총이익이 판매비와관리비의 절반 수준에 머물렀습니다. 영업손실 11억6,000만원과 영업현금 유출 2억2,000만원이 동시에 났습니다. 고객사의 공장 투자와 프로젝트 검수 시점에 따라 분기 손익이 크게 움직입니다.
이 분류를 유지하려면 국책과제가 연구 성과를 넘어 손익계산서의 매출로 넘어와야 합니다.
엠아이큐브솔루션 전망, 무엇이 실적으로 바뀌어야 하나?

첫째, 61억원은 연구개발비 배정액입니다. 53개월 동안 과제를 수행하며 쓰는 정부지원금입니다. 수주잔고나 한 해 매출 61억원과 같은 숫자가 아닙니다. 실적이 커지려면 연구 결과가 SmartAI, 디지털트윈 APS, MES에 제품 기능으로 들어가고 과제 밖 고객의 구축 계약으로 이어져야 합니다.
둘째, AI보다 큰 MES 본업이 버텨야 합니다. 2026년 상반기 MES 비중은 60.5%로 높아졌지만 전체 매출은 전년 동기 134억6,000만원에서 102억4,000만원으로 줄었습니다. AI/DT가 늘어도 MES 구축과 운영 매출이 줄면 회사 전체 손익을 바로 세우기 어렵습니다. MES 매출 규모와 매출총이익을 함께 회복하는 것이 먼저입니다.
셋째, 반기 적자를 현금으로 되돌려야 합니다. 체크할 숫자는 매출보다 매출총이익, 판매비와관리비, 영업활동현금흐름입니다. 2025년에는 매출이 줄어도 흑자와 현금 유입을 만들었습니다. 2026년 상반기에는 그 반대가 나왔습니다. 새 과제가 좋은 뉴스로 끝나지 않으려면 이 세 숫자가 다시 같은 방향을 가야 합니다.
추가로 최대주주와 본업의 연결도 눈에 들어옵니다. 2026년 6월 말 최대주주는 공장자동화 기업 에스피시스템스이며 지분율은 45.61%입니다. 엠아이큐브솔루션의 소프트웨어와 최대주주의 자동화 설비 역량은 피지컬AI가 요구하는 현실 장비와 디지털 제어의 결합에 맞닿아 있습니다. 실제 공동 수주와 매출이 생기면 사업 연결이 숫자로 드러납니다.
결국 다음 공시에서 확인할 숫자는 과제 밖 매출, MES 수익성, 영업현금흐름 세 갈래로 좁혀집니다.
코스닥시장 엠아이큐브솔루션, 자주 묻는 것은?
Q1. 엠아이큐브솔루션은 AI 회사인가요? 제조 소프트웨어 회사입니다. 2026년 상반기 매출에서 AI/DT는 10.8%, MES는 60.5%였습니다. AI는 확장 사업이고 현재 매출의 중심은 Smart Factory 생산관리시스템입니다. Q2. 엠아이큐브솔루션 최대주주는 누구인가요? 에스피시스템스입니다. 2026년 6월 말 보통주 689만4,000주, 45.61%를 보유했습니다. 무상증자로 주식 수는 늘었지만 지분율은 그대로였습니다. Q3. 국책과제 61억원이 바로 엠아이큐브솔루션 매출인가요? 아닙니다. 두 과제에서 회사에 배정된 정부지원 연구개발비의 합계입니다. 연구기간은 53개월이고 회사는 공동연구개발기관입니다. 1,115억원은 참여기관 전체 사업비이므로 회사 매출과 구분됩니다.이 세 답을 묶으면 회사의 모습이 정리됩니다. 급등의 입구는 피지컬AI였습니다. 현재 사업의 중심은 MES입니다. 2025년에는 본업에서 이익과 현금을 냈지만 2026년 상반기에는 다시 적자가 났습니다. 그래서 이 회사의 핵심 질문은 AI라는 이름이 아니라 기존 공장 소프트웨어 고객을 새 기술 매출로 연결할 수 있느냐입니다.
자료: 금융감독원 DART 2025년 사업보고서, 2026년 반기보고서, 2026년 9월 2일 투자판단 관련 주요경영사항 2건, 엠아이큐브솔루션 공식 사업 소개.
※ 이 글은 공개 공시와 회사 공식 자료를 바탕으로 작성한 투자 참고용 정보이며 매수 권유가 아닙니다.
#엠아이큐브솔루션주가 #엠아이큐브솔루션매출 #엠아이큐브솔루션전망 #엠아이큐브솔루션사업 #소프트웨어 #코스닥시장 #SmartFactory #엠아이큐브솔루션뭐하는회사 #피지컬AI #스마트팩토리 #MES #디지털트윈 #국책과제 #373170