선박용 크레인을 만드는 KS인더스트리는 2025년 매출의 21.7%를 화장품 제조·판매 등에서 올렸습니다. 9월 4일 KS인더스트리 주가 급등의 직전 촉매는 101억원 전환사채 전액 소각이었습니다. 화장품이 매출의 한 축이 된 배경과 선박용 크레인 본업, 유상증자 등 자금 조달 구조를 짚으면 주가를 움직인 재료와 회사가 돈을 버는 구조가 드러납니다.
투자 참고용 · 작성 기준일 2026년 9월 5일
9월 4일 KS인더스트리 주가는 왜 급등했나
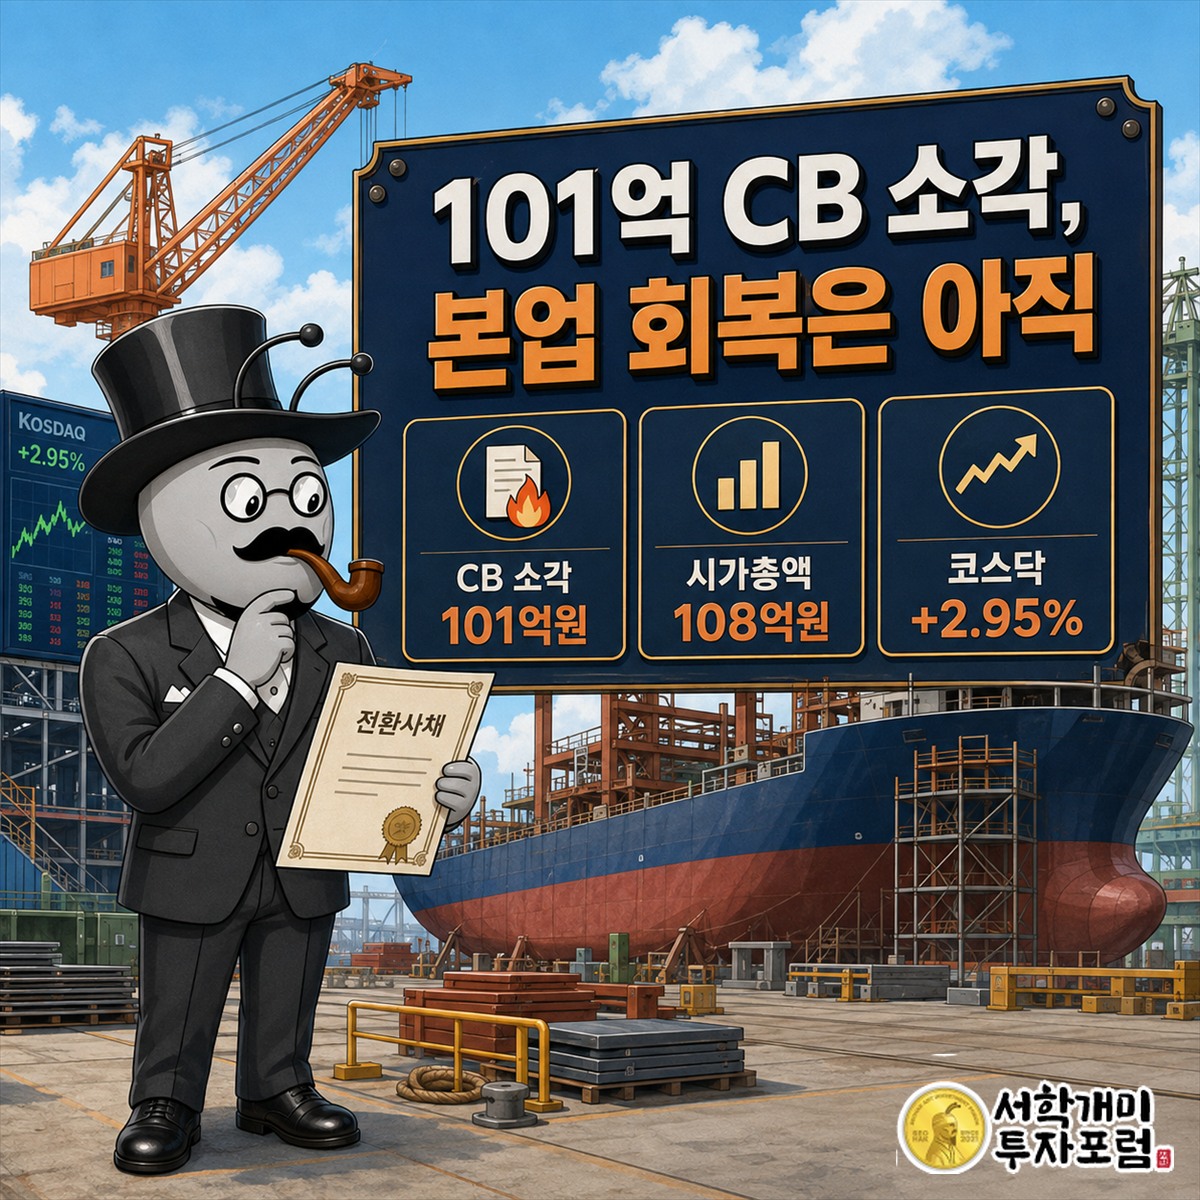
9월 4일 급등에 가장 가까운 종목 촉매는 9월 1일 이사회가 결정한 제18회 전환사채 전액 소각입니다. 소각 대상 권면총액은 101억원입니다. 회사는 주식으로 바뀔 수 있는 물량을 없애 주식가치 희석 요인을 제거하겠다고 밝혔습니다. 시가총액 108억원인 회사가 101억원 규모의 잠재 주식 물량을 없앤다는 소식이어서 숫자의 무게가 컸습니다.
다만 이 사채는 새로 돈이 들어오는 계약이 아닙니다. 2026년 3월 발행한 CB를 기한이익상실에 따른 사채권자의 조기상환청구로 8월에 전액 취득한 뒤 소각하는 절차입니다. 8월 14일 40억원, 8월 18일 30억원, 8월 28일 31억원을 취득했습니다. 9월 4일에는 코스닥시장도 2.95% 올랐습니다. 종목 재료와 시장 반등이 같은 방향으로 겹쳤습니다.
주가를 밀어 올린 재료를 확인했으니, 이제 그 재료가 붙은 회사의 몸통을 보겠습니다.
KS인더스트리 매출은 무엇에서 나오나
KS인더스트리는 이름만 보면 범용 산업재 회사처럼 보이지만, 출발점은 선박용 크레인입니다. 2004년 설립됐고 2009년 코스닥시장에 상장된 회사입니다. 선박 양옆에서 물품을 싣는 프로비전 크레인, 유조선의 호스를 다루는 호스 핸들링 크레인, 엔진룸 정비에 쓰는 엔진룸 크레인을 주문생산합니다. 조선소가 선주와 맺은 선박 건조 계약에 맞춰 발주하면 제작해 납품하는 구조입니다.
2025년 사업보고서의 매출 394억4700만원을 뜯어보면 선박구성 부분품 제조가 254억2000만원, 64.4%로 가장 큽니다. 기자재 판매와 수리는 54억7400만원, 13.9%입니다. 새로 눈에 들어온 것은 화장품 제조·판매 등 85억5300만원, 21.7%입니다. 크레인 회사 매출 다섯 몫 가운데 한 몫이 화장품에서 나온 셈입니다. 2024년 11월 편입한 에스앤씨코스앤드트레이딩이 이 축을 만들었습니다.
또 하나는 수출 비중입니다. 전체 매출 중 수출은 268억600만원으로 약 68%입니다. 특히 선박구성 부분품 제조 매출은 수출 81.9%, 내수 18.1%였습니다. 반면 기자재 판매와 수리는 내수 90.3%였습니다. 새 선박에 들어가는 크레인은 해외 매출이 중심이고, 운항 중인 선박의 부품과 수리는 국내 매출이 중심이라는 서로 다른 구조를 한 회사가 들고 있습니다.
자료: DART 2025년 사업보고서
사업의 외형은 예상보다 넓었습니다. 그런데 장부에서는 매출 증가와 이익이 서로 다른 길을 갔습니다.

코스닥시장에 상장된 KS인더스트리 장부는 어떤가
매출은 2023년 241억원에서 2024년 247억원, 2025년 394억원으로 커졌습니다. 2025년 증가 폭은 컸지만 영업손익은 반대로 나빠졌습니다. 영업손실은 12억원, 7억원, 46억원으로 확대됐습니다. 2025년 영업이익률은 -11.71%입니다. 매출 100원을 올리고도 본업에서 약 12원을 잃은 구조입니다.
| 구분 | 2023년 | 2024년 | 2025년 |
|---|---|---|---|
| 매출액(억원) | 241 | 247 | 394 |
| 영업이익(억원) | -12 | -7 | -46 |
| 당기순이익(억원) | 37 | -51 | -73 |
| 영업이익률(%) | -4.97 | -3.04 | -11.71 |
| 순이익률(%) | 15.26 | -20.79 | -18.39 |
| ROE(지배주주, %) | 27.62 | -19.57 | -20.20 |
| 부채비율(%) | 178.68 | 78.70 | 74.82 |
부채비율은 178.68%에서 74.82%로 내려왔습니다. 그러나 낮아진 부채비율만으로 본업의 체력이 좋아졌다고 읽을 수는 없습니다. 2025년 연결 영업활동현금흐름은 -36억6730만원이었습니다. 장부상 매출은 커졌지만 영업에서 현금이 빠져나갔습니다. 손익과 현금흐름이 같은 경고를 보낸 해입니다.
매출 규모만 보면 성장처럼 보이지만, 회사 이름과 지배구조의 변화까지 붙이면 다른 질문이 생깁니다.

상장된 선박용 회사에 왜 화장품과 새 최대주주가 들어왔나
지금의 이름은 세 번째입니다. 회사는 디엠씨에서 2019년 상상인인더스트리로, 2024년 5월 KS인더스트리로 상호를 바꿨습니다. 2024년 11월에는 화장품 제조·판매 회사 에스앤씨코스앤드트레이딩을 자회사로 편입했습니다. 이 사업이 다음 해 연결 매출 85억5300만원을 만들었습니다. 사명은 산업재 회사로 남았지만 연결 실적에는 화장품이 이미 큰 축입니다.
최대주주도 짧은 기간에 바뀌었습니다. 2024년 3월 상상인선박기계에서 아크솔루션스로, 2025년 3월 이엘엠시스템으로, 2026년 1월 케이에스아이1호성장투자조합으로 넘어갔습니다. 마지막 변경은 80억412만원 규모 제3자배정 유상증자로 이뤄졌습니다. 제품만 달라진 것이 아니라 회사의 주인과 자본 조달 창구도 함께 바뀐 셈입니다.
2026년에는 결손 보전을 이유로 보통주와 기타주식 4주를 1주로 합치는 75% 무상감자도 진행했습니다. 감자 전 자본금 201억8660만원은 감자 후 50억4665만원으로 줄었습니다. 감자는 현금을 벌어오는 영업 개선이 아니라 누적 결손을 장부에서 정리하는 조치입니다. 이 대목이 CB 소각과 회사의 체력을 따로 봐야 하는 이유입니다.
사업 다각화보다 더 중요한 것은 그 변화를 자기 영업현금으로 감당했는지입니다.
KS인더스트리 전망, 세 숫자가 내린 판정은 무엇인가
판정: 돈 빌리는 회사입니다.
- ① 최근 연도인 2025년 영업이익은 -46억원입니다.
- ② 2025년 영업활동현금흐름은 -36억6730만원으로 음수입니다.
- ③ 최근 3년인 2023~2025년에 유상증자·전환사채·차입이 모두 있었습니다.
버는 힘
- 2025년 매출은 394억원으로 전년 247억원보다 커졌습니다.
- 2025년 말 수주잔고는 선박구성 부분품 520억6100만원, 기자재 판매·수리 14억3300만원입니다.
- 선박구성 부분품의 수출 비중이 81.9%여서 해외 조선 프로젝트를 매출로 연결하는 통로가 있습니다.
새는 구멍
- 매출이 크게 늘어난 2025년에 영업손실도 46억원으로 커졌습니다.
- 2026년 반기 연결·별도 검토의견은 모두 의견거절입니다. 사유는 계속기업가정의 불확실성과 주요 검토절차의 제약입니다.
- 거래소 위험 표시에는 관리종목이 붙어 있고, 8월 28일에는 시가총액 200억원 미달 상태가 25매매거래일 이어졌다는 지정 우려 안내도 나왔습니다.
101억원 CB 소각은 앞으로 주식으로 바뀔 물량을 없앴다는 점에서 주주에게 중요한 사건입니다. 동시에 그 CB는 기한이익상실 뒤 조기상환청구로 회사가 되사온 사채입니다. 희석 위험을 없앤 것과 현금 부담이 사라진 것은 같은 말이 아닙니다. 판정은 주가의 방향이 아니라 본업 손익, 영업현금흐름, 조달 기록만으로 내렸습니다.
자료: DART 8월 14일 반기 검토의견 공시 · DART 8월 28일 관리종목 지정 우려 안내
판정이 끝났으니, 이제 이 구조를 뒤집을 수 있는 실적 조건을 숫자로 좁혀 보겠습니다.

선박용 크레인 수주가 실적으로 바뀌는 조건은 무엇인가
첫째, 2025년 말 수주잔고 534억9400만원이 납품과 매출로 이어져야 합니다. 선박용 장비는 프로젝트별 주문생산이라 수주 자체와 매출 인식 시점이 다릅니다. 회사는 외화 수주잔고를 달러당 1150원으로 환산했고 실제 원화 매출은 납품 시점 환율로 확정된다고 적었습니다. 잔고의 크기보다 납기와 매출 인식이 먼저입니다.
둘째, 매출 증가가 영업흑자로 남아야 합니다. 기준선은 분명합니다. 2025년 매출 394억원과 영업손실 46억원의 조합이 매출 증가와 함께 영업이익 흑자로 바뀌어야 합니다. 화장품 매출 85억5300만원도 외형만 보지 않고 연결 영업손익에 실제로 얼마를 보태는지가 핵심입니다.
셋째, 영업활동현금흐름이 양수로 돌아서야 합니다. 매출채권과 재고가 늘면 손익계산서의 매출이 현금으로 바로 들어오지 않습니다. 2025년 -36억6730만원이 플러스로 바뀌면 신규 유상증자와 CB, 차입에 기대는 정도가 낮아집니다. 여기에 다음 정기 검토에서 계속기업과 검토절차 문제가 해소돼 감사인의 의견이 바뀌어야 장부의 신뢰도도 회복됩니다.
조건은 수주, 영업이익, 영업현금, 감사의견 네 줄로 정리됩니다. 마지막으로 자주 섞이는 질문을 분리하겠습니다.
KS인더스트리 주가를 볼 때 자주 묻는 것은
Q1. KS인더스트리는 뭘 파는 회사인가요?
선박용 크레인이 본업입니다. 2025년 매출 기준 선박구성 부분품 64.4%, 화장품 제조·판매 등 21.7%, 기자재 판매·수리 13.9%입니다.
Q2. 2026년 반기 순이익이 났으면 본업도 좋아진 것인가요?
아닙니다. 2026년 반기 연결 당기순이익은 14억9183만원이지만 영업손익은 -15억9980만원입니다. 순이익과 본업 영업이익을 나눠 봐야 합니다.
Q3. KS인더스트리 최대주주는 누구인가요?
케이에스아이1호성장투자조합입니다. 2026년 1월 80억412만원 규모 제3자배정 유상증자로 최대주주가 됐습니다.
회사의 다음 장면은 크레인 수주를 이익과 현금으로 바꾸는지가 결정합니다.
이 글은 매수 권유가 아닙니다. 재무 수치는 회사 공시와 제공된 연간 자료를 기준으로 작성했습니다.