페니트리움바이오는 9월 4일 급등했습니다. 미국 FDA가 고형암 치료제 임상 2a상 계획을 승인한 것이 불씨였지만, 이 글은 그 소식 뒤에 가려진 CRO 매출, 사명 변경, 적자와 자금 조달 구조까지 밝힙니다.
페니트리움바이오 주가, 9월 4일 급등은 무엇 때문인가
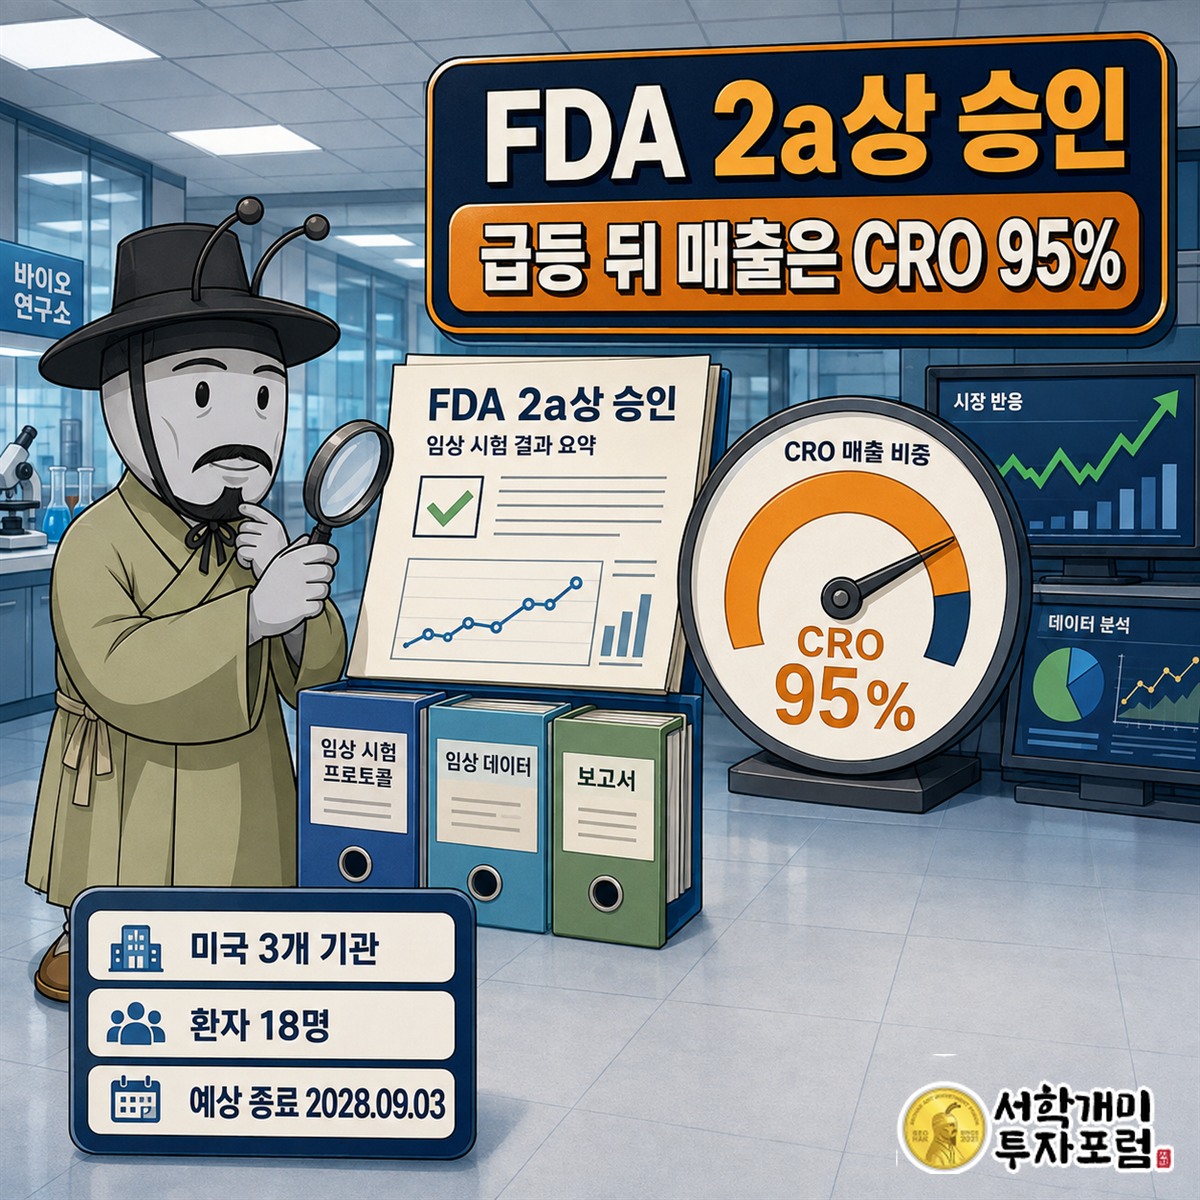
답은 미국 FDA의 임상 2a상 시험계획 승인입니다. 회사는 9월 3일 재발성 또는 불응성 진행성 고형암 환자를 대상으로 Penetrium과 종양별 표준치료를 함께 투여하는 임상 2a상을 승인받았다고 공시했습니다. 8월 4일 신청한 뒤 한 달 만에 받은 결정입니다. 회사가 FDA의 ‘Study May Proceed Letter’를 받았다고 공시에 적었기 때문에, 9월 4일 급등을 만든 직접 촉매는 이 승인으로 정리됩니다.
시험은 미국 3개 기관에서 환자 18명을 대상으로 진행합니다. 공개·무작위배정 방식이며, 1차 평가지표는 종양 크기가 줄거나 사라진 환자 비율을 보는 객관적반응률입니다. 임상 기간은 승인일로부터 약 24개월, 공시에 적힌 예상 종료일은 2028년 9월 3일입니다. 이번 승인은 판매 허가가 아니라 사람에게 정해진 설계대로 약효와 안전성을 시험해도 된다는 출발 허가입니다.
기사 제목에 나온 ‘1상 생략’도 구분해서 볼 필요가 있습니다. 미국에서 승인된 시험 자체는 2a상입니다. 동시에 국내에서는 Penetrium과 펨브롤리주맙 병용 1상이 별도로 진행됩니다. 미국 2a상 승인과 국내 1상은 같은 이름을 쓰는 플랫폼의 서로 다른 임상 경로입니다. 승인 소식보다 더 중요한 질문이 남습니다. 이 회사는 지금 무엇으로 매출을 내고 있을까요?

바이오 회사 페니트리움바이오는 뭘 팔아서 돈을 버나
첫 번째 몰랐던 사실은 지금 매출을 만드는 주체가 Penetrium 신약이 아니라 CRO라는 점입니다. CRO는 제약사와 바이오 회사가 맡긴 임상시험을 대신 운영하는 사업입니다. 시험 설계, 병원과 연구자 관리, 환자 등록 지원, 데이터 수집, 규제기관 대응 같은 일을 하고 용역비를 받습니다. 페니트리움바이오의 2025년 매출 93억원 가운데 임상시험 대행용역이 39억원, 허가 뒤 장기 안전성과 효과를 살피는 제4상 임상시험인 LPS가 50억원이었습니다. 임대매출은 4억원이었습니다.
둘을 합친 CRO 용역 매출은 88억원으로 전체 매출의 약 95%입니다. 반대로 회사 이름이 된 Penetrium은 아직 연구개발 단계라 제품 매출을 만들지 않습니다. 주가는 항암 신약의 미래를 먼저 반영하지만, 현재 손익계산서의 매출은 다른 회사의 임상을 대신 수행한 대가로 채워집니다. 이름과 현재 매출원이 서로 다른 회사입니다.
CRO 안에서도 흐름이 갈립니다. 일반 임상시험 대행 매출은 2023년 89억원에서 2024년 47억원, 2025년 39억원으로 줄었습니다. 반면 LPS 매출은 같은 기간 45억원, 46억원, 50억원으로 늘었습니다. 기존 임상 대행의 감소를 시판 후 조사 사업이 일부 받쳤지만, 전체 매출은 138억원에서 97억원, 다시 93억원으로 내려왔습니다. 특정 고객 한 곳에 몰린 구조는 아니지만 CRO라는 한 사업군에는 강하게 몰려 있습니다.
CRO는 현금을 벌어 신약 개발비를 받쳐 줄 수 있는 사업처럼 보입니다. 그러나 매출원가가 2025년 매출의 99.6%에 달했습니다. 용역을 많이 해도 매출총이익이 거의 남지 않았다는 뜻입니다. 매출의 얼굴을 확인했으니, 이제 그 매출이 이익과 현금으로 남는지 장부를 볼 차례입니다.

코스닥시장 장부에서 페니트리움바이오 숫자는 어떤가
최근 3년 장부는 매출 감소와 영업적자가 함께 이어진 모습입니다. 2023년 매출 138억원에 영업손실 19억원이었고, 2024년에는 매출이 97억원으로 줄면서 영업손실이 159억원으로 커졌습니다. 2025년 매출은 93억원, 영업손실은 74억원입니다. 2024년보다 손실 폭은 줄었지만 매출보다 영업손실이 큰 구조는 그대로입니다.
| 구분 | 2023년 | 2024년 | 2025년 |
|---|---|---|---|
| 매출액 | 138 | 97 | 93 |
| 영업이익 | -19 | -159 | -74 |
| 당기순이익 | -34 | -203 | -148 |
| 영업이익률 | -13.86% | -163.49% | -79.55% |
| 순이익률 | -24.39% | -207.91% | -159.92% |
| ROE(지배주주) | -10.33% | -118.31% | -104.62% |
| 부채비율 | 62.99% | 330.36% | 52.33% |
영업활동현금흐름도 2023년 -31억원, 2024년 -143억원, 2025년 -45억원으로 3년 연속 마이너스였습니다. 회계상 적자만 난 것이 아니라 본업을 돌리는 과정에서 현금이 빠져나갔습니다. 2025년 말 현금및현금성자산은 48억원이었고 단기차입금은 50억원이었습니다. 장부에서 가장 먼저 볼 숫자는 시가총액 3,742억원이 아니라 이 현금의 방향입니다.
부채비율은 2024년 330.36%에서 2025년 52.33%로 크게 내려왔습니다. 영업으로 빚을 갚아서가 아닙니다. 2024년에 발행한 120억원 규모의 전환사채가 2025년에 주식으로 전환되면서 자본잉여금이 늘어난 영향이 컸습니다. 숫자의 급변에는 한 번에 들어간 비용이 숨어 있습니다.
현대바이오사이언스 인수 뒤 무엇이 달라졌나
두 번째 몰랐던 사실은 회사 이름과 사업의 중심이 짧은 기간에 두 번 바뀌었다는 점입니다. 원래 이름은 에이디엠코리아였습니다. 2024년 5월 현대바이오사이언스가 최대주주가 됐고, 같은 해 8월 회사 이름이 현대에이디엠바이오로 바뀌었습니다. 2026년 3월에는 다시 페니트리움바이오사이언스로 바뀌었습니다. 현재 최대주주는 현대바이오사이언스입니다.
사명만 바꾼 것이 아닙니다. 회사는 2024년 6월 현대바이오사이언스로부터 유방암·폐암 항암제 관련 특허 전용실시권 일부를 넘겨받았습니다. 계약금은 91억원입니다. 미국 2상 성공 종료보고서 수령 때 65억원, 미국 3상 성공 종료보고서 수령 때 50억원, 미국 품목허가 취득 때 50억원을 더 지급하는 조건도 붙었습니다. 판매가 시작되면 매출 구간에 따라 경상기술료도 내는 구조입니다.
이 91억원은 자산으로 쌓이지 않고 2024년 경상연구개발비로 바로 비용 처리됐습니다. 2024년 연구개발비는 96억원이었고 그중 91억원이 신기술 도입비였습니다. 그해 영업손실이 159억원까지 커진 가장 큰 이유 중 하나입니다. 2025년 연구개발비는 22억원으로 줄었지만, 미국 임상이 시작되면 시험기관 비용, 환자 등록비, 시료 생산비가 다시 늘어나는 구조입니다.
Penetrium은 무기물 기반 약물전달 기술을 이용해 기존 약물의 흡수와 전달 한계를 바꾸려는 플랫폼입니다. 회사가 노리는 핵심은 특정 암종이나 한 표적항암제에만 묶이지 않는 병용 전략입니다. 다만 이 기술이 회사 장부에 제품 매출로 잡히는 단계는 아직 아닙니다. 현재는 CRO가 매출을 만들고, 신약 쪽은 비용과 임상 일정이 먼저 쌓입니다. 이 구조를 자금 조달까지 붙여 보면 회사의 현재 위치가 선명해집니다.
페니트리움바이오 전망, 지금 판정은 어디에 놓이나
판정: 돈 빌리는 회사입니다. 2025년 영업이익 -74억원, 영업활동현금흐름 -45억원, 최근 3년에는 2024년 CB·2025년 차입·2026년 유상증자가 모두 있었습니다.
여기서 ‘빌리는’은 은행 대출만 뜻하지 않습니다. 본업에서 빠져나간 현금을 전환사채, 차입, 신주 발행으로 메우는 상태를 함께 가리킵니다. 2024년에는 120억원 전환사채를 발행했고, 2025년에는 기업은행에서 운영자금 50억원을 빌렸습니다. 2026년 8월에는 주주배정 후 실권주 일반공모 방식으로 보통주 850만 주를 주당 3,085원에 발행해 262억2,500만원을 조달했습니다.
유상증자 청약은 끝났고 신주는 8월 28일 상장됐습니다. 이는 임상 자금을 확보했다는 뜻과 기존 주주의 지분이 늘어난 주식 수만큼 희석됐다는 뜻을 동시에 가집니다. 회사는 조달 자금 가운데 Penetrium 고형암과 류마티스관절염 연구개발에 쓸 돈, 그리고 채무 상환에 쓸 돈을 제시했습니다. 임상 진전은 자금 사용처이고, CRO 흑자 전환은 자금 조달 의존도를 낮추는 조건입니다.
버는 힘
- 2025년 LPS 매출 50억원으로 3년 연속 증가했습니다.
- 2025년 말 CRO 수주잔고는 191억원으로, 당시 연매출의 두 배를 넘었습니다.
- FDA 2a상 승인으로 미국 임상 진입을 위한 행정 관문 하나를 통과했습니다.
새는 구멍
- 2025년 매출원가율 99.6%라 CRO 매출이 매출총이익으로 거의 남지 않았습니다.
- 영업활동현금흐름이 3년 연속 마이너스였습니다.
- CB 전환과 유상증자는 현금을 보강하지만 주식 수를 늘립니다.
따라서 현재 판정을 바꾸는 핵심은 임상 제목의 크기가 아니라 현금의 출처입니다. CRO가 영업비용을 감당하고 임상비 일부까지 벌어 주거나, 기술이전 계약금처럼 외부 조달이 아닌 사업 대가가 들어와야 구조가 달라집니다. 이 판정이 달라지려면 임상 소식보다 먼저 움직여야 할 숫자가 있습니다.

바이오 임상 승인이 실적으로 바뀌려면 무엇이 필요한가
첫째는 환자 등록입니다. 승인만 받고 시험이 늦어지면 비용만 먼저 나갑니다. 이번 미국 2a상은 18명을 미국 3개 기관에 등록하는 설계입니다. 실제 첫 환자 투약, 등록 속도, 중도 이탈 여부가 일정의 출발점입니다. 회사가 적은 예상 종료일은 2028년 9월 3일입니다.
둘째는 객관적반응률입니다. 이번 시험의 1차 지표는 RECIST 기준 완전반응 또는 부분반응을 보인 환자 비율입니다. 안전성만 보는 시험이 아니라 항종양 활성을 숫자로 확인하는 단계입니다. 환자 수가 18명인 초기 탐색 시험이므로, 종양 유형별 반응이 반복되는지와 표준치료 조합별 차이가 후속 개발 방향을 정합니다.
셋째는 돈이 들어오는 계약입니다. 임상 승인은 회계상 매출이 아닙니다. 기술이전 계약금, 공동개발 분담금, 마일스톤 수입, 제품 판매 가운데 하나가 실제로 발생해야 신약 파이프라인이 손익계산서에 매출로 들어옵니다. 지금 계약에는 오히려 미국 2상과 3상 성공, 품목허가 단계마다 현대바이오사이언스에 추가로 지급할 금액이 적혀 있습니다.
넷째는 CRO 마진 회복입니다. 신약 결과가 나오기 전까지 회사를 매일 굴리는 사업은 CRO입니다. 일반 임상 대행 매출의 감소를 멈추고, 성장 중인 LPS 매출이 원가율을 낮춰야 합니다. 다음 연간 실적에서 볼 숫자는 매출 증가만이 아니라 매출총이익, 영업활동현금흐름, 추가 자금 조달 여부입니다. 마지막으로 검색에서 가장 많이 부딪히는 질문 세 가지를 짧게 정리합니다.
페니트리움바이오 주가 FAQ, 무엇을 가장 많이 묻나
Q1. 페니트리움바이오는 항암제를 팔아 매출을 내나요?
아닙니다. 2025년 매출의 약 95%는 임상시험 대행과 제4상 임상시험을 포함한 CRO 용역에서 나왔습니다. Penetrium은 임상 단계입니다.
Q2. 최대주주는 누구인가요?
현대바이오사이언스입니다. 2024년 5월 최대주주가 된 뒤 항암제 특허 전용실시권을 회사에 넘겼고, 회사는 에이디엠코리아에서 현대에이디엠바이오를 거쳐 지금 이름으로 바뀌었습니다.
Q3. FDA 2a상 승인은 곧 판매 허가인가요?
아닙니다. 미국에서 환자 18명을 대상으로 임상시험을 시작할 수 있다는 승인입니다. 객관적반응률과 안전성 데이터를 만든 뒤 후속 임상과 품목허가 절차를 거쳐야 합니다.
세 답을 함께 보면 회사의 현재 모습이 한 문장으로 정리됩니다. CRO로 매출을 내면서, 현대바이오사이언스에서 받은 Penetrium 권리로 항암 신약을 개발하고, 그 개발비는 외부 자금 조달에 기대는 코스닥시장 바이오 회사입니다.
자료: 페니트리움바이오 2026년 9월 3일 임상시험계획 승인 공시, 2026년 증권신고서·투자설명서, 유상증자 발행조건 확정 공시.
공식 원문: FDA 임상 2a상 승인 공시 · 증권신고서 · 유상증자 발행조건 확정