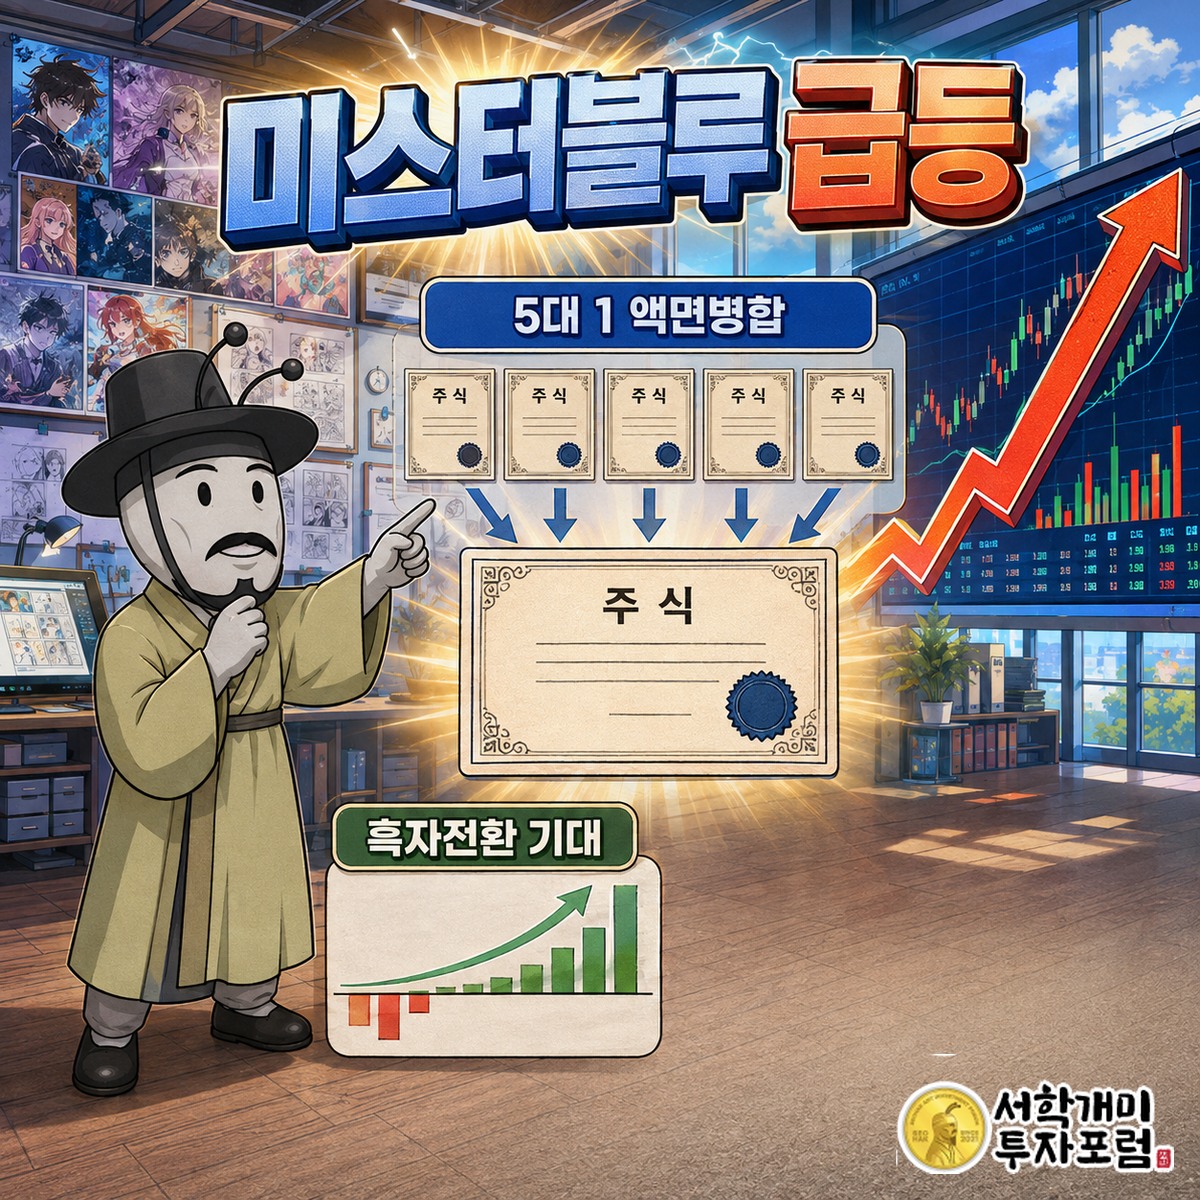
미스터블루는 웹툰·웹소설을 팔면서 게임에서도 상반기 매출의 약 4분의 1을 벌었습니다. 9월 4일 미스터블루 주가는 액면병합 뒤 이어진 급등 흐름의 한가운데 있었습니다. 왜 주가가 움직였는지 먼저 답하고, 콘텐츠와 게임을 한 지붕에 둔 이 회사가 어디서 매출을 만들고 무엇 때문에 손실을 냈는지 숫자로 밝히겠습니다.
투자 참고용 · 작성 기준일 2026년 9월 5일 · 연결재무제표 기준
미스터블루 주가는 9월 4일 왜 급등했나?
직접 촉매는 5대 1 액면병합 뒤 거래 재개입니다. 회사는 5월 20일 1주당 액면가를 100원에서 500원으로 병합한다고 공시했습니다. 발행주식 수는 83,079,783주에서 16,615,956주로 줄어드는 일정이었습니다. 신주의 효력 발생일은 8월 5일, 변경상장일은 9월 2일이었습니다. 거래가 다시 열린 9월 2일 상한가를 기록했고, 9월 3일에도 22%대 상승 흐름이 이어졌습니다. 9월 4일 급등은 이 재료의 연장선입니다.
액면병합은 주식 다섯 장을 한 장으로 합치는 절차입니다. 주식 수와 1주당 표시가격은 달라지지만 기업 전체의 가치가 그 자체로 커지는 일은 아닙니다. 다만 유통주식 수가 크게 줄고 새 가격으로 거래가 재개되면 수급이 흔들릴 수 있습니다. 이번에는 8월에 발표된 상반기 영업이익 흑자전환이 함께 붙었습니다. 단순한 주식 수 변경과 실적 회복 기대가 같은 시기에 겹친 것입니다.
여기까지가 급등의 답입니다. 가격표가 바뀐 뒤, 이제 그 안에 든 사업을 봐야 합니다.

미스터블루 뭐하는 회사인가, 웹소설은 어디서 버나?
미스터블루는 만화 이름을 달았지만 실제로는 온라인 콘텐츠와 게임을 함께 파는 디지털 콘텐츠 그룹입니다. 자체 플랫폼 ‘미스터블루’에서 독자에게 만화·웹툰·웹소설을 파는 B2C 사업이 첫 축입니다. 같은 콘텐츠를 포털과 다른 플랫폼에 공급하는 B2B 사업이 두 번째 축입니다. 보유 저작권을 전자책으로 바꾸고 직접 서비스하거나 콘텐츠공급자 방식으로 유통합니다.
세 번째 축은 게임입니다. 2018년 게임사업부를 물적분할해 블루포션게임즈를 세웠습니다. 이 자회사는 PC와 모바일 게임을 개발하고 서비스합니다. 대표 매출 상표로 공시에 적힌 이름은 ‘에오스(EOS)’입니다. 네 번째 축은 종이 만화와 소설 출판입니다. 플랫폼 수수료만 받는 회사가 아니라 저작권 확보, 자체 제작, 타 플랫폼 공급, 게임 개발, 출판까지 한 그룹 안에 들어 있습니다.
첫 번째로 몰랐던 사실은 게임이 매출의 약 4분의 1이라는 점입니다. 2026년 상반기 연결 매출 327억1,940만원 가운데 온라인 콘텐츠서비스는 237억1,920만원, 72.49%였습니다. 게임은 80억831만원, 24.48%였습니다. 출판은 9억9,188만원, 3.03%였습니다. 만화 플랫폼의 이름만 보고 게임 실적을 빼면 이 회사 매출의 큰 조각을 놓칩니다.
두 번째로 몰랐던 사실은 웹소설 자회사 데이즈엔터가 사라진 것이 사업 철수가 아니라는 점입니다. 미스터블루는 2025년 12월 31일 데이즈엔터를 흡수합병했습니다. 2026년부터 웹소설 매출은 온라인 콘텐츠서비스에 합쳐집니다. 사업이 네 갈래라서, 매출 합계보다 어느 갈래가 이익을 남기는지가 더 중요합니다.

미스터블루 매출 장부는 3년 동안 어떻게 바뀌었나?
매출은 2023년 741억원에서 2024년 703억원, 2025년 675억원으로 두 해 연속 줄었습니다. 문제는 매출 감소보다 이익의 진폭이 더 컸다는 데 있습니다. 2023년 영업이익은 7억원이었지만 2024년 136억원 적자로 급격히 꺾였습니다. 2025년에는 적자가 25억원으로 줄었어도 연간 흑자까지 돌아오지는 못했습니다.
| 구분 | 2023 | 2024 | 2025 |
|---|---|---|---|
| 매출액 | 741 | 703 | 675 |
| 영업이익 | 7 | -136 | -25 |
| 당기순이익 | -112 | -167 | -186 |
| 영업이익률 | 0.94 | -19.27 | -3.64 |
| 순이익률 | -15.15 | -23.80 | -27.51 |
| ROE | -18.16 | -29.15 | -37.47 |
| 부채비율 | 107.07 | 61.61 | 65.09 |
순손실은 영업손실보다 훨씬 컸습니다. 2025년 영업손실은 약 25억원인데 순손실은 186억원입니다. 본업 밖에서 큰 비용이 붙었다는 뜻입니다. 부채비율은 2023년 107.07%에서 2024년 61.61%, 2025년 65.09%로 낮아졌습니다. 부채비율만 보면 안정됐지만, 이익잉여금 감소로 자본도 함께 줄었다는 점을 같이 봐야 합니다.
숫자의 꺾임은 보였습니다. 다음은 어디서 비용이 새었는지입니다.
디지털 매출이 있는데 왜 순손실은 더 커졌나?
회사가 사업보고서에서 밝힌 2025년 영업 부진 원인은 두 가지입니다. 게임 매출 감소와 콘텐츠 업계의 과도한 경쟁입니다. 매출은 전년보다 4.1% 줄었습니다. 반면 영업비용은 신규 게임 출시 비용의 감소와 마케팅비 절감으로 16.7% 줄었습니다. 그래서 영업 적자는 2024년 136억원에서 2025년 25억원으로 크게 축소됐습니다.
이상한 점은 비용을 줄였는데 순손실이 167억원에서 186억원으로 더 커졌다는 것입니다. 답은 영업권 손상입니다. 인수한 사업의 장부가치가 앞으로 벌어들일 것으로 평가한 금액보다 높아지면 차이를 비용으로 처리합니다. 현금이 그해 같은 금액만큼 빠져나가는 항목은 아니지만, 과거 인수에 붙여 둔 가치가 낮아졌다는 기록입니다. 2025년 기타비용은 약 255억원으로 늘었고, 회사는 영업권 손상을 순손실 확대의 핵심 원인으로 적었습니다.
반전은 2026년 상반기입니다. 상반기 매출은 327억1,940만원, 영업이익은 6억2,333만원입니다. 전년 같은 기간의 영업손실 22억892만원에서 흑자로 돌아섰습니다. 영업활동현금흐름도 24억2,805만원 유입이었습니다. 손익계산서의 흑자와 현금 유입이 같은 방향을 가리켰습니다.
과거 적자의 구조를 봤으니, 이제 이 회사의 자금 성격을 판정할 차례입니다.

미스터블루 전망의 장부 판정은 무엇인가?
판정: 돈 빌리는 회사에 가깝습니다. 근거는 ① 최근 연도인 2025년 영업이익 -25억원, ② 2025년 영업활동현금흐름 +24억1,475만원, ③ 최근 3년 자금조달에서 유상증자 없음·2024년 전환사채 100억원 있음·별도 은행 차입금 없음입니다.
이 판정에는 시간표가 붙습니다. 미스터블루는 2024년 5월 100억원 규모의 사모 전환사채를 발행했고, 사용처는 운영자금과 채무상환자금이었습니다. 적자 구간에 빌린 돈이 들어왔으므로 최근 3년의 성격은 차입 쪽입니다. 다만 2026년 상반기까지 전환사채 원금 70억원을 상환했고, 8월 13일 남은 30억원도 자기자금으로 조기 상환했습니다. 취득 뒤 사채 권면총액은 0원이 됐고 회사는 소각한다고 공시했습니다.
버는 힘
2026년 상반기 영업이익 6억2,333만원, 영업활동현금흐름 +24억2,805만원입니다. 온라인 콘텐츠가 상반기 매출의 72.49%를 차지해 게임 한 사업에만 기대는 구조도 아닙니다.
새는 구멍
연간 매출은 3년 연속 줄었고 2025년까지 영업적자였습니다. 게임 매출 감소와 콘텐츠 경쟁이 본업을 눌렀고, 영업권 손상은 순손실을 186억원까지 키웠습니다.
그래서 이 회사는 과거 3년만 보면 빌린 돈으로 적자 구간을 건넜고, 최근 반기만 보면 본업 현금으로 빚을 없애는 쪽으로 방향을 바꿨습니다. 빚은 줄였지만, 다음 단계는 흑자를 한 번이 아니라 여러 결산에서 이어가는 일입니다.
코스닥시장 미스터블루 전망이 실적으로 바뀌는 조건은?
첫째, 온라인 콘텐츠 매출이 합병 뒤에도 유지돼야 합니다. 데이즈엔터 흡수합병으로 2026년부터 웹소설 매출이 온라인 콘텐츠서비스에 합산됩니다. 과거와 분류가 달라졌기 때문에 합계만 비교하면 성장처럼 보이거나 감소처럼 보일 수 있습니다. 72.49%인 콘텐츠 매출 비중과 실제 금액을 함께 봐야 합니다.
둘째, 게임 매출 감소가 멈춰야 합니다. 게임은 상반기 매출의 24.48%입니다. 작은 부업이 아닙니다. 2025년 매출 감소 원인으로 회사가 게임을 직접 들었으므로 에오스의 국내외 매출이 회복되면 연결 이익에 바로 영향을 줍니다. 반대로 게임 매출이 다시 줄면 콘텐츠 사업이 그 빈자리를 채워야 합니다.
셋째, 영업비용 절감이 매출 훼손 없이 이어져야 합니다. 2025년 영업비용이 16.7% 줄면서 영업 적자가 축소됐고, 2026년 상반기에는 흑자로 돌아섰습니다. 마케팅비만 줄여 단기 이익을 만든 것인지, 합병 뒤 조직과 콘텐츠 유통을 효율화해 반복 가능한 이익을 만든 것인지는 이후 반기와 연간 영업이익으로 구분됩니다.
넷째, 큰 손상차손이 되풀이되지 않아야 합니다. 영업권 손상은 현금흐름과 다른 회계비용이지만 인수 자산의 기대수익이 낮아졌다는 뜻입니다. 본업 흑자만큼 순이익과 자본 회복도 중요합니다. 시가총액 418억원인 회사에서 2025년 순손실 186억원은 가볍게 넘길 크기가 아닙니다.
조건이 명확해졌으니, 마지막으로 헷갈리기 쉬운 질문만 짚습니다.
온라인 투자자가 자주 묻는 것은?
Q1. 5대 1 액면병합이면 기업가치가 다섯 배가 되나요?
아닙니다. 다섯 주가 한 주로 합쳐져 주식 수가 줄고 1주당 표시가격이 바뀝니다. 회사의 사업과 전체 가치는 병합만으로 늘지 않습니다.
Q2. 미스터블루는 웹툰 플랫폼 하나만 운영하나요?
아닙니다. 자체 플랫폼 B2C, 포털·타 플랫폼 B2B, 웹소설, 출판을 운영하고 블루포션게임즈를 통해 PC·모바일 게임도 서비스합니다. 2026년 상반기 게임 매출 비중은 24.48%입니다.
Q3. 2026년 실적은 흑자전환했나요?
상반기 연결 영업이익은 6억2,333만원으로 흑자전환했습니다. 2025년 연간 영업손실 25억원과 2026년 상반기 흑자는 함께 봐야 합니다. 현재 장부의 변화는 적자 축소가 아니라 반기 흑자까지 진행됐습니다.
결국 급등의 입구는 액면병합이지만, 회사의 본체는 콘텐츠 72.49%와 게임 24.48%가 함께 움직이는 구조입니다. 다음 숫자는 주가가 아니라 이 두 사업이 만든 영업이익과 현금입니다.
공식 자료
금융감독원 DART: 주식병합결정 · 2025년 사업보고서 · 2026년 반기보고서 · 전환사채 만기 전 취득
이 글은 매수 권유가 아니며, 공개된 공시와 제공된 재무자료를 바탕으로 작성한 투자 참고용 정보입니다.
#미스터블루 #미스터블루뭐하는회사 #미스터블루주가 #미스터블루매출 #미스터블루전망 #코스닥시장 #디지털 #웹소설 #온라인 #웹툰 #블루포션게임즈 #데이즈엔터 #액면병합 #콘텐츠기업