계산 모드에 따라 금액은 어떻게 넣나요?
미래가치 모드의 금액은 매달 납입할 돈이고, 월 납입액 모드의 금액은 기간 말 목표 금액입니다. 연 이율과 기간은 두 모드 모두 입력하며, 초기 금액은 없으면 빈칸으로 둡니다.
대표 예시는 연 12%, 기간 12개월, 월 납입액 100,000원, 초기 금액 0원입니다. 목돈만 운용하면 월 납입액을 0원으로 넣습니다. 기간은 정수 개월로 입력하며 초기 금액은 시작 시점의 돈입니다.

 서학개미투자 도구
매달 모으는 돈의 미래가치나 목표에 필요한 월 납입액을 계산해요. 연 이율·기간·금액만 넣어요. 원 기준으로 매월 말 납입을 가정하며 세금·수수료·물가는 빼고 계산해요.
연 이율·기간·금액을 넣으면 계산돼요
미래가치는 기간 말의 세전 금액이며, 월 납입액은 목표 금액에 필요한 매달의 돈입니다. 대표 예시는 원금 1,200,000원에 계산 수익 68,250원을 더한 1,268,250원입니다. 실제 수령액과 구매력은 별개이므로 계좌 과세와 비용·물가를 따로 확인합니다.
PV는 초기 금액, FV는 미래가치, PMT는 월 납입액입니다. i는 연 이율을 12로 나눈 월 이율이고 n은 납입 월수입니다.
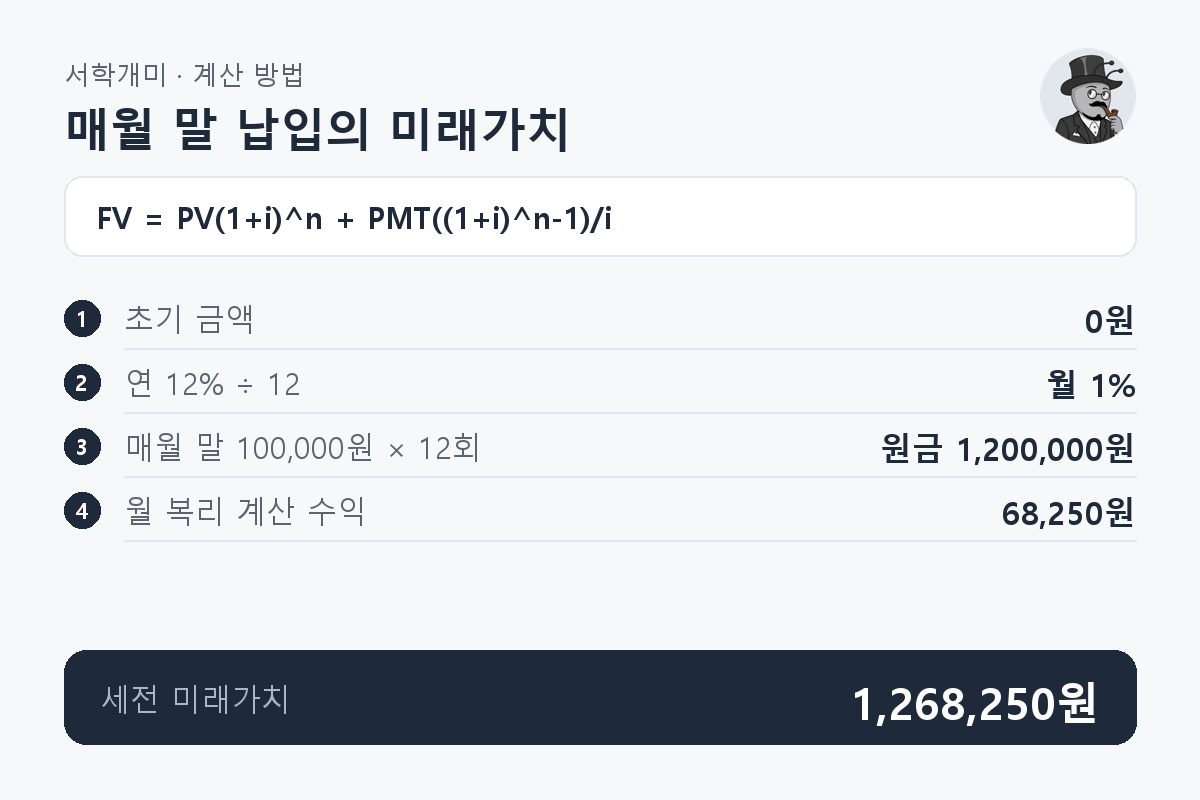
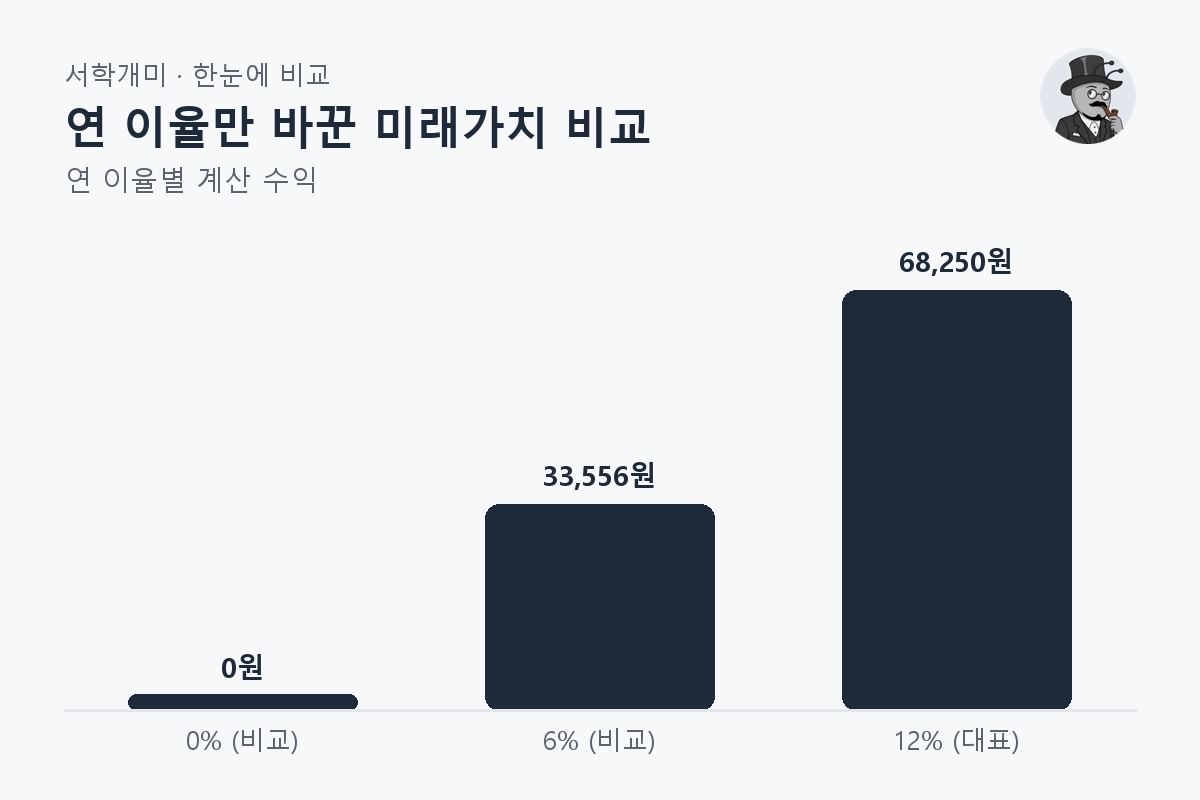
초기 금액 0원, 매월 말 100,000원, 기간 12개월로 고정합니다. 연 12%가 대표 예시이며 나머지는 비교 사례입니다.
| 연 이율 | 총 원금 | 세전 미래가치 | 계산 수익 |
|---|---|---|---|
| 0% (비교) | 1,200,000원 | 1,200,000원 | 0원 |
| 6% (비교) | 1,200,000원 | 1,233,556원 | 33,556원 |
| 12% (대표) | 1,200,000원 | 1,268,250원 | 68,250원 |
미래가치 모드의 금액은 매달 납입할 돈이고, 월 납입액 모드의 금액은 기간 말 목표 금액입니다. 연 이율과 기간은 두 모드 모두 입력하며, 초기 금액은 없으면 빈칸으로 둡니다.
대표 예시는 연 12%, 기간 12개월, 월 납입액 100,000원, 초기 금액 0원입니다. 목돈만 운용하면 월 납입액을 0원으로 넣습니다. 기간은 정수 개월로 입력하며 초기 금액은 시작 시점의 돈입니다.
미래가치는 초기 금액과 정기 납입금이 일정한 이율로 불어난 기간 말 금액입니다. 이 계산은 연 이율을 12로 나눈 월 복리와 월말 납입을 적용합니다. 실효 연 수익률의 월 환산과는 구분합니다.
실효 연 수익률을 사용하는 경우에는 연결된 도구의 계산 가정을 확인합니다. 연 이율 표기가 같아도 월 환산 방식에 따라 결과가 달라집니다. 적립식 투자 계산기
목표 1억 원에 필요한 월 납입액은 기간과 이율, 초기 금액에 따라 달라집니다. 비교 사례로 초기 0원·연 6%·120개월·월말 납입이면 월 610,206원입니다. 세금·수수료는 제외합니다.
필요 납입액을 원 단위 올림하므로 이 사례의 기간 말 금액은 100,000,161원입니다. 월 납입액 모드를 고르고 금액 칸에 목표 금액을 넣습니다. 일정한 이율 가정이며 목표 달성을 보장하지 않습니다.
결과는 세금·수수료 차감 전의 계산 금액입니다. 일반계좌·ISA·연금계좌의 과세 방식과 인출 조건은 반영하지 않습니다. 실제 수령액은 사용하는 계좌와 상품의 조건을 따로 확인합니다.
일률적인 세율을 빼서 모든 계좌의 세후 금액으로 읽지 않습니다. 중도해지나 우대 조건, 물가 상승도 계산에서 제외하므로 원화 금액과 미래 구매력은 구분합니다.
이율이 0%이면 복리 수익 없이 초기 금액과 납입 원금만 합산합니다. 초기 금액의 미래가치가 목표 이상이면 필요한 월 납입액은 0원으로 표시합니다. 음수의 추가 납입액은 표시하지 않습니다.
비교 사례로 초기 0원·이율 0%·12개월·목표 1,200,000원이면 월 100,000원입니다. 1개월은 기간 칸에 1로 넣으며, 0개월이나 소수 개월은 계산하지 않습니다.
월초 납입은 매회 납입금에 한 달의 이자가 더 붙습니다. 비교 사례로 초기 0원·연 12%·12개월·매달 100,000원이면 월말은 1,268,250원, 월초는 1,280,933원입니다.
이 도구는 월말 납입을 계산합니다. 비교 사례의 월초 금액은 월 이율 1%를 납입금에 먼저 반영하여 월말 납입액 101,000원으로 엔진에서 계산한 값입니다. 초기 금액의 운용 기간은 두 경우 같습니다.
