
연소득과 기존 대출은 무엇을 넣나요?
연소득은 세전 금액, 기존 대출은 DSR 산정용 연 원금과 이자 합계를 입력합니다. 대출 잔액이나 세후 실수령액을 넣으면 한도 추산이 달라집니다.
기존 대출이 없으면 비워도 됩니다. 신용대출·한도대출은 은행의 인정 만기가 실제 약정과 다를 수 있으므로 상담 때 DSR 산정용 연 원리금을 확인해야 합니다.
 서학개미투자 도구
연소득·연 금리·기간을 넣으면 DSR 대출한도가 나와요. 기존 대출이 있으면 연 원리금도 넣어요. 집값을 넣으면 LTV도 비교해요. 스트레스 DSR과 은행 추가 심사는 따로 확인해요.
연소득·연 금리·기간 세 칸을 채우면 계산돼요
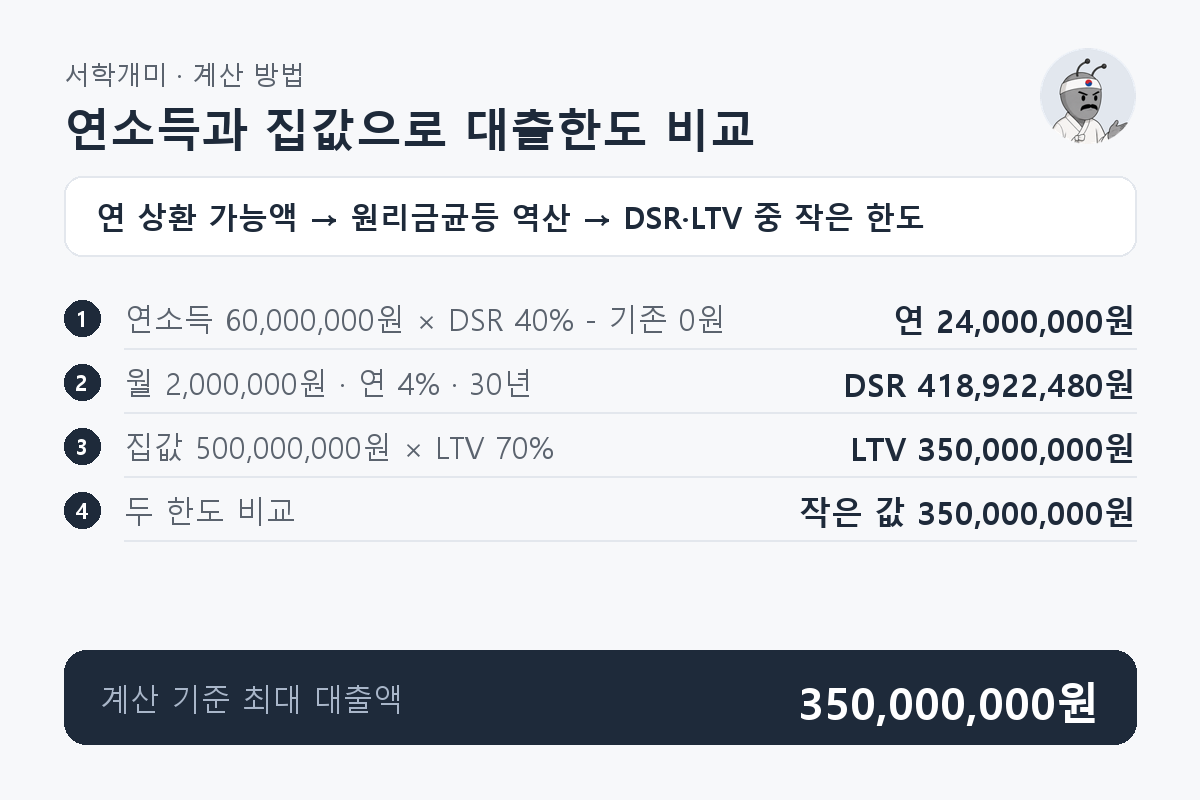
대표 예시의 350,000,000원은 DSR 한도 418,922,480원과 LTV 한도 350,000,000원 중 작은 값입니다. 집값을 비우면 DSR 기준만 표시합니다. 실제 승인액은 스트레스 DSR, 담보평가와 추가 제한으로 더 작아질 수 있으므로 은행 심사 조건을 확인해야 합니다.
A = max(0, 연소득×DSR÷100 − 기존 연 원리금); P = (A÷12)×[1−(1+r)^(-n)]÷r; r=연 금리÷100÷12, n=기간×12; 최종=min(P, 집값×LTV÷100)입니다. A는 연 상환 가능액, P는 DSR 한도입니다. 무이자는 P=(A÷12)×n이며 집값을 비우면 최종 한도는 P입니다.
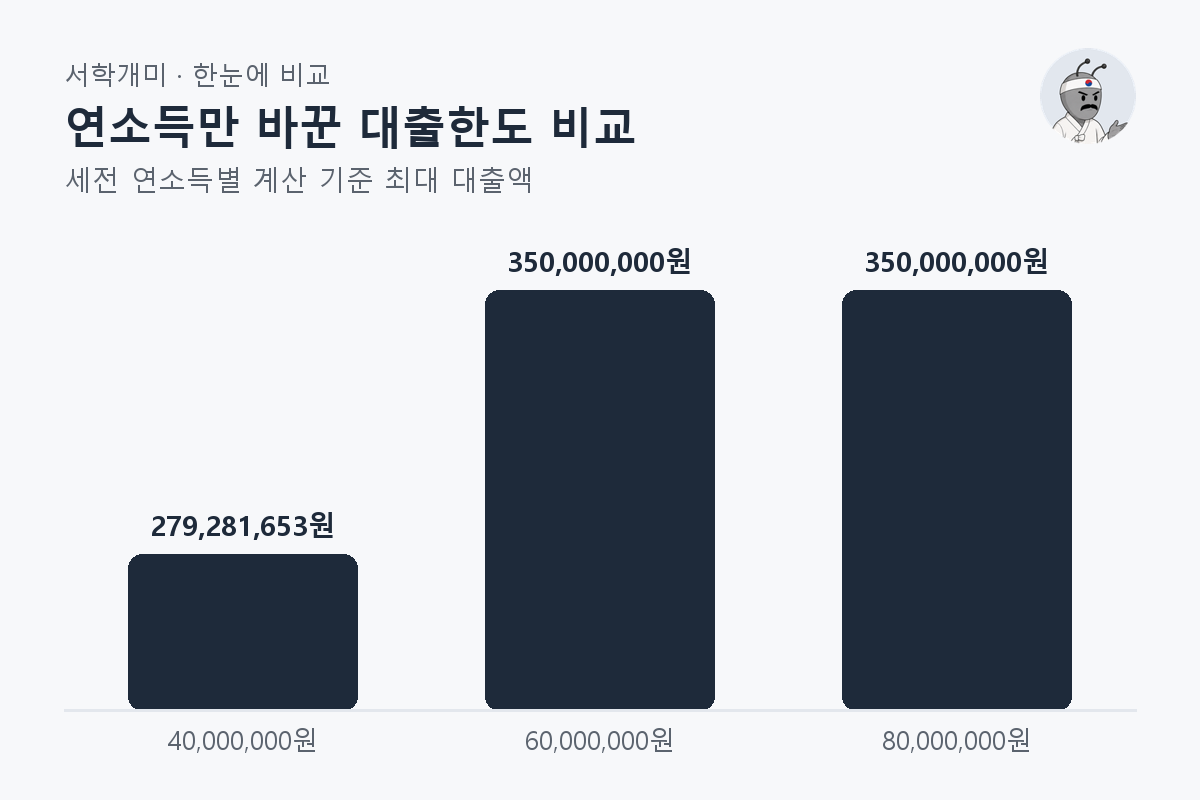
연 4%·30년·기존 연 원리금 0원·집값 500,000,000원·DSR 40%·LTV 70%를 고정합니다. 연소득 60,000,000원 행이 대표 예시이고 나머지는 비교 사례입니다.
| 세전 연소득 | DSR 한도 | LTV 한도 | 계산 기준 최대 대출액 |
|---|---|---|---|
| 40,000,000원 | 279,281,653원 | 350,000,000원 | 279,281,653원 |
| 60,000,000원 | 418,922,480원 | 350,000,000원 | 350,000,000원 |
| 80,000,000원 | 558,563,307원 | 350,000,000원 | 350,000,000원 |
연소득은 세전 금액, 기존 대출은 DSR 산정용 연 원금과 이자 합계를 입력합니다. 대출 잔액이나 세후 실수령액을 넣으면 한도 추산이 달라집니다.
기존 대출이 없으면 비워도 됩니다. 신용대출·한도대출은 은행의 인정 만기가 실제 약정과 다를 수 있으므로 상담 때 DSR 산정용 연 원리금을 확인해야 합니다.
DSR 40%는 전체 대출의 연 원리금을 세전 연소득의 40% 이내로 제한하는 기준입니다. 기존 대출의 연 원리금을 뺀 상환 여력에 새 대출의 금리와 만기를 적용해 원리금균등 기준 한도를 구합니다.
금리는 연 명목금리 기준으로 월 금리로 환산합니다. 무이자라면 월 상환 가능액과 납입 월수를 곱하며, 연 실효금리나 월 금리를 그대로 입력하면 다른 결과가 됩니다.
주택담보대출 한도는 소득 기준인 DSR 한도와 담보가치 기준인 LTV 한도 중 작은 금액으로 추산합니다. 주택가격별 금액 상한·담보 공제·은행 추가 심사도 적용될 수 있어 실제 승인액은 더 작아질 수 있습니다.
대표 예시에서는 소득 기준 한도가 418,922,480원이지만 담보 기준 한도가 350,000,000원이라 후자가 결과입니다. 집값을 비우면 LTV 비교 없이 DSR 기준 한도만 표시합니다.
중도상환수수료·인지세·보증료는 대출한도에 자동 반영하지 않습니다. 대출 금리는 본인에게 적용되는 우대 조건을 확인한 연 명목금리로 입력해야 합니다.
우대 조건을 유지하지 못하면 적용금리가 달라질 수 있습니다. 비용 요율과 면제 여부는 상품 약정에 따라 확인하고, 대출이자 계산기로 상환 방식별 이자를 비교할 수 있습니다.
스트레스 DSR 심사용 금리는 약정 연 금리에 본인 대출에 적용되는 스트레스 가산분을 더한 금리입니다. 은행이 확인한 심사용 금리를 연 금리 칸에 입력합니다. 이때 예상 월 원리금도 심사용 금리 기준이므로 실제 납입액과 구분해야 합니다.
기준일 2026-10-09, 금융위원회 관리번호 2024-002의 2026-07-01~12-31 시행 자료 기준입니다. 수도권·규제지역 주담대의 스트레스 금리는 3.0% 이상이며, 그 밖의 대출은 1.5~3.0% 범위입니다. 수도권·규제지역 밖 주담대는 산출 스트레스 금리의 50%와 2단계 적용비율을 사용합니다. 변동형·혼합형·주기형별 가산분과 계약 시점별 경과규정이 달라 일률적으로 더하면 안 됩니다. 개인별 가산분은 은행 확인이 필요합니다.
소득 증빙과 기존 대출 내역을 준비하여 은행이 인정하는 연소득·연 원리금부터 확인합니다. 다음으로 스트레스 DSR, 담보평가, 적용 LTV와 추가 금액 제한을 확인합니다.
계산 결과는 승인이나 상품 권유가 아닙니다. 주택담보대출 상환표로 납입 흐름을 확인하고, 집 구입 예산 계산기에서 보유 자금과 함께 예산을 검토할 수 있습니다.
연 4%·30년·기존 대출 없음·DSR 40%로 비교하면 연봉 4천·6천·8천만원의 DSR 한도는 각각 279,281,653원·418,922,480원·558,563,307원입니다. 집값과 LTV를 반영하면 한도가 더 작아질 수 있습니다.
집값 500,000,000원·LTV 70%를 함께 적용한 비교 사례에서는 각각 279,281,653원·350,000,000원·350,000,000원입니다. 스트레스 DSR과 은행 추가 심사는 반영하지 않은 추산입니다.
마이너스통장의 DSR 산정용 연 원리금만큼 새 대출의 연 상환 여력이 줄어듭니다. 사용 잔액만으로 감소액을 정할 수 없으며, 약정 한도와 은행의 인정 만기를 반영한 연 원리금을 확인해 입력합니다.
비교 사례로 연소득 60,000,000원·연 4%·30년·집값 미입력 조건에서 기존 연 원리금이 6,000,000원이면 DSR 한도는 314,191,860원입니다. 이는 마이너스통장 잔액이 아니라 은행이 산정한 연 원리금을 넣는 칸입니다. 예상 월 원리금은 입력 금리 기준이므로 심사용 금리와 실제 약정금리를 구분합니다.