
주담대 금리와 기간은 어떻게 넣나요?
금리는 우대 조건을 반영한 실제 적용 연 명목금리, 기간은 전체 약정 기간의 정수 년을 입력합니다. 개월·소수 년은 지원하지 않으며 실제 약정 가능 기간은 은행에 확인해야 합니다. 처음 대출한 원금을 넣으며, 남은 원금으로 다시 계산하면 원래 대출의 누적 이자가 아닙니다.
 서학개미투자 도구
주택담보대출을 갚아 나갈 때 남는 원금과 이자가 궁금하면 대출금·연 금리·기간을 넣어요. 상환 방식별 연말 남은 대출원금과 총이자가 나와요. 금리 변동·거치기간·중도상환은 제외해요.
대출금·연 금리·기간을 채우면 바로 계산돼요
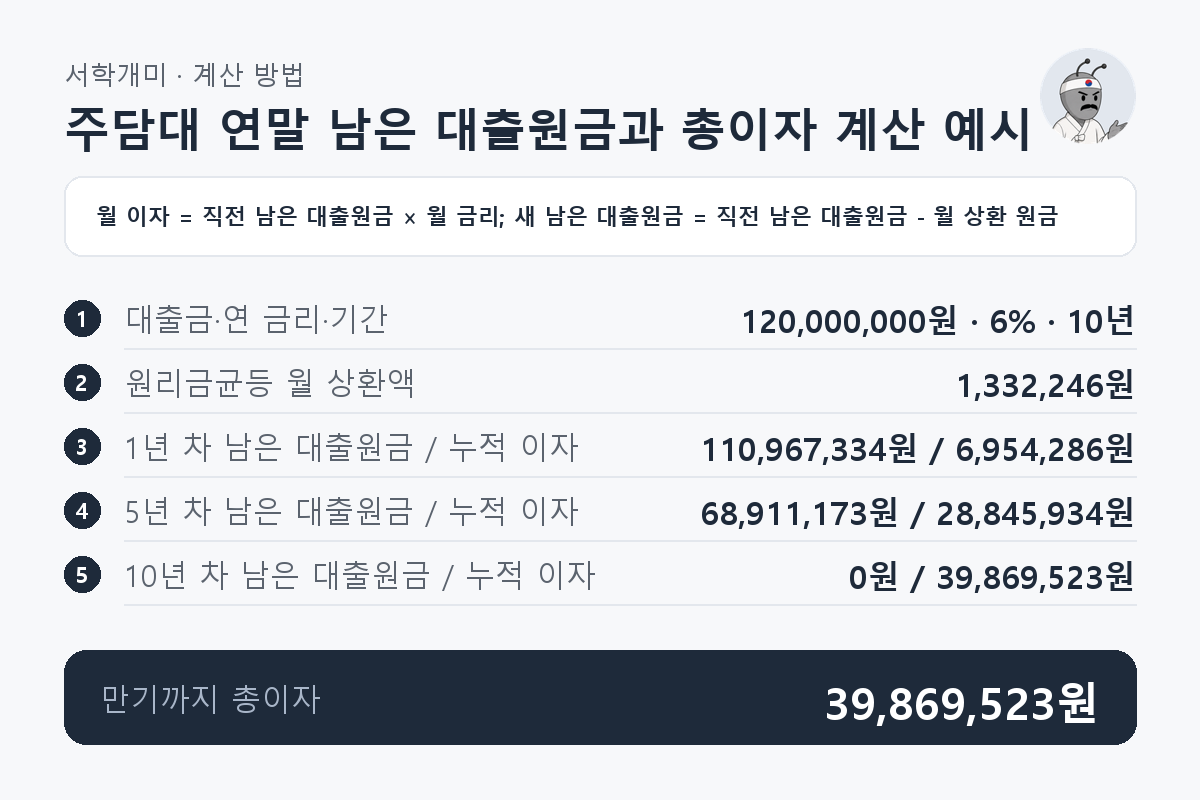
대표 예시의 총이자 39,869,523원은 만기까지 낼 이자의 합계입니다. 연차별 남은 대출원금은 그 시점에 남은 원금, 누적 이자는 이미 낸 이자입니다. 연말은 달력의 연말이 아니라 대출 시작 후 매년 상환을 마친 시점입니다. 기간보다 긴 연차는 표시하지 않으며 은행 상환표와 비교해야 합니다.
P는 대출금, r은 연 금리 ÷ 100 ÷ 12, n은 기간 × 12입니다. 원리금균등 월 상환액 M = P·r ÷ (1−(1+r)^(-n)), 원금균등 월 원금 = P/n입니다. 월 이자는 상환 직전 남은 원금 × r로 계산합니다.
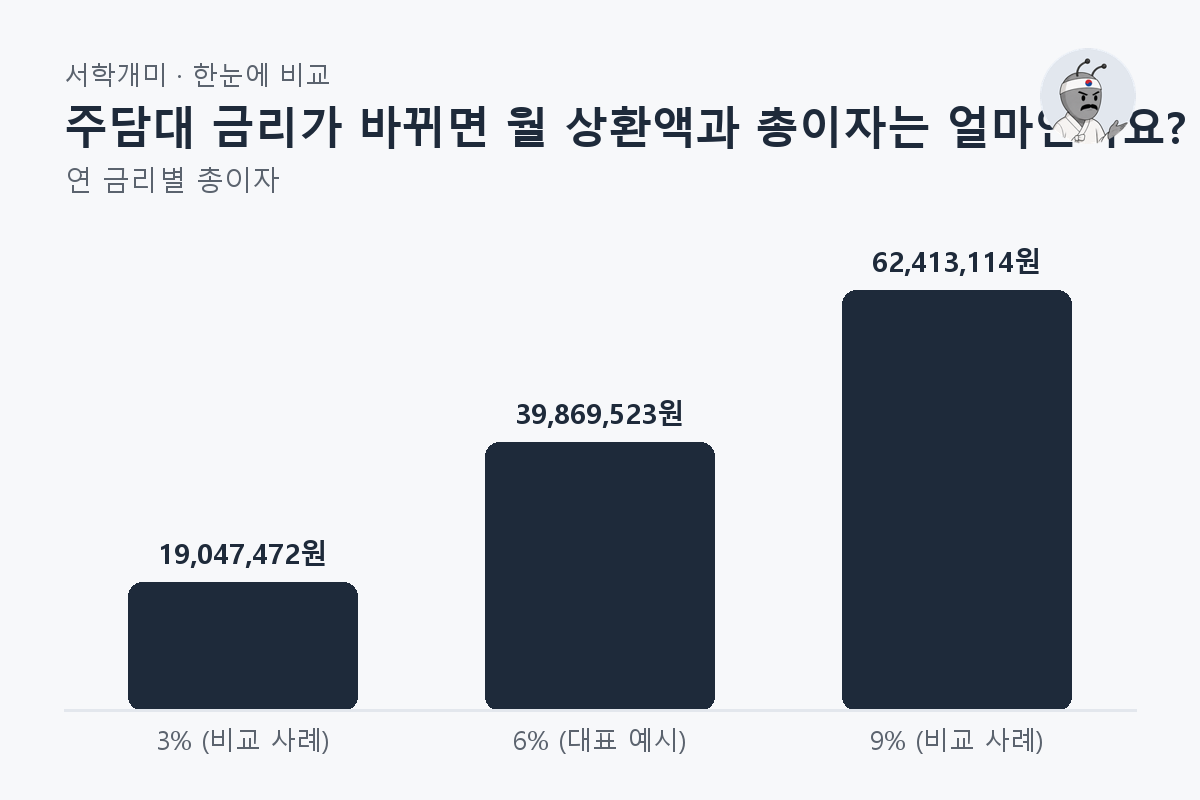
대출금 120,000,000원·10년·원리금균등을 고정합니다. 연 6%가 대표 예시이며 나머지는 금리만 바꾼 비교 사례입니다.
| 연 금리 | 첫 달 상환액 | 5년 차 말 남은 대출원금 | 총이자 |
|---|---|---|---|
| 3% (비교 사례) | 1,158,729원 | 64,485,997원 | 19,047,472원 |
| 6% (대표 예시) | 1,332,246원 | 68,911,173원 | 39,869,523원 |
| 9% (비교 사례) | 1,520,109원 | 73,228,792원 | 62,413,114원 |
금리는 우대 조건을 반영한 실제 적용 연 명목금리, 기간은 전체 약정 기간의 정수 년을 입력합니다. 개월·소수 년은 지원하지 않으며 실제 약정 가능 기간은 은행에 확인해야 합니다. 처음 대출한 원금을 넣으며, 남은 원금으로 다시 계산하면 원래 대출의 누적 이자가 아닙니다.
상환 스케줄은 매월 낸 금액을 원금과 이자로 나눠 잔액을 갱신한 표입니다. 원리금균등은 월 상환액을, 원금균등은 월 상환 원금을 일정하게 계산합니다. 대표 조건의 총이자는 각각 39,869,523원과 36,300,000원입니다.
매달 원금 상환분을 직전 잔액에서 차감하고 60회 상환 후 잔액을 확인합니다. 대표 예시의 5년 뒤 남은 원금은 68,911,173원입니다. 누적 이자 28,845,934원은 이미 낸 이자이므로 남은 원금에 더하지 않습니다.
총이자에는 남은 대출원금에 대한 이자만 포함하며 중도상환수수료·보증료 등은 제외합니다. 대환 비용까지 비교하려면 대환 계산기에서 약정 비용을 함께 확인해야 합니다.
변동금리와 거치기간은 이 상환 스케줄에 반영하지 않습니다. 전체 기간에 입력 금리가 유지되고 첫 달부터 원금을 갚는 조건입니다. 우대금리 조건이 바뀌거나 일부를 미리 갚으면 은행의 새 상환표로 확인해야 합니다.
이 결과는 주담대 상환 현금흐름 계산이며 승인 여부나 DSR 심사 결과가 아닙니다. 소득과 기존 채무는 대출 한도 계산기에서 확인하고 실제 승인 조건은 금융기관에 확인해야 합니다.
은행 상환표와의 차이는 실제 납입일까지의 일수, 금리 변경과 원 단위 처리에서 생길 수 있습니다. 이 계산은 고정 연 명목금리를 월 금리로 나누고 매월 말 상환을 가정합니다. 실제 적용 금리와 납입일은 은행 약정에서 확인합니다.
비교 사례로 3억원·연 4%·30년 원리금균등의 월 상환액은 1,432,246원, 총이자는 215,608,519원입니다. 표시할 때만 원 단위로 반올림하며 고정금리·매월 말 상환을 가정합니다. 거치기간과 부대비용은 제외합니다.