
대출 잔액과 남은 기간은 어떻게 넣나요?
대출 잔액은 현재 남은 원금이며 처음 빌린 금액과 다릅니다. 금융회사 앱의 잔액과 만기까지 남은 정수 개월 수, 현재·새 연 명목금리를 입력합니다.
새 금리는 실제 충족 가능한 우대 조건을 반영합니다. 두 대출 모두 같은 잔액과 기간을 원리금균등으로 상환한다고 가정합니다.
 서학개미투자 도구
잔액과 현재·새 연 금리, 남은 개월 수를 넣으면 수수료를 뺀 절감액과 월 납부액 기준 수수료 회수 개월이 나와요. 같은 기간의 원리금균등 기준이며, 금리 변동과 다른 비용은 제외해요.
잔액·현재 금리·새 금리·남은 기간을 채우면 계산돼요
총 절감액이 양수면 만기까지 수수료 포함 부담이 줄고, 음수면 늘어납니다. 대표 예시는 53,673원 절감, 월 납부액 기준 수수료 회수 9개월입니다. 회수 개월은 원금 상환분 차이도 포함하므로 경제적 손익분기가 아닙니다. 중간 재상환 시 잔액·추가 수수료와 다른 비용·우대 조건을 확인해야 합니다.
월액 M=P·r÷[1−(1+r)⁻ⁿ], 총이자=M·n−P입니다. P는 잔액, r은 연 금리÷100÷12, n은 개월 수입니다. 무이자는 M=P/n입니다.
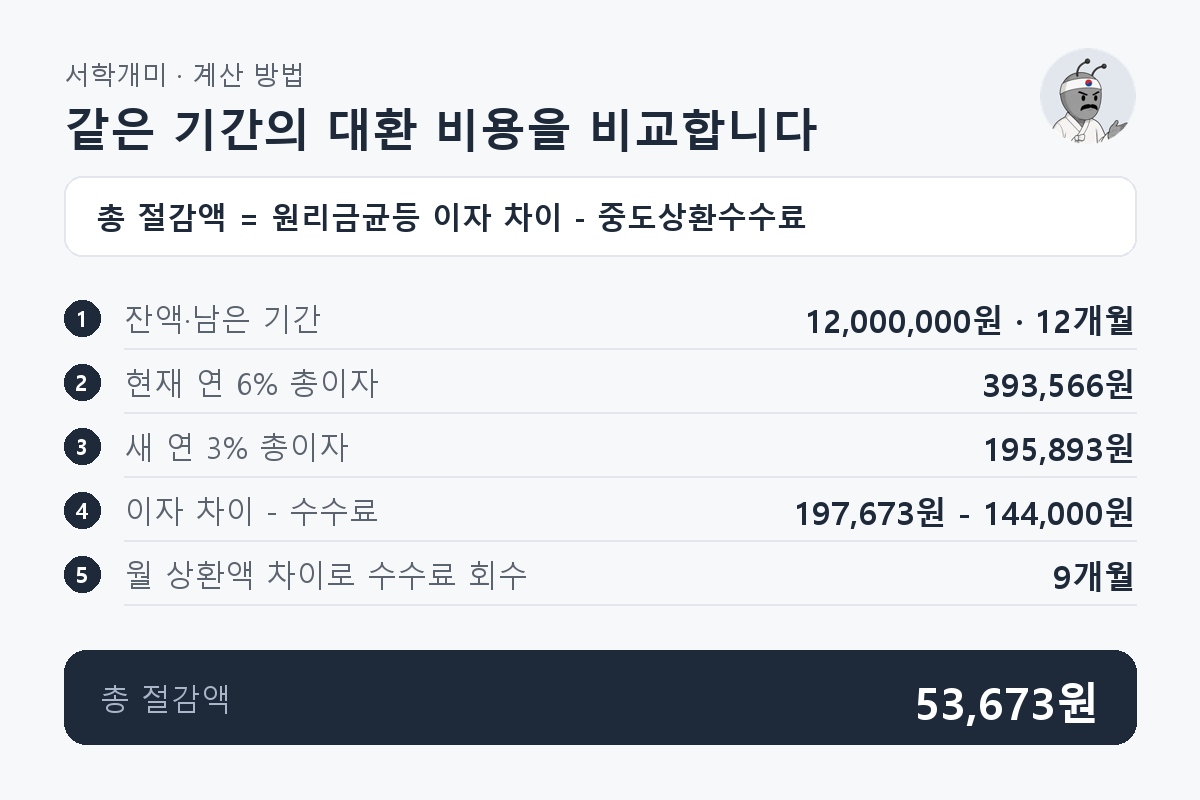
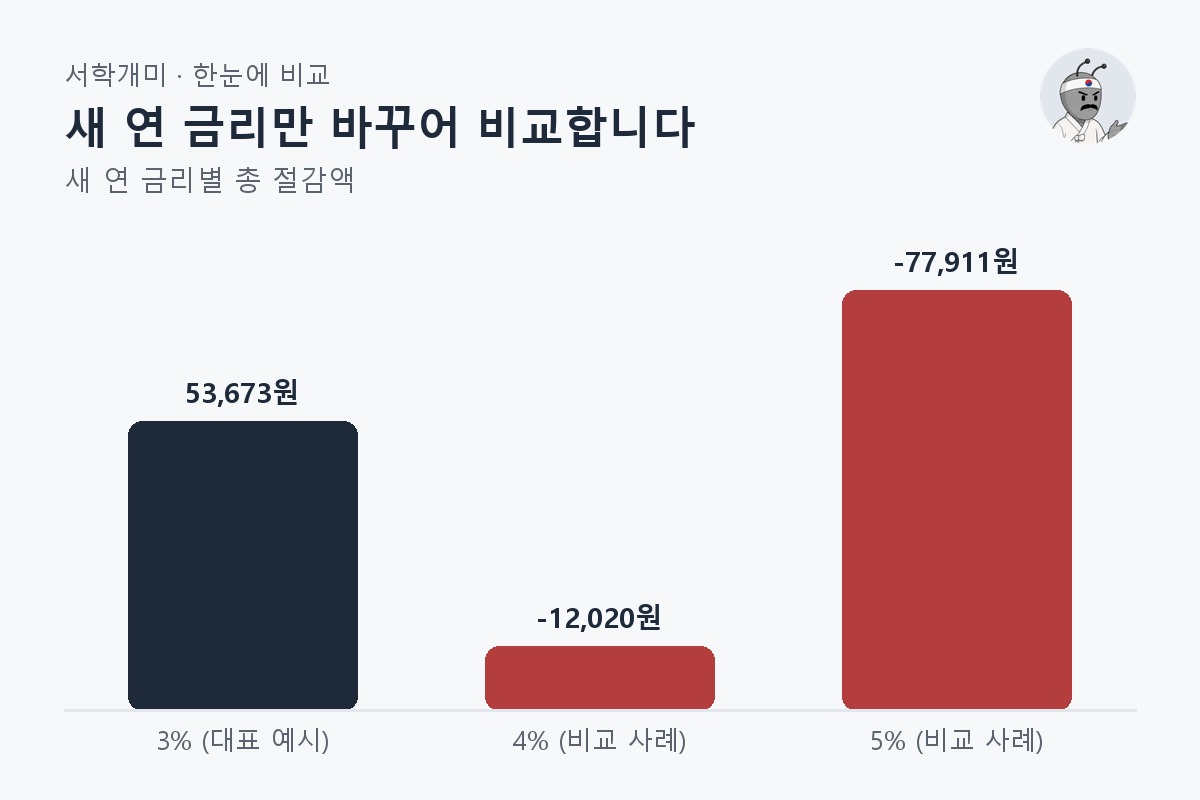
잔액 12,000,000원·현재 연 6%·12개월·수수료율 1.2%·기간 비율 100%를 고정합니다. 새 연 3% 행이 대표 예시입니다.
| 새 연 금리 | 이자 절감액 | 총 절감액 | 수수료 회수 (월 납부액 기준) |
|---|---|---|---|
| 3% (대표 예시) | 197,673원 | 53,673원 | 9개월 |
| 4% (비교 사례) | 131,980원 | -12,020원 | 기간 내 회수 불가 |
| 5% (비교 사례) | 66,089원 | -77,911원 | 기간 내 회수 불가 |
대출 잔액은 현재 남은 원금이며 처음 빌린 금액과 다릅니다. 금융회사 앱의 잔액과 만기까지 남은 정수 개월 수, 현재·새 연 명목금리를 입력합니다.
새 금리는 실제 충족 가능한 우대 조건을 반영합니다. 두 대출 모두 같은 잔액과 기간을 원리금균등으로 상환한다고 가정합니다.
대출 갈아타기는 같은 잔액·기간의 원리금균등 총이자 차이에서 중도상환수수료를 빼 계산합니다. 수수료는 약정 요율·남은 부과기간 비율로 추정하거나 금융회사 견적 금액을 직접 입력합니다.
월 납부액 기준 수수료 회수 개월은 반올림 전 월액 차이로 수수료를 나누어 올림합니다. 원금 상환분 차이도 포함하므로 경제적 손익분기나 중간 재상환 시 실제 이자 손익을 뜻하지 않습니다.
대출을 갈아타면 줄어드는 이자는 같은 잔액·남은 기간의 현재 총이자에서 새 총이자를 뺀 금액입니다. 대표 예시의 이자 절감액은 197,673원이며, 수수료 차감 후 총 절감액은 53,673원입니다.
총 절감액이 음수면 수수료를 포함한 만기까지의 부담이 늘어납니다. 양수도 인지세·보증료 등 제외 비용을 더하면 달라질 수 있습니다. 숫자는 비용 비교이며 상품 가입 권유나 대환 승인 결과가 아닙니다.
금소법 적용 대출은 대출일부터 3년 이내 상환할 때만 중도상환수수료를 부과할 수 있어, 3년이 지나면 수수료가 없습니다. 적용 대상·기산일·면제 여부는 기존 약정과 상환 예정일 기준 금융회사 견적으로 확인합니다.
금융위원회 안내상 인하 적용은 금소법 적용 금융회사 2025-01-13부터 신규 계약, 농협·수협·산림조합 2026-01-01부터 취급분으로 구분합니다. 기존 계약에 소급하지 않으며, 출처와 적용 기준일은 본문에 표시합니다. 면제 견적은 직접 입력 칸에 0원을 넣습니다. 다른 기관의 약정에 이 기준을 일괄 적용하지 않습니다.
대출 기간을 늘리거나 상환 방식을 바꾸면 이 결과를 그대로 사용할 수 없습니다. 월 부담 감소가 총이자 감소를 뜻하지 않으므로 같은 기간의 비교와 새 약정 상환표를 함께 확인합니다.
수수료·부대비용까지 새 대출로 빌리면 새 원금이 늘어 동일 잔액 가정이 깨지므로 이 결과를 그대로 쓸 수 없습니다. 변동금리·거치기간도 제외합니다. 상환 방식별 비교는 대출이자 계산기, 월별 원금과 잔액은 주택담보대출 상환표 계산기로 확인합니다.
주택담보대출 갈아타기 비용은 기존 대출 중도상환수수료 외에 인지세·보증료·담보 관련 비용 등이 포함될 수 있습니다. 이 도구는 중도상환수수료만 반영하므로, 나머지는 실제 부담 주체와 금융회사 견적을 별도로 확인합니다.
수수료 견적 금액을 입력하면 기간 비율 추정 오차를 줄일 수 있습니다. 해당 칸에 모든 부대비용을 합쳐 넣지는 않습니다. 한도와 DSR은 별도 심사이며 대출한도 계산기로 부담을 살펴본 뒤 실제 승인 여부는 금융회사에 확인합니다.