
성우테크론, 검사장비 회사인데 매출 47%는 고객이 맡긴 반도체 부품 가공에서 나온다
반도체 부품은 작은 흠 하나로도 불량이 됩니다. 성우테크론(045300)은 그 흠을 카메라로 찾아내는 자동검사장비를 만드는 회사로 알려져 있습니다. 그런데 매출을 들여다보면 장비를 팔아 버는 몫은 3분의 1이 안 됩니다.
가장 큰 몫인 47%는 고객이 맡긴 반도체 부품을 받아 가공하고 검사해 주는 일에서 나옵니다. 고객의 회로기판을 마지막으로 검사해 주는 일이 또 21.04%입니다. 검사기를 파는 회사이면서, 남의 부품을 직접 다루는 수탁 공장이기도 합니다.
이 두 얼굴이 성우테크론을 읽는 열쇠입니다. 한 고객에게 검사기를 납품하면서, 그 고객의 생산 물량에 맞춰 가공 일감도 받습니다. 지난해 영업이익이 66.7% 늘어난 해에도 매출의 절반 가까이는 이 수탁 공장이 만들었습니다. 장비 수주 소식만 보고 이 회사를 재면 가장 큰 덩어리를 빼고 보게 됩니다.
투자 참고용 글입니다. 작성 기준일은 2026년 11월 5일이며, 앤트가드 시그널 가격(2026년 11월 4일 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
성우테크론이 다루는 것은 반도체 칩 둘레의 부품입니다. 리드프레임은 칩을 받치고 바깥 회로로 전기를 이어 주는 금속 부품이고, PCB는 칩과 전자부품을 잇는 회로기판입니다. 이 회사는 이런 부품의 겉면 불량을 찾아내는 자동검사장비를 만들고, 반도체 패키지용 기판 검사도 직접 수행합니다. 패키지는 칩을 감싸 기기에 붙일 수 있게 만든 최종 모습입니다.
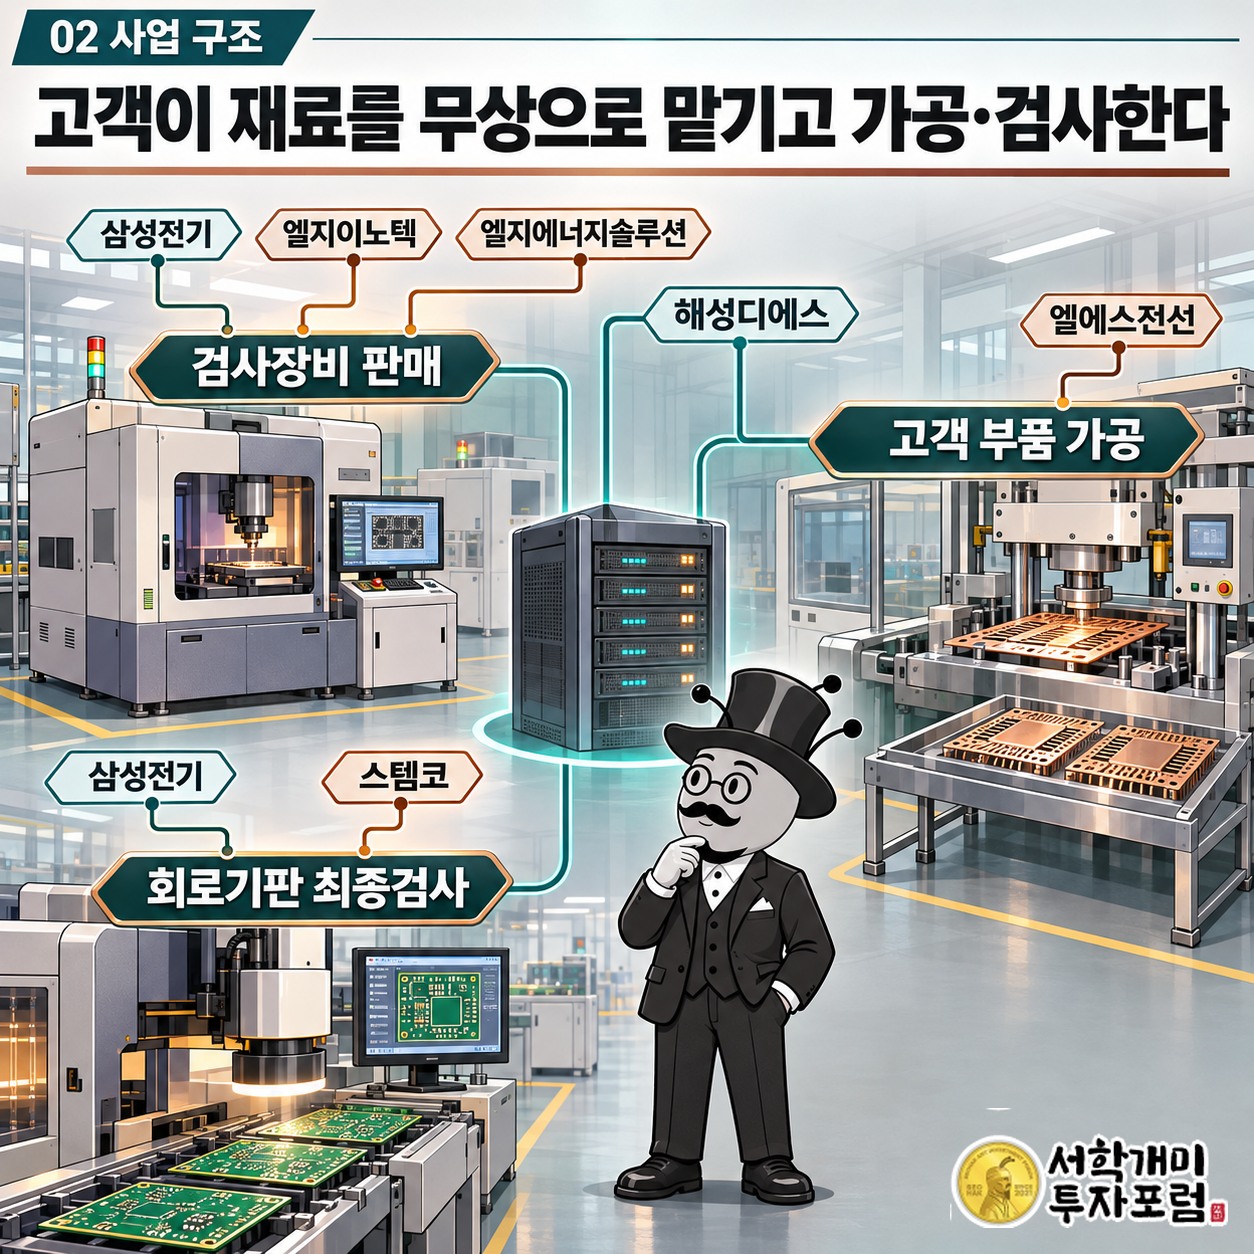
사는 쪽은 부품을 만드는 대기업과 전문업체입니다. 검사장비는 삼성전기·엘지이노텍·해성DS·엘지에너지솔루션이 사 갑니다. 부품 가공은 해성DS·엘에스전선이 맡기고, PCB 최종검사는 삼성전기·스템코가 맡깁니다. 칩 설계 회사들보다 한 단계 아래, 칩을 감싸고 잇는 부품 공급망에서 일하는 회사입니다.
파는 방식도 사업마다 다릅니다. 장비는 고객마다 주문을 받아 만듭니다. 국내는 직접 영업하고, 해외는 나라별 판매대행사를 씁니다. 장비는 수출과 내수가 함께 있고, 부품 가공과 PCB 검사는 국내 고객을 상대합니다.
성우테크론 매출 47%, 검사기 판매보다 큰 부품 가공
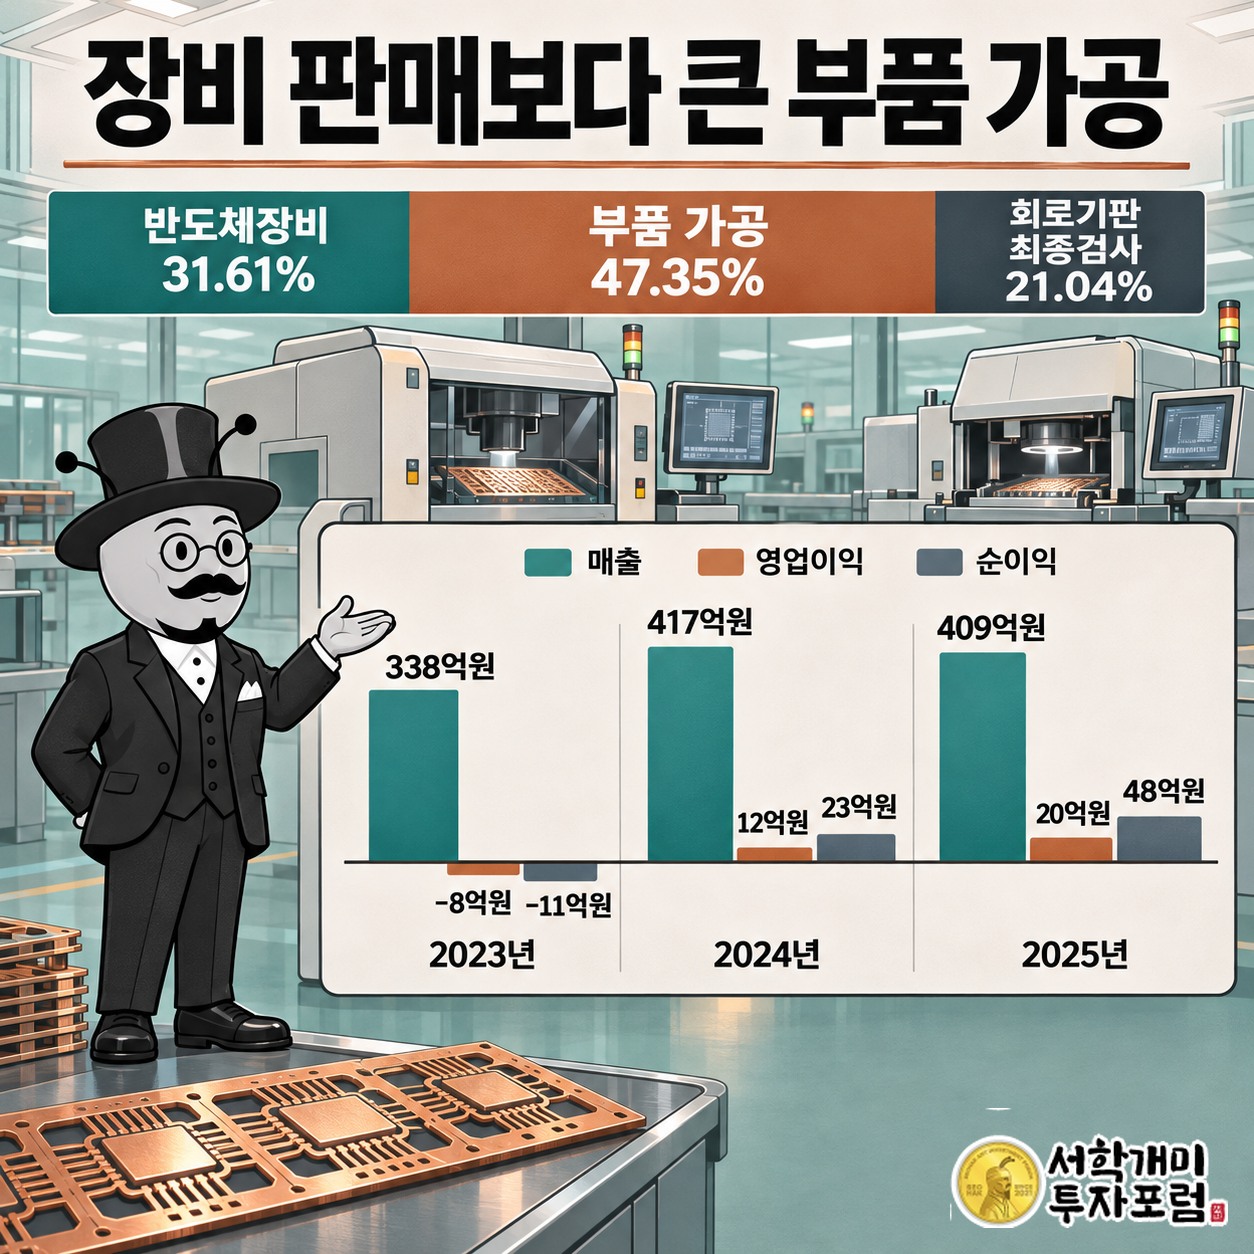
성우테크론 매출은 세 갈래로 나뉩니다. 반도체장비가 31.61%, LOC·TR 가공이 47.35%, PCB 최종검사가 21.04%입니다. 가장 큰 덩어리는 검사기 판매가 아니라 부품 가공입니다. 가공과 최종검사를 합친 몫은 장비 판매의 두 배를 넘습니다.
두 사업은 돈이 들어오는 방식이 다릅니다. 장비는 계약 한 건마다 돈이 들어옵니다. 가공과 검사는 고객 공장이 부품을 얼마나 만드느냐에 따라 일감이 생깁니다. 앞쪽은 주문 한 건의 크기가, 뒤쪽은 고객의 생산량이 매출을 정합니다.
고객 명단에서도 이 구조가 보입니다. 해성DS는 장비 고객 명단과 부품 고객 명단에 함께 올라 있습니다. 한 고객에게 검사기를 팔면서, 같은 고객의 부품을 받아 가공해 주는 관계입니다. 엘에스전선도 부품 쪽 고객이고, PCB 최종검사는 삼성전기와 스템코가 맡깁니다.
투자자에게 이 비중은 공시를 읽는 기준을 바꿉니다. 장비 공급계약 공시는 매출의 3분의 1에 조금 못 미치는 부분만 비춥니다. 나머지 3분의 2 넘게는 고객 공장의 가동과 외주 물량을 따라 움직이고, 이쪽은 계약 공시로 잘 드러나지 않습니다.
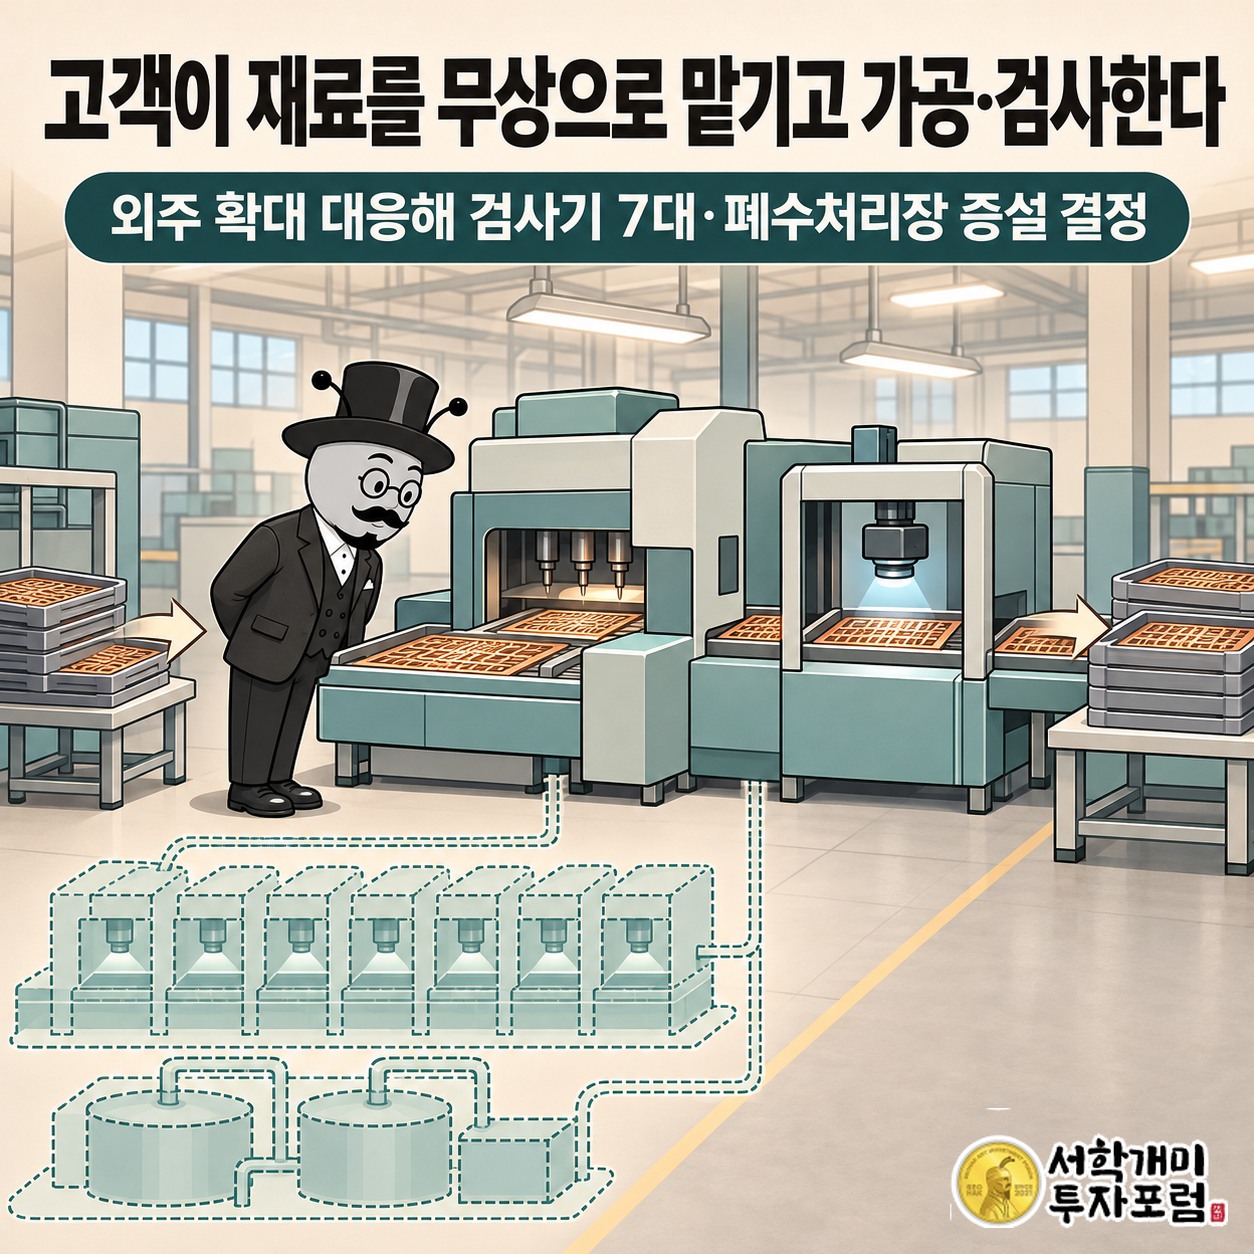
고객이 재료를 공짜로 맡기는 공장, 해성DS 외주 물량을 받는다
LOC·TR 가공은 고객이 재료를 무상으로 공급하고 성우테크론이 가공과 검사를 맡는 방식입니다. 쉽게 말해 고객이 자기 부품 재료를 들고 와서 다듬고 검사해 달라고 맡기는 공장입니다. 이 거래에서 회사가 받는 대가는 손을 거친 일의 값입니다. 재료를 사 두는 부담은 맡기는 쪽이 집니다.
올해 3월 사업보고서에는 이 공장을 키우는 결정이 적혀 있습니다. 해성디에스가 외주 물량을 늘리는 정책을 펴자, 성우테크론은 딥러닝 자동검사장비 4대와 인라인 검사기 3대를 들이고 폐수처리장을 늘리기로 했습니다. 인라인 검사기는 생산 라인 중간에 붙어 흘러가는 부품을 바로 살피는 장비입니다. 보고서를 쓸 당시 세운 생산능력 확대 계획입니다.
폐수처리장까지 늘린다는 대목에 무게가 있습니다. 검사기 몇 대는 장비 회사가 언제든 들일 수 있습니다. 폐수처리 설비는 가공 물량을 실제로 더 받을 공장에서나 늘리는 시설입니다. 고객이 바깥에 맡기는 몫을 키우는 흐름에 맞춰, 이 회사는 수탁 공장의 몸집을 키우는 쪽을 택했습니다.
이렇게 보면 성우테크론의 가공 사업은 고객 공장의 외주 결정과 한 몸으로 움직입니다. 고객이 안에서 하던 일을 밖으로 더 내보낼수록 이 회사 몫이 커지는 구조입니다. 장비 회사로만 알려진 이름 뒤에 고객 생산 라인의 연장선이 하나 더 붙어 있습니다.
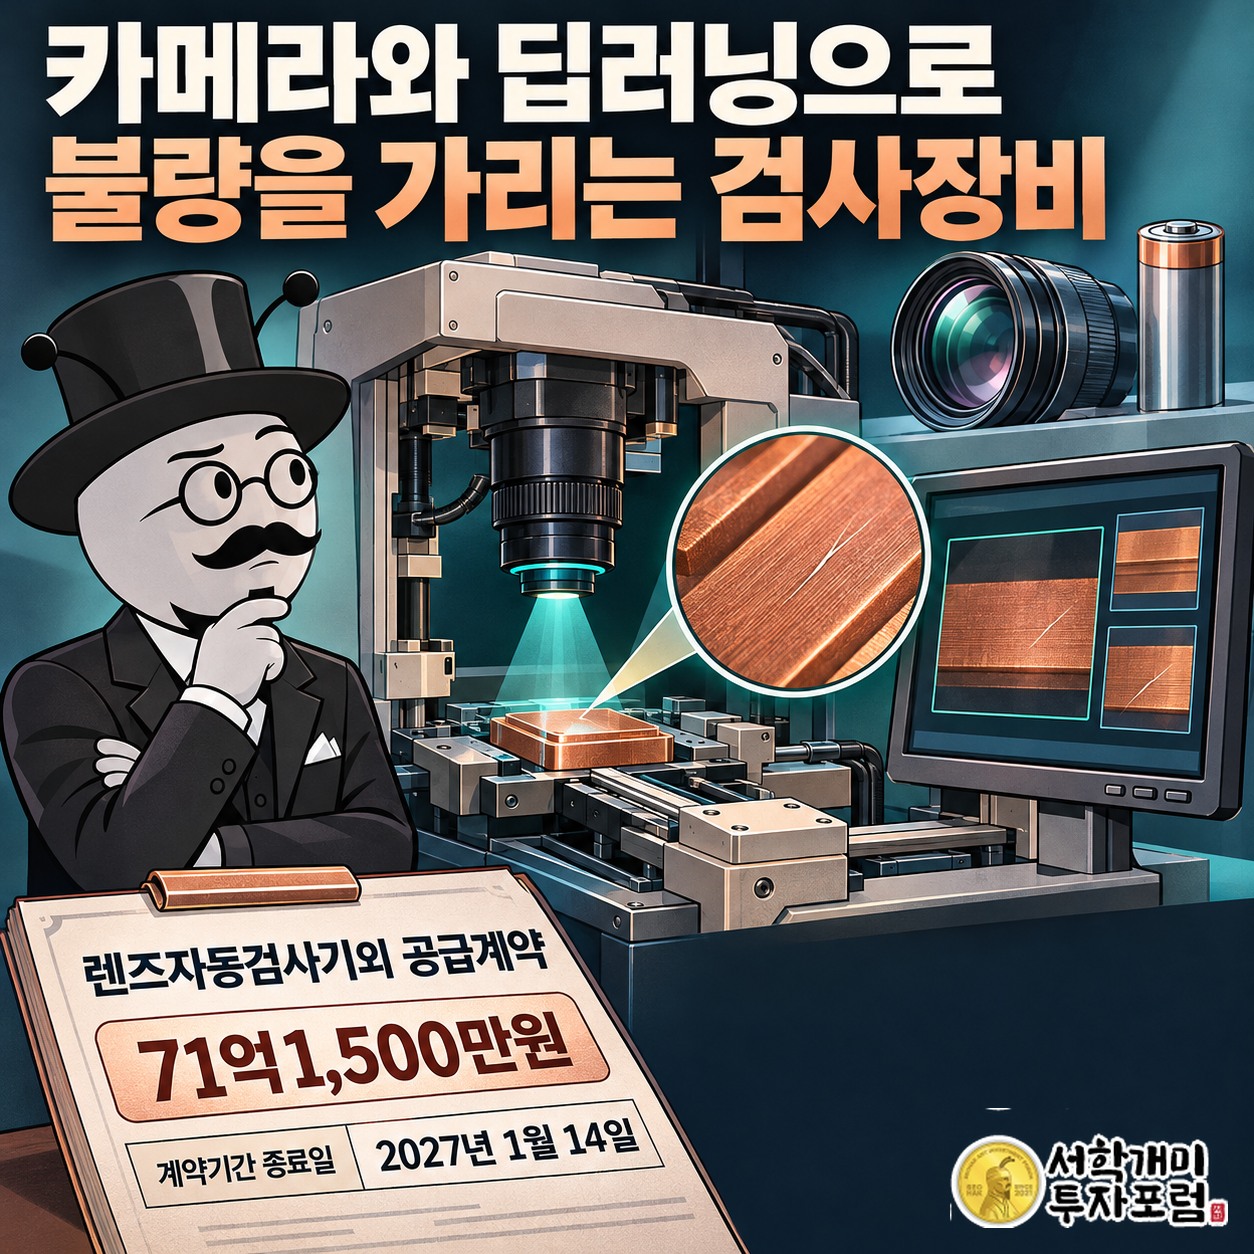
카메라와 딥러닝으로 불량을 가리는 검사장비, 렌즈와 배터리로 넓어졌다
장비 쪽의 무기는 눈과 손입니다. 카메라로 부품 겉면을 읽는 비전 기술과 정밀한 기계 제어를 한데 묶었습니다. 자체 딥러닝 검사 솔루션 SaiDAS·SaiBis도 돌립니다. 딥러닝 검사는 수많은 불량 사진을 학습한 프로그램이 사람 대신 흠을 가려내는 방식입니다.
NICE평가정보는 2026년 6월 기술분석보고서에서 이 회사의 특징으로 LOC·PCB·COF용 검사장비의 자체 개발과 고객별 주문생산을 꼽았습니다. COF는 칩을 얇은 필름 기판 위에 얹는 방식입니다. 미국 코그넥스(Cognex)와는 PSI라는 협력 관계를 맺고 산업용 비전·딥러닝 제품을 공급합니다. 세계적인 비전 회사와의 관계를 경쟁으로만 보면 틀립니다.
검사 대상도 반도체 밖으로 넓어졌습니다. 자동차용·전지용 검사장비로 적용 분야를 넓혀 왔고, 장비 고객 명단에는 엘지에너지솔루션이 들어 있습니다. 2026년 9월 10일에는 국내 렌즈자동검사기외 공급계약을 공시했습니다. 계약금액은 71억1,500만원, 계약기간은 2027년 1월 14일까지이고, 상대방은 기업경영상 비밀보호를 이유로 밝히지 않았습니다.
이 계약 한 건을 작년 한 해 매출 409억원과 나란히 놓으면 크기가 보입니다. 장비 판매 몫이 매출의 3분의 1이 안 되니, 장비 사업 안에서는 더 무거운 한 건입니다. 반도체 부품에서 다듬은 검사 기술이 렌즈 같은 다른 부품으로 옮겨 가 큰 주문으로 돌아온 사례입니다.
덜 팔고 더 남긴 성우테크론, 장비 매출은 검수가 끝나야 잡힌다
지난해 성우테크론 매출은 417억원에서 409억원으로 1.9% 줄었습니다. 같은 기간 영업이익은 12억원에서 20억원으로 66.7% 늘었습니다. 매출에서 8억원이 빠지는 동안 영업이익에는 8억원이 더해졌습니다. 덜 팔고도 남긴 돈이 더 커진 해입니다.
이 회사 숫자를 읽을 때는 장비 매출이 잡히는 시점을 알아야 합니다. 장비는 주문받아 만든 뒤 고객 검수를 거쳐 납품합니다. 계약을 따낸 날과 매출이 잡히는 날 사이에 고객 일정이 끼어듭니다. 그래서 장비 쪽 숫자는 해마다 출렁일 수 있고, 한 해 매출의 오르내림만으로 사업의 방향을 재기 어렵습니다.
실제 공시에서도 이 일정이 보입니다. 2025년 11월 24일 맺은 자동검사기외 계약은 종료일이 2026년 9월 30일에서 10월 31일로 한 달 늦춰졌습니다. 10월 30일에는 같은 계약의 공시유보기한을 고쳐 적었습니다. 공시유보기한은 계약 내용 일부를 밝히지 않고 미뤄 두는 기한입니다. 둘 다 기존 계약의 정정이고, 9월에 공시한 렌즈자동검사기 계약과는 별개 건입니다.
투자자에게 남는 질문은 이 구조가 다음 숫자에서도 버티느냐입니다. 장비 납품이 고객 검수 일정 때문에 다음 분기로 밀리면 장비 매출은 그만큼 늦게 잡힙니다. 해성디에스가 외주 물량을 계속 늘리면 새로 들인 가공 설비가 일감으로 채워지고, 외주 확대가 멈추면 그 설비의 무게가 커집니다. 영업이익 20억원이 다음 해에도 이어질지는 이 두 축이 같은 방향으로 도느냐에 달렸습니다.
다음에 볼 날짜
2027년 1월 14일: 렌즈자동검사기외 공급계약 71억1,500만원 계약기간 종료일
성우테크론은 반도체 부품의 흠을 찾는 검사장비 회사로 알려졌지만, 매출의 가장 큰 덩어리는 고객이 맡긴 부품을 가공·검사하는 수탁 공장에서 나옵니다. 장비는 주문과 검수 일정을 따라 움직이고, 가공은 고객 공장의 외주 물량을 따라 움직입니다. 지난해 늘어난 영업이익은 이 두 사업이 함께 만든 숫자입니다.
고객 외주 확대에 맞춰 검사기와 폐수처리장을 늘리기로 한 결정까지는 사업보고서에 적혀 있고, 그 설비를 얼마나 채울지는 고객 공장이 정합니다. 남의 공장 불량을 잡아 주던 회사가 이제 남의 공장 물량까지 맡아 돌리고 있습니다.
출처: 금융감독원 전자공시(DART) 성우테크론 공시 및 네이버 금융 재무 정보, 성우테크론 사업보고서 II.1·II.4(2026-03-13 제출, FinancialFilings 공개 전재), 성우테크론 사업보고서 II.1·IV.2(2026-03-13 제출, FinancialFilings 공개 전재), NICE평가정보 성우테크론 기술분석보고서(2026-06-18), 성우테크론 단일판매ㆍ공급계약체결 공시(2026-09-10, 공시한입 공개 전재), 성우테크론 사업보고서(2026-03-13), 기재정정 단일판매ㆍ공급계약체결 공시(2026-09-30, 2026-10-30, 공시한입 공개 전재)
성우테크론 앤트가드 시그널 — 진입·손절·목표가
성우테크론 · 앤트가드 시그널
기준가 3,075원 (2026년 11월 4일 종가)
진입 3,090원 (기준가 대비 +0.49%)
손절 2,850원 (기준가 대비 -7.32%)
목표1 3,220원 (기준가 대비 +4.72%)
목표2 3,350원 (기준가 대비 +8.94%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -240원 (-7.77%) | — |
| 목표1까지 보상 | +130원 (+4.21%) | 0.54 대 1 |
| 목표2까지 보상 | +260원 (+8.41%) | 1.08 대 1 |
신호 산출 기준일은 2026년 11월 4일 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 11월 5일 확인). 한국거래소의 관리종목·투자경고·단기과열 지정 여부와 전자공시(DART)의 감사의견·불성실공시 이력을 확인했습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 투자 전 전자공시(DART)에서 직접 확인하시기 바랍니다.
#앤트가드 #성우테크론 #045300 #한국주식 #종목분석 #공시읽는법 #서학개미 #금융공학시그널