
삼화전기와 일본 니치콘, 1973년 청주 합작 공장에서 시작된 경쟁사이자 2대주주 관계
냉장고 뒷면 기판, 전기차 충전기 속, 통신 기지국 장비 안에는 손가락 마디만 한 원통 부품이 서 있습니다. 전기를 잠깐 담아 두었다가 고르게 내보내는 콘덴서입니다. 충북 청주의 삼화전기(009470)는 이 원통 하나만 50년 넘게 만들어 온 회사입니다. 그런데 이 회사 주주명부의 두 번째 줄에는 같은 콘덴서를 세계 시장에서 파는 일본 회사 이름이 적혀 있습니다.
2026년 10월 8일 기준 일본 니치콘(NICHICON)이 삼화전기 지분 22.80%를 가진 2대주주입니다. 최대주주인 오영주 외 2인의 지분은 25.53%로, 두 주주의 차이가 크지 않습니다. 경쟁사가 회사 지분의 5분의 1 이상을 반세기 동안 들고 있는 일은 좀처럼 보기 어렵습니다. 이 낯선 관계는 1973년 청주에 세워진 한 합작 공장에서 시작됐습니다.
투자 참고용 글입니다. 작성 기준일은 2026년 10월 12일이며, 앤트가드 시그널 가격(2026년 10월 8일 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
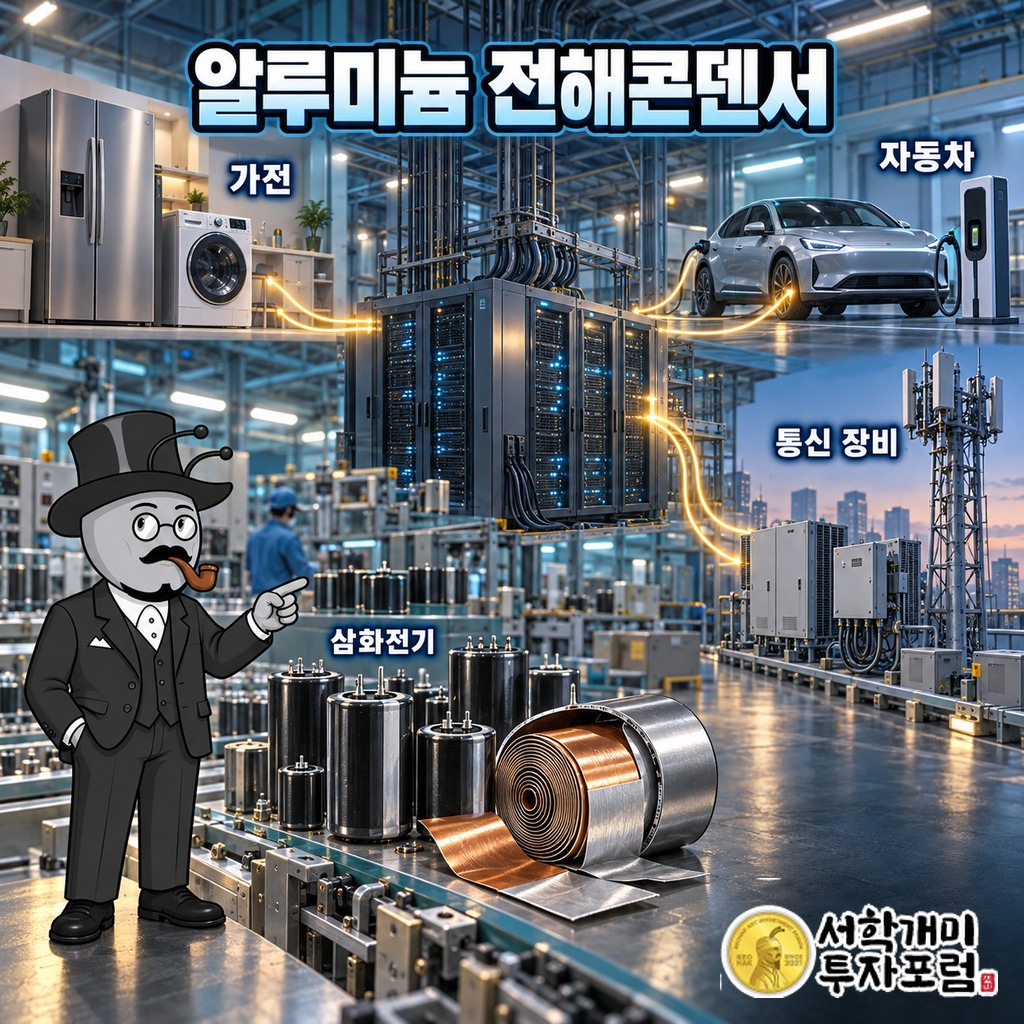
삼화전기가 만드는 것은 알루미늄 전해콘덴서입니다. 얇은 알루미늄 박과 전해액을 원통 속에 말아 넣어, 작은 몸집에 많은 전기를 담게 만든 부품입니다. 전원이 들어오고 나갈 때 전압이 출렁이지 않게 잡아 주는 일을 합니다. 그래서 전기를 쓰는 기계라면 거의 빠지지 않고 들어갑니다. 이 회사는 생활가전과 산업용에 쓰는 범용 콘덴서부터 전기차 충전 장치에 들어가는 고온용 제품까지 이 한 갈래 안에서 폭을 넓혀 왔습니다.
돈을 내는 쪽은 완제품을 만드는 회사들입니다. 회사 홈페이지는 국내외 300여 고객사에 제품을 공급한다고 밝힙니다. 2021년 교보증권 리포트가 꼽은 주요 고객을 보면 이 부품이 어디로 가는지 보입니다. 가전에서는 LG전자와 삼성전자, 자동차에서는 현대·기아차와 현대모비스, GM, 폭스바겐이 있었습니다. 5G 통신 장비 쪽에서는 삼성네트웍스와 케이엠더블유가 이름을 올렸습니다. 냉장고, 자동차, 기지국이라는 전혀 다른 세 시장이 같은 원통 부품을 사 가는 구조입니다.
매출은 전부 콘덴서 한 품목에서 나옵니다. 와이즈리포트 매출구성표가 그렇게 적고 있습니다. 한 가지만 파는 회사라 판로는 넓게 깔았습니다. 중국 톈진삼화전기와 인도네시아의 PT.삼화인도네시아가 해외 생산을 맡습니다. 삼화USA, 삼화유럽, 삼화홍콩, 삼화인디아 네 곳은 해외 판매를 맡습니다. 본사와 주 공장은 청주에, 제2공장은 충주에 있습니다.
삼화전기의 출발은 일본 니치콘과 세운 합작 공장 '삼화니찌콘'
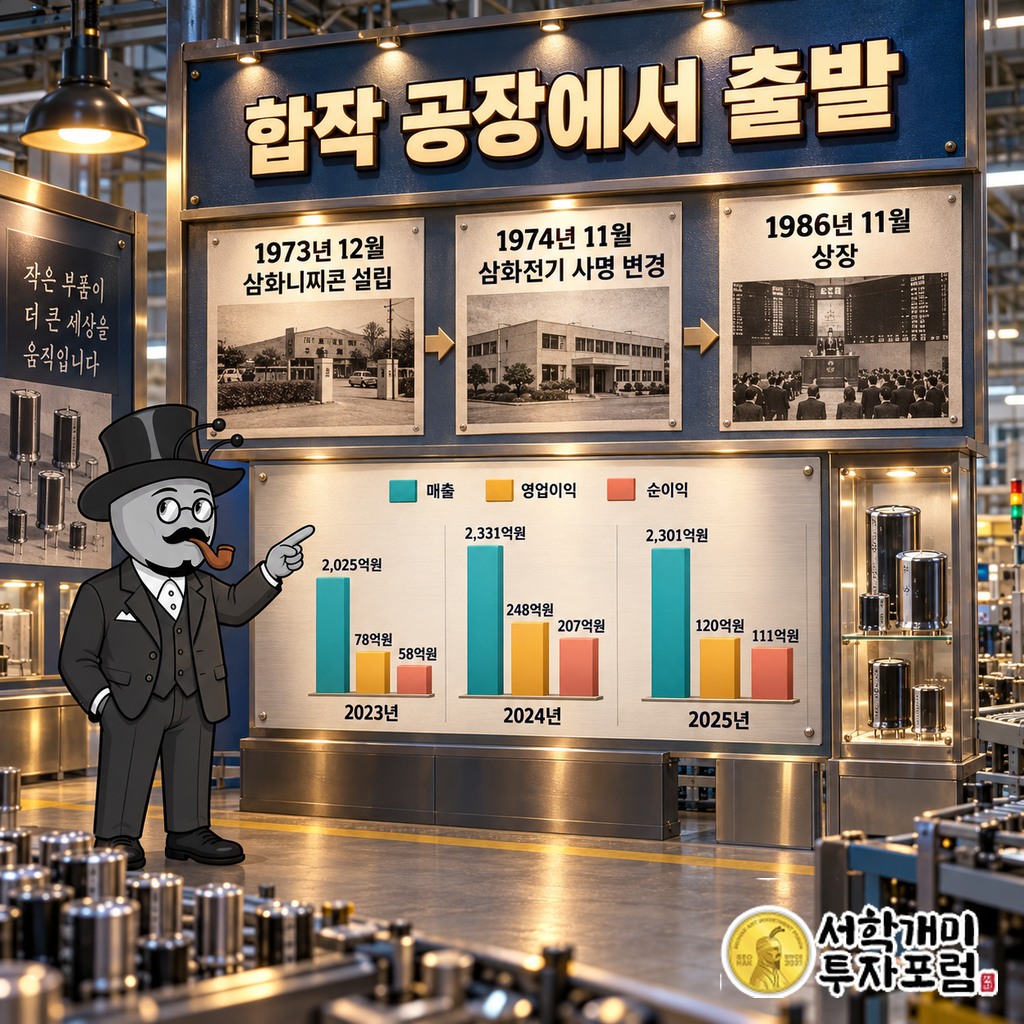
삼화전기는 1973년 12월에 세워졌습니다. 처음 이름은 삼화전기가 아니라 '삼화니찌콘'이었습니다. 일본 전해콘덴서 회사 니치콘과 손잡고 만든 합작법인이었기 때문입니다. 회사 이름부터 두 회사의 이름을 나란히 붙이고 출발한 셈입니다. 이 사명은 1년을 넘기지 못했고, 1974년 11월 지금의 삼화전기로 바뀌었습니다.
합작의 모양을 보면 당시 산업의 사정이 보입니다. 1970년대 초 한국은 가전과 전자 부품을 막 키우던 때였습니다. 전해콘덴서는 소재와 공정 기술이 필요한 부품이고, 그 기술은 일본 회사들이 앞서 쥐고 있었습니다. 한국 쪽은 공장과 시장을, 일본 쪽은 제품 기술을 들고 만난 조합으로 보는 것이 자연스럽습니다. 삼화전기는 그 출발점에서부터 전해콘덴서 한 품목만 맡았습니다.
삼화전기는 혼자 태어난 회사도 아닙니다. 1956년 세워진 삼화콘덴서가 먼저 있었고, 삼화전기는 그 삼화콘덴서그룹에 속한 상장 계열사입니다. 1986년 11월에는 유가증권시장에 상장했습니다. 그룹이 콘덴서라는 큰 품목을 키우면서, 그중 전해콘덴서를 따로 떼어 일본 파트너와 함께 맡긴 회사가 삼화전기였습니다.
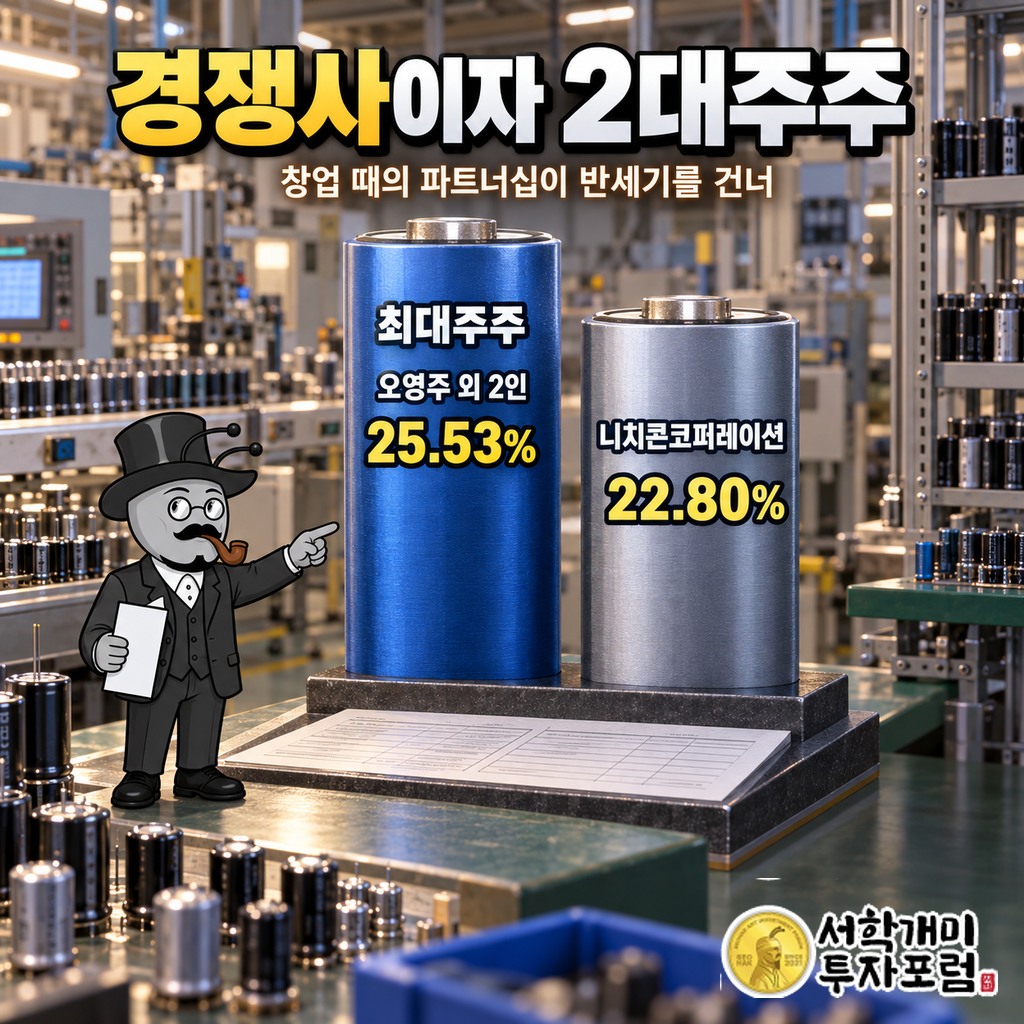
경쟁사이자 2대주주, 니치콘 지분 22.80%가 50년째 남아 있다
사명에서 니치콘이라는 이름은 1974년에 빠졌습니다. 주주명부에서는 빠지지 않았습니다. 와이즈리포트가 표시한 2026년 10월 8일 기준 주요주주 현황에서 니치콘코퍼레이션은 22.80%를 가진 2대주주입니다. 최대주주 오영주 외 2인의 25.53% 바로 아래입니다. 창업 때의 파트너십이 반세기를 건너 숫자로 남아 있는 것입니다.
이 관계가 특이한 까닭은 니치콘이 지금 무엇을 하느냐에 있습니다. 세계 전해콘덴서 시장은 일본 니치콘과 케미콘, 파나소닉, 중국 선전일렉트로니카 같은 회사들이 이끄는 구조로 알려져 있습니다. 니치콘은 삼화전기와 같은 제품을 세계 시장에 파는 회사입니다. 같은 고객을 두고 견적을 내는 회사가, 상대 회사 지분의 5분의 1 이상을 쥐고 있는 모양입니다.
이 구조는 삼화전기를 보는 눈을 바꿉니다. 한국 증시에 상장된 전해콘덴서 전문 회사 한 곳의 성과를, 일본의 큰 경쟁사도 주주로서 함께 나눠 갖습니다. 삼화전기가 잘 팔면 경쟁사의 몫도 커지는 셈입니다. 경쟁과 동업이 한 회사 안에 겹쳐 있는 관계이고, 그것이 50년 넘게 깨지지 않았다는 것 자체가 이 회사의 가장 특이한 이력입니다.
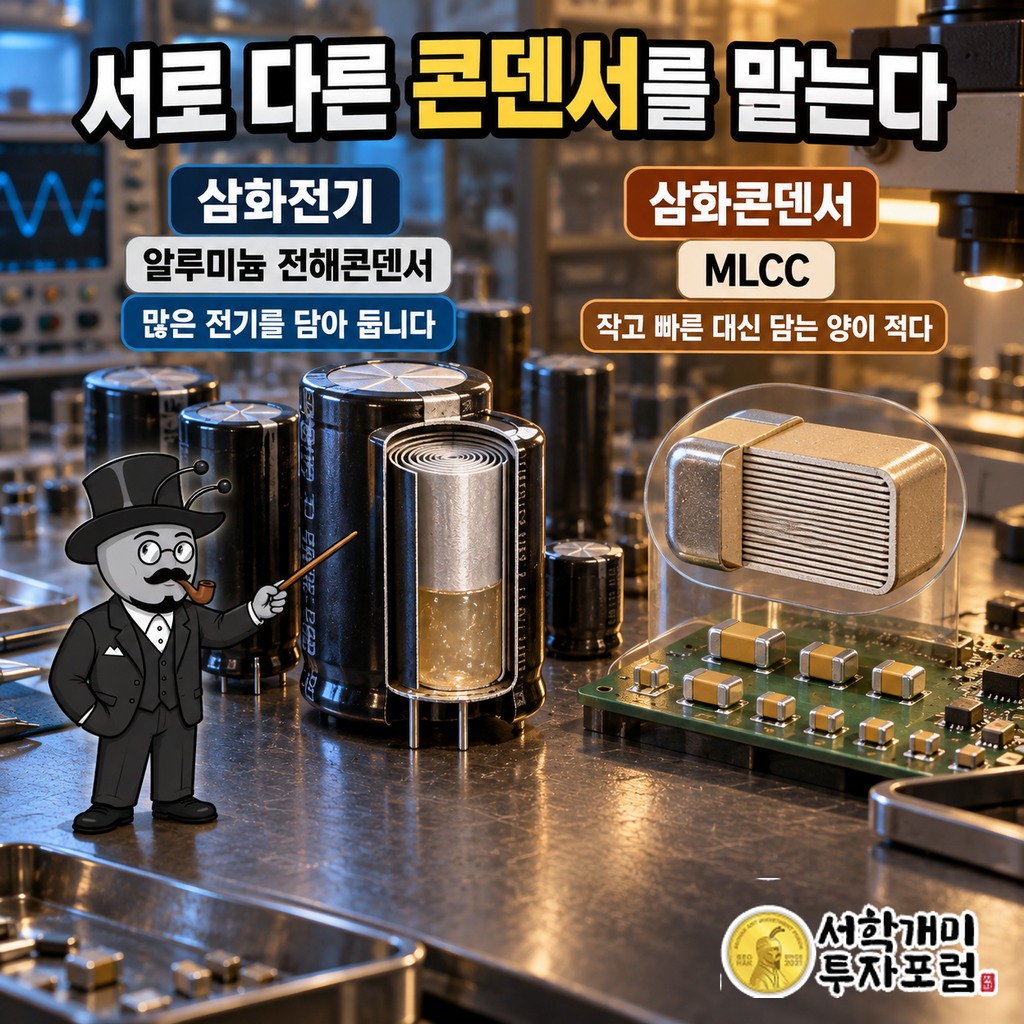
삼화전기 콘덴서와 삼화콘덴서 MLCC는 다른 부품이다
삼화전기를 검색하는 사람들은 'MLCC'를 같이 칩니다. MLCC는 얇은 세라믹 층을 수백 겹 쌓아 만든 쌀알보다 작은 콘덴서로, 스마트폰과 AI 서버에 대량으로 들어갑니다. 그런데 이 부품을 만드는 곳은 삼화전기가 아니라 형제 회사인 삼화콘덴서입니다. 이름이 비슷해 헷갈리기 쉽지만, 두 회사는 서로 다른 콘덴서를 맡고 있습니다.
그룹 안의 분담은 깔끔합니다. 삼화콘덴서는 전해콘덴서를 뺀 MLCC 등 나머지 콘덴서를 만듭니다. 삼화전기는 전해콘덴서만 만듭니다. 국내에서 전해콘덴서만 전문으로 만드는 상장사는 삼화전기 한 곳입니다. 같은 그룹 두 회사가 품목을 겹치지 않게 나눠, 서로 고객을 빼앗지 않는 구조를 짜 둔 것입니다.
두 부품은 하는 일도 결이 다릅니다. MLCC가 작고 빠른 대신 담는 양이 적다면, 알루미늄 전해콘덴서는 몸집이 큰 대신 많은 전기를 담아 둡니다. 그래서 전원 장치, 충전기, 모터를 돌리는 회로처럼 전기를 크게 다루는 곳에 쓰입니다. 삼화전기는 그룹 안에서 '큰 전기'를 맡은 회사로 보면 이해가 쉽습니다.
전기차 충전기 속 135℃를 버티는 삼화전기 콘덴서
전해콘덴서에게 가장 무서운 것은 열입니다. 안에 전해액이 들어 있어서, 뜨거운 환경에서는 수명이 빨리 줄어듭니다. 전기차 충전 장치는 큰 전력을 다루기 때문에 내부가 뜨겁고, 달리는 차 안이라 진동도 계속됩니다. 가전용 콘덴서를 그대로 넣을 수 없는 이유입니다.
삼화전기는 2021년 3월 국내 최초로 135℃ 고온에서 견디면서 저항이 낮은 알루미늄 전해콘덴서를 개발해, 전기차 충전기용으로 양산 공급을 시작했다고 보도됐습니다. 지금 제품군에는 전기차 OBC와 ICCU에 들어가는 고온·저저항·고내진동 콘덴서가 들어 있습니다. OBC는 차 안에 실려 집이나 충전소 전기를 배터리에 넣는 충전기입니다. ICCU는 이 충전 기능과 차 안의 전력 변환 기능을 하나로 묶은 장치입니다.
제품 폭은 이쪽으로만 넓어진 것이 아닙니다. '그린캡'이라는 이름으로 파는 EDLC는 화학 반응 없이 전기를 표면에 붙여 담는 방식이라, 순간적으로 많은 전기를 넣고 빼는 데 강합니다. 전도성 고분자 하이브리드 알루미늄 전해콘덴서는 전해액에 전기가 잘 통하는 고분자 소재를 섞어 열과 수명 문제를 줄인 제품입니다. 기판 위에 바로 붙이는 표면실장형(SMD) 제품도 만듭니다. 한 품목을 반세기 붙든 회사가, 그 한 품목 안에서 쓰임새를 계속 바꿔 온 기록입니다.
수출 61.64%, 청주 공장 콘덴서가 세계로 나가는 길
삼화전기는 안에서보다 밖에서 더 많이 팝니다. 와이즈리포트가 표시한 2023년 기준 매출 비중은 수출 61.64%, 내수 38.36%입니다. 청주와 충주에서 만든 콘덴서에 중국과 인도네시아 공장 물량이 더해져, 미국·유럽·홍콩·인도 판매법인을 통해 나갑니다. 니치콘 같은 세계 강자들과 같은 시장에서 부딪히는 회사입니다.
그 시장의 아래쪽은 갈수록 붐빕니다. 동남아와 중국에서 들어오는 값싼 콘덴서가 늘면서 범용품 경쟁이 심해졌다는 분석이 나옵니다. 누구나 만드는 제품으로는 가격 말고 다툴 거리가 없습니다. 삼화전기가 5G 통신용과 자동차 전장용처럼 품질과 기술이 앞서야 팔리는 제품에 힘을 싣는 것도 이 때문입니다. 전장은 자동차에 들어가는 전기·전자 장치를 말합니다.
회사는 이 방향을 공식 계획으로도 내놨습니다. 2026년 3월 이사회는 '기업가치 제고 계획'을 자율공시하며 중소형 콘덴서의 기술력 강화, 차별화 제품 개발, 국내외 영업망 확대를 실행 과제로 제시했습니다. 같은 달 정기주주총회에서는 정관 일부 변경과 이사·감사 선임 안건이 원안대로 통과됐고, 김태윤·전재형·이용균 사내이사가 재선임됐습니다. 경영진을 바꾸지 않고 같은 사람들이 이 계획을 끌고 가는 구조입니다.
합작 공장에서 출발한 삼화전기 콘덴서의 50년
삼화전기는 일본 회사의 기술을 받아 세운 합작 공장에서 출발했습니다. 그 뒤 50년 동안 한 품목만 붙들었고, 지금은 국내에서 전해콘덴서만 전문으로 만드는 유일한 상장사가 됐습니다. 냉장고에 들어가던 원통 부품은 이제 135℃를 버티며 전기차 충전기 속으로 들어갑니다.
창업 파트너였던 니치콘은 지금 세계 시장의 경쟁자이면서 여전히 22.80%를 가진 주주입니다. 배운 회사와 가르친 회사가 같은 시장에서 겨루면서도 같은 장부를 나눠 보는 관계, 삼화전기는 그 긴장 위에서 반세기를 버텨 온 회사입니다.
출처: 금융감독원 전자공시(DART) 삼화전기 공시 및 네이버 금융 재무 정보, 위키백과 「삼화전기」, 삼화전기 회사 소개(samwha.co.kr), 와이즈리포트 기업현황 주요주주(2026-10-08 기준), 와이즈리포트 기업현황, 인포스탁데일리(2021-04-09), 와이즈리포트 기업개요(2023년 매출구성), 네이트뉴스(2026-03-29)
삼화전기 앤트가드 시그널 — 진입·손절·목표가
삼화전기 · 앤트가드 시그널
기준가 27,100원 (2026년 10월 8일 종가)
진입 27,210원 (기준가 대비 +0.41%)
손절 23,240원 (기준가 대비 -14.24%)
목표1 27,950원 (기준가 대비 +3.14%)
목표2 28,680원 (기준가 대비 +5.83%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -3,970원 (-14.59%) | — |
| 목표1까지 보상 | +740원 (+2.72%) | 0.19 대 1 |
| 목표2까지 보상 | +1,470원 (+5.40%) | 0.37 대 1 |
신호 산출 기준일은 2026년 10월 8일 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 10월 12일 확인). 한국거래소의 관리종목·투자경고·단기과열 지정 여부와 전자공시(DART)의 감사의견·불성실공시 이력을 확인했습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 투자 전 전자공시(DART)에서 직접 확인하시기 바랍니다.
#앤트가드 #삼화전기 #009470 #한국주식 #종목분석 #공시읽는법 #서학개미 #금융공학시그널
투자 참고 정보이며 매매 권유가 아닙니다. 레버리지 거래는 원금보다 큰 손실이 날 수 있으며, 과거 수익과 자동매매 결과가 미래 수익을 보장하지 않습니다.