미국 국채금리 내년 초 고점 전망, 장기채는 언제 늘리나
하나증권은 미국 10년물 국채금리가 올 12월부터 내년 1분기 초 사이에 고점을 찍고, 2분기까지 내려갔다가 3분기에 잠시 반등할 것으로 본다. 장기채는 서둘러 늘리지 않고 5%대에서 나눠 사고, 2분기 하락기에 차익을 실현하며, 2028년 인하 사이클을 보고 다시 늘리는 순서다.
뉴스 핵심
- 하나증권은 미국 10년물 금리 고점을 2026년 12월~2027년 1분기 초로 보고 내년 예상 범위를 4.30~5.20%로 제시했다.
- 장기채는 10년물 5%대 진입 때 분할 매수하고, 2분기 하락기에 차익을 실현하며, 연말 안정과 2028년 인하 사이클에 맞춰 다시 늘리는 순서다.
- 3분기 반등은 부채한도 협상 타결 뒤 국채 발행 확대 때문이며 폭은 29bp 이내로 추산됐다.
미국 국채금리 고점은 언제 나오고 어디까지 오르나
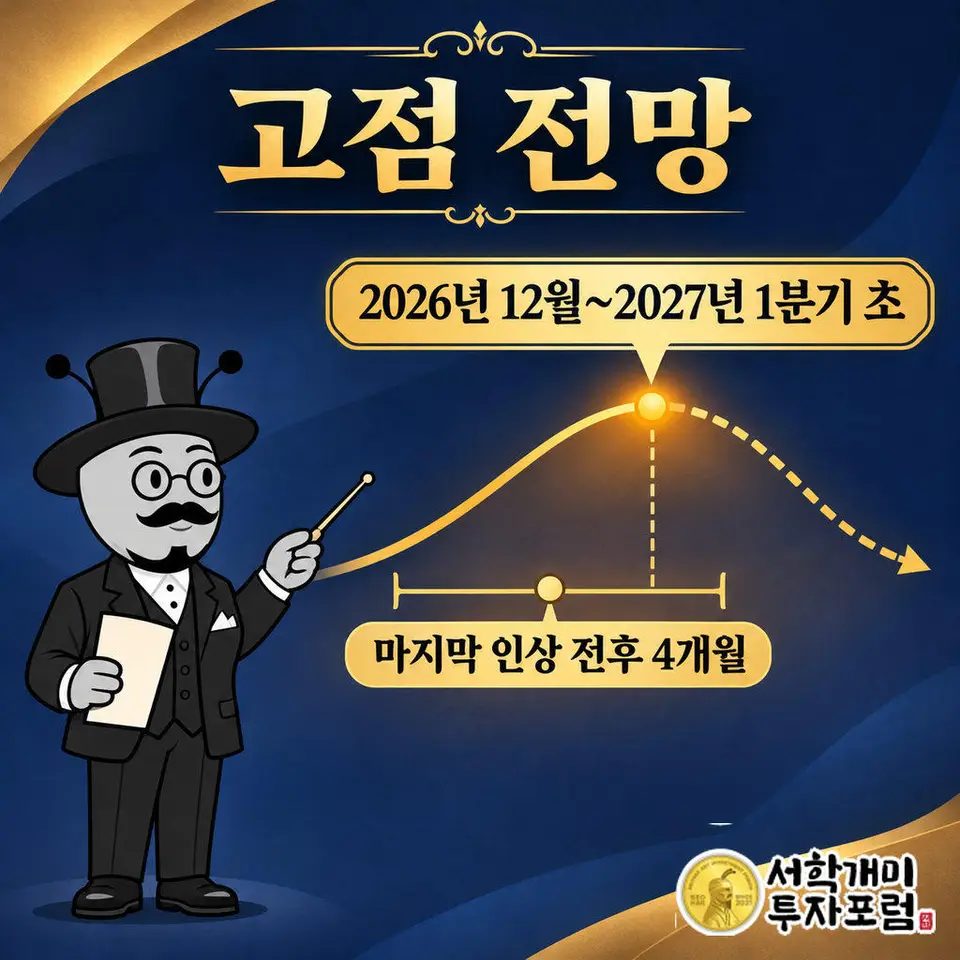
장기채를 언제 늘릴지는 금리가 어디서 꺾이느냐에 달려 있다. 하나증권은 미국 10년물 국채금리 고점이 올해 12월부터 내년 1분기 초 사이에 나온다고 본다. 내년 연간 예상 범위는 4.30~5.20%다.
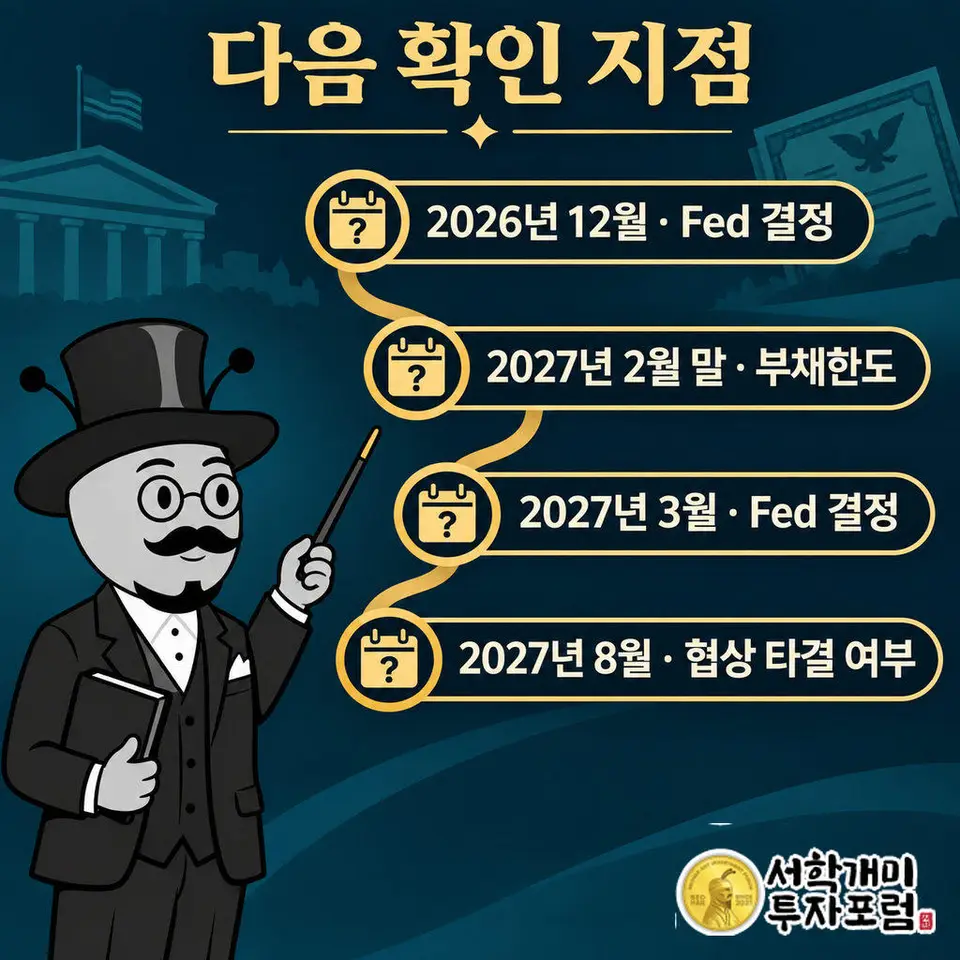
근거는 연방준비제도(Fed)의 기준금리 경로다. Fed가 2026년 12월과 2027년 3월에 금리를 올려 상단 기준 4.50%에서 멈춘다는 전제다. 이 경우 10년물 적정 수준은 5% 안팎이라고 허성우 연구원은 설명했다.
허 연구원은 과거 10년물 고점이 마지막 기준금리 인상 전후 4개월 안에 나타났다고 짚었다. 마지막 인상이 2027년 3월이라면 고점도 그 언저리에 모인다. 고점을 내년 초로 좁힌 이유다.
2분기까지 금리가 내려간다고 보는 이유는 무엇인가
고점 이후 2분기까지는 채권시장에 우호적인 환경이 이어진다는 시나리오다. 첫째는 Fed의 인상 사이클이 끝나고 미 의회가 분점정부로 바뀌는 것이다. 민주당이 재정 확대에 제동을 걸 수 있다는 계산이 깔려 있다.
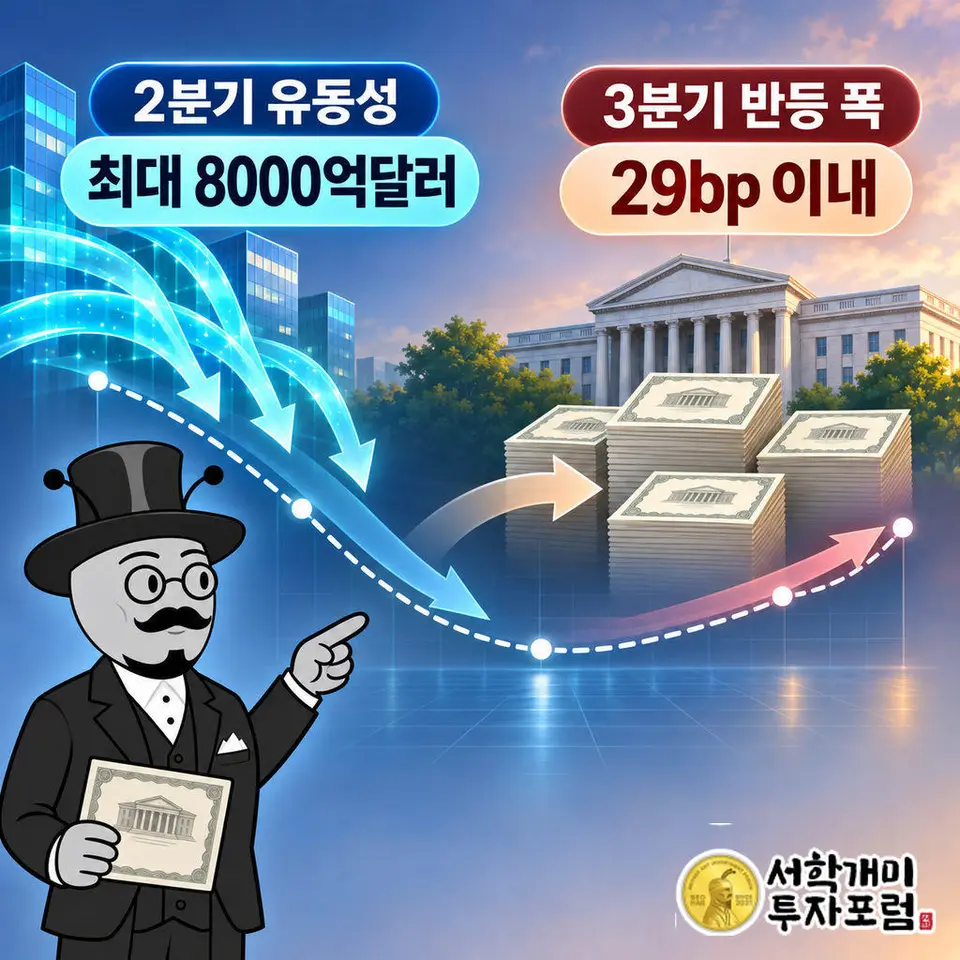
둘째는 재무부의 자금 사정이다. 내년 2월 말 부채한도에 닿으면 재무부는 일반계정(TGA) 잔고와 특별조치로 8월까지 버틴다. 이 과정에서 단기국채 순상환이 나오고 최대 8000억달러의 유동성이 시장에 풀릴 수 있다.
분점정부 전환 뒤 금리 하락은 선거 3~4개월 뒤에 나타났다는 과거 경험도 같은 방향이다. 돈이 풀리는 시기와 금리가 내려가는 시기가 2분기에 겹치는 구조다.
3분기에 금리가 다시 오를 수 있는 이유는 무엇인가
하락은 3분기에 멈춘다. 하나증권은 2011년, 2013년, 2023년처럼 부채한도 협상이 만료 시한(X-date) 직전인 8월에 타결될 것으로 가정한다.
타결 직후 재무부는 비워 둔 TGA를 다시 채우려 단기국채를 대규모로 발행한다. 8월 차환 발행에서는 이표채(이자를 정기적으로 지급하는 국채) 물량도 늘어난다. 시장에서 돈이 빠져나갈 일이 한꺼번에 몰린다.
2023년과 다른 조건이 하나 있다. 역레포 잔고가 소진돼 국채 발행으로 흡수되는 유동성이 은행 지급준비금에서 곧바로 빠질 수 있다. 하나증권이 걱정하는 부분이다.
그래도 반등 폭은 제한적이라고 봤다. Fed 인상이 끝났고 단기국채 매입(RMP)이 완충 역할을 해서, 90일 중앙값인 29bp(1bp=0.01%포인트) 이내로 묶인다는 추산이다. 단기물은 안정적이고 장기물은 기간프리미엄이 올라 수익률곡선이 가팔라질 것이라고 했다.
장기채 비중은 어떤 순서로 조절하자는 제안인가
핵심은 서두르지 않는 것이다. 하나증권은 당장 듀레이션을 늘리기보다 금리 수준에 따라 단계적으로 접근하라고 했다. 듀레이션은 금리가 움직일 때 채권 가격이 얼마나 출렁이는지를 나타내는 만기 감각이다.
첫 단계는 10년물 금리가 5%대에 들어설 때다. 이자 수익(캐리)을 확보하면서 나눠 매수하는 전략이 유효하다는 설명이다. 단기물은 캐리를 위한 핵심 보유 자산으로 계속 둔다.
둘째 단계는 2분기 금리 하락기로, 장기물 중심으로 차익을 실현할 필요가 있다고 봤다. 이어 2분기 말~3분기 초에는 듀레이션을 줄여 반등에 대비하고, 수익률곡선이 가팔라지는 쪽에 거는 커브 스티프닝 전략을 제시했다.
마지막은 연말 금리가 하향 안정되고 2028년 기준금리 인하 사이클에 접어들 때 다시 듀레이션을 늘리는 것이다. 늘리고 줄이고 다시 늘리는 움직임이 1년 안에 들어 있다. 시점을 맞히기 쉽지 않다는 것이 이 제안의 무게다.
금리 바닥이 높아졌다는 진단은 장기채에 무슨 의미인가
이번 전망의 배경에는 장기금리의 구조적 하단이 과거보다 높아졌다는 진단이 있다. AI 설비투자와 정부 차입으로 자본 수요가 저축을 웃도는 이른바 '포스트 모던 사이클'에 들어섰다는 것이다. 장기 중립금리와 기간 프리미엄이 함께 오르고 실질금리도 높아질 수밖에 없다고 봤다.
수급도 하단을 받친다. 환헤지 비용을 고려하면 독일과 일본 국채가 미국 국채만큼 매력적인 대안이 됐다. 장기 보유 성향의 전통적 투자자 비중은 줄었다.
2028년 인하를 기다리는 투자자에게 이 진단은 기대치를 조정하라는 신호로 읽힌다. 내려갈 바닥이 얕다면 장기채 수익에서 가격 차익보다 이자가 차지하는 몫이 커질 수 있다. 5%대에서 캐리를 확보하라는 제안과도 맞물린다.
전망이 어긋나면 어디서 먼저 틀어지나
이 경로는 하나증권의 전망이고 확정된 일정은 하나도 없다. Fed의 12월과 3월 인상, 8월 협상 타결, 과거 고점 패턴이 모두 맞아야 지금의 그림이 나온다.
하나증권은 금리가 예상보다 빨리 내려갈 위험도 짚었다. AI 투자가 급격히 위축되거나 AI 기업의 신용 부담이 CCC 등급을 넘어 하이일드 채권시장 전반으로 번지는 경우가 첫째다. 중동 전쟁 종료로 국제유가가 급락하거나 재무부가 장기물 발행을 줄이는 경우도 꼽았다.
고점을 기다리며 장기채를 미룬 투자자는 이 경우 낮아진 금리를 놓칠 수 있다. 반대로 일찍 산 투자자는 고점까지 평가손실을 견뎌야 한다. 시점을 나누는 전략이 나온 이유다.
국내 투자자에게 남는 숙제도 있다. 이 전망은 미국 금리만 다루고 환율은 담지 않았다. 원화로 미국 장기채를 보유한 사람은 금리 경로가 맞아도 원화 기준 손익이 달라질 수 있어 환율을 따로 봐야 한다.
이 글은 하나증권의 금리 전망을 정리한 정보 제공용 기사이며 특정 채권이나 상품의 매수·매도를 권유하지 않는다. 금리 경로와 부채한도 협상 시점은 전망일 뿐 확정이 아니어서 빗나가면 장기채 가격이 크게 움직일 수 있고, 환율 변동까지 겹치면 원화 기준 손익이 달라질 수 있다. 투자 판단과 그 결과의 책임은 투자자 본인에게 있다.
함께 보기
해외뉴스 최신
더보기오픈AI 중국 칩 수출 제한법 지지, 3주 전엔 침묵했다
오픈AI가 중국의 AI 칩과 반도체 장비 접근을 막는 미 의회 세 법안을 지지한다는 뜻을 이번 주 의원들에게 전했다. 3주 전에는 대중국 칩 규제 압박을 멈췄다는 보도가 나왔고, 규제에 반대해 온 엔비디아는 오픈AI에 300억 달러를 투자한 사이다. 법안은 연말 국방 법안에 얹힐 예정이지만 대통령 거부권이 변수다.
1일 전
엔비디아 블랙웰 수출 통제, 합법 반입 뒤 중국의 원격 이용까지 겨냥
미국 상무부가 싱가포르·말레이시아 등 7개국에 블랙웰급 이상 AI 칩 수출허가를 요구하고, 미국 기업 데이터센터는 중국 등의 원격 접속을 막으면 면제하는 규정을 마무리 중이다. 통제 대상이 칩이라는 물건에서 칩이 내는 연산 서비스로 넓어지는 변화이며, 이르면 이달 발표될 수 있다.
1일 전
엔비디아 젠슨 황 해임 준비, 조사보다 회의가 먼저였다
엔비디아 이사회는 8일 "젠슨과 경영진을 믿는다"고 했다가 3일 만인 11일(현지시간) 황 CEO의 거취 결정 회의를 계획했다. 사생활 의혹이 중국 정보기관 연루와 수출 금지 칩 밀반입 의혹으로 번지면서 사내 규정 문제가 국가안보 문제로 바뀌었기 때문으로 읽힌다. 핵심은 조사가 끝나기 전에 결론이 앞섰다는 순서이고, 이 순서가 투자자에게 의미하는 바는 CEO 공백과 후계 라인이다.
2일 전
코어위브 CEO 매각 보류, 세금 명목의 주식 매각은 남겨 뒀다
코어위브 CEO 마이크 인트레이터는 10b5-1 사전 매각 계획만 보류했고, 세금 관련 매각은 남겨 뒀다. 3분기 매출은 36.61억 달러로 늘었지만 순이자비용 8.46억 달러가 조정영업이익 3.79억 달러의 2배를 넘는다. 투자 판단의 무게는 CEO의 신호보다 이자와 설비투자 구조에 실린다.
2일 전