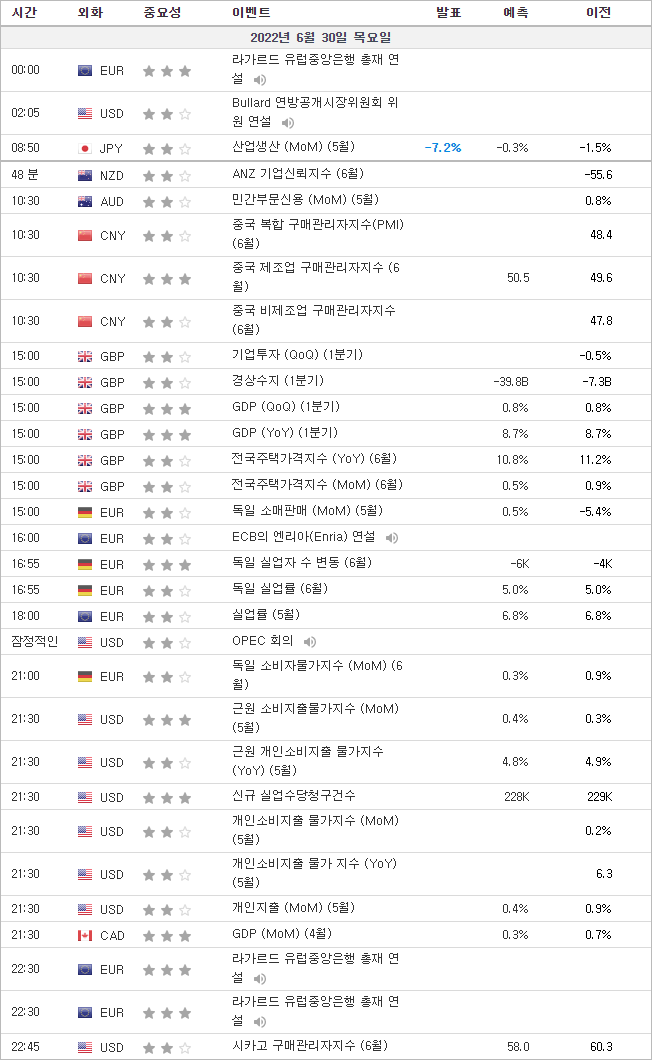
[22.06.30 경제지표] 중국 제조업 구매관리자지수, 영국 경상수지, 독일 소매판매, 독일 소비자물가지수
- 29일(미 동부시각) 뉴욕증시는 제롬 파월 연방준비제도(연준·Fed) 의장 발언과 국내총생산(GDP) 성장률 부진 소식에 혼조세를 보였다.
- 다우존스30산업평균지수는 전장보다 0.27% 올랐다.
- S&P500지수는 전장보다 0.07% 하락했고, 기술주 중심의 나스닥지수는 전장보다 0.03% 내렸다.
- 미 국채 가격은 상승했다.
- 미국의 1분기 GDP 성장률 확정치가 마이너스 폭을 키우고, 미국과 유럽 중앙은행 총재들이 인플레이션 대응에 집중하겠다는 뜻을 밝히면서 미 국채 매수세가 이어졌다.
- 달러화 가치가 강세 흐름을 이어갔다.
- 미국을 비롯한 글로벌 주요국의 경기둔화 우려가 가시화되면서 위험회피 심리가 강화된 영향으로 풀이됐다.
- 연준은 경기둔화 우려에도 독보적일 정도로 긴축적인 통화 정책을 고수할 것으로 점쳐져 달러화 강세를 뒷받침했다.
- 뉴욕 유가는 석유수출국기구(OPEC)와 비OPEC 산유국 간 협의체인 OPEC 플러스(+) 산유국 회의를 앞두고 4거래일 만에 하락했다.
- 이날 ECB 연간 경제정책 콘퍼런스 포럼에서 미국과 영국 및 유럽 등의 중앙은행 총재들이 패널 토론에 참석해 인플레이션 안정 의지를 강조했다.
- 파월 의장은 6월 75bp 금리 인상 이후 7월에도 50~75bp 인상을 논의하겠다고 밝힌 바 있다.
- 라가르드 ECB 총재 역시 최근 들어 매파적 목소리를 높이고 있다.
- ECB는 7월에 25bp 금리인상 가능성이 높아진 상태다.
- 파월 의장은 "미국 경제가 긴축적인 통화 정책을 견디기 좋은 위치에 있다"면서도 "연준이 경제 연착륙 달성을 보장할 수 없다"고 말했다.
- 파월 의장은 현재로서는 강한 노동시장을 유지하면서 인플레이션을 2%로 되돌릴 길이 있다고 본다고 말했다. 그는 "이를 할 수 있다고 믿는다"면서도 "분명 매우 힘든 일이 될 것"이라고 지적했다.
- 그러나 인플레이션을 제대로 잡지 못한다면 더 큰 고통이 예상되는 만큼 고통을 수반하더라도 인플레이션에 대항할 필요가 있다고 강조했다.
- 라가르드 총재는 ECB 포럼에서 "7월 회의에서 분열방지 도구를 논의할 것"이라고 말했다. 아울러 "분열 위험은 유럽 고유의 것"이라며 "새로운 통화정책이 적절하게 전달될수 있도록 역량을 강화할 것"이라고 말했다.
- 그는 이어"우리가 낮은 인플레이션 환경으로 돌아갈 것으로는 생각하지 않는다"고 언급했다.
[오늘 주목할 경제지표]
중국 제조업 구매관리자지수, 영국 경상수지, 독일 소매판매, 독일 소비자물가지수

* 중요도가 높은 경제지표는 각 통화에 큰 영향을 주기 때문에 발표 전후로 발생할 수 있는 변동성에 주의하시길 바랍니다. 여러분의 FX 외환 거래 성공투자를 응원합니다.
같은 코너에서 더 읽기
FOMC 의사록 '연내 추가 인상'… 금리 무게는 나스닥이 먼저 진다
10월 8일 기준 경제지표 읽기. 연준 금리결정의 최근 흐름과 그 숫자가 나스닥·금·국채금리에 닿는 경로, 그리고 확인할 날짜를 정리했습니다.
ISM 서비스업은 버텼지만 고용이 금리 낙관을 깼다
10월 7일 기준 경제지표 읽기. ISM 서비스업 · 연준 금리결정의 최근 흐름과 그 숫자가 나스닥·금·국채금리에 닿는 경로, 그리고 확인할 날짜를 정리했습니다.
고용보고서 · 근원 PCE 발표, 오늘 숫자가 바꾼 것
9월 30일 기준 경제지표 읽기. 고용보고서 · 근원 PCE의 최근 흐름과 그 숫자가 나스닥·금·국채금리에 닿는 경로, 그리고 확인할 날짜를 정리했습니다.
다우가 좋은 고용에 빠진 이유는 금리다
미국 8월 JOLTS는 구인 710만 명, 채용 520만 명으로 '변화 없음'이었지만 이직률은 1.9%로 연초 2.0%보다 더 내려갔다. 이 정체는 1980년대 초부터 이어진 노동시장 유동성 저하의 최신 한 점이고, 원인의 절반은 연준 산하 연구기관도 설명하지 못한다. 조용한 고용은 금리 인하 명분을 주지 않아 미국 성장주에는 고금리를 더 오래 버티라는 신호가 된다.