태영건설은 땅 주인 노릇을 하다 무너졌고, 지금 수주 85%가 나라 공사다
SBS를 세운 건설사, 데시앙 아파트를 짓는 회사. 태영건설(009410)은 대개 이 둘로 기억된다. 그런데 이 회사가 건설업계에서 먼저 이름을 얻은 곳은 덜 화려한 데다. 하수처리장이다. 국내 첫 하수도 민간투자사업인 가은하수처리장을 지었고, 하수·폐수처리장을 70곳 넘게 시공했다.
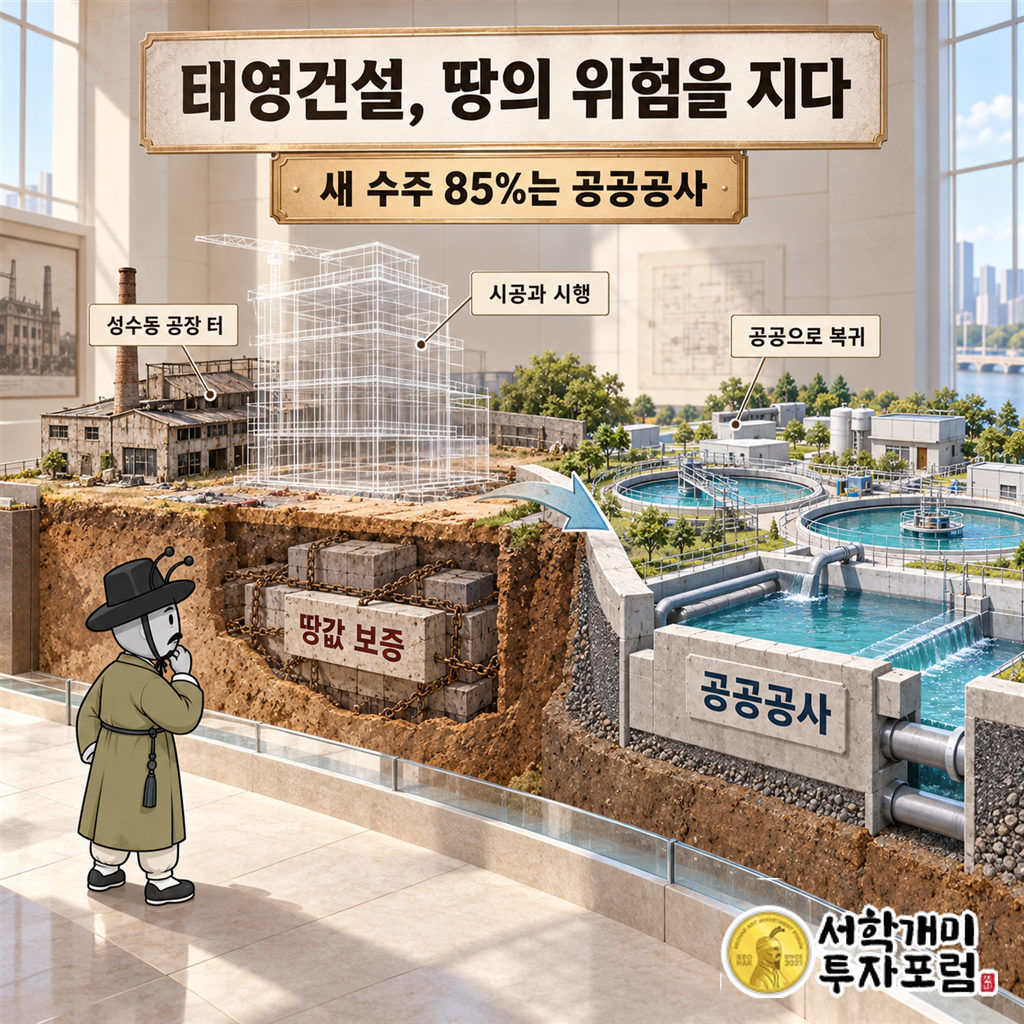
2023년 12월 28일, 시공능력 16위의 이 회사가 워크아웃을 신청했다. 방아쇠가 된 돈은 480억원이었다. 서울 성수동 낡은 공장 터를 사느라 빌린 돈이다. 태영건설은 그 땅에 올릴 업무용 건물의 시공사였고, 동시에 사업 지분 30% 안팎을 쥔 시행 주주였다. 건물을 지어 주고 공사비를 받는 자리와, 땅을 사서 건물을 팔아 이익을 남기는 자리에 한꺼번에 앉아 있었다.
태영건설을 무너뜨린 것은 짓는 솜씨가 아니었다. 땅 주인 자리였다. 그리고 워크아웃 3년째, 회사가 다시 숨을 쉬는 곳은 처음 이름을 얻은 자리다. 올해 상반기 새로 따낸 공사의 85%가 나라와 공공기관이 발주한 공사다.
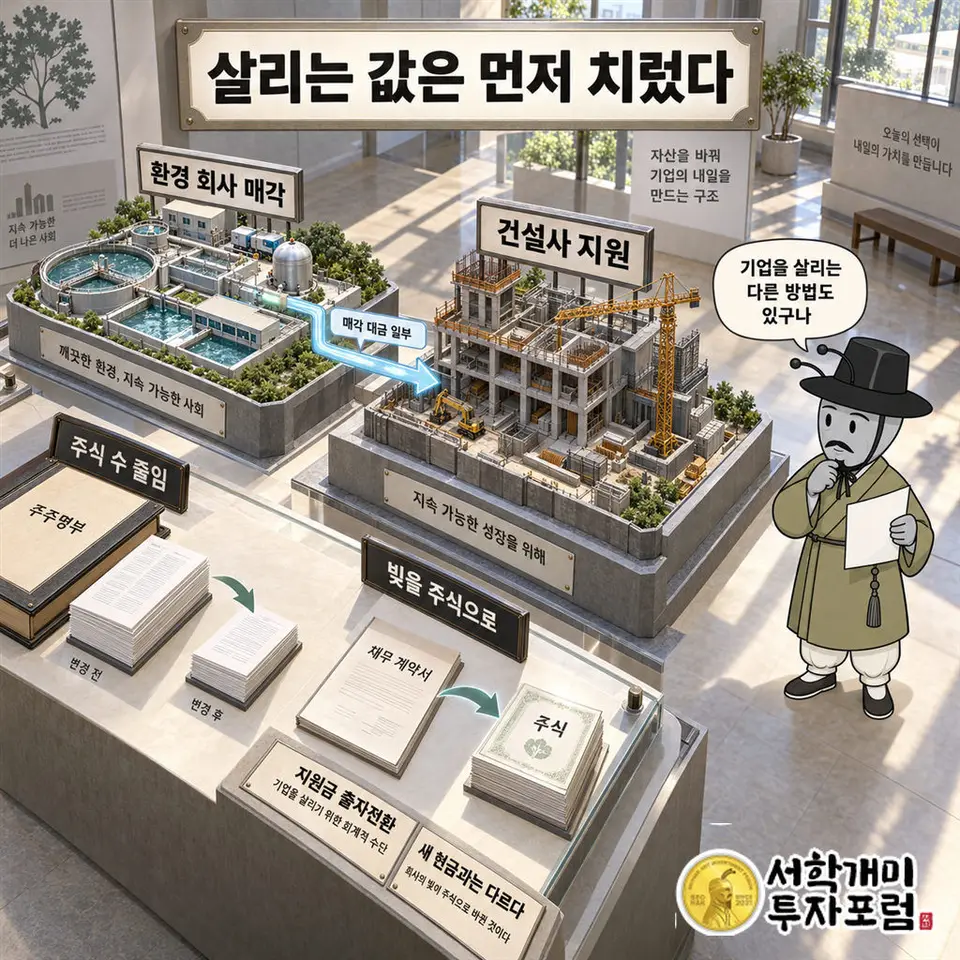
10월 8일 태영건설은 금융회사 세 곳에 새 주식 1,015만주를 넘겼다. 들어온 현금은 없다. 담보 없이 빌려준 돈 234억원을 돌려받는 대신 주식으로 받는 출자전환이다.
하수처리장 70곳을 지은 회사
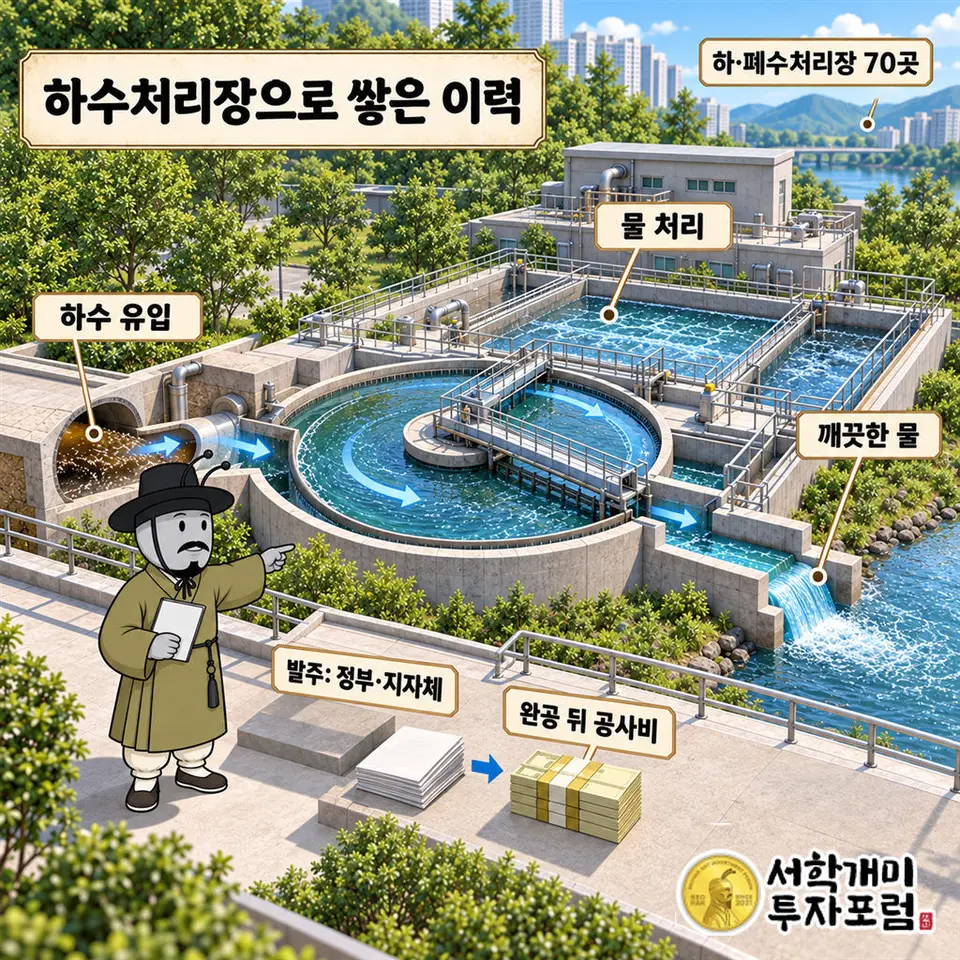
태영건설은 1973년 11월 태영개발로 출발해 1985년 지금 이름을 달았고, 1989년 증시에 올랐다. 이듬해 민영방송 서울방송 사업권을 따내면서 이름이 세상에 알려졌다. 건설 쪽 이력서 맨 위에 오르는 줄은 물이다. 가은하수처리장, 울산 용암폐수처리장을 비롯해 하·폐수처리장 70곳 넘게 지었고, 방글라데시에서는 하루 6만톤을 거르는 정수장과 10만톤을 처리하는 하수처리장을 맡았다.
이런 공사의 손님은 정부와 지방자치단체다. 다 지으면 공사비를 받는다. 민간투자 방식이면 지은 회사가 시설을 운영하며 오랜 기간에 걸쳐 돌려받는다. 크게 남기기는 어렵지만 떼일 걱정이 적은 장사다. 값을 치르는 쪽이 세금으로 살림하는 곳이기 때문이다.
2020년 9월 회사는 둘로 나뉘었다. 지주회사 TY홀딩스가 떨어져 나가 방송과 환경 사업을 거느렸고, 태영건설에는 건설만 남았다. 그 뒤 증시의 태영건설은 짓는 일 하나로 사는 회사다. 그래서 이 회사의 운명은 무엇을 짓느냐보다 어느 자리에서 짓느냐로 갈렸다.
시공사가 땅 주인 자리에 앉았다
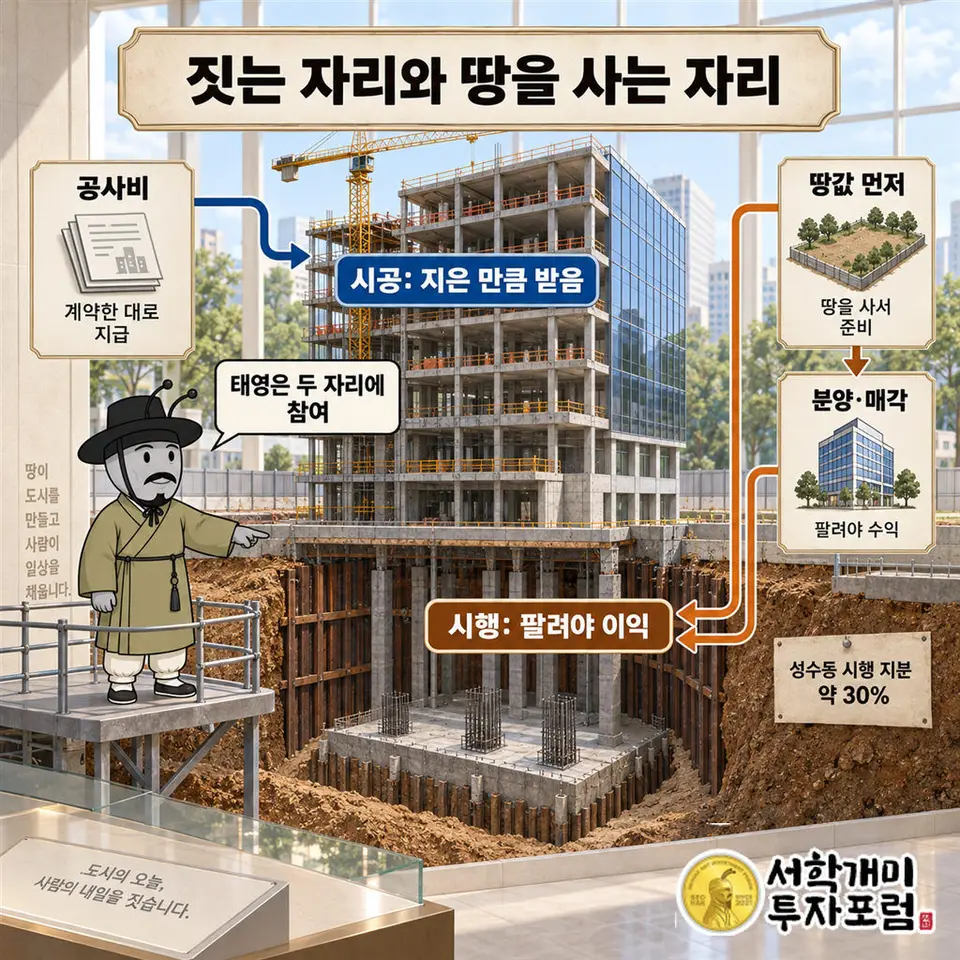
건설사가 아파트나 사무용 건물을 지을 때 앉을 수 있는 자리는 둘이다. 남의 사업에 공사만 해 주는 시공사, 그리고 땅을 사고 건물을 기획해 분양하거나 팔아서 이익을 가져가는 시행사다. 시공사는 지은 만큼 받는다. 시행사는 다 팔려야 번다. 많이 벌 수 있는 대신 땅값과 공사비를 빌린 돈으로 먼저 치러야 한다.
그때 빌리는 돈이 부동산 프로젝트파이낸싱(PF)이다. 사업이 앞으로 낼 수익을 믿고 빌려주는 돈인데, 시행사는 대개 몸집이 작아 금융회사는 시공사에게 보증을 세운다. 사업이 막히면 시공사가 대신 갚는다는 약속이다. 본격 공사 대출이 나오기 전에 땅값부터 대는 단기 대출은 브리지론이라고 부른다.
태영건설은 이 보증을 빠르게 늘렸다. 2018년부터 2022년까지 부동산 사업에 선 보증이 3조9,925억원 불었고, 2022년 말에는 자기자본의 5배를 넘었다. 워크아웃을 신청할 무렵 태영건설이 걸려 있던 PF 사업장 57곳 가운데 38곳은 시행사가 태영 계열사이거나 관련 회사였다. 공사를 받아 오는 회사가 아니라 공사를 스스로 만드는 회사가 돼 있었다.
성수동 사업이 그 모양을 그대로 보여 준다. 2022년 6월 1,600억원에 사들인 공장 터 3,834㎡에 지하 6층·지상 11층 업무시설을 올리는 계획이었다. 시행은 이지스자산운용이 이끌었고, 태영건설은 시공을 맡으면서 시행 지분 30% 안팎을 갖고, 정한 기한 안에 건물을 끝내겠다는 책임준공까지 약속했다. 땅값을 대려고 세 차례에 걸쳐 빌린 브리지론 480억원에도 보증을 섰다. 공사비를 받기도 전에 땅값의 위험부터 졌다.
480억원이 1조4,570억원 손실이 되기까지
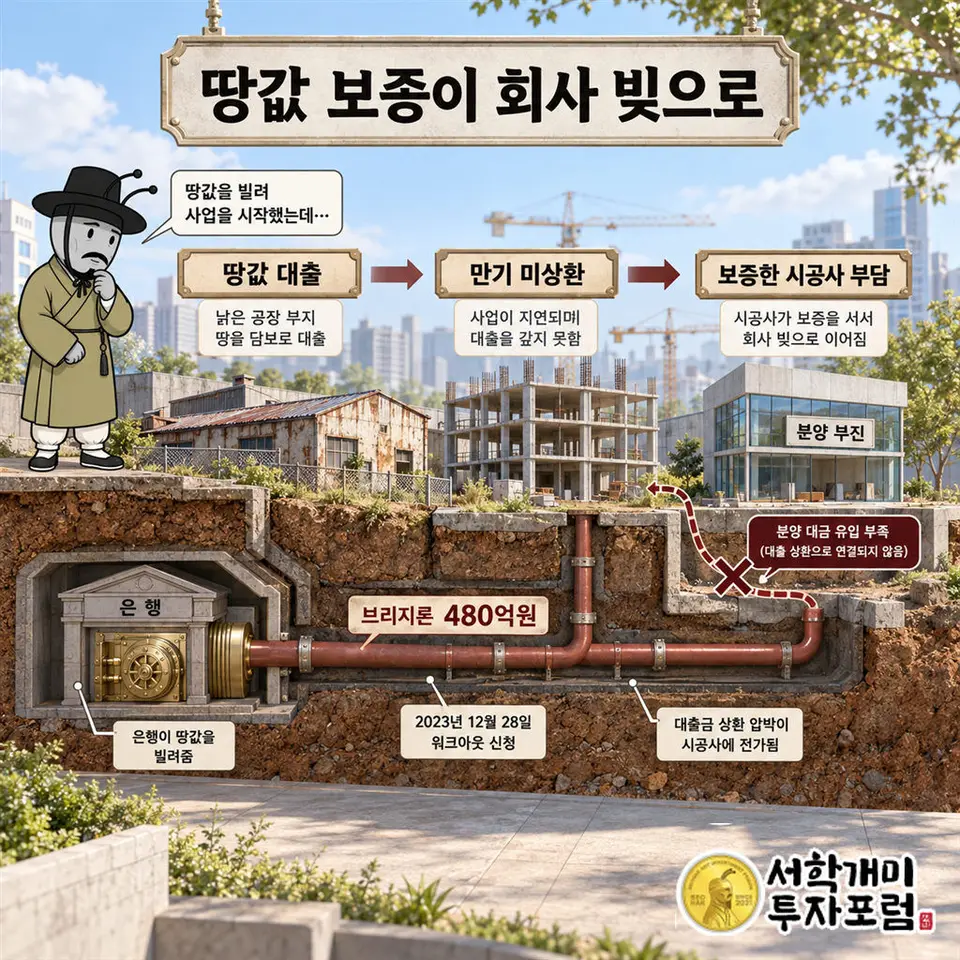
금리가 오르고 분양이 얼어붙자 순서가 뒤집혔다. 시행사가 못 갚는 돈은 보증을 선 시공사의 빚이 된다. 성수동 브리지론은 48억원만 갚은 채 432억원이 남았고, 만기를 열흘 미뤘지만 끝내 갚지 못했다. 그달에만 만기가 돌아오는 PF 보증이 3,956억원이었다.
2023년 3분기 말 태영건설이 보증한 PF 잔액은 4조4,100억원이었다. 이 숫자를 둘로 쪼개면 회사의 두 얼굴이 보인다. 약 1조2,000억원은 정부와 계약하는 민간투자 사회기반시설 사업의 보증으로, 비교적 안전하다고 분류되는 돈이다. 나머지 3조2,000억원이 순수 부동산 개발 PF였다. 하수처리장을 짓던 회사의 얼굴이 앞의 것이고, 회사를 벼랑으로 민 것은 뒤의 것이었다.
그해 태영건설은 연결 기준 영업손실 4,045억원, 순손실 1조4,570억원을 냈다. 연말 자본은 마이너스 5,626억원으로, 갚아야 할 빚이 가진 재산보다 많은 완전 자본잠식에 빠졌다. 50년 동안 쌓은 시공 이력이 공장 터 하나에서 시작된 연쇄로 바닥까지 내려갔다.
살리는 값은 주주와 환경 회사가 먼저 냈다
2024년 6월 태영건설은 TY홀딩스 등 대주주 주식은 100주를 1주로, 소액주주 주식은 2주를 1주로 줄였다. 이어 TY홀딩스가 태영건설에 지원한 4,000억원을 주당 2,310원짜리 새 주식 1억7,316만주로 바꿨고, 산업은행도 빌려준 돈을 새 주식 3,419만주로 받았다. 감자로 거의 사라졌던 대주주 지분은 이 출자전환으로 60% 수준까지 돌아왔다. 주식 수는 늘었지만 그 주식 뒤에 있던 돈은 새로 들어온 것이 아니라 이미 회사로 흘러간 돈이다.
그 4,000억원을 만든 것은 그룹의 환경 회사였다. TY홀딩스는 매립·소각·수처리를 하는 에코비트 지분을 담보로 사채를 내 돈을 마련했고, 2024년 8월 27일 KKR과 함께 갖고 있던 에코비트 지분 전부를 IMM컨소시엄에 2조700억원에 팔기로 했다. 물을 다루는 공사로 이름을 얻은 그룹이, 물과 쓰레기를 처리하는 회사를 내놓고 건설사를 붙잡았다.
회사가 스스로 내놓을 것은 더디게 팔린다. 2024~2025년 자산 매각 목표 1조1,926억원 가운데 실제로 판 것은 4,215억원이다. 부동산 경기가 풀리지 않아 팔겠다고 내놓은 것들이 팔리지 않았다.
새 일감의 85%가 나라 공사, 이익에는 돌아온 돈이 섞였다
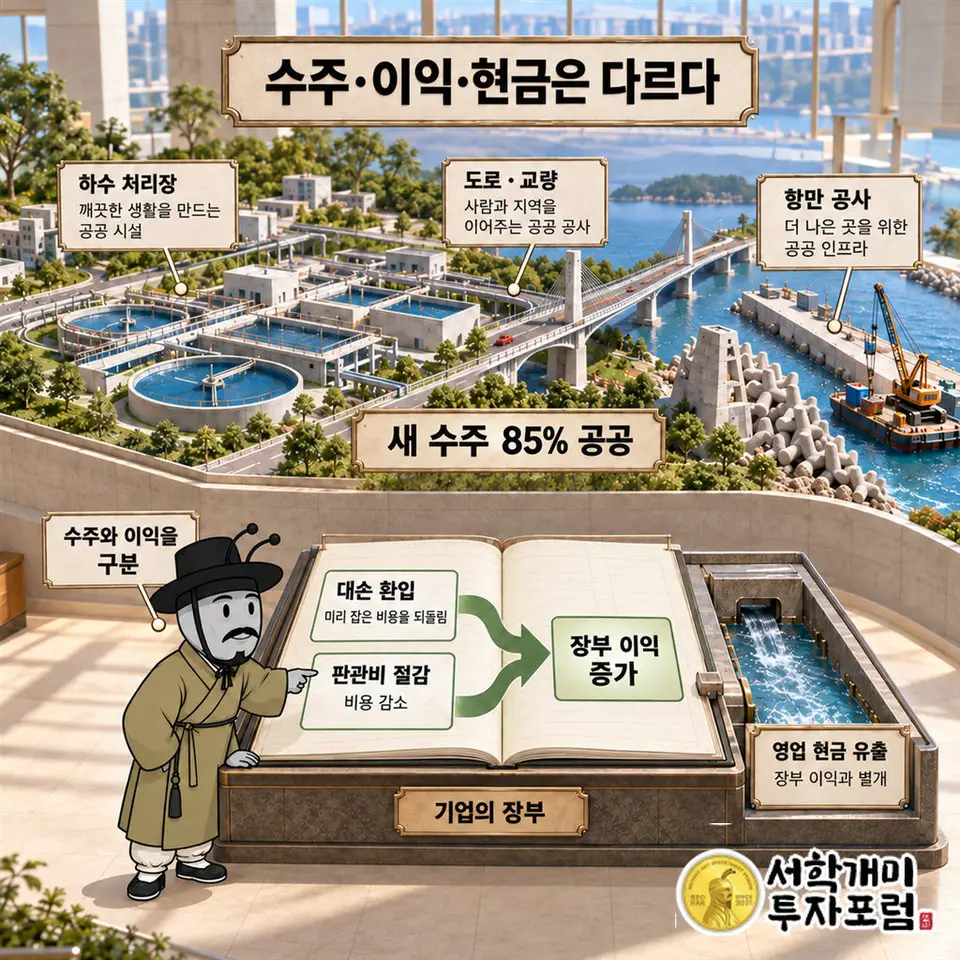
지금 태영건설이 기대는 곳은 처음 자리다. 올해 상반기 별도 기준 신규 수주 1조270억원 가운데 공공 발주가 8,759억원, 85.3%였다. 지난해에도 공공에서만 약 1조2,000억원을 따냈다. 과천~우면산 도시고속화도로 2,137억원, 부산 진해신항 컨테이너 부두 1,815억원, 서부산의료원 신축, 수원 자원회수시설 개선 675억원 같은 일감이다. 쓰레기 소각 시설을 고치는 공사가 다시 목록에 올라온 것이 이 회사의 귀환을 잘 보여 준다.
일감을 받는 방식도 조심스러워졌다. 지난해 11월까지 새로 딴 11개 현장은 다른 건설사들과 나눠 맡는 방식을 많이 써서, 전체 사업비 3조3,326억원 가운데 태영건설 몫은 1조550억원이었다. 큰 판에 혼자 걸지 않는다.
장부의 숫자는 좋아졌다. 지난해 연결 매출은 2조1,758억원으로 18.9% 줄었는데 영업이익은 699억원으로 238.7% 늘었다. 올해 상반기에도 매출은 6,749억원으로 43.7% 줄었고 영업이익은 549억원으로 21% 늘었다. 100원어치 공사에 드는 원가는 91.28원에서 85.71원으로 내려갔다.
이 반등을 공공공사의 힘으로만 읽으면 안 된다. 회사는 매출이 준 이유를 큰 사업장 준공으로, 이익이 는 이유를 대손 환입과 판매관리비 절감으로 설명해 왔다. 대손 환입은 떼일 줄 알고 비용으로 미리 잡아 둔 돈이 돌아오면서 그 비용을 되돌린 것이다. 판매관리비는 지난해 상반기 322억원에서 올해 상반기 105억원으로 줄었다. 공사를 잘해서 번 몫과 돌아온 돈이 한 줄에 섞여 있다. 같은 상반기 영업에서 현금은 오히려 697억원이 빠져나갔다. 장부의 이익과 손에 쥔 현금이 서로 다른 쪽을 가리킨다.
땅 주인 시절의 짐도 아직 다 내려놓지 못했다. 관리하는 주요 PF 사업장 60곳 가운데 37곳은 끝까지 짓기로 해 24곳을 준공했고, 23곳은 정리 대상으로 분류했는데 정리를 마친 곳은 8곳이다.
못 받은 빚이 주식이 되는 날
10월 8일의 공시는 이 회사의 주인 명부가 바뀌어 가는 과정의 한 장면이다. 미래에셋증권이 701만주, BNK캐피탈이 209만주, 하나캐피탈이 105만주를 받았다. 담보 없이 빌려준 돈 234억원을 접고 받은 주식이다. 8월에도 같은 방식으로 505억원어치, 2,186만주가 나갔다. 두 번 모두 값은 주당 2,310원이다. 2024년 TY홀딩스와 산업은행이 빚을 주식으로 바꿀 때 받은 값과 같다. 새 주식은 상장일부터 1년 동안 팔 수 없다.
이번 1,015만주는 기존 주식 3억1,945만주의 3.2%다. 한 번으로는 작다. 그런데 기업개선계획은 우발채무를 비롯한 주요 채권을 계속 주식으로 바꾸도록 짜여 있다. 빚이 주식으로 바뀔 때마다 주인 명부에는 돈을 빌려줬던 금융회사의 이름이 한 줄씩 늘어난다. 워크아웃 약정은 2027년 5월 30일까지다.
태영건설은 남의 공사를 지어 주며 컸고, 땅 주인 자리를 탐냈다가 회사를 잃을 뻔했다. 시공사 자리로 돌아온 지금, 이 회사의 주인 자리는 돈을 빌려주고 돌려받지 못한 이들과 한 장씩 나눠 쓰고 있다.
관련 회사 이야기: 빌린 돈으로 제 덩치만 한 사업을 산 회사는 이렘은 50년 된 강관 회사인데 제 매출만 한 롯데타워 바닥판 사업을 사 왔다에서 다뤘다. 회사가 새 주식을 내는 구조는 유상증자 뜻에 정리돼 있다.
근거 자료: DART 공시 목록(태영건설 유상증자또는주식관련사채등의발행결과(자율공시), 2026-10-08), 234억5,000만원 제3자배정 납입 완료(2026-10-08 공시), 출자전환 배정·8월 505억원·상반기 현금흐름, 공공 수주 사업장·부채(2026-10-07), 2026년 상반기 원가율·판관비·수주 구성·PF 사업장 정리, 2026년 상반기 실적, 2025년 연결 실적(2026-02-13 공시), 2025년 경영평가·자산 매각 실적(2026-05-28), 2025년 공공 수주, 2025년 신규 현장·지분 수주(2025-11-25), 워크아웃 신청·PF 잔액(2023-12-28), 성수동 사업과 PF 보증 잔액, 성수동 오피스2 사업 개요, 2018~2022년 보증 증가·PF 사업장 시행 구조, 2023년 완전 자본잠식, 무상감자·출자전환 배정(2024-06), 워크아웃 개시·약정 기간, 에코비트 매각(2024-08-27), 물환경 시공 실적·2020년 분할(2022-06-08), 태영건설 연혁.
이 글은 공개 자료에 근거한 사업 해석이며 투자 권유가 아니다. 수치는 본문에 적은 각 시점 기준이다. 2023~2025년 실적과 2026년 상반기 매출·영업이익은 연결 기준, 상반기 수주 구성은 별도 기준이다. 원가율·판매관리비 수치는 보도 집계를 따랐다. 성수동 사업의 태영건설 시행 지분은 보도에 따라 약 30%와 33.2%로 갈린다.