메타바이오메드, 녹는 수술실을 완제품 회사에 원사로 판다
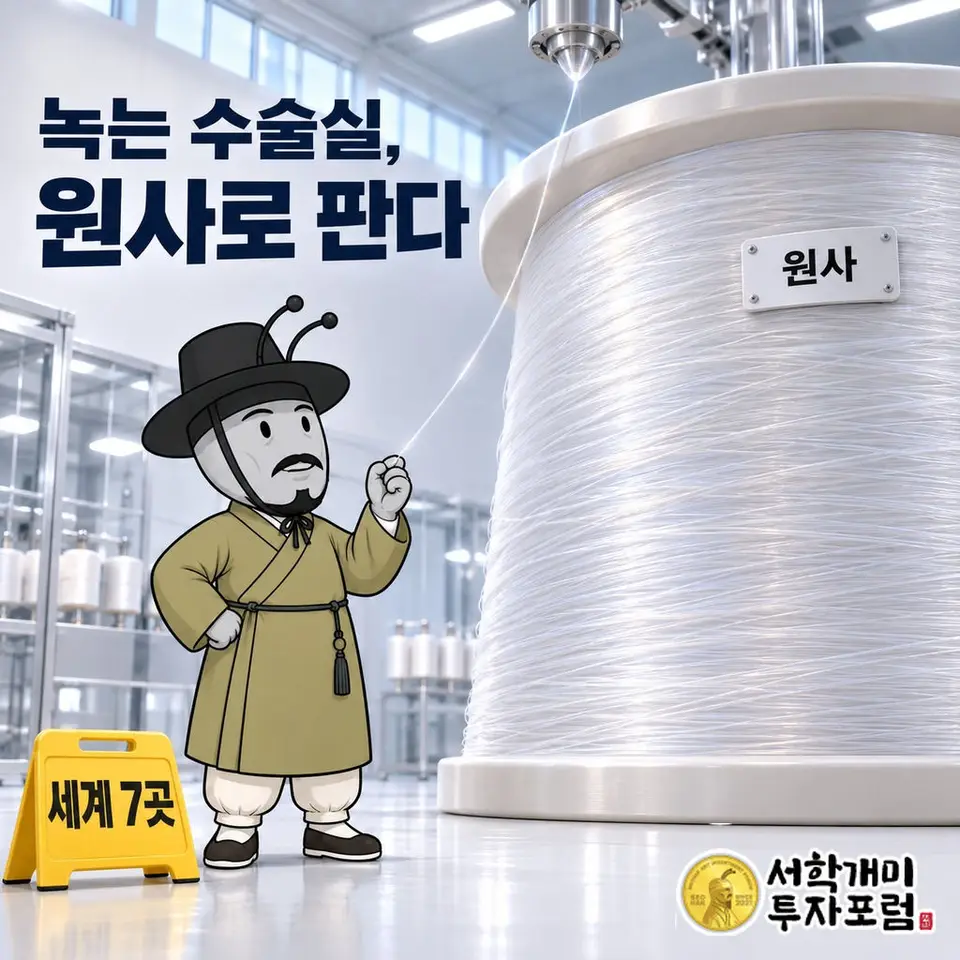
수술을 마친 의사는 몸 안쪽 상처를 녹는 실로 꿰맵니다. 실은 상처가 아무는 동안 버티다가 몸속에서 분해돼 사라집니다. 이 실의 원료가 되는 실, 곧 원사를 뽑을 줄 아는 회사는 존슨앤드존슨 계열을 포함해 세계에 7곳입니다.
그중 하나가 충북 청주 오송의 메타바이오메드(059210)입니다. 이 회사의 봉합사 사업은 바늘 달린 완제품보다 한 단계 앞에 있습니다. 반제품인 원사를 세계의 봉합사 완제품 회사에 공급합니다.
메타바이오메드의 36년은 남이 파는 물건의 안쪽을 채운 시간이었습니다. 치아 뿌리 속을 메우는 재료는 세계 큰 치과 회사들을 거쳐 나갔고, 녹는 실은 남의 봉합사 안으로 들어갔습니다. 지금 이 회사는 같은 재료에 처음으로 자기 상표를 달고 있습니다.
11월 17일 메타바이오메드는 자기주식 취득 결정을 공시했습니다. 올해 들어 주식 소각, 자사주 매입, 첫 중간배당이 이어졌고 이번 공시도 그 흐름 위에 있습니다. 그 돈을 버는 사업의 생김새가 이 회사의 더 긴 이야기입니다.
세계 7곳만 뽑는 실을 반제품으로 넘긴다
녹는 봉합사에서 어려운 부분은 바늘이나 포장보다 실 자체입니다. 몸속에서 일정 기간 힘을 유지하다가 분해돼야 합니다. 메타바이오메드는 1999년 전북대 섬유공학과 김학용 교수와 개발을 시작해 약 3년 만에 성공했습니다.
개발하던 때 투자자들은 가망이 없어 보인다며 여러 번 돈을 대지 않았다고 오석송 회장은 돌아봤습니다. 같은 원사 기술을 가진 곳은 존슨앤드존슨 자회사 에티콘, 비브라운 같은 세계 의료기기 회사들입니다.
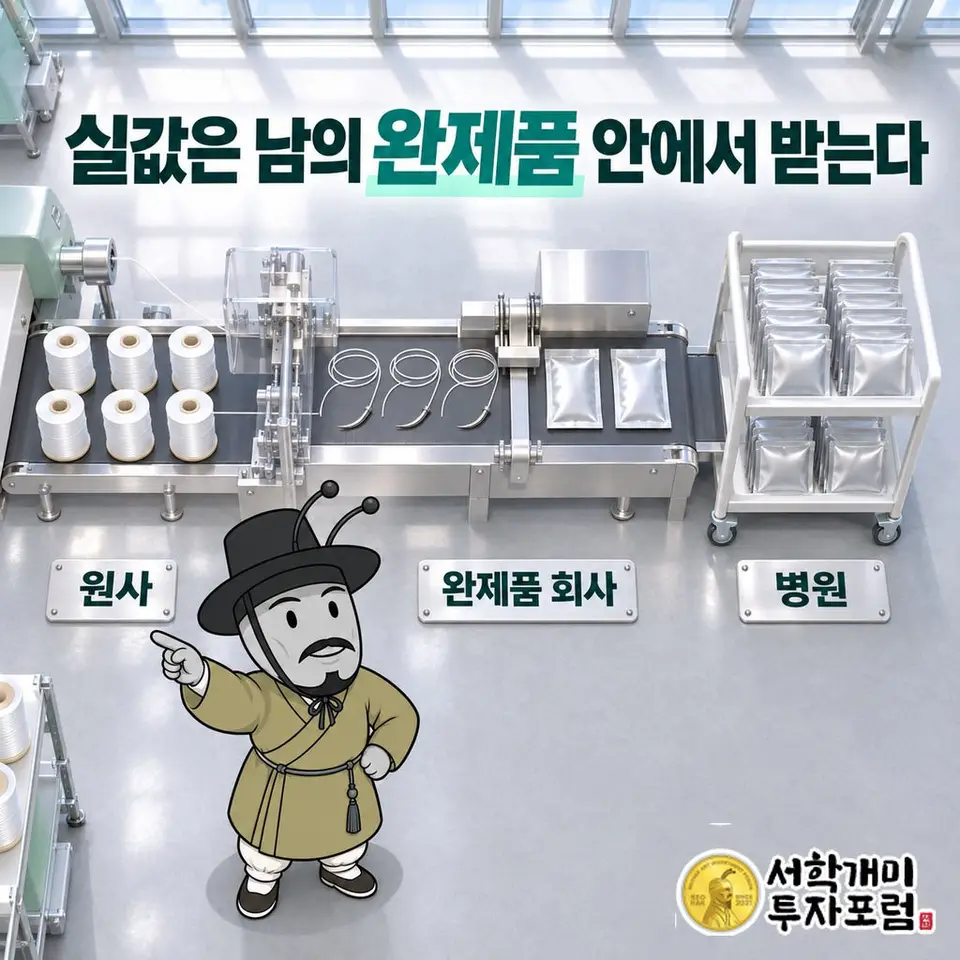
원사를 사 가는 쪽은 봉합사 완제품 회사입니다. 2013년에는 중국 최대 봉합사 완제품 회사 상해푸동금환과 합자회사를 세우고 장기 독점 공급계약을 맺었습니다. 완제품 회사가 바늘을 달고 포장해 병원에 파는 동안, 메타바이오메드는 그 안에 들어가는 실값을 받습니다.
이 자리는 병원마다 영업할 필요가 없다는 데서 힘이 나옵니다. 약점도 같은 데서 나옵니다. 손님이 곧 판매망이어서, 원사가 얼마나 팔리느냐는 완제품 회사가 병원에서 얼마나 파느냐에 묶입니다.
출발은 치아 뿌리를 메우는 재료였다
회사의 시작은 실이 아니었습니다. 오석송 회장은 세 번 사업에 실패한 뒤 1990년 청주의 약 200㎡ 지하 셋방에서 직원 12명과 회사를 차렸습니다. 첫 사업은 치과 재료였습니다.
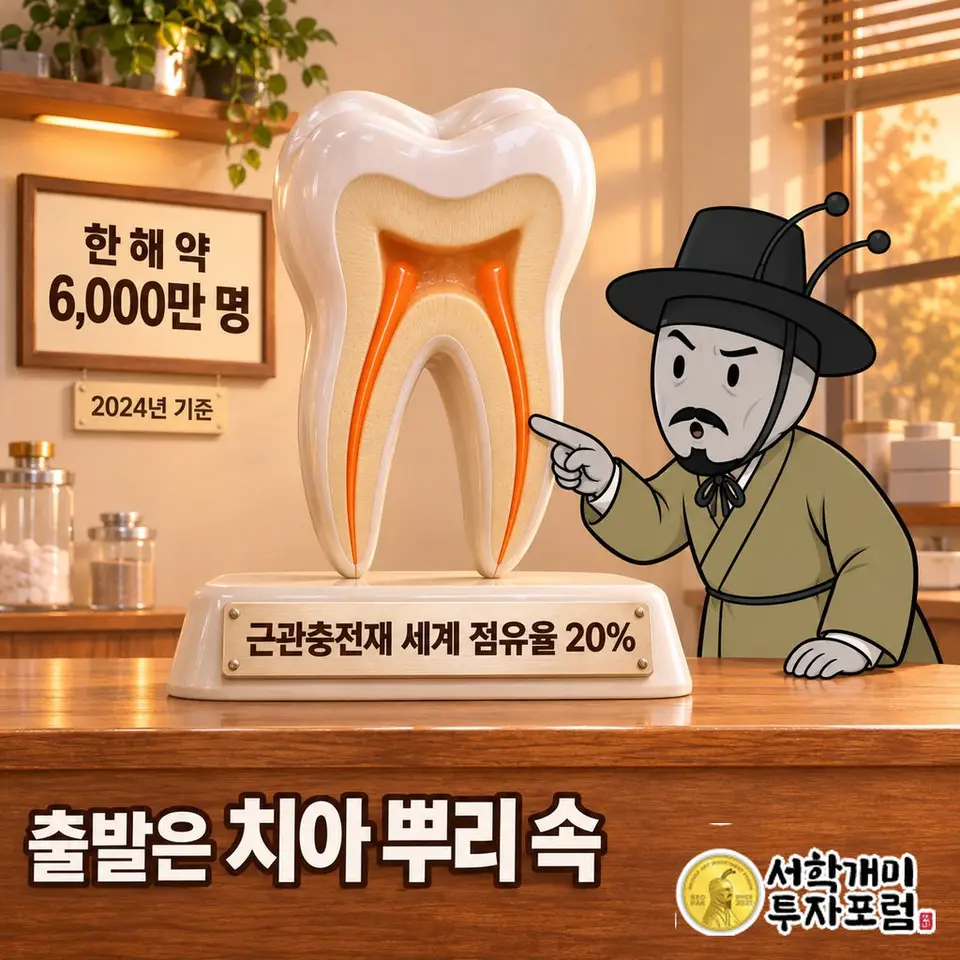
충치가 신경까지 번지면 치과의사는 치아 뿌리 속 관을 비우고 다시 메웁니다. 이때 관에 채우는 재료가 근관충전재입니다. 메타바이오메드는 2024년 기준 이 시장에서 세계 점유율 20%로 1위이고, 이 재료는 한 해 약 6,000만 명의 치료에 쓰입니다.
첫 수출은 1993년 일본 회사였습니다. 2011~2012년에는 세계 3대 치과 회사로 꼽히는 사이브론과 장기계약을, 세계 최대 치과재료 유통업체 헨리샤인과 공급계약을 맺었습니다. 치과 재료도 큰 회사들의 판매망을 타고 세계 치과로 나갔습니다.
2024년 초 기준으로 105개국에 116개 제품을 수출했고, 매출의 90% 이상이 해외에서 나왔습니다. 국내 독자에게 이름이 낯선 이유가 여기 있습니다.
치과 쪽은 지금도 한 축입니다. 신경치료 때 관 벽의 틈을 메우는 바이오 세라믹 실러 '세라씰(CeraSeal)' 한 제품이 2025년 125억원어치 팔렸습니다. 그해 전체 매출 1,030억원의 열에 하나가 넘습니다.
실을 뽑기 전에 실의 재료부터 만든다
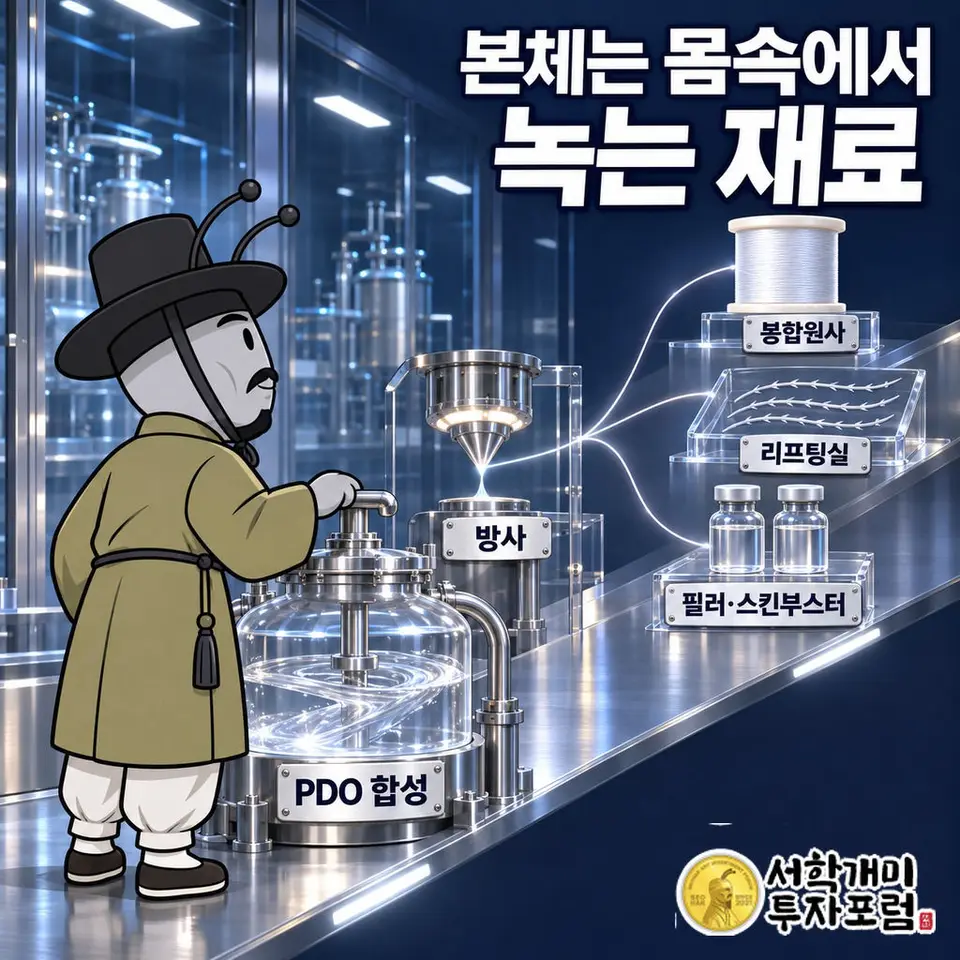
메타바이오메드가 가진 것은 실 뽑는 기계만이 아닙니다. 몸속에서 녹는 고분자를 직접 합성하고, 그것을 실로 뽑는 방사까지 한 회사 안에서 합니다.
대표 소재는 PDO(폴리디옥사논)입니다. 심장 수술에 쓰일 만큼 안전성이 검증됐고, 몸속에서 분해되면서 주변 조직의 콜라겐 생성을 이끈다고 회사는 설명합니다. 지난 8월 전시회에는 PGLA·PLLA·PDLLA 같은 다른 녹는 고분자 원료도 내놓았습니다.
그래서 이 회사는 다시 규정해야 합니다. 메타바이오메드의 본체는 치과 재료도 수술실도 아닙니다. 몸속에 들어가 시간이 지나면 사라지도록 만든 재료이고, 녹는 실은 그 재료가 처음 찾은 큰 쓰임새였습니다.
같은 PDO가 얼굴을 당기는 실이 된다
콜라겐을 이끈다는 성질은 미용 시장에서 값이 달라집니다. 메타바이오메드는 같은 고분자로 피부를 당기는 리프팅실을 만들고, 필러·스킨부스터 '리쥬벨라'·'리뉴볼'은 해외에서 팔고 있습니다.
이번에는 남의 완제품 속으로 들어가지 않습니다. 자기 상표를 달고 시술 현장으로 나갑니다. 코스메틱 매출은 2024년 37억원에서 2025년 약 49억원으로 늘었고, 회사는 올해 약 70억원을 기대합니다.
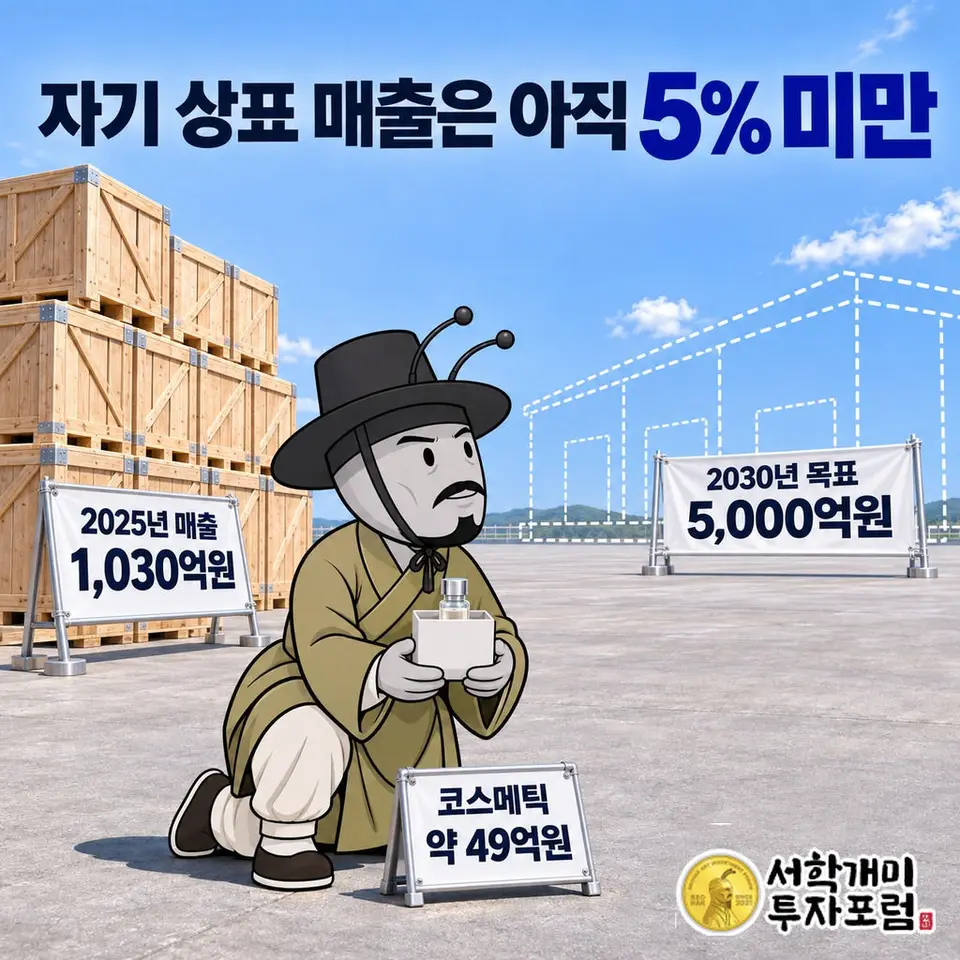
회사가 내건 목표는 2030년 매출 5,000억원, 기업가치 1조원입니다. 지난해 매출의 5배 가까운 숫자입니다. 그런데 자기 상표로 파는 코스메틱 매출 49억원은 지난해 전체의 5%에도 못 미칩니다.
이 목표는 덩치를 키우는 계획보다 장사 방식을 바꾸는 계획으로 읽어야 합니다. 원사와 치과 재료가 해마다 조금씩 커서는 닿기 어려운 거리입니다. 회사는 올해 에스테틱·메디컬에서만 100억원 넘는 매출을 목표로 잡았습니다.
일정도 잡혀 있습니다. 소재혁신센터를 올해 하반기 가동해 내년부터 고분자 소재를 양산할 계획이고, 증권가는 PDO 필러의 수출 허가를 2027년 상반기로 내다봅니다.
주식을 태우는 동안 사채가 주식이 됐다
올해 메타바이오메드는 주주에게 돈을 돌려주는 일을 연달아 했습니다. 3월에 갖고 있던 자기주식 92만2,856주(26억6,886만원어치)를 소각했고, 5월에는 자기주식 취득을 결정했습니다.
6월에는 창사 첫 중간배당으로 1주당 55원을 결정했습니다. 결산배당은 1주당 30원에서 100원대로 올랐고, 11월 17일 다시 자기주식 취득을 결정했습니다. 올해 2분기 매출은 270억원, 영업이익은 63억원이었습니다.
주식 수는 다른 쪽에서 늘었습니다. 2024년 3월 발행한 240억원어치 전환사채 가운데 약 230억원어치가 2025년에 주식으로 바뀌었고, 그렇게 새로 생긴 주식이 약 480만 주입니다.
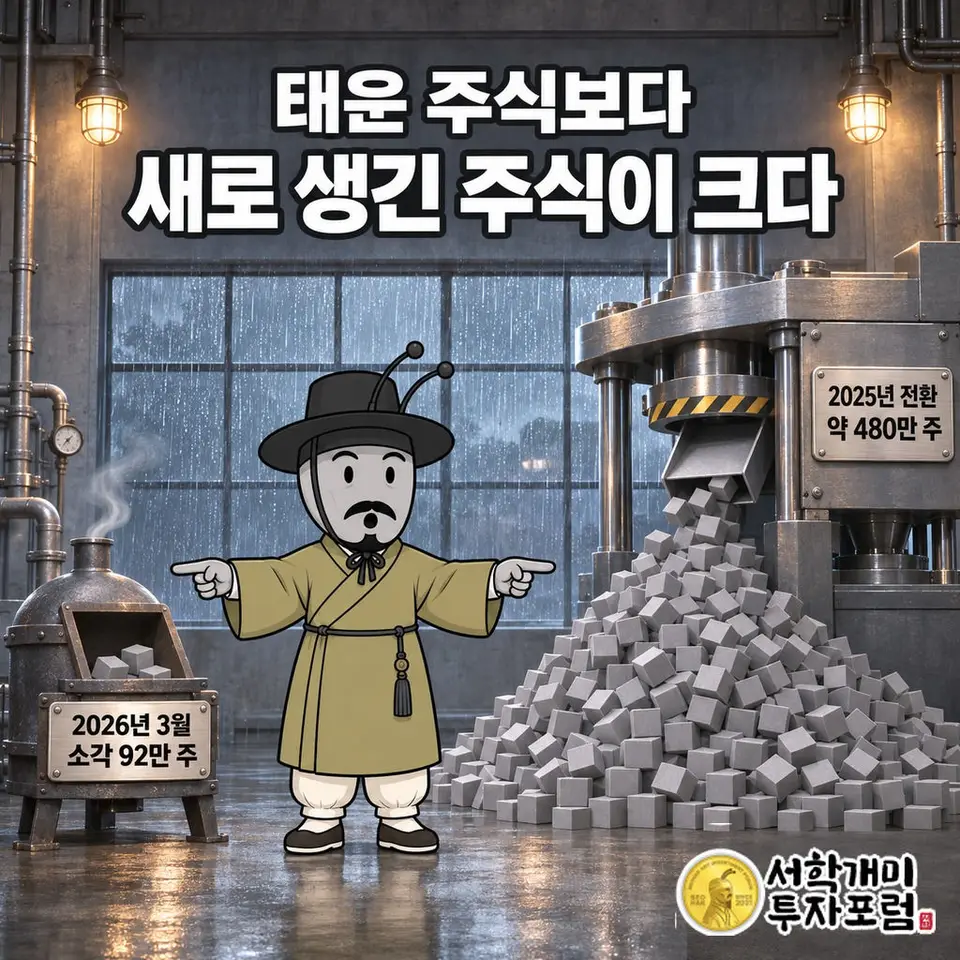
전환으로 생긴 약 480만 주는 3월에 태운 주식의 5배가 넘고, 3월 소각 뒤 발행주식 2,717만 주의 6분의 1을 넘는 크기입니다. 남은 사채는 30억~40억원 규모입니다.
전환사채는 이익에도 자국을 남겼습니다. 2025년 영업이익은 늘었지만 순이익은 93억원으로 전년보다 58.5% 줄었습니다. 전환가격 차이로 생긴 평가손실 70억원이 반영됐습니다.
회사는 전환으로 불어난 자본준비금 가운데 300억원을 이익잉여금으로 옮기기로 했습니다. 앞으로 세금 없는 배당의 재원으로 쓸 수 있는 돈입니다. 환원 공시 한 건만 보면 주식이 줄어드는 회사로 보이지만, 두 해를 한 번에 놓으면 주식은 늘었습니다.
이름이 필요 없던 재료에 이름을 단다
치아 뿌리 속과 수술 부위 안쪽에서 메타바이오메드의 재료는 보이지 않는 곳에서 일했습니다. 손님은 큰 치과 회사와 봉합사 완제품 회사였고, 그 손님들이 판매망이 돼 주었습니다. 연 매출 1,000억원을 넘긴 지금의 회사는 그 방식으로 컸습니다.
2030년 목표는 같은 고분자를 이번에는 자기 상표로 팔아 닿겠다는 계획입니다. 원사를 넘기던 회사가 시술 현장의 선택을 직접 받아야 하는 회사가 되는 일이고, 지금 그 매출은 전체의 5%가 안 됩니다.
몸속에서는 흔적 없이 녹아 없어지는 것이 이 재료의 자랑이었습니다. 얼굴 위에서는 남아 있는 이름이 값을 정합니다.
함께 읽기: 아이센스 연속혈당측정기, 유럽에서는 라이프스캔 '원터치' 이름을 단다. 의료기기를 만들면서 해외에서는 남의 상표와 판매망을 타는 또 하나의 국내 회사입니다.
자료: 연합뉴스(2024.2.18), 이투데이(2012.12.18), 메디칼타임즈(2013.5.28), 머니투데이(2026.8.5), MTN(2026.7.2), 아시아경제(2026.5.20·2026.9.8, 증권사·독립리서치 보고서 인용), 데일리팜(2026.6.29), 이데일리·중부매일(자기주식 소각·취득 보도), IB토마토(2026.3.24), 메디게이트뉴스(2026.8.19), 메타바이오메드 2026년 11월 17일 주요사항보고서(자기주식취득결정) 공시 목록. 근관충전재 점유율은 2024년 보도 기준이고, 전환으로 생긴 주식 약 480만 주는 보도된 추산치입니다. 2030년 목표와 필러 허가 시점은 회사의 계획과 증권사의 전망입니다. 사업 구조에 관한 필자의 해석을 포함하며 투자 판단이나 매수·매도를 권유하는 글이 아닙니다.
함께 보기
국내뉴스 최신
더보기보험사 손해율 공시, 예상 보험금을 적게 잡으면 이익이 커 보인다
국내 36개 보험사의 지난해 말 실제손해율 평균은 103.8%인데 올해 말 예상손해율 평균은 88.5%로, 1년 만에 15.3%p 낮아질 것으로 가정했다. 이미 벌어진 실적과 앞으로 쓸 가정을 맞댄 숫자라 손해율이 개선됐다는 증거가 아니다. 가정이 낙관적일수록 보험부채는 작아지고 CSM과 당기이익은 커 보인다.
20시간 전
김포 메추리 농장 AI 항원 확인, 고병원성 여부는 1∼3일 뒤
김포 메추리 농장에서 H5형 조류인플루엔자 항원이 확인됐지만 고병원성인지는 아직 판정되지 않았다. 농림축산검역본부의 정밀 검사 결과가 나오기까지 1∼3일이 걸린다. 그 사이 당국은 농장 출입을 막고 수도권 메추리 농장 등에 24시간 이동 중지를 내렸다.
1일 전
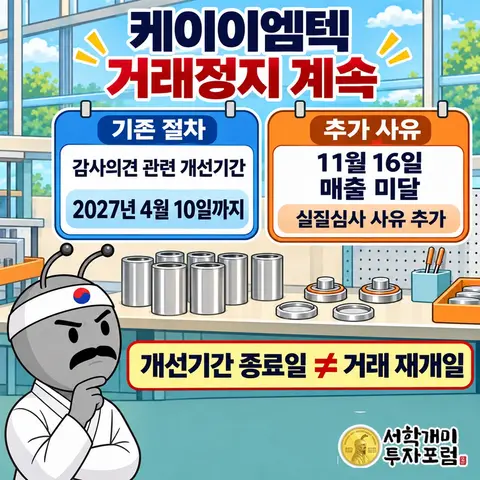
케이이엠텍 상장폐지 심사 사유 추가, 거래정지 계속
케이이엠텍에 분기 매출 미달에 따른 실질심사 사유가 추가됐습니다. 기존 감사의견 관련 개선기간과 거래정지, 248억4000만원 증자 철회가 주주에게 남긴 변화를 짚습니다.
1일 전
코스피 4.17% 급락, AI 기대의 비용
11월 16일 코스피는 장중 4.17%까지 밀렸습니다. 엔비디아 경영 불확실성과 실적 발표를 앞둔 경계에 미국 물가·금리 부담이 겹치면서, AI 투자 기대가 국내 반도체주와 외국인 수급을 함께 압박했습니다.
1일 전