4대 은행 깡통대출, 전체 대출보다 빠르게 늘어난 기업 부실
4대 은행의 무수익여신, 이른바 깡통대출은 3분기 말 5조873억원으로 작년 말보다 32.2% 늘었습니다. 총여신이 3.3% 늘어난 것과 비교하면 훨씬 가파릅니다. 증가분의 93.1%가 기업 부문이어서, 가계와 기업이 함께 무너지는 그림이 아니라 기업 한쪽에 부실이 몰리는 그림입니다.
뉴스 핵심
- 4대 은행 무수익여신은 5조873억원으로 작년 말보다 32.2% 늘어, 총여신 증가율 3.3%를 크게 앞질렀습니다.
- 증가분의 93.1%가 기업 부문이며 가계는 7.0% 증가에 그쳤습니다.
- 금감원 집계와 은행 관계자 설명 모두 업종 간 회복 격차와 중소기업 부담을 가리킵니다.
깡통대출 5조원, 얼마나 빨리 늘었나
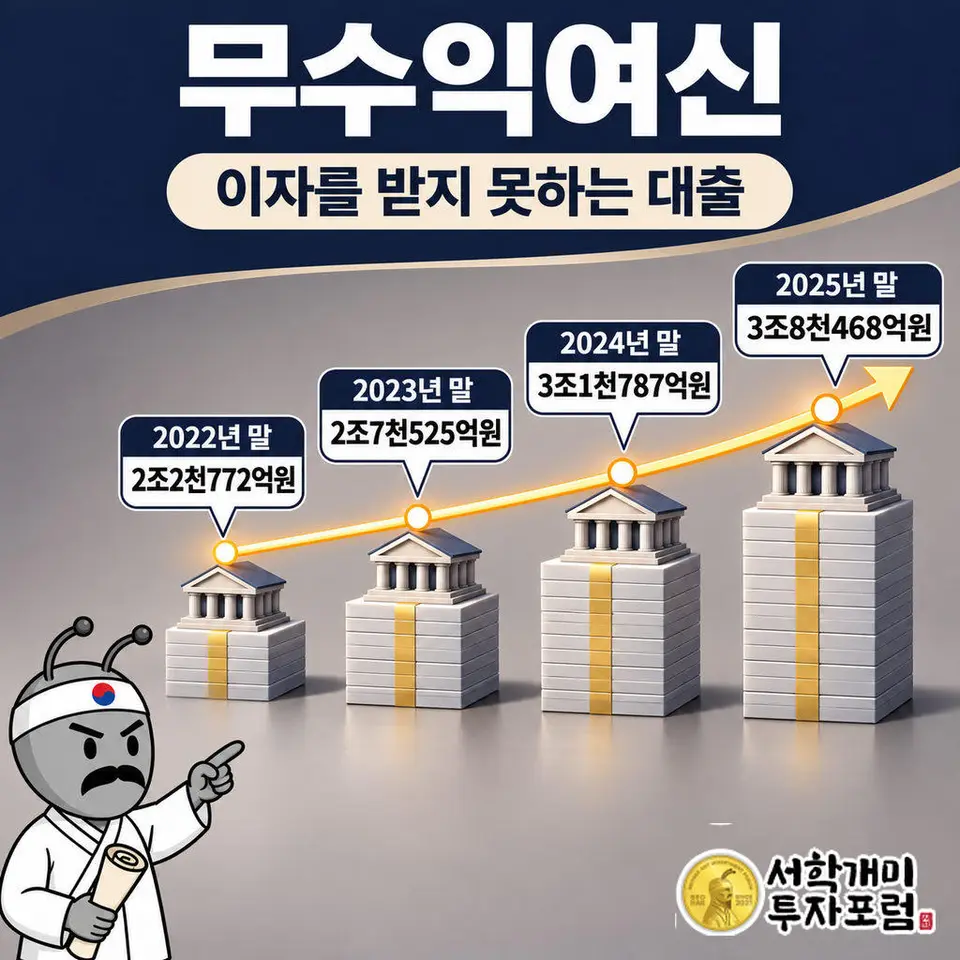
KB국민·신한·하나·우리 4대 은행의 3분기 말 무수익여신은 5조873억원입니다. 작년 말 3조8천468억원보다 1조2천405억원, 32.2% 많습니다. 무수익여신은 연체나 부도, 상환 능력 악화로 은행이 이자를 수익에 잡지 못하는 대출이고, 흔히 깡통대출로 불립니다.
대출 전체와 견주면 속도가 드러납니다. 같은 기간 4대 은행 총여신은 3.3% 늘었는데 무수익여신은 32.2% 늘었습니다. 총여신 대비 비율도 0.26%에서 0.33%로 올랐습니다. 비율만 보면 작지만 방향은 분명합니다.
2022년 말 2조2천772억원, 2023년 말 2조7천525억원, 2024년 말 3조1천787억원, 2025년 말 3조8천468억원이었습니다. 한 해도 꺾이지 않았고, 2022년 말과 비교하면 2.2배입니다.
증가분의 93.1%는 왜 기업에서 나왔나
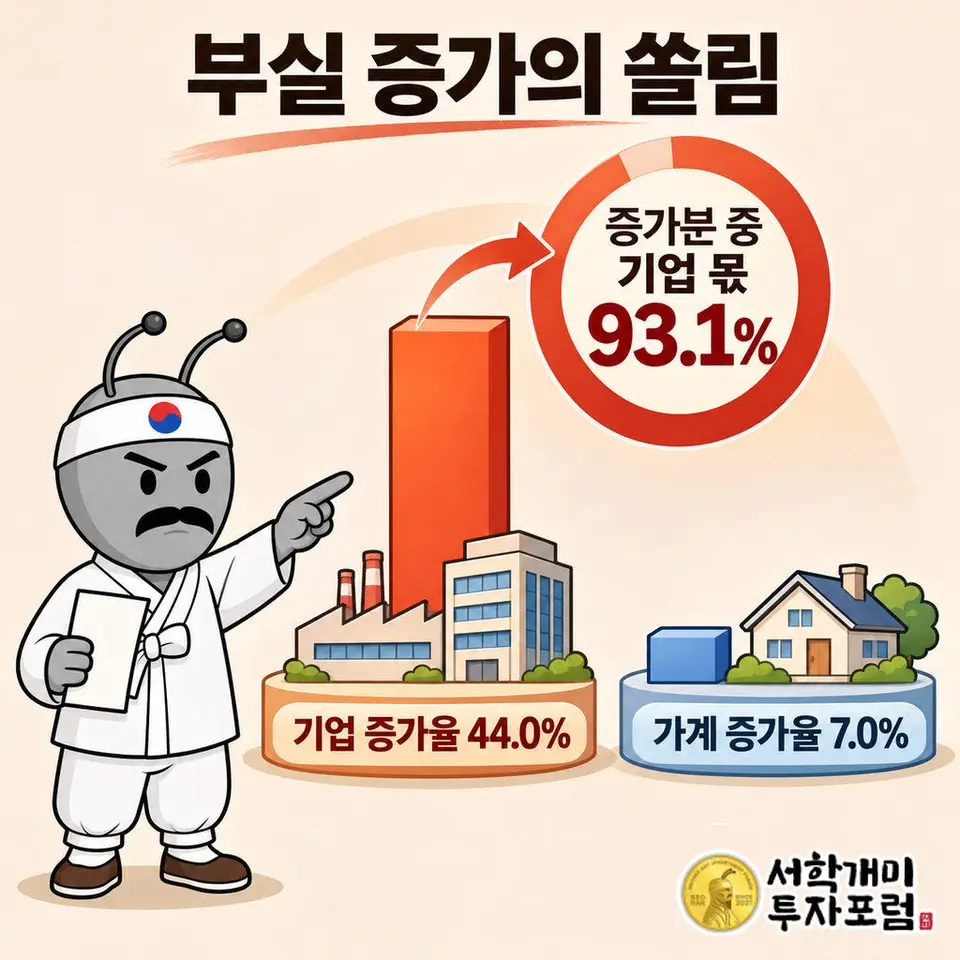
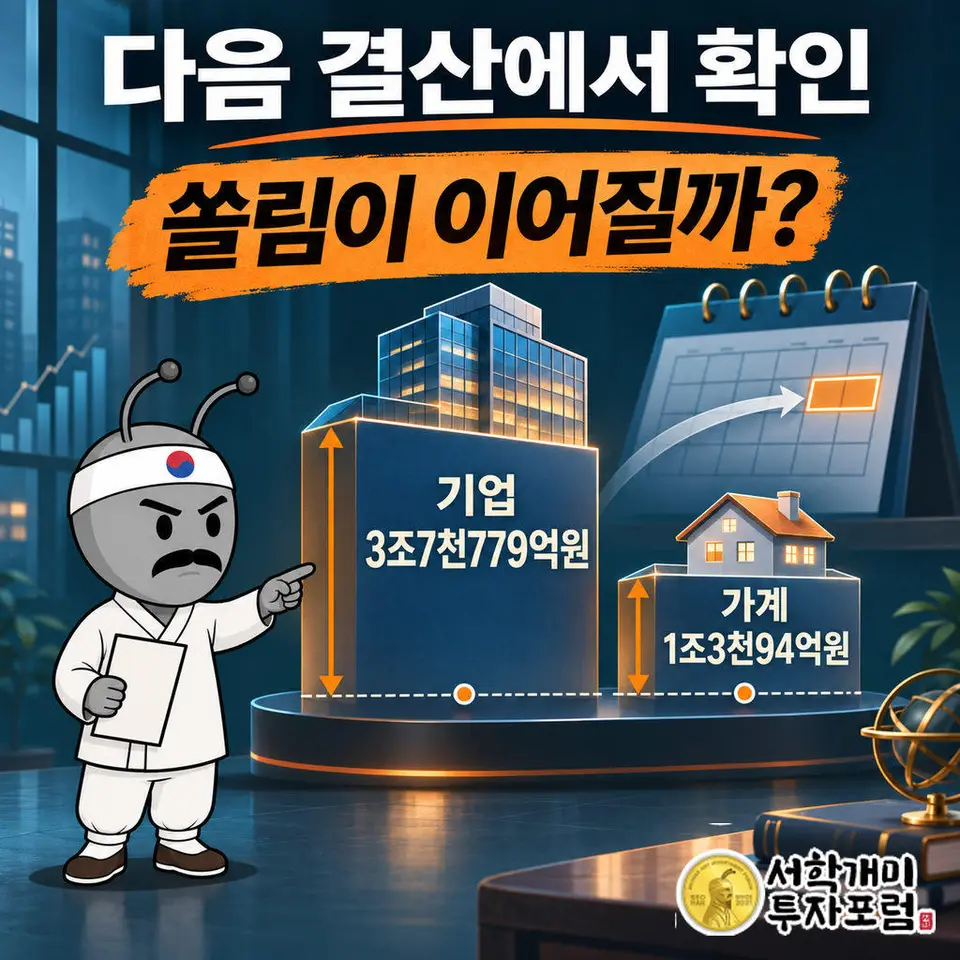
기업과 가계로 나누면 그림이 달라집니다. 기업 무수익여신은 2조6천236억원에서 3조7천779억원으로 1조1천543억원, 44.0% 늘었습니다. 가계는 1조2천232억원에서 1조3천94억원으로 862억원, 7.0% 늘었습니다.
전체 증가액 가운데 기업 몫은 93.1%입니다. 헤드라인의 5조원이라는 숫자는 평균처럼 보이지만 실제로는 기업 한 갈래에 부실이 몰린 구조입니다.
하나은행이 이 쏠림을 가장 잘 보여 줍니다. 기업 무수익여신은 6천930억원에서 1조3천228억원으로 90.9% 급증했는데, 가계는 3천974억원에서 3천301억원으로 16.9% 줄었습니다. 같은 은행 안에서 두 방향이 갈렸습니다.
하나은행과 우리은행은 무엇이 달랐나
은행별로는 하나은행이 1조904억원에서 1조6천529억원으로 51.6%, 우리은행이 8천194억원에서 1조2천230억원으로 49.3% 늘었습니다. 신한은행은 1조987억원으로 17.1%, KB국민은행은 1조1천127억원으로 11.4% 늘어 상대적으로 완만합니다.
3분기 말 기준 네 은행 모두 잔액이 1조원을 넘었습니다. 하나은행 비율은 0.30%에서 0.43%, 우리은행은 0.25%에서 0.35%로 올랐고, 우리은행은 기업 56.0%가 가계 34.8%를 웃돌았습니다.
공개된 숫자에는 하나·우리은행의 증가가 어느 업종, 어느 차주에서 나왔는지가 없습니다. 격차의 이유는 두 은행의 기업대출 구성에 있을 가능성이 크고, 이 내역이 나오는지가 다음 확인 지점입니다.
은행 관계자가 말한 K자 양극화는 무엇인가
시중은행 관계자는 "반도체 등 일부 업종의 호황과 달리 철강·기계 기구 제조업, 석유화학 등 수주와 매출 회복이 더뎌 업종 간 'K자형 양극화'가 나타나고 있다"고 말했습니다. 수출 대기업은 여유가 넘치는데 공단 지역 일부 중소 제조업체는 자금 부담과 상환 여력 저하에 몰렸다는 설명입니다.
석유화학은 업종 차원의 구조조정이 이미 진행 중입니다. 3월 20일 산업은행 자율협의회는 대산 1호 사업재편에 총 2조원을 지원하고, 3년간 약 7조9천억원의 협약채무 상환을 유예하기로 했습니다.
업종 회복이 늦으면 은행 쪽에서는 먼저 이자 입금이 끊기는 대출로 나타납니다. 상환 유예된 채권이 무수익여신에 잡히는지는 공개된 숫자만으로 알 수 없어, 업종 구조조정과 이번 증가를 직접 잇지는 않습니다.
금감원 집계는 같은 방향을 가리키나
금융감독원은 9월 2일 6월 말 국내은행 기업여신 부실채권이 15조2천억원으로 7년 3개월 만에 가장 많다고 발표했습니다. 기업여신 부실채권비율 0.77%도 2021년 3월 이후 최고입니다.
신규부실 5조7천억원 가운데 중소기업이 4조5천억원이었고, 원인으로는 중동전쟁 장기화, 내수 회복 지연, 금리 부담이 꼽혔습니다. 무수익여신과 부실채권은 집계 범위가 달라 숫자를 직접 비교할 수 없습니다.
그래도 은행 공시와 감독당국 집계가 모두 기업 쪽, 그중에서도 중소기업 쪽으로 기울어 있습니다. 한 은행의 사정이 아니라 기업 대출 전반의 흐름이라는 근거입니다.
코로나 때는 줄었던 부실, 지금은 은행이 얼마나 버틸까
무수익여신이 항상 늘기만 한 것은 아닙니다. 5대 은행 무수익여신은 2020년 4분기 4조4천911억원에서 2021년 4분기 3조4천822억원으로 22.4% 줄었습니다. 당시 충당금적립률은 189%였습니다.
감소 시기는 만기 연장과 상환 유예가 부실 인식을 뒤로 미루던 때였습니다. 지금 증가세는 그 유예가 걷힌 뒤의 숫자가 아니라 유예와 별개로 쌓이는 숫자일 수 있다는 점이 다릅니다.
이자를 못 받는 대출의 손실은 1차로 은행이 집니다. 이자수익이 빠지고 충당금 비용이 늘어 실적에 반영됩니다. 6월 말 국내은행 대손충당금적립률은 142.9%로 7.5%p 내렸지만 100%를 넘고, 금감원은 수익성과 자본비율을 이유로 건전성이 양호하다고 봤습니다.
정리하면 5조원은 은행이 감당할 수 있는 크기이지만, 증가 속도와 기업 쏠림은 가볍게 볼 숫자가 아닙니다. 은행 실적에 닿는 변수는 가계가 아니라 업종 회복이 더딘 기업 대출이고, 그 갈림길은 다음 결산 공시의 업종별 내역에서 드러납니다.
이 글은 4대 은행 부실대출 현황을 설명하는 정보이며 특정 은행 주식이나 금융상품의 투자 권유가 아닙니다. 공시 수치는 이후 정정되거나 업종별 내역이 달라질 수 있고, 은행 실적과 주가는 충당금 규모·금리·경기에 따라 예상과 다르게 움직일 수 있습니다. 투자 판단과 그에 따른 책임은 독자 본인에게 있습니다.
함께 보기
국내뉴스 최신
더보기보험사 손해율 공시, 예상 보험금을 적게 잡으면 이익이 커 보인다
국내 36개 보험사의 지난해 말 실제손해율 평균은 103.8%인데 올해 말 예상손해율 평균은 88.5%로, 1년 만에 15.3%p 낮아질 것으로 가정했다. 이미 벌어진 실적과 앞으로 쓸 가정을 맞댄 숫자라 손해율이 개선됐다는 증거가 아니다. 가정이 낙관적일수록 보험부채는 작아지고 CSM과 당기이익은 커 보인다.
20시간 전
김포 메추리 농장 AI 항원 확인, 고병원성 여부는 1∼3일 뒤
김포 메추리 농장에서 H5형 조류인플루엔자 항원이 확인됐지만 고병원성인지는 아직 판정되지 않았다. 농림축산검역본부의 정밀 검사 결과가 나오기까지 1∼3일이 걸린다. 그 사이 당국은 농장 출입을 막고 수도권 메추리 농장 등에 24시간 이동 중지를 내렸다.
1일 전
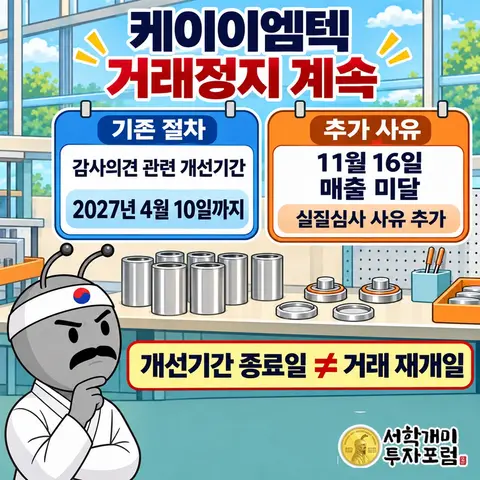
케이이엠텍 상장폐지 심사 사유 추가, 거래정지 계속
케이이엠텍에 분기 매출 미달에 따른 실질심사 사유가 추가됐습니다. 기존 감사의견 관련 개선기간과 거래정지, 248억4000만원 증자 철회가 주주에게 남긴 변화를 짚습니다.
1일 전
코스피 4.17% 급락, AI 기대의 비용
11월 16일 코스피는 장중 4.17%까지 밀렸습니다. 엔비디아 경영 불확실성과 실적 발표를 앞둔 경계에 미국 물가·금리 부담이 겹치면서, AI 투자 기대가 국내 반도체주와 외국인 수급을 함께 압박했습니다.
1일 전