5대 은행 중소기업 연체율 9년 반 만에 최고, 은행권 전체는 부담이 더 크다
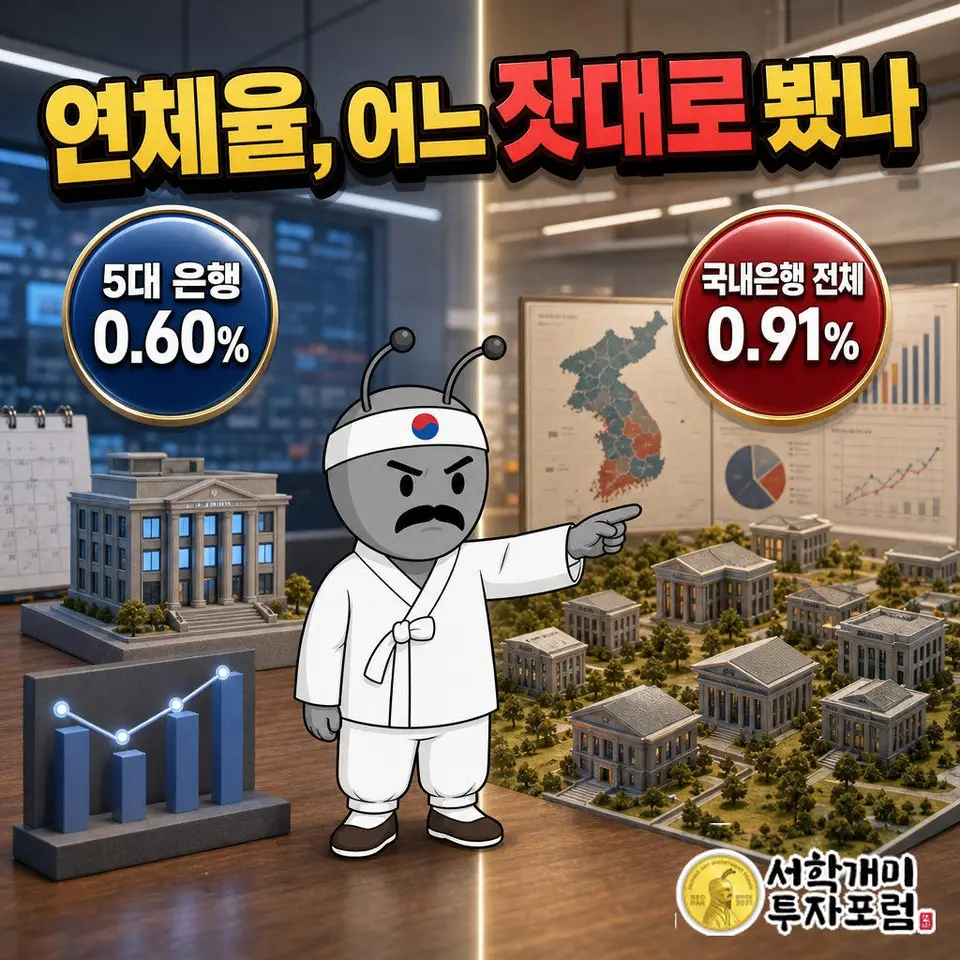
5대 은행의 3분기 말 중소기업 대출 연체율은 0.60%로 2017년 1분기 이후 9년 반 만에 가장 높다. 다만 대형 은행 단순평균이고, 금융감독원 7월 말 잠정치로 국내은행 전체 중기 연체율은 0.91%였다. 대기업 연체율 급등은 중앙그룹 한 곳의 부실이 만든 것이다.
뉴스 핵심
- 5대 은행 중기 연체율 0.60%는 9년 반 만의 최고지만 대형 은행 단순평균이라, 국내은행 전체(7월 말 0.91%)보다 낮게 나온다.
- 대기업 연체율 0.18%는 중앙그룹 5개사 회생 신청과 워크아웃에서 나온 일시적 요인으로 설명되며, 2016년 STX 전례처럼 채무조정 결과에 따라 움직일 수 있다.
- 중소기업 연체는 도소매·건설·숙박음식 등 경기 민감 업종에서 높고, 내수 부진과 고금리가 겹쳐 당분간 오름세라는 전망이 있다.
중소기업 연체율은 1년 사이 얼마나 올랐나
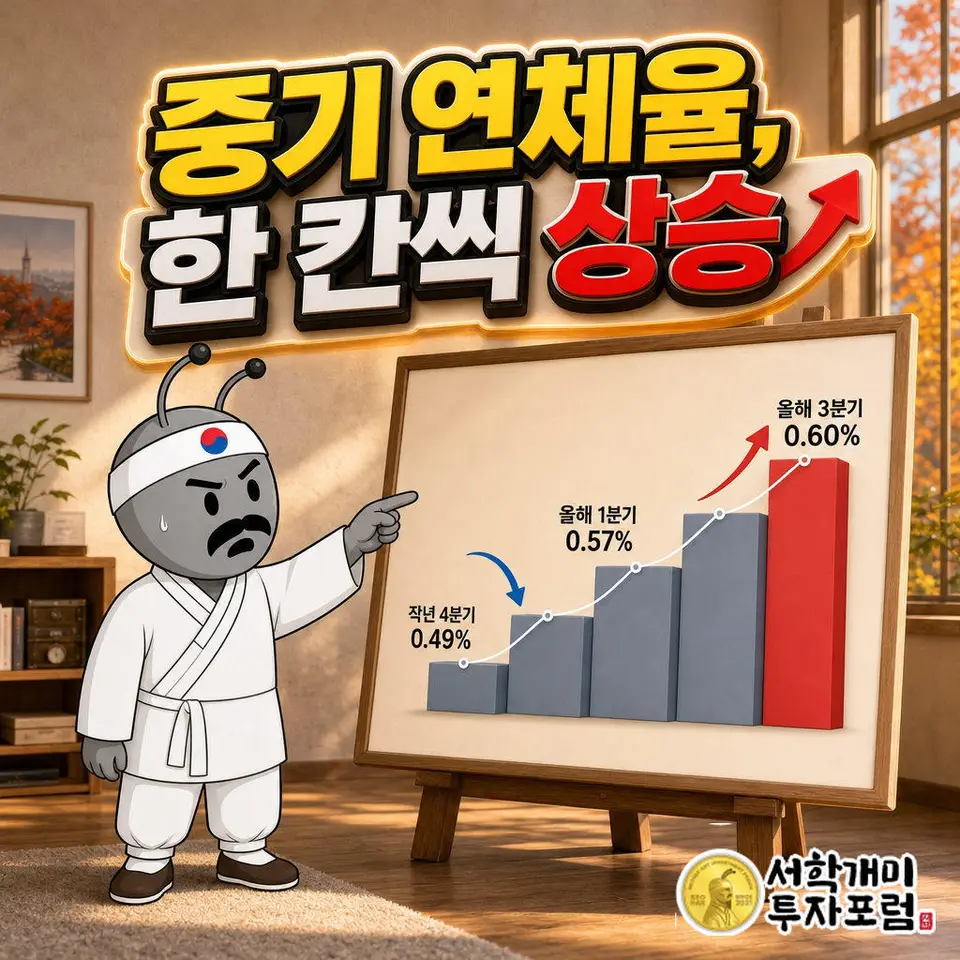
5대 은행(KB국민·신한·하나·우리·NH농협)의 3분기 말 중소기업 대출 연체율은 0.60%다. 2017년 1분기의 0.65% 이후 가장 높다.
흐름을 보면 한 번에 튄 숫자가 아니다. 작년 3분기 0.54%에서 4분기 0.49%까지 내려갔다가 올해 1분기 0.57%, 2분기 0.58%, 3분기 0.60%로 한 칸씩 올라왔다.
기업 대출 전체 연체율도 0.49%로 2017년 2분기의 0.58% 이후 가장 높다. 전체 원화대출은 0.42%로 2017년 1분기의 0.45% 이후 최고다. 1개월 이상 밀린 대출을 센 값이다.
'9년 반 만의 최고'는 왜 가장 건전한 쪽 숫자인가
헤드라인의 0.60%는 5대 은행 단순평균이다. 금융감독원이 집계한 국내은행 전체 잠정치는 7월 말 기준 원화대출 0.63%, 중소기업 0.91%, 개인사업자 0.77%였다.
대상 은행도, 기준 시점도 다르니 두 숫자를 곧바로 빼고 비교할 수는 없다. 그래도 방향은 분명하다. 규모가 큰 은행일수록 연체율이 낮게 나오기 쉬워서, 5대 은행에서 9년 반 만의 최고가 찍혔다면 은행권 전체는 그보다 부담이 크다고 보는 쪽이 자연스럽다.
'2017년 이후 최고'라는 문구는 당시 조선·해운 구조조정 국면을 떠올리게 한다. 하지만 그때와 같은 잣대로 잰 숫자가 아니라는 점을 알고 읽어야 과장도 과소평가도 피한다.
대기업 연체율 0.18%는 한 그룹에서 나왔다
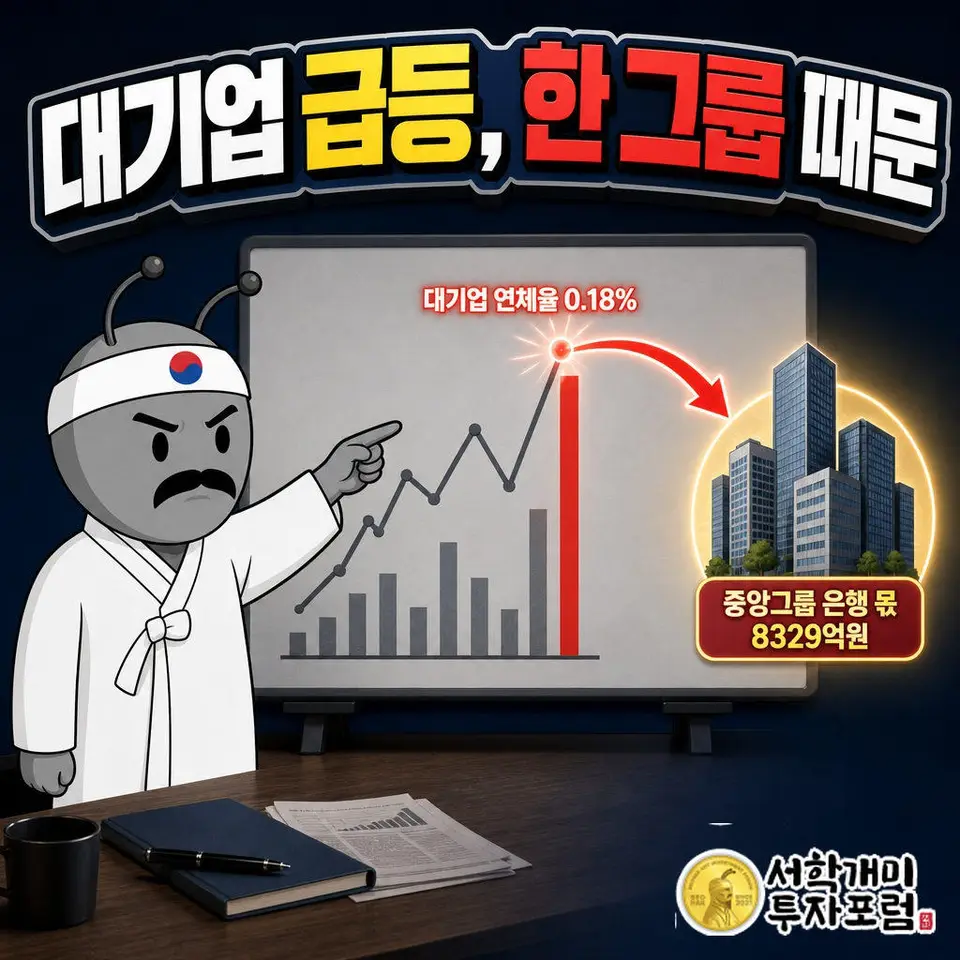
대기업 연체율은 작년 4분기 0.03%, 올해 1분기 0.13%, 2분기 0.08%, 3분기 0.18%로 널을 뛴다. 경기가 일정하게 나빠지는 모양이 아니다.
3분기 급등의 중심에는 중앙그룹이 있다. 6월 12일 JTBC가 만기가 돌아온 유동화 채무 206억원을 갚지 못했고, 14일 중앙홀딩스·콘텐트리중앙·중앙피앤아이·메가박스중앙이, 15일 JTBC가 회생을 신청했다. 같은 날 중앙일보는 회생 대신 채권단 워크아웃을 택했다.
금융권이 물린 신용공여는 회생 신청 5곳 기준 약 8000억원, 8개 계열사로 넓히면 약 1조3000억원이다. 그중 은행 몫이 8329억원이다. 은행들이 대기업 연체율 상승을 일시적 요인으로 설명하는 이유다.
2016년 STX 전례는 거액 한 건이 숫자를 어떻게 움직였나
2016년에도 비슷한 일이 있었다. STX조선해양과 한진해운 법정관리 여파로 대기업 대출 연체율이 6월부터 10월까지 5개월간 2%대에 머물렀고, 6월에는 2.17%로 역대 최고였다.
11월에 법원이 STX조선해양 회생계획을 인가하자 연체 잔액이 줄면서 1.58%로 내려왔다. 한 달 사이 0.99%p 하락이다.
이 전례가 말해 주는 것은 구조다. 대기업 연체율은 거액 한 건의 채무조정 결과에 따라 오르내린다. 이번에도 중앙그룹 채무조정안이 확정되는 시점이 대기업 칸의 방향을 가를 수 있다. 예측이 아니라 구조를 읽는 이야기다.
중소기업은 왜 금리 부담을 먼저 맞나
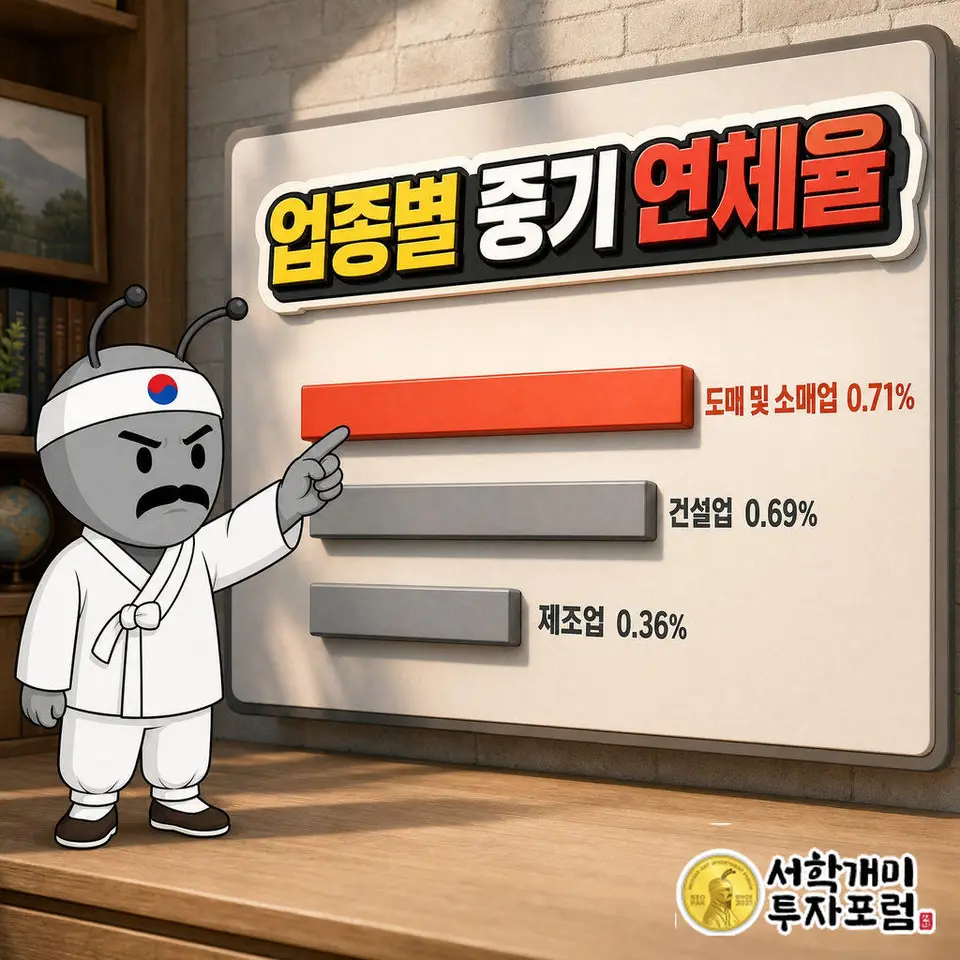
중소기업 칸은 사정이 다르다. 한 그룹의 문제가 아니라 업종 전반에 걸쳐 있다. 연체율은 도매 및 소매업 0.71%, 건설업 0.69%, 숙박 및 음식점업 0.55%, 부동산업 0.51%, 과학 및 기술 서비스업 0.49%, 제조업 0.36% 순이다.
소비 회복이 늦어 매출이 안 느는 업종과 건설·부동산 경기 둔화가 이어지는 업종에서 부담이 크다. 매출과 현금흐름이 개선되지 않은 채 이자 부담이 얹히면, 상환 여력이 약한 기업부터 무너진다는 설명이다.
금리 쪽 사정도 있다. 한국은행은 7월과 8월 연속 인상한 뒤 10월 22일 기준금리를 연 3.00%로 동결했다. 9월 코픽스는 3.43%로 전월보다 0.25%p 올랐다고 알려졌다. 변동금리 대출 이자가 코픽스를 따라 오르는 구조라 취약 기업이 먼저 체감한다.
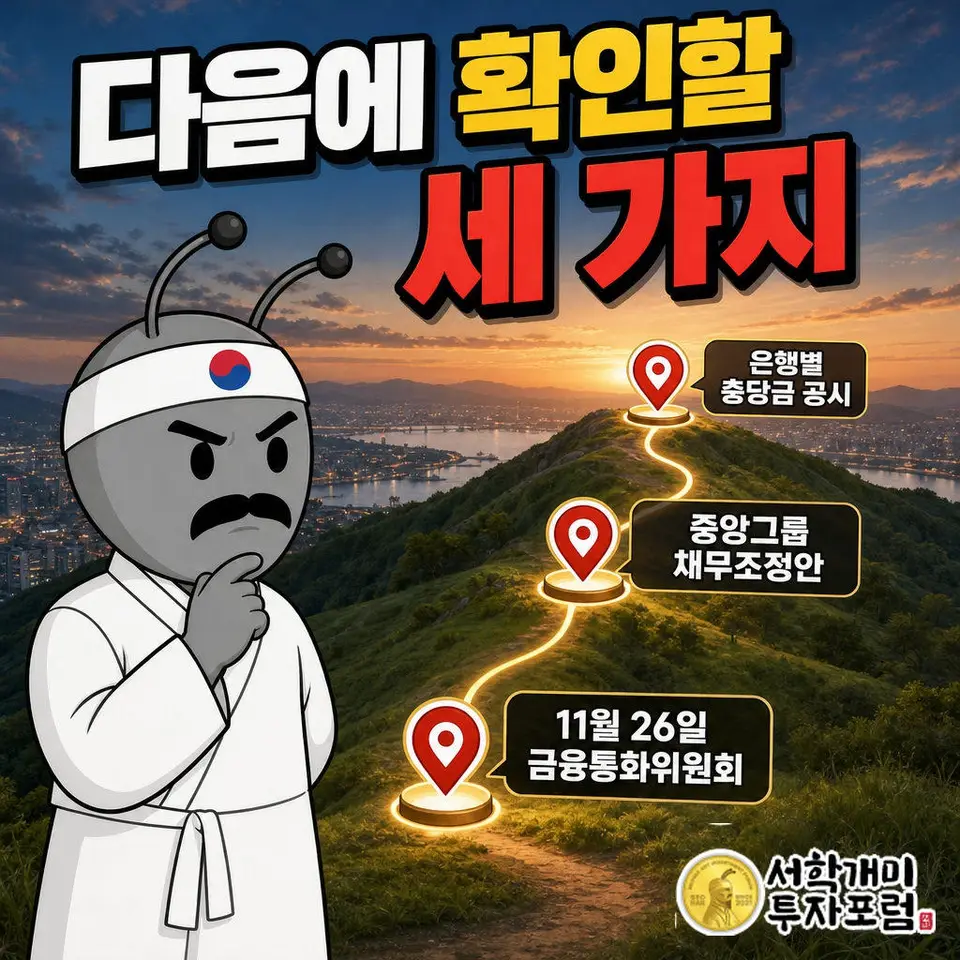
한 시중은행 관계자는 "앞으로 추가 금리 인상이 예상되는 만큼 당분간 상승세가 계속될 것"이라고 내다봤다. 한은의 추가 인상 여부는 다음 금통위가 열리는 11월 26일에 갈린다. 반면 가계 연체율은 0.33%로 전 분기와 같았다.
연체율 숫자는 내 돈에 어떻게 닿나
연체 부담은 1차로 은행이 진다. 은행은 연체·부실 여신에 대손충당금을 쌓고 상각·매각으로 정리한다. 금감원도 7월 말 통계 발표에서 충당금 적립과 부실채권 상각·매각을 유도하겠다고 밝혔다. 은행주 보유자라면 대손비용이 늘어날 수 있다는 점을 알아 두면 된다.
중앙그룹 건은 은행 밖으로도 번져 있다. 증권 1251억원, 특수금융 1642억원, 여신전문 797억원이 물려 있다. 단일 금융사로는 한양증권의 840억원이 가장 크다(3월 말 기준).
변동금리 대출이 있다면 코픽스 흐름이 이자로 바로 이어진다. 연체율 숫자만으로 은행 실적 방향을 단정하기는 어렵고, 은행별 충당금 공시가 나와야 윤곽이 잡힌다.
결국 이 숫자는 위기 선언이 아니라 금리 부담이 어디서부터 닿는지의 지도에 가깝다. 대기업 칸은 한 그룹의 채무조정, 중소기업 칸은 내수와 금리가 좌우한다. 두 칸을 따로 읽어야 9년 반 만의 최고가 무엇을 뜻하는지 보인다.
이 글은 은행 연체율 통계를 설명하는 정보 제공용이며 은행주나 대출 상품의 매수·매도·가입을 권유하지 않습니다. 연체율은 집계 대상과 기준 시점에 따라 달라지고 금리 전망도 빗나갈 수 있으므로, 투자와 대출 판단과 그 책임은 독자 본인에게 있습니다.
함께 보기
국내뉴스 최신
더보기국민연금 유족연금 30%, 배우자가 공무원연금이면 100%
맞벌이로 보험료를 똑같이 낸 부부도 가입한 연금에 따라 남은 배우자가 받는 유족연금이 30%, 50%, 100%로 갈린다. 조정 규정이 연금법마다 따로 있어 제도가 다른 부부는 걸러지지 않는 틈 때문이고, 국민연금연구원은 이 틈에 공통 기준을 세우자고 제안했다.
2일 전
금감원 보험부채 점검, 6곳에서 찾은 문제를 전 보험사가 확인한다
금감원이 2026년 결산에서 보험부채 산출 오류에 엄정 제재를 예고했다. 현장점검의 지적을 전 보험사 개선 계획으로 넓히고, 보고서와 정기 등급을 감리에 연결하는 변화다.
2일 전
서울 아파트 매매 평균 2.5% 하락, 전세 보증금은 3.8% 상승
서울 전용 84㎡ 아파트 평균 매매가는 전년 동기보다 2.5% 내렸지만 전세 보증금은 3.8% 올랐다. 고가 지역의 거래 비중에 움직이는 매매 평균과 세입자가 마련해야 할 주거자금은 구분해서 읽어야 한다.
2일 전
에스에너지 상장폐지 우려 안내, 45일 연속 요건에 현재 2일
에스에너지 상장폐지 우려 안내의 핵심은 90거래일 안에 종가 1,000원 이상을 연속 45거래일 유지하는 조건입니다. 10대1 병합과 거래 재개 일정도 짚습니다.
2일 전