나라별 연금 비교|한국 연금은 몇 위
OECD 2025 연금 소득대체율 1위 튀르키예 96.4%, 한국 38.9%로 38개국 중 35위. 개혁 뒤에도 낮은 이유와 세후 월 300만원 기준 계산.
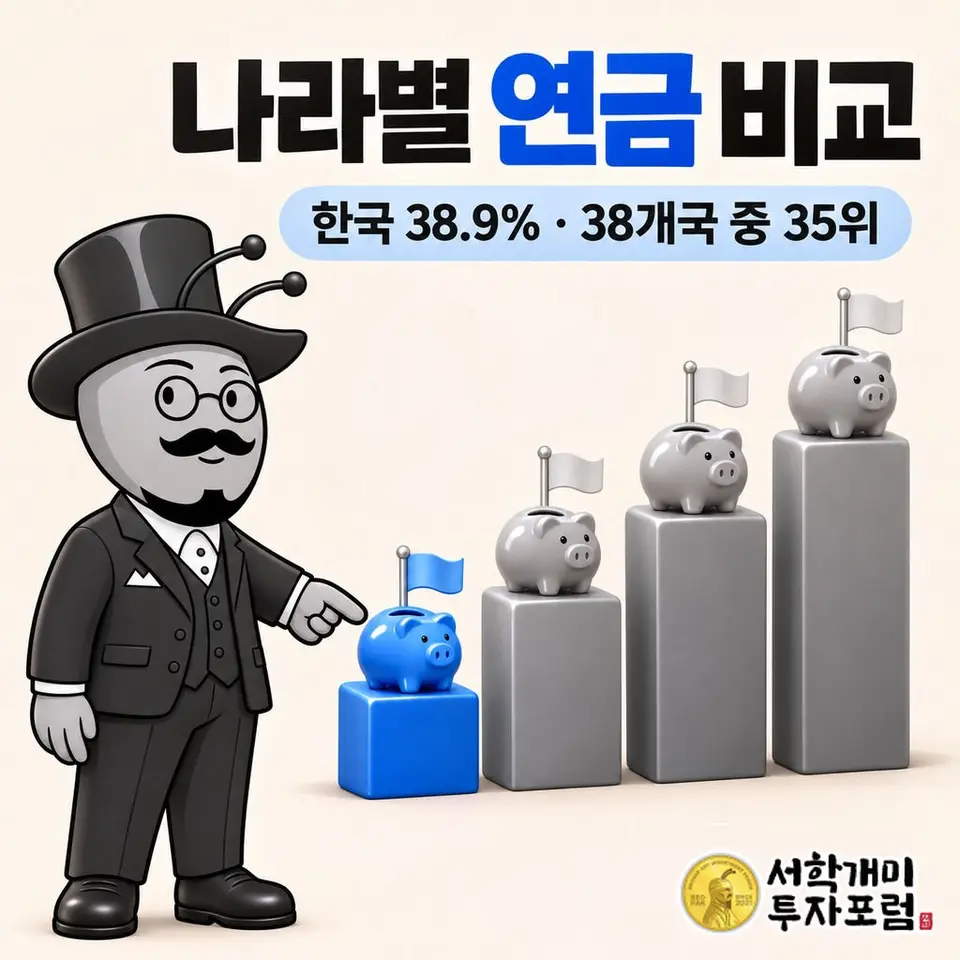
OECD 38개 회원국 가운데 한국의 연금 소득대체율은 38.9%로 35위입니다. 평균 임금을 받으며 평생 일한 사람의 연금이 일할 때 세후 소득의 39% 정도에 그칩니다.
1위는 튀르키예 96.4%, 2위는 네덜란드 96.0%입니다. OECD 평균은 63.2%이고, 한국보다 낮은 나라는 에스토니아·아일랜드·리투아니아 세 곳뿐입니다.
2025년에 국민연금을 고쳤는데 한국은 왜 아직 이 자리일까요. 그리고 1위 나라의 노인이 정말 가장 많은 연금을 받을까요. 두 질문의 답은 순위표에서 찾을 수 있습니다.
나라별 연금 소득대체율 순위 TOP10과 한국
소득대체율은 은퇴 전 세후 소득을 100으로 볼 때 연금으로 얼마를 받는지 나타낸 비율입니다. 22세에 일을 시작해 정년까지 쉬지 않고 연금을 낸 사람을 가정해 계산합니다.
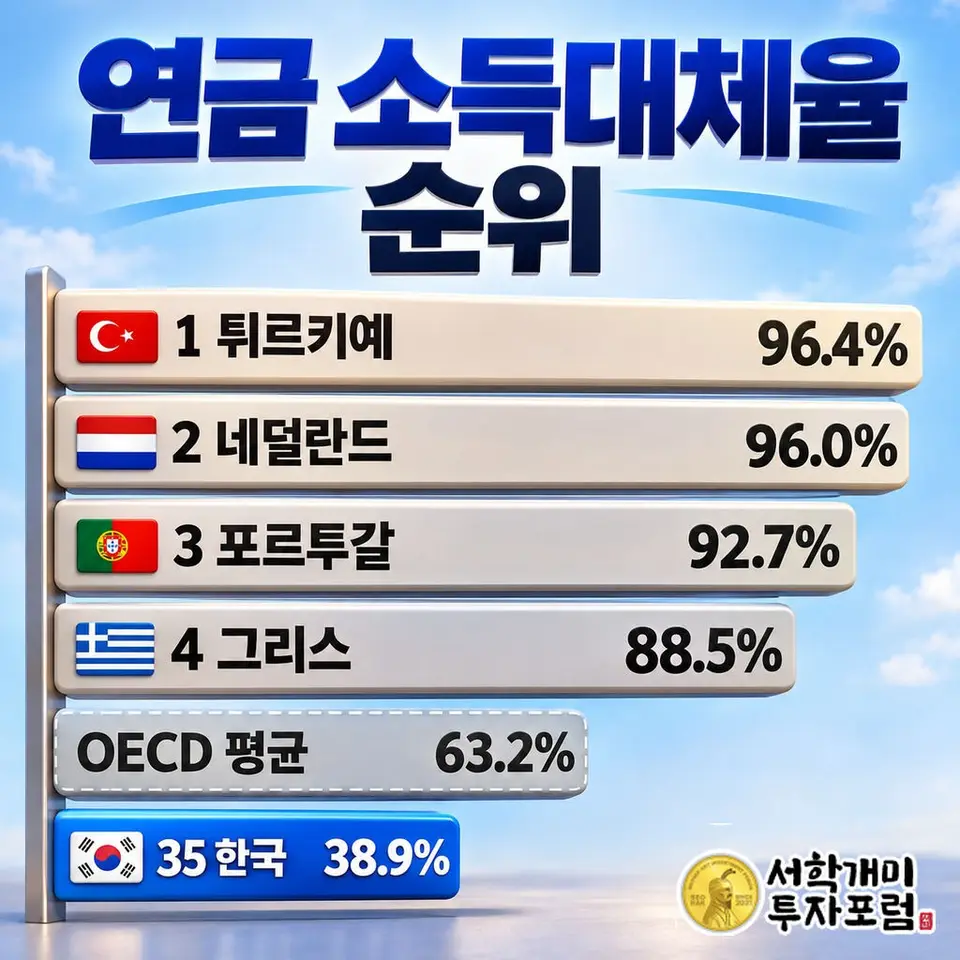
| 순위 | 나라 | 소득대체율 | 세후 월 300만원이면 |
|---|---|---|---|
| 1 | 튀르키예 | 96.4% | 289만 2천원 |
| 2 | 네덜란드 | 96.0% | 288만원 |
| 3 | 포르투갈 | 92.7% | 278만 1천원 |
| 4 | 그리스 | 88.5% | 265만 5천원 |
| 5 | 룩셈부르크 | 87.7% | 263만 1천원 |
| 6 | 오스트리아 | 86.8% | 260만 4천원 |
| 7 | 스페인 | 86.3% | 258만 9천원 |
| 8 | 멕시코 | 79.6% | 238만 8천원 |
| 9 | 이탈리아 | 79.0% | 237만원 |
| 10 | 헝가리 | 78.0% | 234만원 |
| - | OECD 평균 | 63.2% | 189만 6천원 |
| 33 | 일본 | 42.4% | 127만 2천원 |
| 35 | 대한민국 | 38.9% | 116만 7천원 |
| 38 | 리투아니아 | 28.2% | 84만 6천원 |
출처·기준일: OECD 「한눈에 보는 연금 2025(Pensions at a Glance 2025)」, 2025년 11월 발간. 2024년 22세에 노동시장에 진입한 완전경력 근로자를 가정하고, 발간 전 입법된 개혁을 반영한 의무 연금의 순소득대체율(평균 임금, 남성 기준)으로 38개 회원국을 줄 세웠습니다. 한국은 남녀 값이 같습니다.
오른쪽 칸은 세후 월급 300만원을 받던 사람에게 각 나라 비율을 그대로 대입한 계산 예시입니다. 나라마다 임금 수준이 달라 실제 연금액과는 다릅니다.
OECD Pensions at a Glance 2025 · OECD 한국 국가 보고서 · OECD 데이터 탐색기(Pension replacement rates)
1위 튀르키예 연금이 정말 가장 많을까
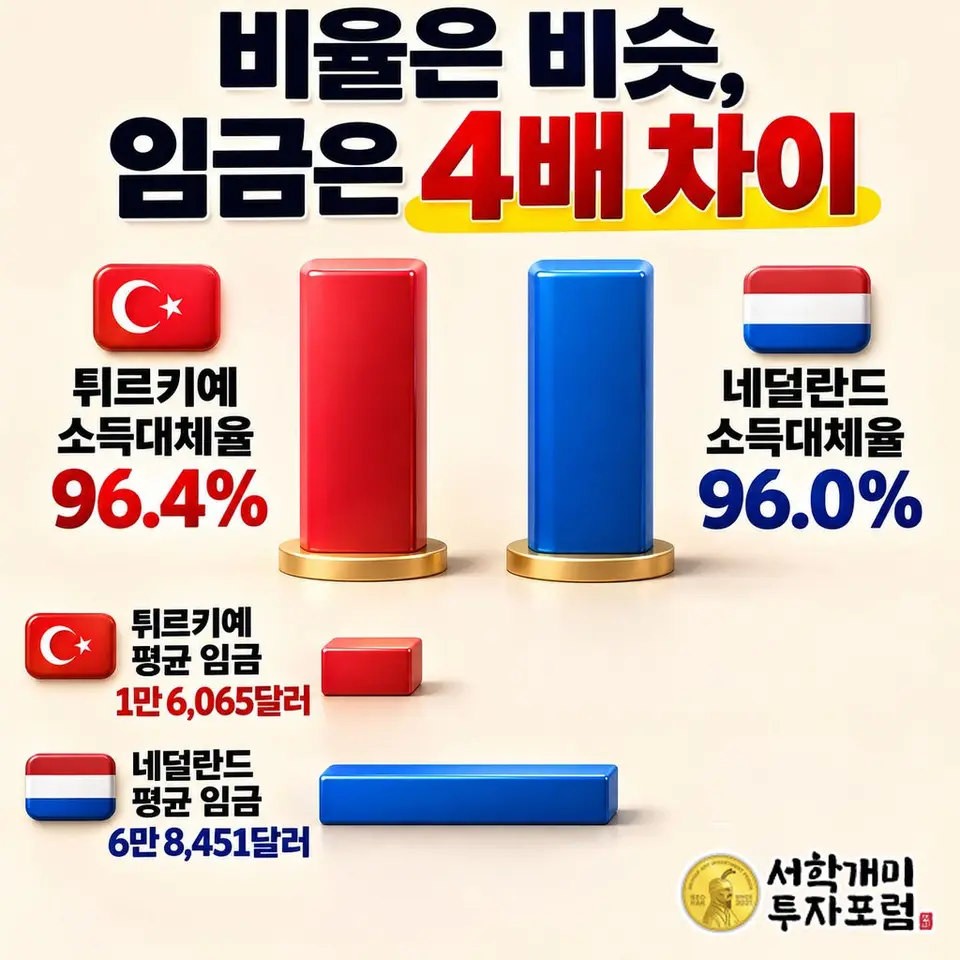
비율이 높다고 받는 돈이 많은 건 아닙니다. 2024년 튀르키예 평균 임금은 연 1만 6,065달러로, 2위 네덜란드 6만 8,451달러의 4분의 1 수준입니다.
두 나라 비율 차이는 0.4%포인트인데 바탕이 되는 임금은 4배 넘게 벌어집니다. 한국 평균 임금 3만 7,333달러와 견줘도 튀르키예는 절반이 안 됩니다.
네덜란드는 연금이 두 겹입니다. 나라가 주는 기초연금(AOW) 위에 업종별 단체협약으로 사실상 모두가 드는 직장연금이 얹힙니다. OECD는 이 직장연금까지 의무 연금으로 셉니다.
소득대체율은 한 나라 안에서 은퇴 전과 후를 견준 값입니다. 나라끼리 연금 금액을 줄 세운 순위가 아닙니다.
한국은 왜 35위인가
가장 큰 이유는 적게 내기 때문입니다. 2024년 한국의 의무 연금 보험료율은 9.0%로 OECD 평균 18.8%의 절반 수준입니다. 가장 높은 이탈리아는 33%를 냅니다.
내는 기간도 짧습니다. 국민연금 의무가입은 60세 미만까지여서 그 뒤 근로기간이 자동으로 가입기간에 더해지지는 않습니다. 다만 임의계속가입을 하면 65세까지 가입기간을 늘릴 수 있습니다. 연금 받는 나이보다 이른 60세 정년을 허용하는 나라는 OECD에서 한국과 일본뿐입니다.
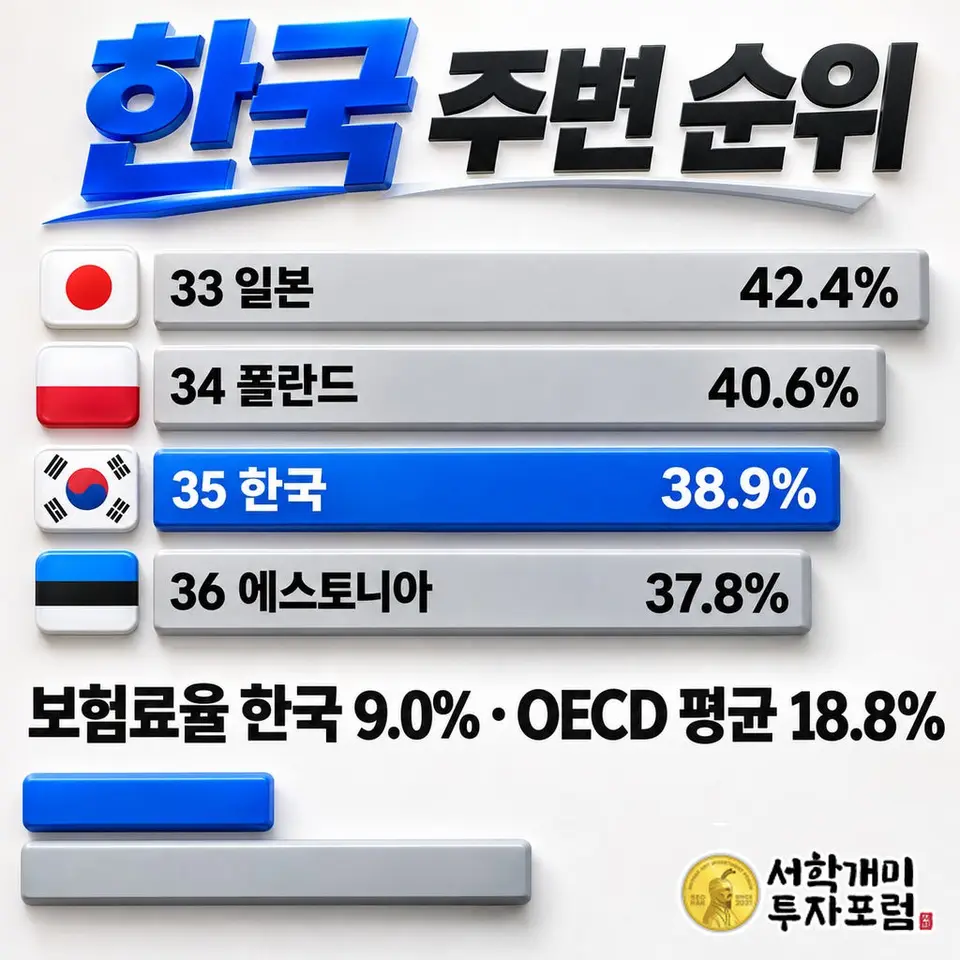
이웃 순위를 보면 일본 42.4%가 33위, 폴란드 40.6%가 34위입니다. 한국 바로 아래 36위는 에스토니아 37.8%입니다.
2025년 4월 개혁으로 보험료율은 13%까지 오르고, 40%로 내려갈 예정이던 목표 소득대체율은 43%로 올라갔습니다. 그래도 OECD 계산으로 2024년에 일을 시작한 사람의 미래 소득대체율은 39%입니다.
적은 연금은 노후 빈곤으로 드러납니다. 66세 이상 노인의 소득 빈곤율은 39.7%로 OECD에서 가장 높고, 평균 14.8%의 2.7배입니다.
그래서 오래 일합니다. 2024년 한국 65~69세 고용률은 57%로 OECD 평균 26%의 두 배가 넘습니다.
그래서 내 연금은 얼마쯤일까
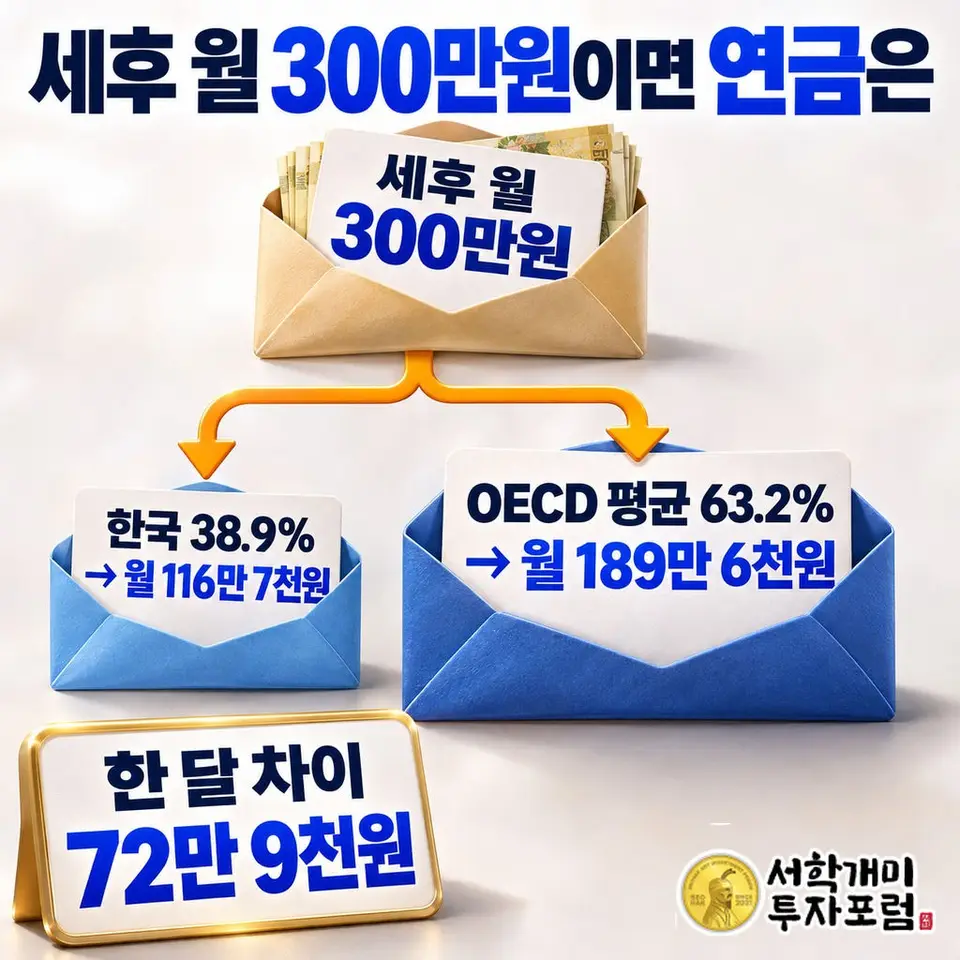
세후 월 300만원을 벌던 사람에 대입하면 한국 비율로는 월 116만 7천원, OECD 평균 비율로는 189만 6천원입니다. 한 달 72만 9천원, 1년이면 874만 8천원 차이입니다.
다른 하위권 나라는 이 차이를 직장·개인 연금으로 메웁니다. OECD가 자발적 연금까지 더해 계산하면 미국은 51.3%에서 100.7%로, 아일랜드는 33.7%에서 72.3%로 올라갑니다.
캐나다도 45.1%에서 70.6%로 오릅니다. 한국의 의무 연금 순소득대체율은 38.9%입니다. OECD는 이 표에서 한국의 자발적 연금을 포함한 대체율을 별도로 제시하지 않습니다.
35위는 의무 연금만 비교한 순위입니다. 한국에도 퇴직연금과 개인연금이 있으며, 이 순위만으로 이를 포함한 전체 노후소득을 비교할 수는 없습니다.
다음에 볼 날짜
- 2027년 1월: 국민연금 보험료율 9.5% → 10.0%
- 2033년: 해마다 0.5%포인트씩 올라 보험료율 13% 도달
정리
한국 연금이 OECD 38개국 중 35위인 이유는 적게, 짧게 내는 구조에 있습니다. 2025년 개혁으로 보험료가 오르지만 OECD 계산상 소득대체율은 39%에 머뭅니다.
국민연금만 놓고 보면 세후 월 300만원 소득자의 연금은 OECD 평균 비율보다 한 달 72만 9천원 적습니다. 퇴직연금·개인연금이 이 차이를 얼마나 메우는지는 이 순위에 담기지 않으므로, 내 노후소득은 그 몫까지 더해 따로 따져 봐야 합니다.
이 글은 정보 제공용이며 특정 상품의 매수·매도 권유가 아닙니다. OECD 소득대체율은 제도 규칙에 따른 계산값으로, 실제 가입 기간과 소득에 따라 개인의 연금액은 달라집니다.
돈의 순위 함께 읽기
함께 보기
경제상식 최신
더보기월세 복비 70배 언제 적용하나요? 보증금 1천만원이면 월세 40만원 미만
월세 복비의 70배는 보증금+월세×100이 5천만원 미만일 때만 씁니다. 보증금 1천만원이면 월세 40만원 미만, 500만원이면 45만원 미만이 대상입니다.
11시간 전
예금 깨서 미국주식 사면 본전은? 6개월 남았으면 2.52% 벌어야
1,000만원·연 4%·12개월 예금을 6개월째 깨면 만기보다 세후 253,800원을 덜 받습니다. 미국주식이 남은 6개월 동안 2.52%를 넘겨야 본전입니다.
12시간 전
DB형 DC형 전환 시 과거 근무기간 퇴직급여, 전환일 평균임금×30일로 계산
DB형에서 DC형으로 바꾸면 과거 근무기간 몫은 전환일 1일 평균임금×30일×근속연수로 정하고, 그 금액 이상을 DC 계좌에 넣어야 합니다.
13시간 전
재산세 세부담상한이란? 공시가 30% 올라도 재산세 10% 오르는 계산
재산세 세부담상한은 올해 세금을 작년 세액의 105~130% 안으로 묶습니다. 2024~2028년에는 과세표준상한 5%와 비교해 더 작은 값을 냅니다.
13시간 전