예금 깨서 미국주식 사면 본전은? 6개월 남았으면 2.52% 벌어야
1,000만원·연 4%·12개월 예금을 6개월째 깨면 만기보다 세후 253,800원을 덜 받습니다. 미국주식이 남은 6개월 동안 2.52%를 넘겨야 본전입니다.
1,000만원을 연 4%·12개월로 맡긴 예금을 6개월째 깨서 미국주식을 사면, 그 주식은 남은 6개월 안에 2.52%를 넘게 벌어야 예금을 그대로 둔 것과 같아집니다. 비교할 숫자는 이 본전 수익률 하나입니다.
6개월째 해지하면 이율이 연 2%로 내려가 세후 이자는 84,600원입니다. 만기까지 두면 338,400원이라 차이는 253,800원이고, 이 차액을 해지 때 받는 10,084,600원으로 나누면 2.52%가 나옵니다.
| 경과 개월 | 해지 때 받는 돈 | 만기와의 차액 | 남은 기간 본전 수익률 |
|---|---|---|---|
| 3개월 | 10,042,300원 | 296,100원 | 2.95% (9개월 안에) |
| 6개월 | 10,084,600원 | 253,800원 | 2.52% (6개월 안에) |
| 9개월 | 10,126,900원 | 211,500원 | 2.09% (3개월 안에) |
원금 1,000만원, 약정 연 4%·12개월, 중도해지 적용률 50%, 이자소득세 15.4%를 뺀 금액입니다. 적용률은 약정 금리에 곱하는 비율로, 50%면 해지 이율이 연 2%가 됩니다.
🧮 예금 중도해지 계산기
표는 1,000만원·연 4% 기준입니다. 내 예치금·금리·경과 개월을 넣으면 지금 해지 이자와 만기와의 차액이 나옵니다.
예금 깨고 미국주식 살 때 비교는 만기일에서 한다
두 길을 같은 날짜에 세워야 비교가 됩니다. 하나는 지금 해지해 10,084,600원으로 미국주식을 사는 길입니다. 다른 하나는 예금을 두고 6개월 뒤 10,338,400원을 받는 길입니다.
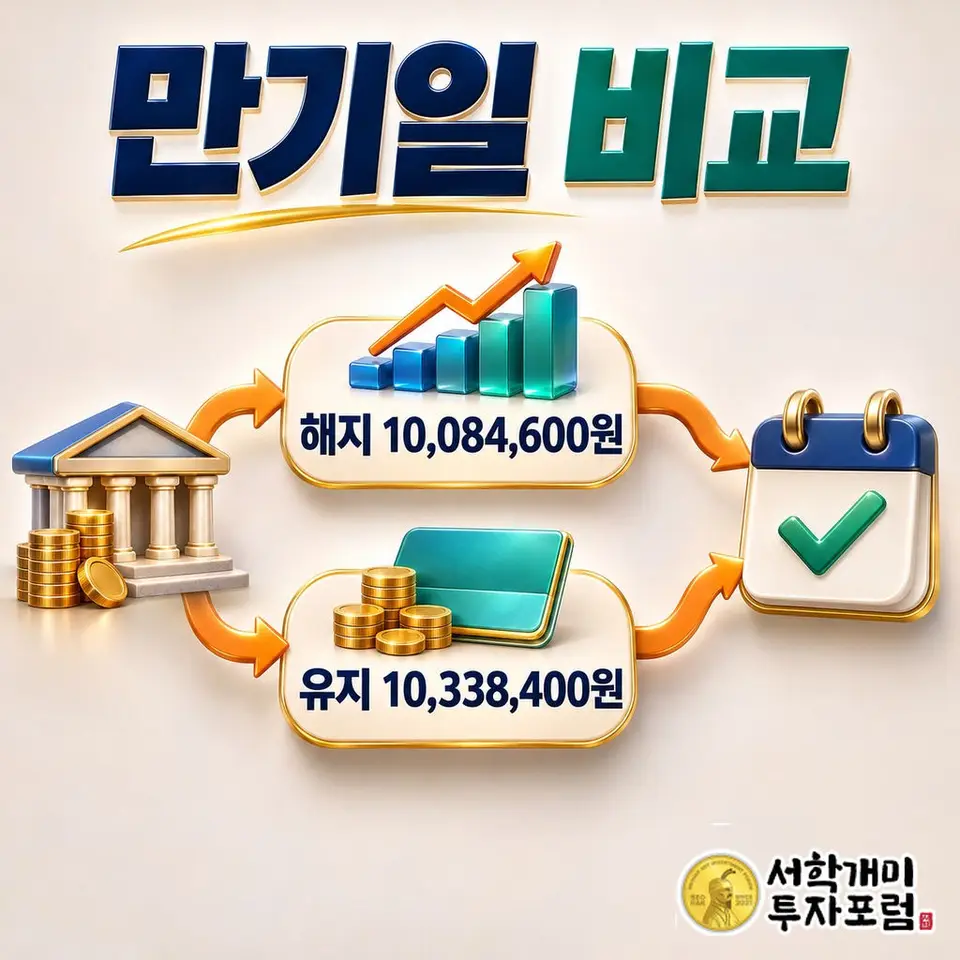
만기일에 주식 평가액이 10,338,400원을 넘으면 해지한 쪽이 앞섭니다. 못 넘으면 예금을 둔 쪽이 낫습니다. 공식으로 쓰면 「본전 수익률 = 만기와의 차액 ÷ 해지 때 받는 돈」입니다.
내 예금으로 바꿔 보면 이렇습니다. 은행 앱 해지예상 조회에서 실제 입금액을 보고, 만기 예상 세후 수령액에서 그 금액을 뺀 뒤 다시 입금액으로 나눕니다. 253,800원을 10,084,600원으로 나누면 2.52%가 나옵니다.
남은 기간 예금 금리만 넘으면 될까
253,800원은 두 덩어리입니다. 지난 6개월치 이자가 절반으로 깎인 84,600원, 그리고 남은 6개월 동안 예금이 더 벌었을 169,200원입니다.
뒤 덩어리 169,200원은 예금을 둬도 받는 몫이라 주식이 대신 벌어야 할 기본값입니다. 해지 금액의 1.68%입니다. 앞 덩어리 84,600원은 해지 순간 사라지는 돈이라 0.84%가 그 위에 얹힙니다.
그래서 「남은 6개월 예금 이자만큼만 벌면 된다」는 계산은 1.68%에서 멈춥니다. 이미 깎인 이자까지 메워야 하니 실제 문턱은 2.52%입니다.
만기가 가까우면 깨기 쉬울까
표만 보면 9개월째 차액이 211,500원으로 가장 작습니다. 만기 직전에 깨는 편이 덜 아프다고 생각하기 쉽습니다. 수익률을 메울 시간까지 넣으면 순서가 뒤집힙니다.
| 경과 개월 | 남은 기간 | 본전 수익률 | 1년으로 환산 |
|---|---|---|---|
| 3개월 | 9개월 | 2.95% | 연 3.93% |
| 6개월 | 6개월 | 2.52% | 연 5.03% |
| 9개월 | 3개월 | 2.09% | 연 8.35% |
9개월째에 깨면 3개월 안에 2.09%를 벌어야 합니다. 1년 속도로 따지면 연 8.35%로, 3개월째 해지의 2배가 넘습니다. 이미 지난 9개월치 이자가 절반으로 깎이는데, 그 손실을 짧은 기간에 메워야 하기 때문입니다.
만기가 3개월 남았다면 해지보다 기다리는 비용을 먼저 따져 볼 만합니다. 3개월을 기다리는 동안 주가가 2.09% 넘게 오를지가 질문이 됩니다.
환율·수수료·세금은 본전을 더 높인다
위 본전 수익률은 원화 기준입니다. 미국주식은 원화를 달러로 바꿔 사고, 팔 때 다시 원화로 바꿉니다. 원/달러 환율이 내리면 주가가 올라도 원화로 받는 돈은 줄어듭니다.
| 6개월 뒤 환율 | 달러 기준으로 넘어야 할 주가 상승률 |
|---|---|
| 2% 오름 | 0.51% |
| 그대로 | 2.52% |
| 2% 내림 | 4.61% |
6개월째 해지 예시에 환율만 바꿔 본 값입니다. 달러 기준 본전 상승률(%)은 [(10,338,400 ÷ 10,084,600) ÷ 환율 배율 − 1] × 100으로 구합니다. 환율 배율 1.02·1·0.98에서 각각 약 0.51%·2.52%·4.61%입니다. 환율이 2%만 내려도 주가가 넘어야 할 문턱은 2배 가까이 됩니다.
환전할 때 붙는 환율 차이와 증권사 매매 수수료도 문턱에 더해집니다. 사고팔고 환전하는 비용이 합쳐 0.5%라고 가정하면 본전은 3.03%로 올라갑니다. 증권사마다 수수료와 환율 우대가 달라 내 계좌 조건으로 더합니다.
세금은 이 예시 크기에서는 걸리지 않는 경우가 많습니다. 과세대상 국내·국외주식의 1년 양도손익을 합산한 뒤 기본공제 250만원을 빼고, 일반적인 미국 상장주식은 지방소득세를 포함해 22%가 붙습니다. 다른 과세대상 주식 양도손익이 없어 공제 250만원이 그대로 남아 있다면, 10,084,600원으로 산 주식의 원화 기준 차익이 약 24.8%를 넘어야 공제를 벗어납니다.
같은 해 다른 해외주식이나 과세대상 국내주식에서 이미 차익을 냈다면 그 금액과 합쳐 봅니다. 공제를 이미 다 썼다면 2.52%를 넘긴 차익에도 22%가 붙어 문턱이 다시 올라갑니다.
정리하면 예금을 깨는 비용은 「깎인 이자」가 아니라 「남은 기간 안에 넘어야 할 수익률」입니다. 그 수익률은 만기가 가까울수록 1년 기준으로 가팔라지고, 환율과 수수료가 그 위에 얹힙니다.
🧮 예금 중도해지 계산기
계산기에서 나온 차액을 해지 때 받는 돈으로 나누면 남은 기간 미국주식이 넘어야 할 내 본전 수익률이 됩니다.
같은 주제, 다른 질문
- 예금 중도해지 이율은 어디서 확인하나요? 내 계좌 금리 찾는 순서
- 정기예금 한 달 안에 해지하면 이자는 0원인가요?
- 예금담보대출 vs 예금 중도해지 비용 비교, 남은 기간과 필요 금액이 가른다
- 정기예금 한 달 지난 날 해지하면 이자는? 하루 차이로 연 0.1%→0.3%
2026년 기준 · 원화 정기예금 단리, 이자소득세 15.4%, 중도해지 적용률 50% 가정. 은행별 중도해지 이율표·우대금리 제외, 주가 하락 가능성은 계산에서 뺐고 환율·수수료 숫자는 가정 예시입니다. 매수·매도 권유가 아닙니다.
함께 보기
경제상식 최신
더보기월세 복비 70배 언제 적용하나요? 보증금 1천만원이면 월세 40만원 미만
월세 복비의 70배는 보증금+월세×100이 5천만원 미만일 때만 씁니다. 보증금 1천만원이면 월세 40만원 미만, 500만원이면 45만원 미만이 대상입니다.
11시간 전
DB형 DC형 전환 시 과거 근무기간 퇴직급여, 전환일 평균임금×30일로 계산
DB형에서 DC형으로 바꾸면 과거 근무기간 몫은 전환일 1일 평균임금×30일×근속연수로 정하고, 그 금액 이상을 DC 계좌에 넣어야 합니다.
12시간 전
재산세 세부담상한이란? 공시가 30% 올라도 재산세 10% 오르는 계산
재산세 세부담상한은 올해 세금을 작년 세액의 105~130% 안으로 묶습니다. 2024~2028년에는 과세표준상한 5%와 비교해 더 작은 값을 냅니다.
13시간 전
코인 AI 분석 서비스 뭐가 있나, 빗썸 AI·업비트 업트레이스·서프 비교
국내는 빗썸 AI(상승·하락 신호)와 업비트 업트레이스(급등락 원인 추적), 해외 코인은 서프·난센이 대표적입니다. 수익을 약속하는 AI는 분석 서비스가 아닙니다.
15시간 전