예금담보대출 vs 예금 중도해지 비용 비교, 남은 기간과 필요 금액이 가른다
1,000만원 예금 6개월 경과 때 깨면 이자 253,800원이 줄고, 연 5.2% 대출은 300만원이면 78,000원입니다. 금리가 아니라 원 단위로 비교합니다.
1,000만원을 연 4%, 12개월로 맡기고 6개월이 지났는데 돈이 필요하다면 비교할 숫자는 둘입니다. 깨면 만기보다 덜 받는 세후 이자 253,800원, 대출을 받으면 필요한 금액에 남은 기간만큼 붙는 대출 이자입니다. 둘 중 원 단위로 작은 쪽이 싼 길입니다.
예금담보대출 금리는 맡긴 예금의 금리에 가산금리를 더해 정합니다. 우리은행의 2026년 11월 11일 금리표에는 가산금리 1.2%p와 인터넷 신청 우대 0.2%p가 적혀 있습니다. 인터넷뱅킹 신규 판매는 2025년 9월 19일부터 중단돼, 지금은 영업점·WON뱅킹에서 실제 적용 금리와 우대 여부를 확인해야 합니다. 아래 계산은 예금 연 4%에 1.2%p를 더한 연 5.2%로 합니다.
이 금리로 1,000만원 전부를 6개월 빌리면 이자는 260,000원으로, 깨는 쪽보다 6,200원 비쌉니다. 300만원만 필요하면 대출 이자는 78,000원이라 깨는 것보다 175,800원 덜 듭니다.
남은 기간에 따라 어느 쪽이 싼가
아래 표는 1,000만원 전부가 필요하고 대출 금리가 연 5.2%일 때입니다. 예금 조건은 연 4%·12개월·중도해지 적용률 50%로 같습니다.
| 지난 기간 | 깨면 줄어드는 세후 이자 | 남은 기간 대출 이자 | 더 싼 쪽 |
|---|---|---|---|
| 3개월(9개월 남음) | 296,100원 | 390,000원 | 깨기 |
| 6개월(6개월 남음) | 253,800원 | 260,000원 | 깨기(6,200원 차) |
| 9개월(3개월 남음) | 211,500원 | 130,000원 | 대출 |
대출 이자는 남은 기간에 비례해 빠르게 줄지만, 깨는 비용은 천천히 줄어듭니다. 그래서 전액이 필요하면 6개월을 조금 넘긴 때부터 대출 쪽이 싸집니다.
🧮 예금 중도해지 계산기
표는 1,000만원·연 4%·6개월 경과 기준입니다. 내 예금 조건을 넣으면 깨면 줄어드는 세후 이자가 원 단위로 나옵니다.
대출 금리가 더 높은데 왜 대출이 쌀 수 있나
대출 5.2%가 예금 4%보다 높아 보여 바로 깨는 사람이 많습니다. 그런데 깨면 남은 6개월 이자만 잃지 않습니다. 이미 지난 6개월 이자도 적용률 50%로 깎여 세후 169,200원이 84,600원이 됩니다.
깨는 비용은 「지난 기간에 깎인 이자 84,600원」과 「남은 기간에 못 받는 이자 169,200원」을 더한 253,800원입니다. 대출 비용은 「빌린 금액 × 대출 금리 × 빌린 기간」 하나뿐입니다. 금리끼리 놓고 보면 이 차이가 안 보입니다.
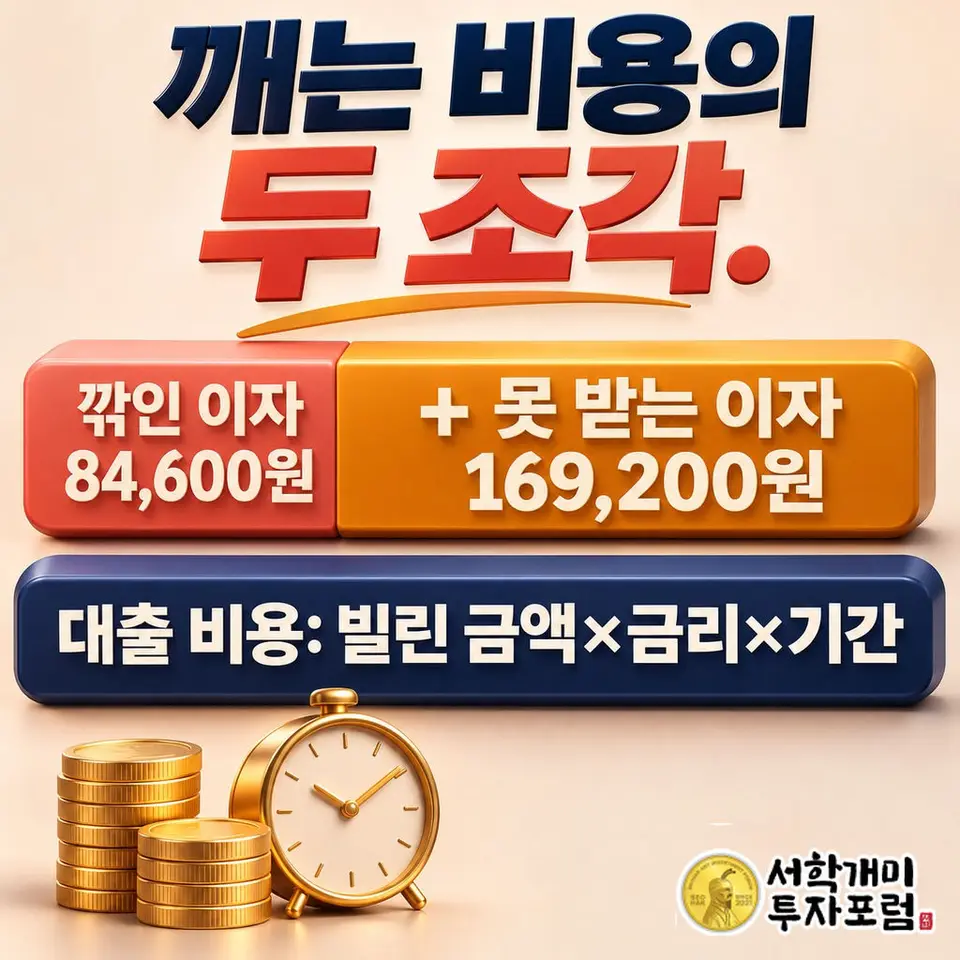
적용률은 약정 금리에 곱하는 비율입니다. 적용률 50%는 중도해지 금리 연 2%를 말합니다. 내 예금의 적용률이 낮을수록 깨는 비용은 커지고, 대출 쪽이 유리해지는 구간도 넓어집니다.
필요한 금액이 적을수록 대출이 싸다
예금을 깨면 1,000만원 전부의 이자가 깎입니다. 대출은 쓴 금액에만 이자가 붙습니다. 6개월이 지났고 대출 금리가 연 5.2%일 때를 금액별로 보면 이렇습니다.
| 필요 금액 | 6개월 대출 이자 | 깨면 줄어드는 이자 | 차이 |
|---|---|---|---|
| 300만원 | 78,000원 | 253,800원 | 대출이 175,800원 쌈 |
| 500만원 | 130,000원 | 253,800원 | 대출이 123,800원 쌈 |
| 1,000만원 | 260,000원 | 253,800원 | 깨기가 6,200원 쌈 |
갈림선은 「깨면 줄어드는 이자 ÷ (대출 금리 × 남은 개월 ÷ 12)」로 구합니다. 이 예시에서는 253,800원 ÷ (5.2% × 6 ÷ 12)로 약 976만원입니다. 그보다 적게 필요하면 대출 쪽 비용이 작습니다.
대출 한도는 맡긴 예금 안에서 정해집니다. 하나은행은 예치금의 100% 범위 안에서 빌려 줍니다.
돈이 언제 돌아오는지도 비용을 바꾼다
대출 이자는 빌린 날수만큼 붙습니다. 만기까지 6개월이 남았어도 2개월 뒤 들어올 돈으로 갚으면, 1,000만원의 이자는 약 86,700원으로 줄어듭니다.
상여금, 전세 보증금, 해외주식 매도 대금처럼 들어올 날짜가 정해진 돈이 있다면 그 날짜까지만 빌리는 셈으로 계산합니다. 일찍 갚을 생각이면 대출 약정서의 중도상환 조건도 함께 봅니다.
정리하면 비교는 금리가 아니라 원으로 합니다. 만기가 많이 남았고 예금 전부가 필요하면 깨는 쪽이, 만기가 가깝거나 일부만 필요하거나 곧 갚을 수 있으면 대출 쪽이 쌉니다.
🧮 예금 중도해지 계산기
계산기의 차액을 내 대출 이자(필요 금액 × 금리 × 남은 개월 ÷ 12)와 나란히 놓으면 어느 쪽이 싼지 바로 갈립니다.
같은 주제, 다른 질문
2026년 11월 기준. 단리 정기예금·일반과세 15.4%, 대출 이자는 월 단위 단순 계산이며 실제 일수 계산, 우대금리 제외 조건, 대출 중도상환 수수료, 해지 후 재예치 수익은 반영하지 않았습니다. 매수·매도 권유가 아닙니다.
함께 보기
경제상식 최신
더보기임대수익률 공실 반영, 1개월 비면 6%가 5%로 줄어드는 이유
공실로 못 받은 월세는 연 비용에 더해 계산합니다. 공실 1개월이 깎는 수익률은 월세 ÷ 실투자금이고, 대출을 쓸수록 그 폭이 커집니다.
23시간 전
상가 월세 부가세·관리비, 환산보증금에 넣나요?
넣지 않습니다. 상가 환산보증금은 보증금+월세×100이며, 별도 약정한 부가세와 실비 관리비는 빼고 내역 없는 정액 관리비만 월세로 따집니다.
23시간 전
종부세 재산세 공제 계산법, 1주택 17억이면 54만원 빠진다
1세대 1주택 종부세에서 빼는 재산세는 종부세 과세표준 × 0.18%(재산세 비율 45% × 세율 0.4%)입니다. 다주택은 0.24%에 실제 낸 재산세 비율을 곱합니다.
1일 전
부모가 자녀 대출 대신 갚으면 증여세, 1억 상환 시 485만원
부모가 대신 갚은 대출금은 자녀가 받은 증여입니다. 성년 자녀는 10년 합산 5,000만원까지 0원, 1억원 상환이면 기한 내 신고 시 485만원입니다.
1일 전