부동산 중개수수료 상한 다 내야 하나요? 3억 매매 120만원은 최대치
다 낼 의무는 없습니다. 주택 중개보수는 상한요율 이내에서 협의로 정하며, 3억원 매매 상한 120만원은 받을 수 있는 최대치이고 부가세는 별도입니다.
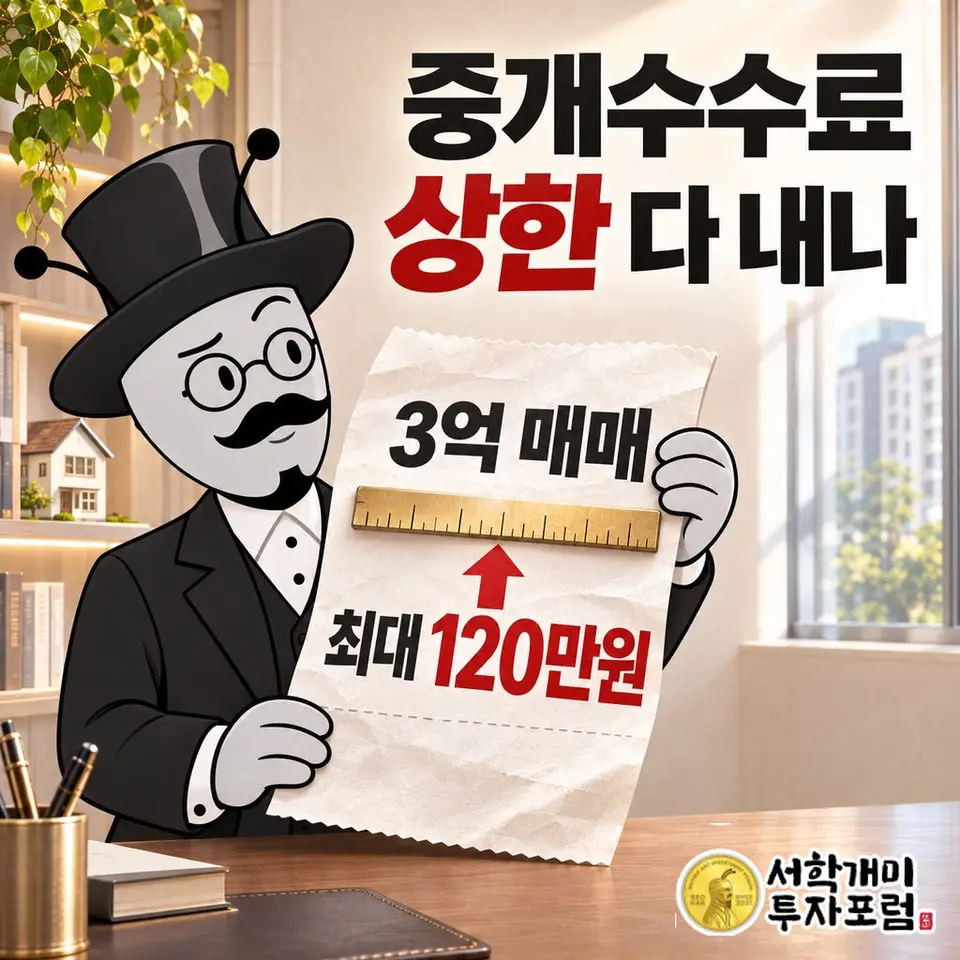
3억원 아파트를 사면서 중개사무소에서 "법정 요율이 0.4%라 120만원입니다"라는 말을 들었다면, 120만원은 낼 수 있는 최대치입니다. 법은 주택 중개보수를 상한요율 이내에서 의뢰인과 중개사가 서로 협의해 정한다고 적고 있습니다. 상한을 다 내야 한다는 규정은 없고, 상한을 넘겨 받는 쪽이 처벌 대상입니다.
| 협의한 요율 | 중개보수 | 부가세 포함 | 상한과 차이 |
|---|---|---|---|
| 0.4% (상한) | 1,200,000원 | 1,320,000원 | 0원 |
| 0.3% | 900,000원 | 990,000원 | -330,000원 |
| 0.25% | 750,000원 | 825,000원 | -495,000원 |
표는 주택 매매 3억원, 한쪽 당사자 부담, 일반과세자 부가세 10% 기준입니다. 요율을 0.1%포인트만 낮춰도 부가세까지 33만원이 줄어듭니다.
🧮 부동산 중개수수료 계산기
표는 매매 3억원·상한 0.4% 기준입니다. 내 거래금액을 넣으면 협의를 시작할 한쪽 상한과 부가세 포함 최대액이 원 단위로 나옵니다.
법정 상한요율은 정가가 아니라 넘으면 안 되는 선
공인중개사법 시행규칙 제20조는 주택 중개보수를 "중개의뢰인과 개업공인중개사가 서로 협의하여 결정한다"고 정합니다. 그 협의가 넘지 못하는 선이 시·도 조례의 상한요율과 한도액입니다.
상한을 넘겨 받는 것은 공인중개사법 제33조가 금지하는 행위입니다. 명목을 바꿔 받아도 같고, 위반하면 1년 이하 징역 또는 1천만원 이하 벌금 대상입니다. 법이 막아 둔 쪽은 위쪽뿐이고, 아래쪽은 협의에 맡겨져 있습니다.
사무소가 "요율표대로"라고 말하는 금액은 대개 상한을 꽉 채운 값입니다. 요율표에는 상한만 있고 정해진 요율이 따로 없으니, 그 숫자를 그대로 받아들일지는 의뢰인이 정할 일입니다.
중개사무소 벽에 붙은 요율표도 같은 성격입니다. 공인중개사법 제17조는 중개보수·실비의 요율과 한도액표를 사무소 안에 게시하게 하는데, 거기 적힌 것은 받을 수 있는 최대치입니다.
매매 한 건에서 중개사는 매도인과 매수인 양쪽에서 보수를 받습니다. 3억원 매매라면 한쪽 상한 120만원씩, 사무소가 받을 수 있는 합계는 240만원에 부가세가 더해진 금액입니다. 협의는 각자 따로 합니다.
상한과 협의 금액, 거래금액별로 얼마나 벌어지나
2억원 이상 9억원 미만 주택 매매는 상한요율이 모두 0.4%입니다. 이 구간에서 0.3%로 협의하면 차이는 거래금액에 비례해 커집니다.
| 매매 금액 | 상한(부가세 포함) | 0.3% 협의(부가세 포함) | 차이 |
|---|---|---|---|
| 2억원 | 880,000원 | 660,000원 | 220,000원 |
| 3억원 | 1,320,000원 | 990,000원 | 330,000원 |
| 4억원 | 1,760,000원 | 1,320,000원 | 440,000원 |
내 거래에 맞는 숫자는 요율 0.1%포인트를 거래금액에 곱한 뒤 1.1을 곱하면 나옵니다. 3억원이면 30만원 × 1.1 = 33만원입니다. 협의 전에 이 금액을 알고 들어가면 "얼마나 깎아 주는지"를 원 단위로 비교할 수 있습니다.
부가세는 상한 안에 들어가나
들어가지 않습니다. 서울시 주택 중개보수 안내는 부가가치세를 중개보수와 별도로 부과한다고 적고 있습니다. 상한 120만원에 일반과세자 사무소라면 10%인 12만원이 더해져 132만원이 청구될 수 있습니다.
그래서 견적을 들으면 그 금액이 부가세 포함인지 별도인지부터 물어야 합니다. "100만원에 해 드릴게요"가 부가세 별도라면 실제 지출은 110만원입니다. 같은 100만원이라도 포함이면 보수는 약 90만9천원이 됩니다.
상한을 정하는 조례는 집이 있는 곳이 아니라 중개사무소가 있는 시·도 기준입니다. 경기도 집을 서울 사무소를 통해 계약하면 서울시 조례 요율이 적용됩니다.
보수는 언제, 어떻게 정해 두나
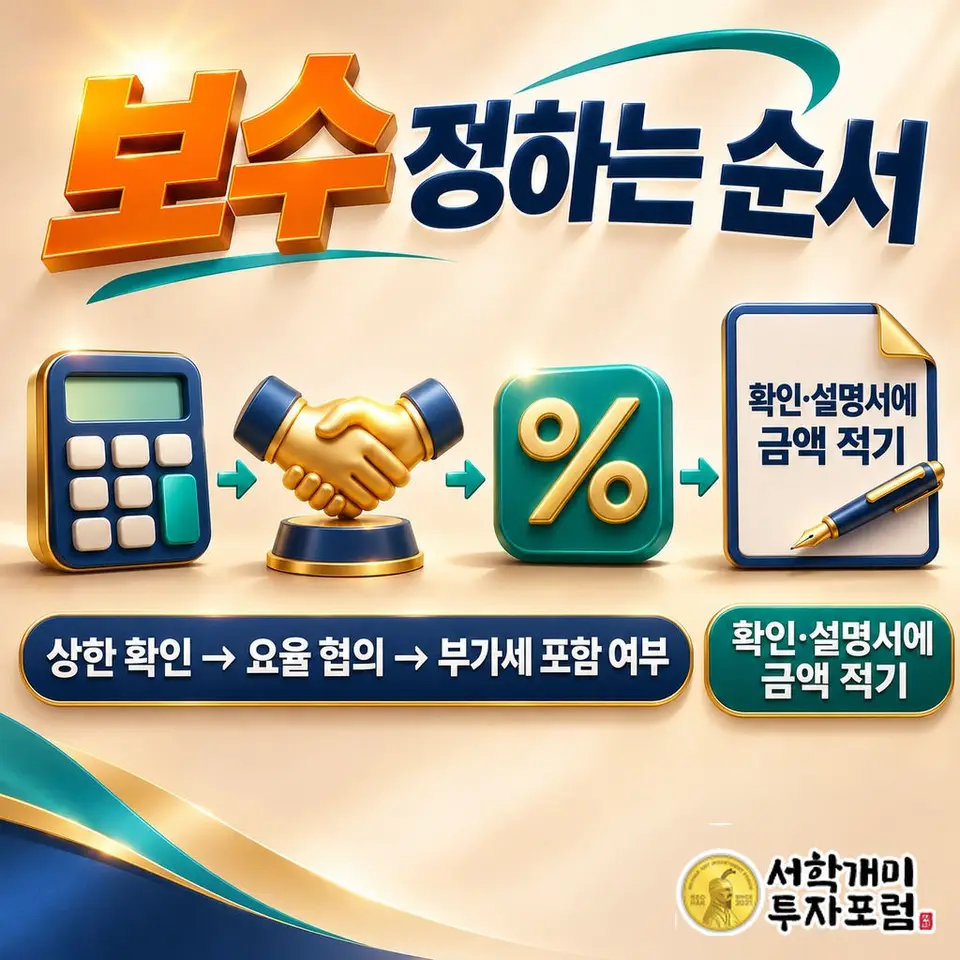
보수 협의는 계약서를 쓰기 전이 자연스럽습니다. 중개대상물 확인·설명서에는 중개보수와 실비의 금액, 산출 내역을 적는 칸이 있어, 협의한 요율을 여기에 문서로 남길 수 있습니다.
구두로 "0.3%로 하죠"라고만 해 두면 잔금 날 상한 금액이 적힌 청구서가 와도 다툴 근거가 약합니다. 요율, 금액, 부가세 포함 여부 세 가지가 함께 적혀 있어야 나중에 같은 숫자를 봅니다.
지급 시기도 협의 대상입니다. 공인중개사법 시행령 제27조의2는 보수 지급 시기를 당사자 약정에 따르게 하고, 약정이 없으면 거래대금 지급이 끝난 날로 정합니다. 보통 잔금일이라, 협의는 그보다 앞선 계약서 작성 전에 끝내 두어야 합니다.
잔금 날 협의 금액보다 많은 청구서를 받았다면 확인·설명서에 적힌 금액이 기준이 됩니다. 그러니 문서에 상한 금액이 그대로 적혀 있으면 서명 전에 고쳐 달라고 하세요.
전세·월세도 상한까지 낼 필요가 없나
임대차도 같은 규정이라 상한 이내 협의입니다. 3억원 전세의 상한요율은 0.3%로 매매 0.4%보다 낮지만, 6억원 이상 9억원 미만 구간은 전세도 매매와 같은 0.4%입니다.
| 계약 | 거래금액 | 보수 상한 | 부가세 포함 |
|---|---|---|---|
| 매매 3억원 | 3억원 | 1,200,000원 | 1,320,000원 |
| 전세 3억원 | 3억원 | 900,000원 | 990,000원 |
| 보증금 1천만원·월세 50만원 | 6천만원 | 240,000원 | 264,000원 |
세 경우 모두 한쪽 당사자의 상한입니다. 집주인과 세입자가 각자 이 금액 이내에서 따로 냅니다. 월세의 거래금액은 보증금에 월세 100배를 더한 값이고, 그 합이 5천만원 미만이면 100배 대신 70배를 더합니다.
중개사의 고의나 과실로 계약이 무효·취소·해제됐다면 보수 자체를 청구할 수 없습니다(공인중개사법 제32조). 이때는 얼마를 낼지보다 낼 이유가 있는지부터 따집니다.
🧮 부동산 중개수수료 계산기
전세·월세라면 보증금과 월세를 넣어 보세요. 받은 견적이 내 계약 상한보다 얼마 낮은지, 부가세를 더하면 얼마인지 견줄 수 있습니다.
같은 주제, 다른 질문
2026년 11월 기준, 공인중개사법·같은 법 시행규칙 제20조와 서울특별시 주택 중개보수 조례(2021.12.30 시행) 요율. 오피스텔·상가·토지, 간이과세자 청구액, 권리 확인 실비는 계산에서 뺐습니다. 매수·매도·계약 권유가 아닙니다.
함께 보기
경제상식 최신
더보기상가 월세 부가세·관리비, 환산보증금에 넣나요?
넣지 않습니다. 상가 환산보증금은 보증금+월세×100이며, 별도 약정한 부가세와 실비 관리비는 빼고 내역 없는 정액 관리비만 월세로 따집니다.
23시간 전
예금담보대출 vs 예금 중도해지 비용 비교, 남은 기간과 필요 금액이 가른다
1,000만원 예금 6개월 경과 때 깨면 이자 253,800원이 줄고, 연 5.2% 대출은 300만원이면 78,000원입니다. 금리가 아니라 원 단위로 비교합니다.
1일 전
종부세 재산세 공제 계산법, 1주택 17억이면 54만원 빠진다
1세대 1주택 종부세에서 빼는 재산세는 종부세 과세표준 × 0.18%(재산세 비율 45% × 세율 0.4%)입니다. 다주택은 0.24%에 실제 낸 재산세 비율을 곱합니다.
1일 전
부모가 자녀 대출 대신 갚으면 증여세, 1억 상환 시 485만원
부모가 대신 갚은 대출금은 자녀가 받은 증여입니다. 성년 자녀는 10년 합산 5,000만원까지 0원, 1억원 상환이면 기한 내 신고 시 485만원입니다.
1일 전