임대수익률 공실 반영, 1개월 비면 6%가 5%로 줄어드는 이유
공실로 못 받은 월세는 연 비용에 더해 계산합니다. 공실 1개월이 깎는 수익률은 월세 ÷ 실투자금이고, 대출을 쓸수록 그 폭이 커집니다.
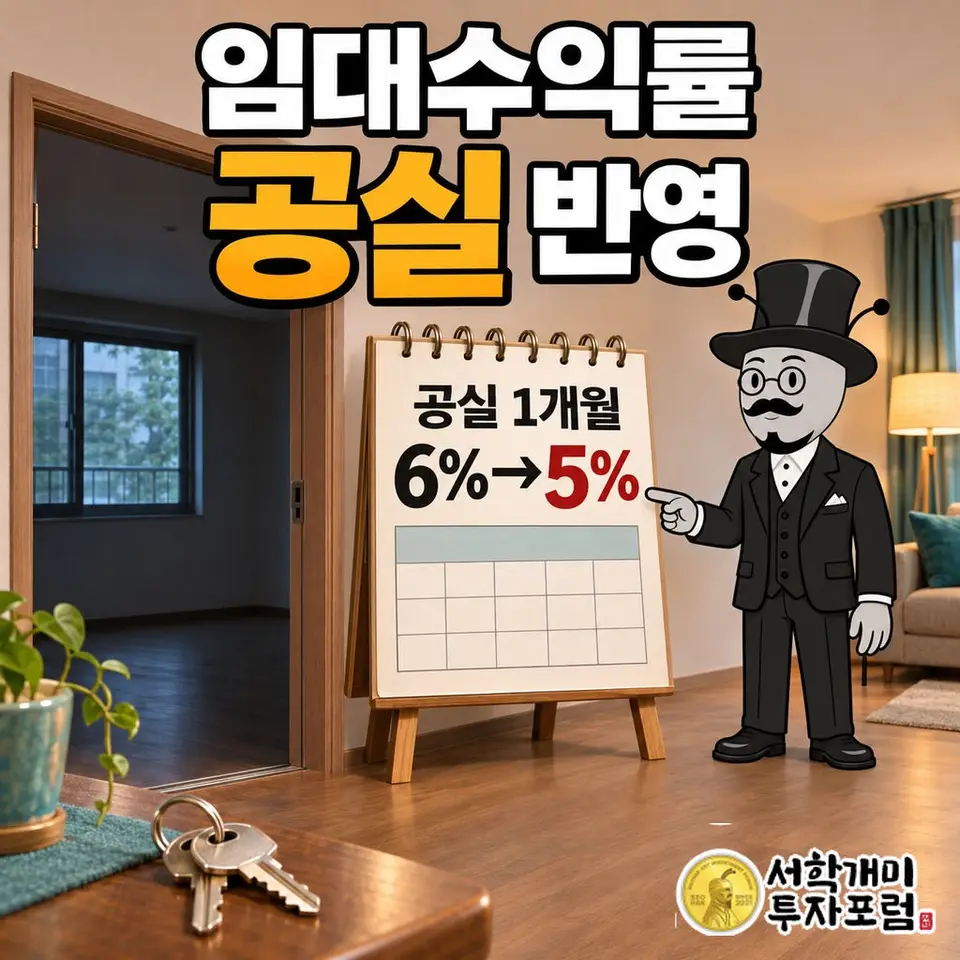
세입자가 나가고 다음 세입자가 두 달 뒤에 들어온다면, 그해 수익률은 계약서의 월세로 계산한 값보다 낮습니다. 공실 기간에 못 받은 월세는 1년 연 비용에 더해 계산합니다.
매입가 3억원 집을 보증금 1억원·대출 1억원(연 4%)으로 사서 월세 100만원을 받으면 실투자금은 1억원입니다. 공실이 없으면 세전 연 6%, 1개월 비면 5%, 2개월 비면 4%입니다. 한 달에 정확히 1%포인트씩 내려갑니다.
아래 표는 이 예시에서 공실 개월만 바꾼 값입니다. 연 운영비 200만원에 못 받은 월세를 더해 연 비용 칸에 넣었습니다.
| 공실 기간 | 연 비용 칸 입력 | 세전 연 순수익 | 연 수익률 |
|---|---|---|---|
| 없음 | 2,000,000원 | 6,000,000원 | 6% |
| 1개월 | 3,000,000원 | 5,000,000원 | 5% |
| 2개월 | 4,000,000원 | 4,000,000원 | 4% |
| 3개월 | 5,000,000원 | 3,000,000원 | 3% |
| 6개월 | 8,000,000원 | 0원 | 0% |
🧮 임대수익률 계산기
표는 실투자금 1억원·월세 100만원 기준입니다. 못 받을 월세를 연 비용에 더해 넣으면 내 집의 공실 반영 수익률이 나옵니다.
월세는 8% 덜 받았는데 순수익은 왜 17% 줄까
공실 1개월은 연 월세 수입 1,200만원 가운데 100만원, 약 8%입니다. 그런데 세전 순수익은 600만원에서 500만원으로 약 17% 줄어듭니다. 줄어드는 비율이 두 배입니다.
집이 비어 있는 동안에도 대출이자와 운영비는 멈추지 않습니다. 연 대출이자 400만원과 연 비용 200만원, 합계 600만원은 공실이 몇 달이든 그대로 나갑니다. 못 받은 월세는 고스란히 순수익에서 빠집니다.
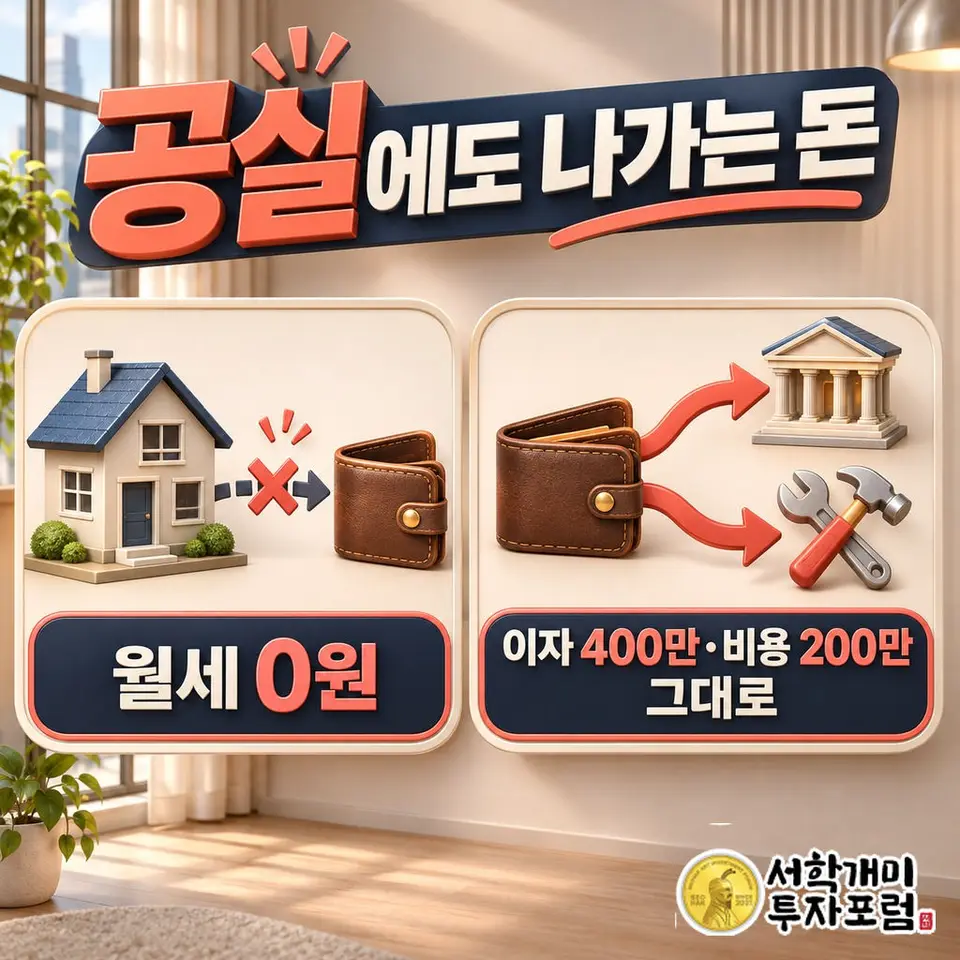
공실 6개월이면 순수익은 0원입니다. 6개월 동안 받은 월세 600만원이 이자와 비용 600만원을 겨우 막습니다. 7개월째부터는 수익률이 -1%로 음수가 됩니다.
버틸 수 있는 공실 개월 수는 공실 없을 때 순수익 ÷ 월세로 바로 나옵니다. 600만원 ÷ 100만원 = 6개월입니다. 이 숫자가 작은 집일수록 공실 한 번에 그해 수익이 사라집니다.
대출이 없으면 공실 한 달은 0.5%포인트
같은 집을 대출 없이 보증금 1억원만 받고 샀다고 해 보겠습니다. 실투자금은 2억원이고, 이자가 없으니 세전 연 순수익은 1,000만원, 수익률은 5%입니다.
여기서 공실 1개월이면 순수익 900만원, 수익률 4.5%가 됩니다. 0.5%포인트 줄어드는 데 그칩니다. 대출을 낀 쪽은 같은 한 달에 1%포인트가 빠졌습니다.
| 자금 구성 | 실투자금 | 공실 없음 | 공실 1개월 |
|---|---|---|---|
| 보증금 1억원 + 대출 1억원 | 1억원 | 6% | 5% |
| 보증금 1억원, 대출 없음 | 2억원 | 5% | 4.5% |
버티는 기간도 다릅니다. 대출이 없으면 1,000만원 ÷ 100만원 = 10개월, 대출이 있으면 6개월입니다. 대출은 공실이 없을 때 수익률을 5%에서 6%로 올려 주고, 공실이 생기면 한 달에 깎이는 폭도 두 배로 키웁니다.
계산기에는 공실을 어느 칸에 넣나
임대수익률 계산기는 공실을 자동으로 반영하지 않습니다. 못 받을 월세를 연 비용 칸에 더하고, 월세 칸은 계약 금액 그대로 둡니다. 공실 1개월이면 연 비용 200만원을 300만원으로 바꾸는 식입니다.
공식으로 쓰면 공실 반영 수익률 = (월세 × (12 − 공실 개월) − 연 대출이자 − 연 비용) ÷ 실투자금 × 100입니다. 공실 1개월당 깎이는 폭은 월세 ÷ 실투자금 × 100으로 따로 볼 수 있습니다.
월세 칸을 낮추고 비용 칸에도 더하면 같은 손실을 두 번 빼게 됩니다. 월세를 11개월치로 나눠 916,667원처럼 넣으면 원 단위 끝자리도 어긋나므로 비용 칸 하나에만 넣는 편이 깔끔합니다.
공실 기간에 집주인이 따로 내는 관리비가 있다면 그 금액도 같은 연 비용 칸에 더합니다.
공실은 보증금 반환과 함께 온다
수익률 공식에 보이지 않는 돈이 하나 더 있습니다. 세입자가 나가면 보증금 1억원을 돌려줘야 하고, 다음 세입자의 보증금은 계약이 돼야 들어옵니다.
주택임대차보호법 제4조제2항에 따라 임대차 기간이 끝나도 세입자가 보증금을 돌려받을 때까지 임대차관계는 이어집니다. 새 세입자가 없다고 해서 반환할 돈이 사라지지 않습니다.
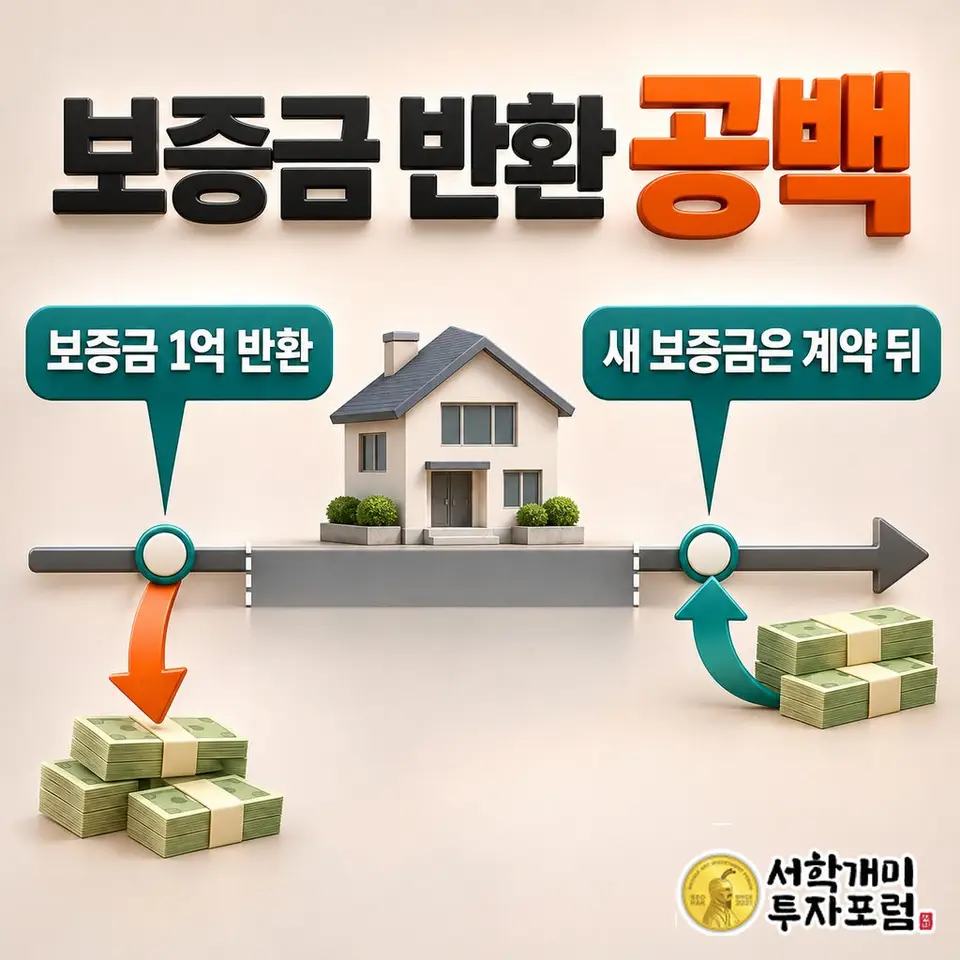
대표 예시의 실투자금은 1억원이고, 공실 때 돌려줄 보증금도 1억원입니다. 수익률 6%만 봐서는 드러나지 않지만, 공실이 생기는 순간 처음 넣은 내 돈만큼의 현금을 따로 마련해야 할 수 있습니다.
공실은 수익률에서 월세 몇 달치로 끝나지 않습니다. 이자·운영비는 그대로인 채 월세만 빠지고, 같은 시기에 보증금 반환까지 겹칩니다. 계약서 월세로 낸 수익률은 공실 0개월일 때의 최대값이고, 실제 수익률은 그 집이 공실을 몇 달 버티느냐가 가릅니다.
🧮 임대수익률 계산기
연 비용에 월세를 한 달치씩 더해 넣으면 순수익이 0원이 되는 공실 개월 수, 내 집이 버틸 수 있는 한계가 나옵니다.
같은 주제, 다른 질문
2026년 11월 기준 세전 계산입니다. 소득세·보유세, 취득세·중개보수 같은 취득 부대비용, 대출 원금 상환과 금리 변동, 집값 변동은 계산에서 뺐습니다. 매수·매도 권유가 아닙니다.
함께 보기
경제상식 최신
더보기상가 월세 부가세·관리비, 환산보증금에 넣나요?
넣지 않습니다. 상가 환산보증금은 보증금+월세×100이며, 별도 약정한 부가세와 실비 관리비는 빼고 내역 없는 정액 관리비만 월세로 따집니다.
23시간 전
예금담보대출 vs 예금 중도해지 비용 비교, 남은 기간과 필요 금액이 가른다
1,000만원 예금 6개월 경과 때 깨면 이자 253,800원이 줄고, 연 5.2% 대출은 300만원이면 78,000원입니다. 금리가 아니라 원 단위로 비교합니다.
1일 전
종부세 재산세 공제 계산법, 1주택 17억이면 54만원 빠진다
1세대 1주택 종부세에서 빼는 재산세는 종부세 과세표준 × 0.18%(재산세 비율 45% × 세율 0.4%)입니다. 다주택은 0.24%에 실제 낸 재산세 비율을 곱합니다.
1일 전
부모가 자녀 대출 대신 갚으면 증여세, 1억 상환 시 485만원
부모가 대신 갚은 대출금은 자녀가 받은 증여입니다. 성년 자녀는 10년 합산 5,000만원까지 0원, 1억원 상환이면 기한 내 신고 시 485만원입니다.
1일 전