DB형 DC형 전환 시 과거 근무기간 퇴직급여, 전환일 평균임금×30일로 계산
DB형에서 DC형으로 바꾸면 과거 근무기간 몫은 전환일 1일 평균임금×30일×근속연수로 정하고, 그 금액 이상을 DC 계좌에 넣어야 합니다.
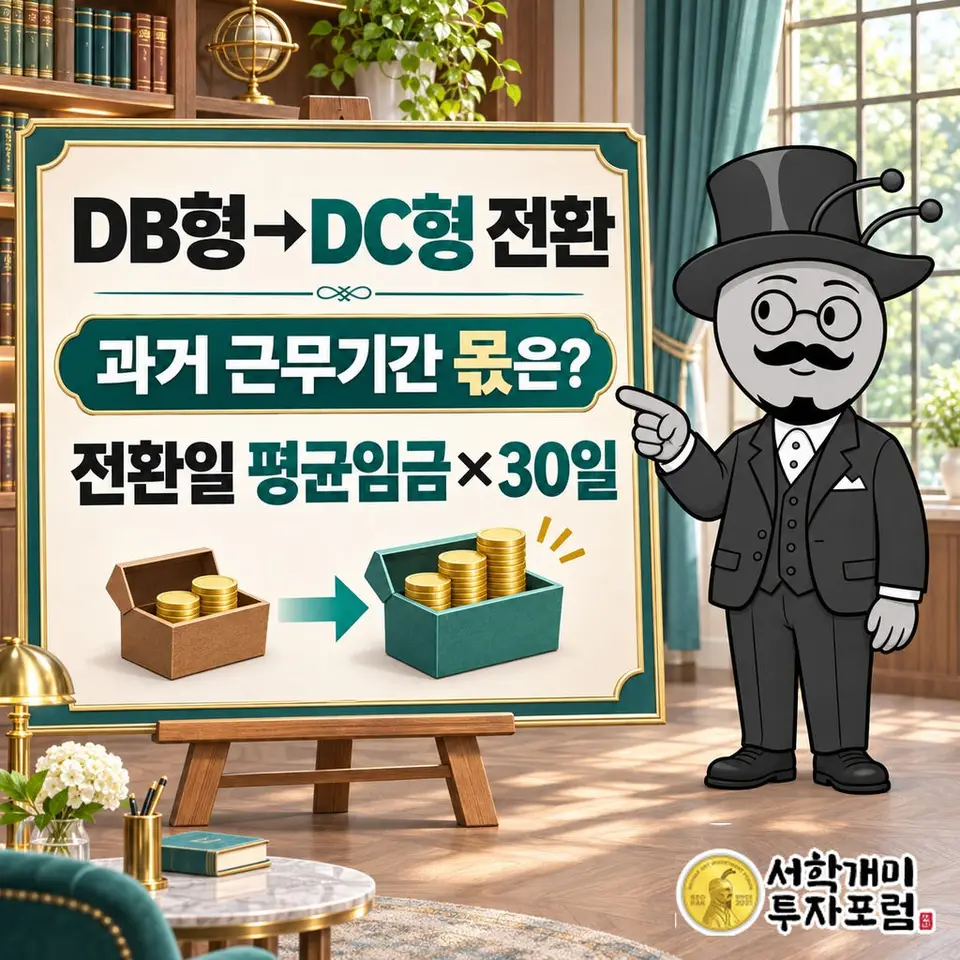
회사가 퇴직연금을 DB형(확정급여형)에서 DC형(확정기여형)으로 바꾸면, 지금까지 일한 몇 년치는 전환하는 날 회사를 그만둔 것처럼 퇴직금을 한 번 매겨서 정합니다. 1일 평균임금 10만원으로 3년 일했다면 DC 계좌에 최소 900만원이 들어가야 합니다.
과거 근로기간을 DC 가입기간에 넣을 때는 전환 시점의 30일분 평균임금과 연간 임금총액의 12분의 1 중 큰 금액을 기준으로 소급 근속기간의 최소 부담금을 정합니다.
이 글은 30일분 평균임금이 더 크거나 같은 경우로 보고 전환일 1일 평균임금 × 30일 × 과거 근속일수 ÷ 365로 계산합니다. 3년(1,095일)이면 10만원 × 30일 × 3년으로 계산합니다. 이 기준은 2021년 법제처 법령해석(안건 21-0367)으로 정리됐습니다.
| 전환 전 근속 | 전환일 1일 평균임금 | DC로 옮길 과거 몫(최소) |
|---|---|---|
| 365일 | 100,000원 | 3,000,000원 |
| 730일 | 100,000원 | 6,000,000원 |
| 1,095일 | 100,000원 | 9,000,000원 |
| 1,460일 | 100,000원 | 12,000,000원 |
전환일 직전 3개월(90일) 세전 임금 900만원, 상여·연차수당이 없는 경우입니다. 월급으로는 300만원입니다.
🧮 퇴직금 계산기
표는 전환일 1일 평균임금 10만원 기준입니다. 전환일과 직전 3개월 임금을 넣으면 DC로 넘어갈 내 과거 몫이 나옵니다.
과거 기간을 해마다 월급 한 달치로 치면 왜 모자라나
DC형으로 바뀐 뒤 회사가 매년 넣는 돈은 연간 임금총액의 12분의 1 이상, 곧 월급 한 달치입니다. 그래서 과거 기간도 그해 월급 한 달치씩 쳐서 넣으면 된다고 여기기 쉽습니다.
월급이 3년 동안 250만원, 280만원, 300만원으로 올랐다고 해 봅니다. 해마다 한 달치로 치면 830만원이고, 전환일 평균임금으로 계산하면 900만원입니다.
| 과거 3년 몫 계산 방식 | 금액 |
|---|---|
| 해마다 그해 월급 한 달치 | 8,300,000원 |
| 전환일 평균임금 × 30일 × 3년 | 9,000,000원 |
| 차이 | 700,000원 |
70만원 차이는 DB형의 성질에서 나옵니다. DB형은 퇴직할 때 마지막 임금으로 지난 근속 전체를 다시 매기므로, 오른 월급이 첫해 몫에도 붙습니다.
전환하면서 이 몫을 낮춰 잡으면 같은 3년을 일하고 그날 퇴직한 사람보다 적게 받게 됩니다. 그래서 근로자대표가 동의하더라도 1년당 30일분 평균임금 아래로는 정할 수 없습니다.
회사 DB 적립금이 계산액보다 적으면
DB형 적립금은 회사가 금융회사에 쌓아 둔 돈이라, 적립 비율이나 운용 결과에 따라 내 퇴직금 계산액과 어긋날 수 있습니다. 전환할 때 맞춰야 하는 기준은 적립금 잔액이 아니라 위 공식으로 나온 금액입니다.
내 몫으로 잡힌 적립금이 800만원인데 계산액이 900만원이면, 모자란 100만원을 회사가 더 넣어야 법정 기준을 채웁니다. 계좌에 찍힌 이전 금액이 맞는지는 회사가 쓴 평균임금과 근속일수를 받아 같은 공식에 넣어 보면 드러납니다.
전환 뒤에는 월급이 올라도 과거 몫은 다시 계산되지 않는다
전환일에 과거 몫이 900만원으로 정해지면, 그 뒤의 월급 인상은 이 돈에 붙지 않습니다. 900만원은 이제 DC 계좌에서 굴린 결과만큼 늘거나 줄어듭니다.
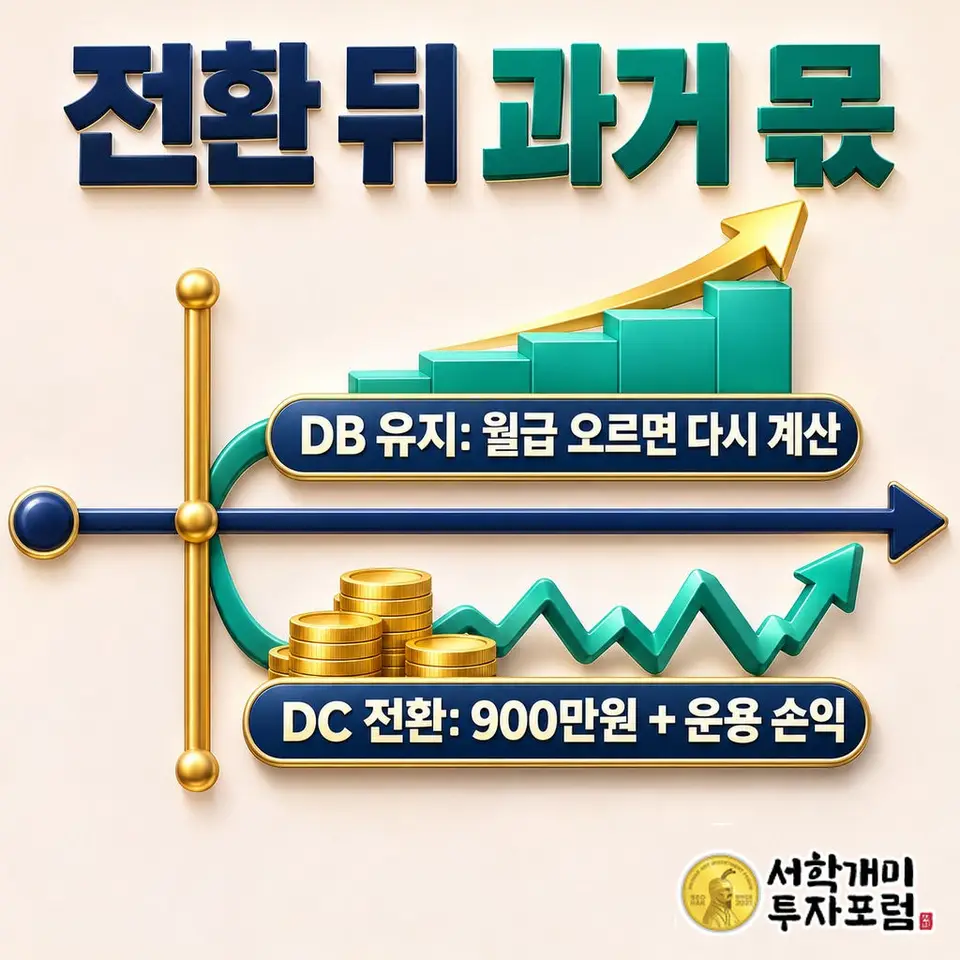
DB형에 남은 채 1일 평균임금이 11만원으로 10% 올라 퇴직했다면 같은 3년 몫은 990만원이 됩니다. DC로 옮긴 900만원이 같은 자리에 가려면 그동안 운용으로 10%를 벌어야 합니다.
월급이 빠르게 오를 시기에 전환하면 과거 몫의 인상분을 내려놓게 됩니다. 임금이 거의 오르지 않을 시기라면 운용 수익이 고스란히 내 몫으로 쌓입니다.
DC 계좌에서는 해외 주식형 펀드나 ETF 같은 위험자산을 적립금의 70%까지 담을 수 있습니다. 미국 주식을 직접 굴려 온 서학개미라면 전환할지는 앞으로의 임금 인상률과 내 운용 수익률을 견줘 정하면 됩니다.
전환 전에 회사에서 받아 둘 숫자
회사가 퇴직급여제도를 다른 종류로 바꾸려면 근로자 과반수가 가입한 노동조합이 있는 경우 그 노동조합의 동의를, 없는 경우 근로자 과반수의 동의를 받아야 합니다(근로자퇴직급여 보장법 제4조제3항). 과거 기간을 전부 넣을지 일부만 넣을지, 한 번에 넣을지 나눠 넣을지는 노사가 합의해 퇴직연금규약에 적습니다.
내 몫을 직접 확인하려면 전환일, 그날 기준 1일 평균임금, 소급하는 근속일수가 필요합니다. 퇴직금을 중간정산한 적이 있으면 정산한 기간은 빠지고, 정산 대상 마지막 날 다음 날부터 근속을 셉니다.
1일 평균임금이 1일 통상임금보다 낮으면 통상임금으로 계산합니다. 두 금액을 함께 받아 두면 회사 계산이 맞는지 한 번에 대조할 수 있습니다.
🧮 퇴직금 계산기
회사가 알려 준 이전 금액이 맞는지, 입사일·전환일·직전 3개월 임금을 넣어 같은 공식으로 맞춰 볼 수 있습니다.
같은 주제, 다른 질문
- 퇴직금 계산법, 상여금·연차수당은 얼마씩 넣나요?
- 월급 300만원 퇴직금, 3년 근무하면 900만원인가요?
- 퇴직연금 DB형과 DC형, 받을 퇴직금은 어떻게 다른가요?
- 알바 퇴직금, 1년 일하면 받나요? 주 15시간·365일이 기준
2026년 11월 기준, 근로자퇴직급여 보장법(시행 2026-09-18)과 법제처 법령해석 21-0367(2021-08-25)을 따랐습니다. 퇴직소득세, 통상임금 하한 보정, 상여·연차수당, 회사별 가산 지급은 계산에서 뺐습니다.
함께 보기
경제상식 최신
더보기월세 복비 70배 언제 적용하나요? 보증금 1천만원이면 월세 40만원 미만
월세 복비의 70배는 보증금+월세×100이 5천만원 미만일 때만 씁니다. 보증금 1천만원이면 월세 40만원 미만, 500만원이면 45만원 미만이 대상입니다.
11시간 전
예금 깨서 미국주식 사면 본전은? 6개월 남았으면 2.52% 벌어야
1,000만원·연 4%·12개월 예금을 6개월째 깨면 만기보다 세후 253,800원을 덜 받습니다. 미국주식이 남은 6개월 동안 2.52%를 넘겨야 본전입니다.
12시간 전
재산세 세부담상한이란? 공시가 30% 올라도 재산세 10% 오르는 계산
재산세 세부담상한은 올해 세금을 작년 세액의 105~130% 안으로 묶습니다. 2024~2028년에는 과세표준상한 5%와 비교해 더 작은 값을 냅니다.
13시간 전
코인 AI 분석 서비스 뭐가 있나, 빗썸 AI·업비트 업트레이스·서프 비교
국내는 빗썸 AI(상승·하락 신호)와 업비트 업트레이스(급등락 원인 추적), 해외 코인은 서프·난센이 대표적입니다. 수익을 약속하는 AI는 분석 서비스가 아닙니다.
15시간 전