채권 수익률의 자주 묻는 질문에 답합니다
증권사 채권 가격 9,000원은 매수가에 어떻게 입력하나요?
액면 10,000원당 가격이 9,000원으로 표시된 경우, 액면가 1,000,000원에 맞춘 매수가는 900,000원으로 입력합니다. 경과이자·수수료는 제외합니다.
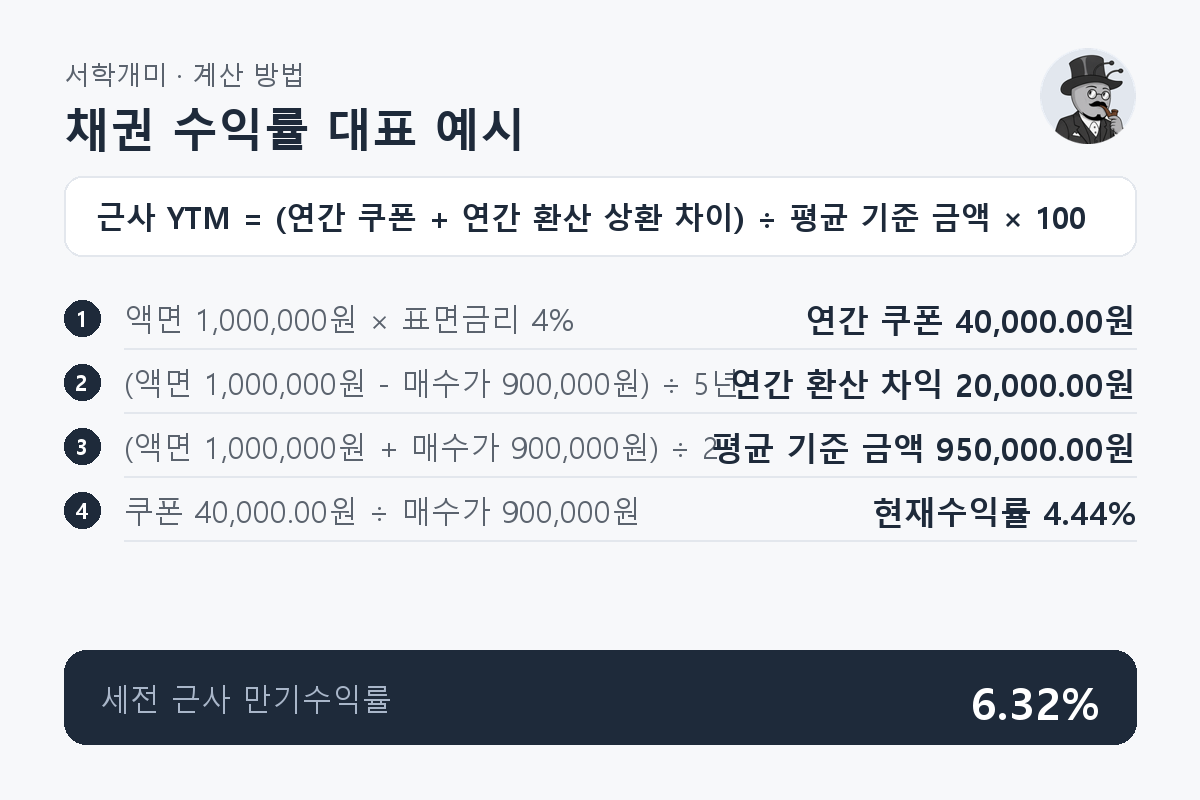
표시 가격의 기준 액면 단위를 먼저 확인합니다. 대표 예시의 매수가를 액면가로 나눈 비율은 0.9입니다. 표면금리 4%·남은 기간 5년 조건에서 근사 YTM은 6.32%입니다. 삼성증권 종합잔고 안내의 액면 단위 환산 방식을 참고합니다.
현재수익률과 만기수익률은 왜 다른가요?
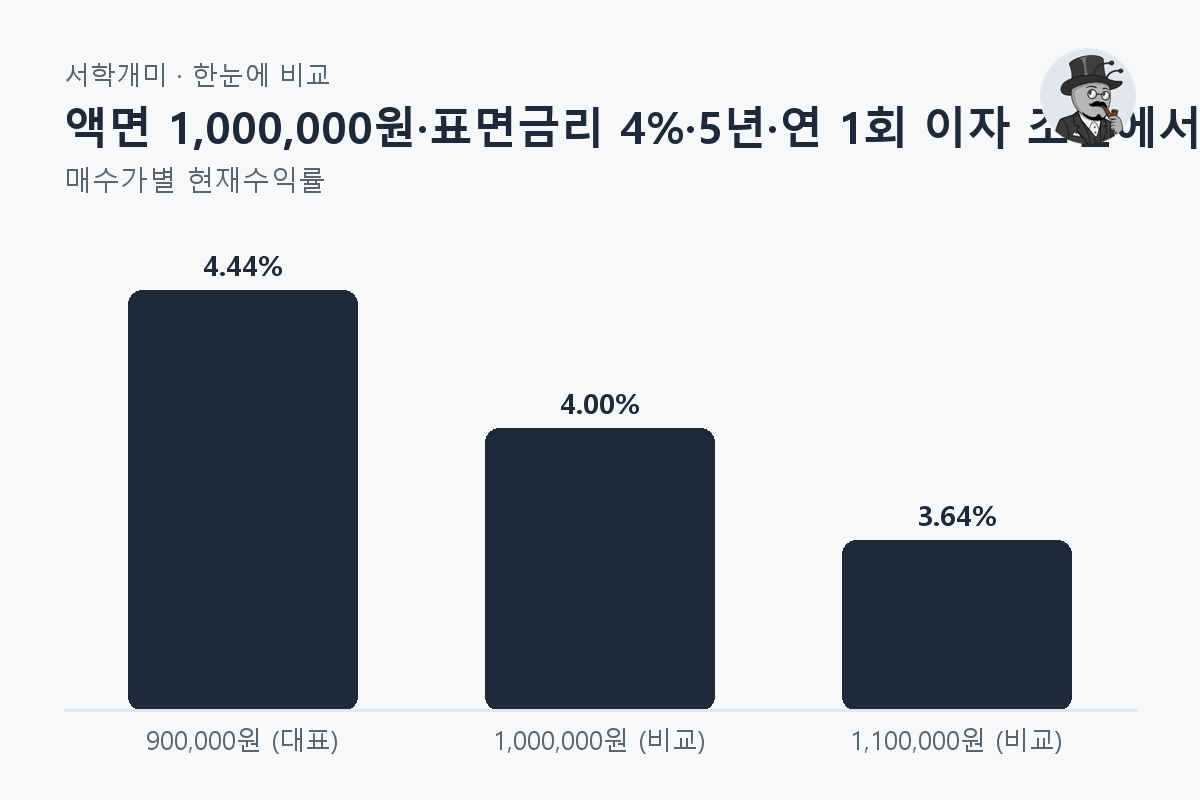
현재수익률은 매수가 대비 연간 쿠폰만 반영합니다. 대표 예시에서는 현재수익률이 4.44%이며, 만기 상환 차익도 반영한 근사 YTM은 6.32%입니다.
액면보다 비싸게 매수하면 만기 상환 차손 때문에 이자를 받아도 근사 YTM이 낮아집니다. 화면의 값은 기간 전체 누적 수익률이 아니라 연율입니다.
세금과 계좌별 과세도 반영한 값인가요?
계산 결과는 세전이며 세금·수수료·경과이자는 반영하지 않습니다. 일반계좌와 절세 계좌는 과세 조건이 다를 수 있어 실제 조건의 별도 확인이 필요합니다.
채권의 종류와 계좌 조건 없이 일률적인 세율을 적용하지 않습니다. 세후 금액은 증권사 과세 안내를 확인한 뒤 같은 조건으로 비교해야 합니다.
만기 전에 팔거나 조기상환되면 같나요?
이 계산은 만기까지 보유하고 예정대로 액면을 상환받는 조건입니다. 중도 매도 가격이나 발행자의 조기상환, 채무불이행이 발생하면 실제 수익은 달라집니다.
시장금리 상승은 일반적으로 고정금리 채권 가격 하락 요인입니다. 만기 전 매도 가능성이 있다면 쿠폰뿐 아니라 가격 변동 위험도 확인해야 합니다. 조기상환 가능 채권은 YTM 외에 조기상환수익률(YTC)과 최저수익률(YTW)을 확인해야 합니다. 출처의 Fidelity 안내를 참고합니다.
무이표채도 이 계산기에 입력할 수 있나요?
무이표채는 표면금리를 0으로 입력할 수 있지만, 근사 오차가 클 수 있습니다. 액면 1,000,000원·매수가 500,000원·잔존 1년이면 정확한 연수익률은 100.00%, 근사치는 66.67%입니다.
비교 사례의 표면금리는 0%입니다. 만기 상환 차익 500,000.00원을 매수가 500,000원으로 나누면 정확한 연수익률은 100.00%입니다. 근사식은 평균 기준 금액 750,000.00원을 분모로 사용하므로 66.67%가 됩니다.
채권 YTM 계산값이 증권사 만기수익률과 다른 이유는 무엇인가요?
이 계산기는 평균 금액을 분모로 쓰는 근사식입니다. 증권사 만기수익률은 지급일별 현금흐름 할인 방식과 가격·경과이자·일수 기준, 연율 표기 조건이 달라 차이가 발생합니다.
대표 예시의 세전 근사 YTM은 6.32%, 현재수익률은 4.44%입니다. 증권사와 비교할 때 정확한 YTM, 결제금액, 이자 지급일, 비용 포함 여부와 상환 조건을 확인합니다.
채권 이자를 3개월마다 받으면 만기수익률 계산은 어떻게 달라지나요?
분기 이자 채권의 정확한 만기수익률은 이자 지급 시점마다 현금흐름을 할인해 구합니다. 이 도구는 연간 쿠폰 합계로 근사하므로 지급 주기를 반영하지 않으며, 기간이나 표면금리를 임의로 바꾸지 않습니다.
표면금리는 연 이자율, 남은 기간은 년 단위로 입력합니다. 같은 연간 이자라도 지급 시점에 따라 정확한 YTM은 달라질 수 있으므로 증권사의 지급 일정과 연율 표기 방식을 확인합니다.
채권 만기수익률이 마이너스면 이자를 받아도 손해인가요?
예정된 이자와 액면 상환금을 모두 받아도 매수가에 못 미치면 만기 보유 시 손실입니다. 비교 사례로 액면가 1,000,000원·매수가 1,300,000원·표면금리 4%·잔존 5년의 세전 근사 YTM은 -1.74%입니다.
연 1회 이자와 만기 액면 상환을 가정합니다. 근사치가 0%에 가까우면 부호만으로 판단하지 말고 정확한 YTM과 총수령액을 확인합니다. 세금·수수료·경과이자와 쿠폰 재투자 수익은 제외합니다.