공시가격 합계에는 어떤 금액을 넣나요?
공시가격 합계는 해당 연도 본인 소유 주택의 공시가격을 본인 지분만큼 전국 합산한 금액입니다. 거래 시세나 재산세 과세표준을 넣지 않습니다. 부부 공동명의와 합산배제 대상이 있으면 별도 요건 확인이 필요합니다.

 서학개미투자 도구
개인 주택 공시가격 합계를 넣으면 종부세와 농특세 추정액이 나와요. 나이·보유 기간 공제도 고를 수 있어요. 재산세 중복분 공제·세부담상한·공동명의 특례는 빠져 있어요.
공시가격 합계를 원 단위로 넣으면 바로 계산돼요
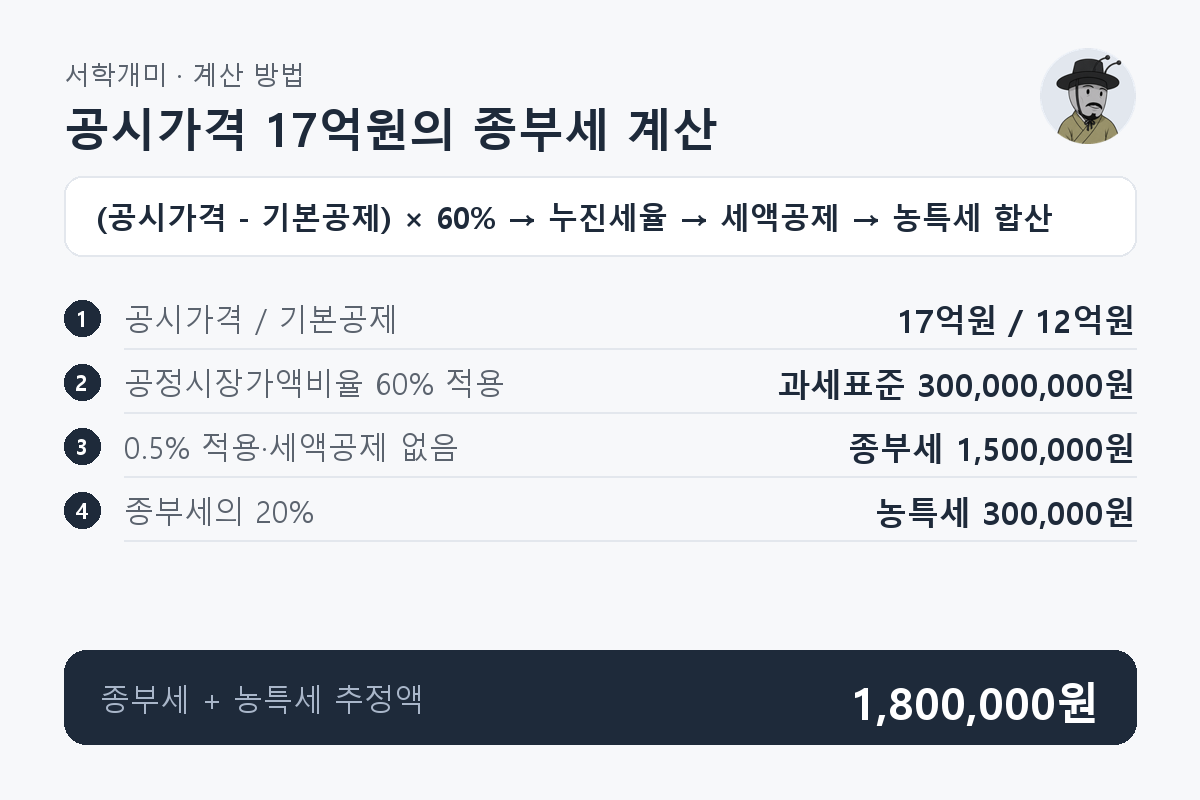
결과는 원 단위의 종부세·농특세 합계 참고 추정액입니다. 대표 예시인 공시가격 17억원, 1세대 1주택, 세액공제 없음에서는 1,800,000원입니다. 재산세 중복분 공제와 세부담상한을 제외해 실제 납부액보다 클 수 있으므로 홈택스 과세물건과 고지서를 확인합니다.
과세표준 = max(공시가격 합계 − 기본공제, 0) × 60%; 합계 = 세액공제 후 종부세 + 농특세. 종부세는 과세표준에 구간별 누진세율을 적용합니다. 대표 예시는 1세대 1주택 공시가격 17억원, 만 60세 미만·보유 5년 미만이며 재산세 중복분 공제와 세부담상한을 제외합니다.
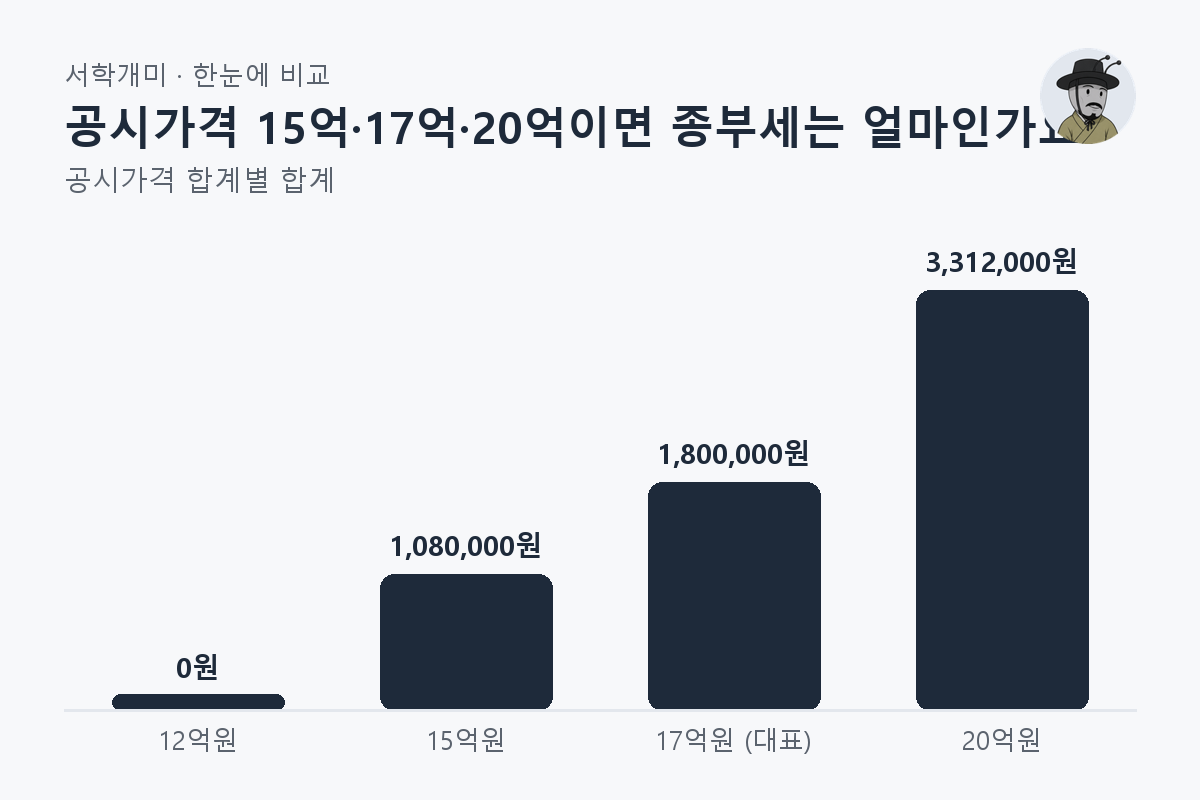
1세대 1주택, 만 60세 미만·보유 5년 미만으로 고정합니다. 17억원이 대표 예시이며 다른 행은 공시가격만 바꾼 비교 사례입니다. 재산세 중복분 공제·세부담상한은 제외합니다.
| 공시가격 합계 | 종부세 추정액 | 농특세 추정액 | 합계 |
|---|---|---|---|
| 12억원 | 0원 | 0원 | 0원 |
| 15억원 | 900,000원 | 180,000원 | 1,080,000원 |
| 17억원 (대표) | 1,500,000원 | 300,000원 | 1,800,000원 |
| 20억원 | 2,760,000원 | 552,000원 | 3,312,000원 |
공시가격 합계는 해당 연도 본인 소유 주택의 공시가격을 본인 지분만큼 전국 합산한 금액입니다. 거래 시세나 재산세 과세표준을 넣지 않습니다. 부부 공동명의와 합산배제 대상이 있으면 별도 요건 확인이 필요합니다.
개인 2주택자는 본인 지분의 주택 공시가격을 합산해 9억원을 공제하고 60%를 적용한 과세표준에 일반 누진세율을 적용합니다. 아니요를 선택하며 고령·장기 공제는 적용하지 않습니다. 재산세 중복분 공제·세부담상한은 제외합니다.
결과는 재산세 중복분 공제와 세부담상한을 제외한 참고 추정액입니다. 대표 조건의 합계 1,800,000원도 확정 납부액은 아닙니다. 실제 고지서에서는 과세물건, 지분, 공제 적용 여부와 끝수 처리를 확인합니다.
농어촌특별세는 납부할 종부세액에 추가로 부과하는 세금이며 세율은 20%입니다. 계산기는 종부세 추정액과 농특세 추정액을 나눠 보여 주고 합계에도 포함합니다. 재산세나 지방교육세까지 포함한 보유세 총액은 아닙니다.
1세대 1주택 요건을 충족하면 본인 소유 주택 공시가격 합계가 12억원을 초과할 때 주택분 종부세 과세대상이 됩니다. 12억원 이하는 추정액이 0원입니다. 실제 납부액은 재산세 중복분 공제·세액공제·세부담상한에 따라 달라집니다.
1세대 1주택·세액공제 없음이면 공시가격 15억·17억·20억원의 종부세 추정액은 각각 900,000원·1,500,000원·2,760,000원입니다. 농특세는 별도이며 재산세 중복분 공제·세부담상한을 제외한 비교 사례입니다.
종부세는 원칙적으로 국세청 고지서를 확인해 납부하며 납부기간은 매년 12월 1~15일입니다. 신고·납부를 선택할 수도 있습니다. 홈택스에서 과세물건과 공제 내역을 대조하고 특례 신청 여부를 확인합니다. 이 도구는 신고 대행이 아닙니다.
부부 공동명의는 특례 미적용 시 각 9억원 공제이며 고령·장기 공제는 불가합니다. 이 경우 아니요를 선택합니다. 특례 적용 시 12억원 공제와 세액공제가 가능해 유불리 비교가 필요합니다. 특례 비교와 3주택 이상 세율은 지원하지 않습니다.
배우자 상속·재건축 주택은 요건을 충족하고 보유기간 계산 특례를 신청하면 사망한 배우자 또는 멸실된 종전 주택의 취득일부터 계산합니다. 특례 요건과 신청 여부를 먼저 확인한 뒤 해당 보유 기간을 선택합니다. 요건은 자동 판정하지 않습니다.
신고를 선택한 뒤 세액을 적게 신고하거나 납부하면 과소신고·납부지연 가산세가 발생할 수 있습니다. 합산배제 요건을 충족하지 못하면 추징도 가능합니다. 계산기 추정액을 신고액으로 옮기기 전에 공식 안내와 고지 내역을 확인합니다.
