공시가격은 어디서 조회하고 보유세 계산기에 입력하나요?
공시가격은 부동산공시가격알리미에서 해당 연도와 주소로 조회합니다. 아파트는 공동주택, 단독주택은 개별주택 공시가격을 확인한 뒤 주택 한 채의 전체 가격을 원 단위로 입력합니다. 시세나 매매가격은 넣지 않습니다.

 서학개미투자 도구
보유세 계산기로 거주자의 단독명의 집 한 채 공시가격을 넣으면 연 보유세를 추정해요. 지방교육세·농특세도 합쳐요. 공동명의·다주택과 세부담상한·세액공제는 반영하지 않아요.
올해 주택 공시가격을 원 단위로 넣으면 계산돼요
재산세·종부세의 1주택 자격을 각각 확인해요. 확인하지 못했거나 자격이 다르면 계산 대상 제외를 골라요.
기준일 2026-10-09입니다. 재산세는 지방세법 시행령 제110조의2의 세대별 국내 주택 수와 제외 주택을 확인합니다. 종부세는 종부세법 시행령 제2조의3의 거주자·세대원 중 1명만 1주택 소유 요건을 확인합니다. 단독명의 한 채에서 두 세목 모두 해당하면 예, 모두 비해당이면 아니요를 선택합니다. 비거주자·자격 불일치·자격 미확인·공동명의·본인 다주택은 제외합니다.
과표는 공시가격에 공정시장가액비율을 곱합니다. 1주택은 공시가격 3억원 이하 43%, 3억원 초과 6억원 이하 44%, 6억원 초과 45%이며 그 외는 60%입니다. 특례세율은 공시가격 9억원 이하의 1세대 1주택에만 적용합니다. 표의 세율은 각 과표 구간에 나누어 적용하는 누진세율입니다.
| 과세표준 (원) | 일반 | 1주택 특례 |
|---|---|---|
| 6천만원 이하 | 0.1% | 0.05% |
| 6천만원 초과 1억5천만원 이하 | 0.15% | 0.1% |
| 1억5천만원 초과 3억원 이하 | 0.25% | 0.2% |
| 3억원 초과 | 0.4% | 0.35% |
출처는 지방세법 제111조·제111조의2와 시행령 제109조(2026-10-01 시행)입니다. 지방교육세는 본세의 20%, 도시지역분은 선택 시 과표의 0.14%를 더합니다.
개인 단독명의 한 채에 일반 누진세율을 적용합니다. 과표는 공시가격에서 1주택 12억원, 그 외 9억원을 공제한 양수 금액의 60%입니다. 각 구간별 세액을 합산한 뒤 재산세 중복분을 근사 공제하고 종부세의 20%인 농특세를 더합니다.
| 과세표준 (원) | 세율 |
|---|---|
| 3억원 이하 | 0.5% |
| 3억원 초과 6억원 이하 | 0.7% |
| 6억원 초과 12억원 이하 | 1% |
| 12억원 초과 25억원 이하 | 1.3% |
| 25억원 초과 50억원 이하 | 1.5% |
| 50억원 초과 94억원 이하 | 2% |
| 94억원 초과 | 2.7% |
출처는 국세청 종부세 세율과 종부세법 제8·9조입니다. 상한·감면·고령 및 장기보유 공제·지역자원시설세는 제외합니다. 주택 수와 공시가격을 혼동하거나 전체 과표에 최고세율 하나를 곱하지 않도록 주의합니다.
세무사 실무 관점으로 AI가 공식 자료와 계산값을 대조합니다. 개별 세무 검토나 신고 대행이 아닙니다.
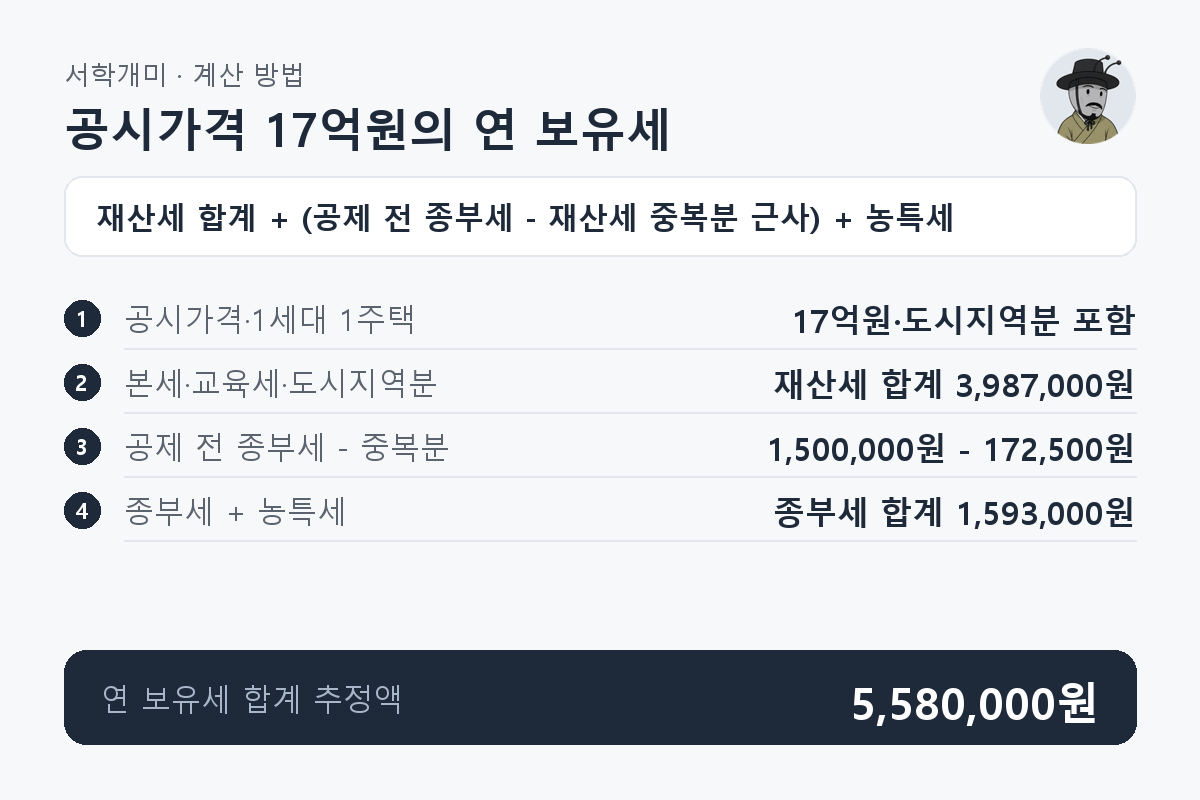
연 보유세는 재산세 합계와 종부세 합계를 더한 원 단위 추정액입니다. 대표 예시인 공시가격 17억원, 1세대 1주택, 도시지역분 포함에서는 5,580,000원입니다. 월 납부액이나 확정 고지액이 아니며, 전년 고지서의 상한 적용과 고령·장기보유 공제를 확인한 뒤 실제 연간 예산을 조정합니다.
연 보유세 = 재산세 본세 + 지방교육세 + 도시지역분 + 중복분 공제 후 종부세 + 농특세입니다. 대표 예시는 공시가격 17억원의 단독명의 한 채, 1세대 1주택, 도시지역분 포함입니다.
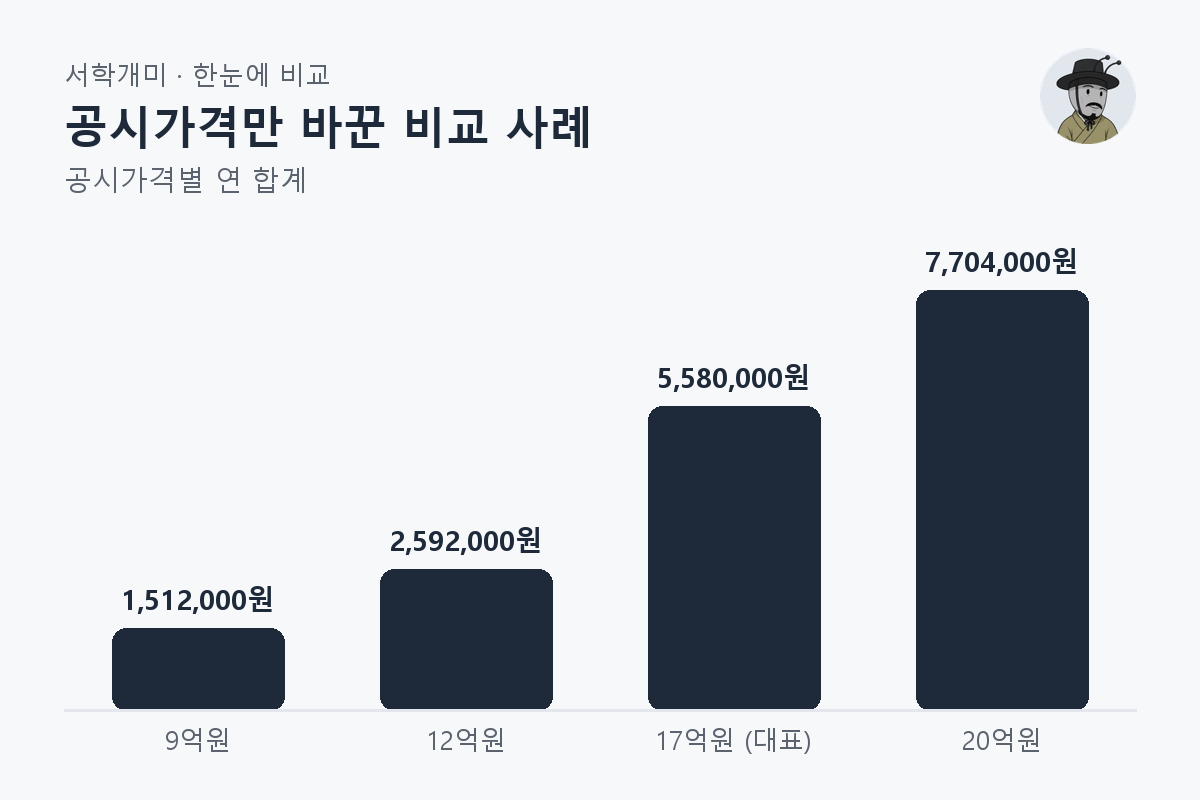
1세대 1주택·도시지역분 포함·세액공제 없음으로 고정합니다. 17억원이 대표 예시이고 나머지는 공시가격만 바꾼 비교 사례입니다.
| 공시가격 | 재산세 합계 | 종부세 합계 | 연 합계 |
|---|---|---|---|
| 9억원 | 1,512,000원 | 0원 | 1,512,000원 |
| 12억원 | 2,592,000원 | 0원 | 2,592,000원 |
| 17억원 (대표) | 3,987,000원 | 1,593,000원 | 5,580,000원 |
| 20억원 | 4,824,000원 | 2,880,000원 | 7,704,000원 |
공시가격은 부동산공시가격알리미에서 해당 연도와 주소로 조회합니다. 아파트는 공동주택, 단독주택은 개별주택 공시가격을 확인한 뒤 주택 한 채의 전체 가격을 원 단위로 입력합니다. 시세나 매매가격은 넣지 않습니다.
2026년 1주택 보유세는 공시가격으로 구한 재산세와 중복분 공제 후 종부세를 합산합니다. 지방교육세·도시지역분·농특세를 포함하며, 각 세목의 과세표준과 공제 요건을 구분해 적용합니다.
1세대 1주택·도시지역분 포함 기준으로 공시가격 9억원은 연 1,512,000원, 12억원은 2,592,000원, 17억원은 5,580,000원입니다. 상한·감면·고령 및 장기보유 공제 등을 제외한 추정액입니다.
지방교육세와 농어촌특별세는 합계에 포함합니다. 도시지역분은 기본적으로 포함하며 고지서에 없으면 미포함으로 변경합니다. 건축물 구조·면적에 따라 달라지는 지역자원시설세는 계산에서 제외합니다.
이 계산기는 개인이 단독명의로 한 채를 소유한 경우만 지원합니다. 공동명의 지분 합산이나 여러 채의 공시가격 합계는 재산세 주택별 누진세율과 종부세 인별 공제를 왜곡하므로 입력하지 않습니다.
재산세는 위택스·지자체 고지서, 종부세는 홈택스에서 확인합니다. 통상 재산세는 7월과 9월, 종부세는 12월에 납부합니다. 과세물건·명의·공제 자격을 먼저 대조하며 이 도구는 신고 대행이 아닙니다.
대상자의 고령·장기보유 종부세 공제는 합계 최대 80%이며 여기서는 제외합니다. 실제 종부세와 차이가 클 수 있어 종합부동산세 계산기에서 확인하되 중복분 공제 범위가 달라 결과를 그대로 더하지 않습니다.
보유세의 납세의무자는 매년 6월 1일 소유자이며 연간 세액을 부담합니다. 연중 취득하거나 매도하더라도 보유 개월수에 따른 월할 계산을 하지 않습니다. 매매 시 세금 부담 약정과 법정 납세의무는 구분합니다.
계산 결과는 표준세율로 구한 추정액이므로 실제 고지서와 다를 수 있습니다. 과세표준·세부담상한, 감면, 고령·장기보유 공제, 조례 세율과 지역자원시설세를 제외하고 재산세 중복분은 근사합니다. 고지서 항목별 적용액을 대조합니다.
