해외주식 증여 전후 2개월 평균 종가는 어디서 확인하나요?
이용 중인 증권사에 증여 평가용 종가 자료 제공 여부를 문의합니다. 직접 확인할 때는 해당 거래소의 거래일별 종가로 증여일 전후 각 2개월의 평균을 구합니다. 증여 후 평가기간이 끝나야 확정되며 수정주가와 단순 종가를 구분해야 합니다.

 서학개미투자 도구
달러 표시 해외 상장주식의 평균 종가·수량·환율을 넣고 받는 분과의 관계를 골라요. 원화 평가액과 공제 후 증여세를 보여줘요. 과거 증여 합산과 특례는 별도로 확인해요.
평균 종가·수량·환율을 채우면 계산돼요
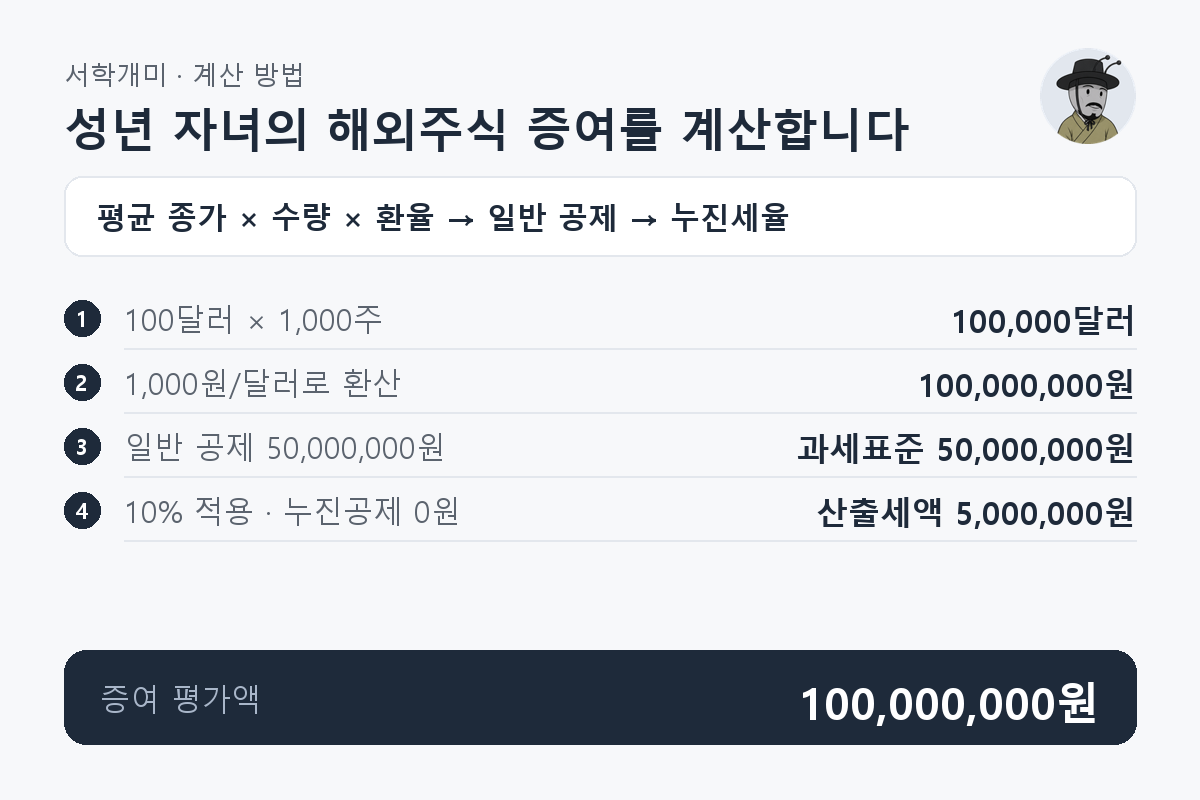
큰 숫자는 원화 증여 평가액이고, 아래 증여세는 일반 공제를 뺀 산출세액입니다. 대표 예시는 평가액 100,000,000원, 성년 자녀 공제 후 증여세 5,000,000원입니다. 최종 납부액과는 다를 수 있으므로 과거 증여 내역과 신고세액공제 적용 여부를 확인해야 합니다.
평가액 = 평균 종가 × 수량 × 환율; 과세표준 = max(0, 평가액 − 공제); 산출세액 = 과세표준 × 세율 − 누진공제액 (과세표준 50만원 미만은 0원)입니다. 매입단가나 증여일 하루 종가를 평균 종가 대신 넣지 않습니다. 대표 예시는 과거 증여 없는 성년 자녀 기준입니다.
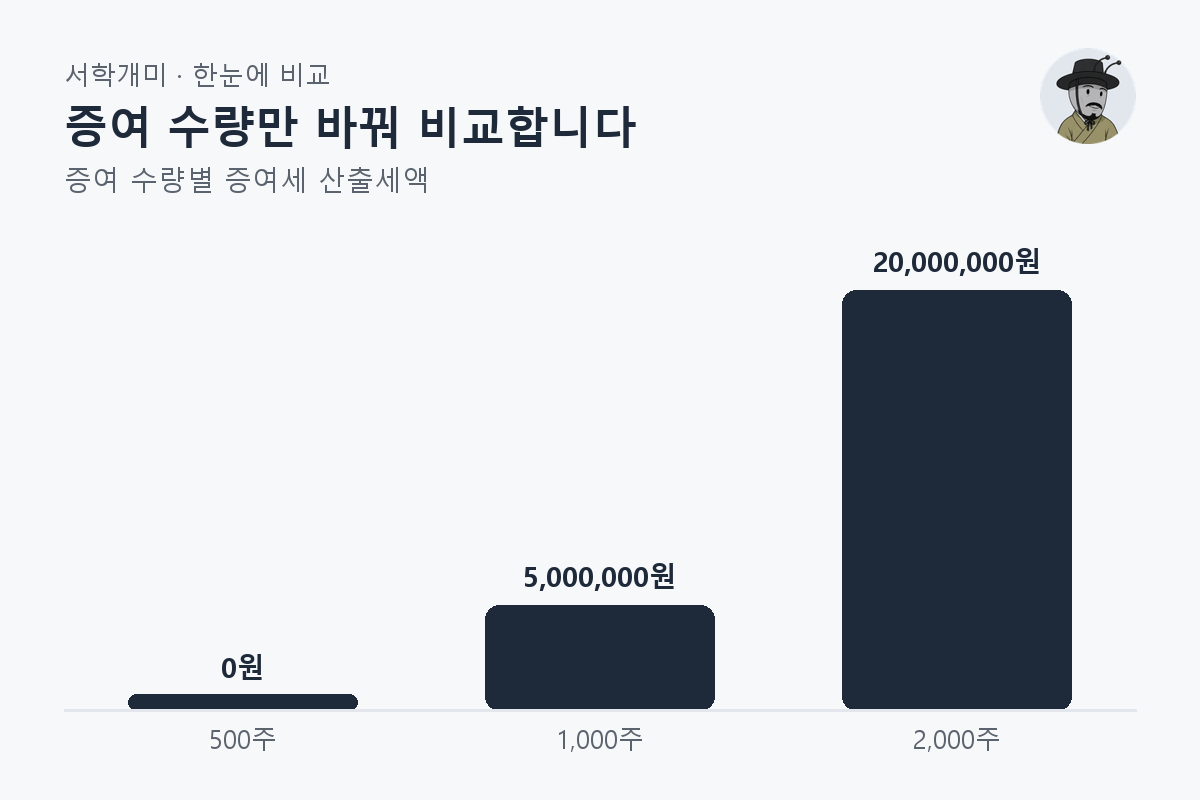
평균 종가 100달러·환율 1,000원/달러·성년 자녀·과거 증여 없음으로 고정합니다. 1,000주가 대표 예시이고 나머지는 비교 사례입니다.
| 증여 수량 | 증여 평가액 | 과세표준 | 증여세 산출세액 |
|---|---|---|---|
| 500주 | 50,000,000원 | 0원 | 0원 |
| 1,000주 | 100,000,000원 | 50,000,000원 | 5,000,000원 |
| 2,000주 | 200,000,000원 | 150,000,000원 | 20,000,000원 |
이용 중인 증권사에 증여 평가용 종가 자료 제공 여부를 문의합니다. 직접 확인할 때는 해당 거래소의 거래일별 종가로 증여일 전후 각 2개월의 평균을 구합니다. 증여 후 평가기간이 끝나야 확정되며 수정주가와 단순 종가를 구분해야 합니다.
해외주식 증여 평가기간은 증여일 전후 각 2개월이며, 해당 기간에 공표된 거래일 종가의 평균을 사용합니다. 평균 종가에 수량과 증여일 환율을 곱해 원화 평가액을 구합니다. 휴장일 증여나 증자·합병이 있으면 기준일과 평가기간 조정 여부를 확인합니다.
원화 증여 평가액이 100,000,000원이면 성년 자녀 산출세액은 5,000,000원, 미성년 자녀는 8,000,000원입니다. 과거 증여가 없고 일반 공제를 전액 적용한 경우이며 신고세액공제·특례·가산세를 반영한 최종 납부액과는 다릅니다.
증여재산공제는 매번 새로 주어지는 금액이 아니라 10년간 합산 한도입니다. 이전에 공제를 썼다면 이 결과를 그대로 신고에 사용하면 안 되며, 증여자와 금액별 내역을 먼저 확인해야 합니다.
미국주식의 원화 증여 평가액이 600,000,000원이고 배우자 공제를 전액 사용할 수 있으면 과세표준과 증여세 산출세액은 0원입니다. 국내 거주자이며 과거 증여가 없는 경우입니다. 증여일 하루 주가가 아니라 평가기간 평균 종가로 산정한 금액인지 확인합니다.
증여일이 속하는 달의 말일부터 3개월 이내에 홈택스 또는 관할 세무서에서 신고하고 납부합니다. 증여계약·주식 이전 내역·종가 평균·환율·가족관계 자료를 준비합니다. 과거 증여 합산과 사용한 공제도 신고 전에 확인합니다.
손자녀·부모에게 증여하는 경우는 이 계산기의 관계 선택 범위에 포함하지 않습니다. 성년·미성년 자녀는 본인의 자녀에게 주는 경우이며, 손자녀·부모를 기타친족으로 선택하면 안 됩니다. 해당 관계의 공제와 할증을 별도로 확인해야 합니다.
해외주식 증여일 환율은 서울외국환중개의 환율조회에서 증여일에 해당하는 달러 기준환율을 확인합니다. 이 계산기에는 1달러당 원화 금액을 입력합니다. 환전 수수료가 붙은 고객 환율이나 평가기간 평균 환율과 구분하며 조회 자료를 보관합니다.
