
월마트 WMT 9% 급락, 유가 4달러가 발목 잡았다
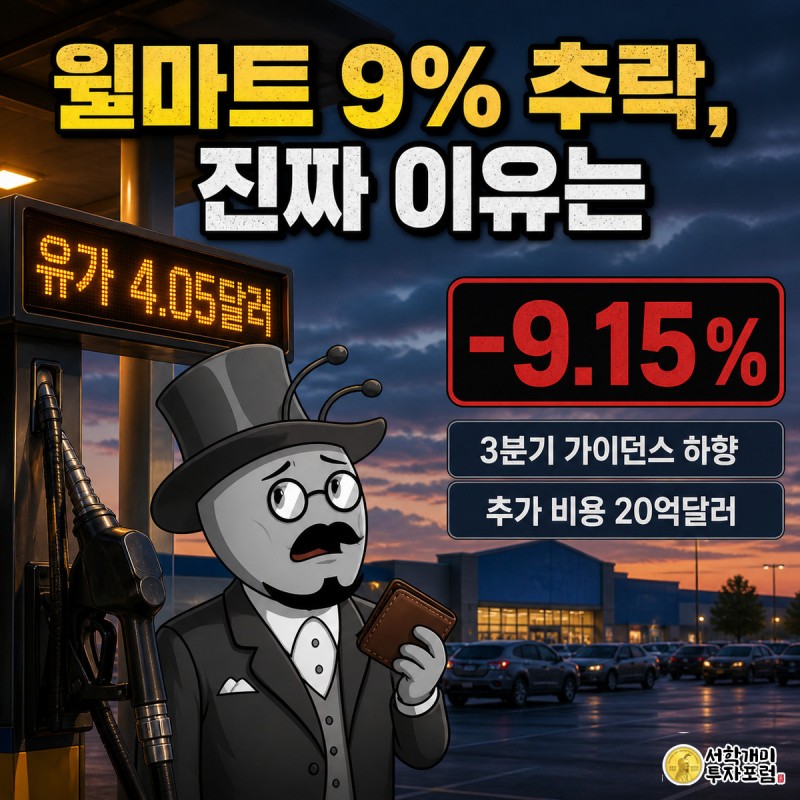
월마트가 매출·주당순이익 모두 시장 예상을 넘겼는데도 주가는 2022년 이후 최악의 하루를 보냈다. 미국 내 매장 매출 성장률 둔화와 3분기 가이던스 하향, 유가발 소비 위축이 함께 작용했다.
뉴스 핵심
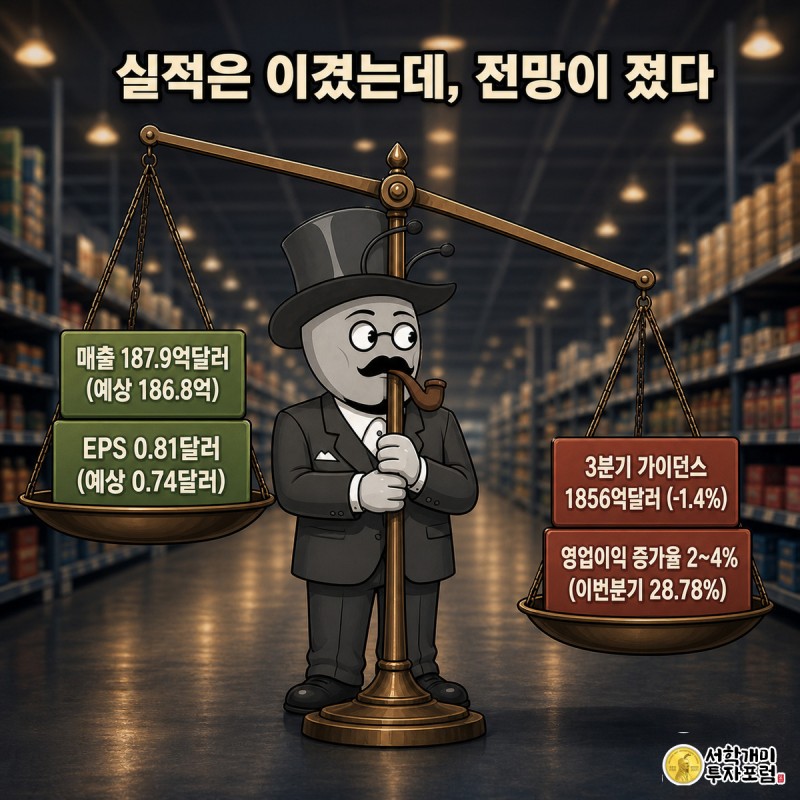
- 월마트 매출은 187억9000만달러, 조정 EPS는 0.81달러로 시장 예상(186억8000만달러, 0.7413달러)을 모두 웃돌았다.
- 3분기 매출 가이던스는 시장 예상보다 1.4% 낮은 1856억달러(중간값), 영업이익 증가율 전망도 2.0~4.0%로 이번 분기 28.78%보다 크게 낮다.
- 이커머스 매출 23% 성장, 마켓플레이스 판매 52% 급증으로 디지털 부문은 여전히 확장세다.
- 8월 17일 기준 미국 휘발유 평균가는 갤런당 4.05달러, 월마트가 밝힌 연간 유가 관련 추가 비용은 20억달러를 넘는다.
실적은 이겼는데 주가는 왜 곤두박질쳤나
월마트 미국 내 매장의 컴퍼러블 매출 성장률이 이번 분기 2.6%로, 1년 전 4.8%에서 크게 꺾인 것이 주가 급락의 직접적인 계기다. 매출 187억9000만달러, 조정 주당순이익 0.81달러로 각각 시장 예상치 186억8000만달러, 0.7413달러를 웃돌았지만 이 숫자만으로는 시장을 붙잡지 못했다.
월마트 스스로도 3분기 매출 가이던스를 중간값 기준 1856억달러로 제시해 시장 예상 1883억달러보다 1.4% 낮췄고, 상수통화 기준 영업이익 증가율 전망도 2.0~4.0%로 이번 분기 28.78% 증가와 크게 대비된다. 회사는 관세 환급 혜택을 가격 인하에 재투자하고 있다며 2분기와 3분기를 함께 봐 달라고 투자자들에게 요청했다.
- 이커머스 매출은 23% 성장했고 마켓플레이스 판매는 52% 급증해 디지털 사업은 견조했다.
- 월마트+ 유료 회원은 2분기 기준 역대 최대 순증을 기록했다.
국내 계좌에서 월마트를 들고 있다면 무엇이 달라지나
월마트는 뉴욕증권거래소 상장 종목이라 국내 해외주식 계좌에서 원화를 원달러로 환전해 그대로 매매할 수 있다. 급락 이후 주가는 8월 21일 종가 기준 103.70달러로, 연초 대비 6.33% 하락한 반면 1년 전보다는 6.75% 높은 상태라 보유 기간에 따라 손익 체감이 다를 수 있다.
해외주식 매매차익은 국내 세법상 연 250만원까지 기본공제 후 초과분에 양도소득세가 과세되고, 배당금에는 미국 현지에서 원천징수가 이뤄진다. 원달러 환율 변동은 배당·매매차익 원화 환산액에 그대로 반영되므로 주가와 별개로 환율 흐름도 함께 봐야 한다.
유가가 왜 월마트 소비자를 흔드나
존 데이비드 레이니 월마트 최고재무책임자(CFO)는 "연초에 비해 유가 상승으로 소비자에게 점진적인 압박이 생겼다"며 "6월 들어 고객들이 소비 선택을 하는 게 좀 더 뚜렷해졌다"고 말했다. 그는 이어 "유가가 오르고 갤런당 4달러를 넘어서면 심리적인 영향이 있는 것 같다. 소비자들이 그에 맞춰 선택을 하게 된다"고 설명했다.
8월 17일 기준 미국 일반 휘발유 평균 가격은 갤런당 4.05달러였고, 월마트는 올해 2월 계획 대비 유가 관련 추가 비용이 20억달러를 넘어섰다고 밝혔다.
- 월마트 주가는 8월 19일 종가 114.03달러에서 8월 20일 103.59달러로 하루 만에 9.15% 빠졌다.
- 같은 날 다우지수는 704포인트 하락했는데, 이는 국채금리와 유가 급등이 주된 원인으로 지목됐고 월마트는 그 흐름에 함께 휩쓸린 쪽에 가깝다.
다음 확인할 것: 3분기 컴퍼러블 매출 발표
다음 관전 포인트는 월마트의 3분기 컴퍼러블 매출 발표다. 가격 인하분이 매장에 반영된 이후에도 성장률이 이번 분기 2.6%를 넘어서지 못한다면, 이번 둔화가 일회성이 아니라 구조적인 균열로 굳어질 수 있다.
서학개미 기자 · 글로벌 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 기사는 월마트(WMT) 관련 공개 보도를 정리한 것으로 투자 권유가 아니다. 유가·소비 지표는 매달 바뀌고 3분기 실제 실적은 가이던스와 다를 수 있으며, 해외주식 투자는 환율 변동과 세금 부담을 동반한다. 매매 여부와 시점에 대한 판단과 그 결과는 전적으로 투자자 본인에게 있다.
월마트, WMT, 유가, 컴퍼러블매출, 3분기가이던스, 미국증시

