25일(미 동부시간) 뉴욕증시는 신용평가사 피치의 미국 국가 신용 등급 강등 경고 속에도 엔비디아의 주가가 24%가량 폭등하면서 혼조세로 장을 마쳤다.
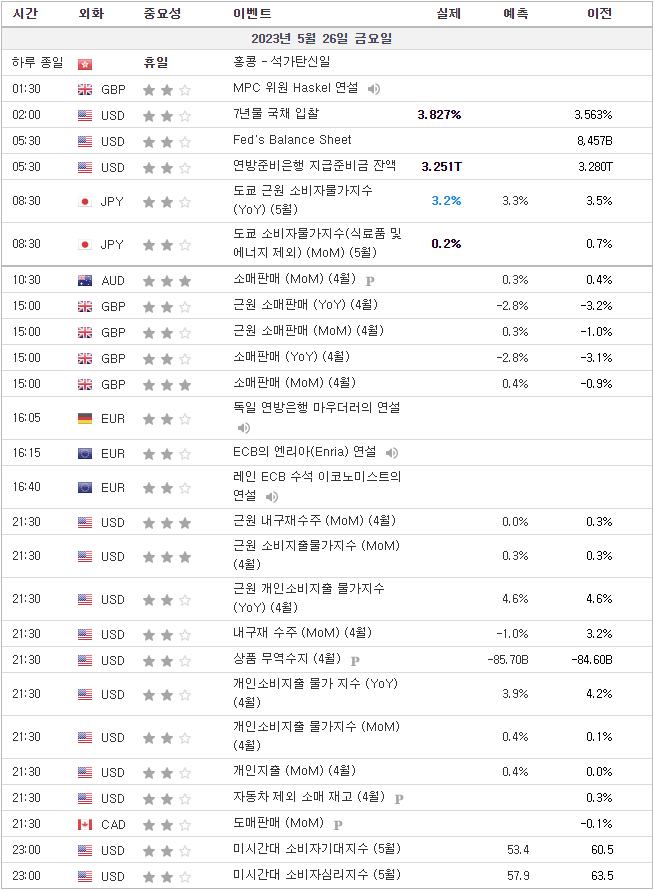
[23.05.26 경제지표] 소매판매, 독일 소매판매, 근원 내구재수주, 근원 소비지출물가지수
다우존스30산업평균지수는 전장보다 0.11% 하락했다.
스탠더드앤드푸어스(S&P)500지수는 전장보다 0.88% 올랐고, 나스닥지수는 전장보다 1.71% 상승했다.
미국 국채 가격은 하락했다.
채권시장은 6월 미국 채무불이행 우려에 신용평가사 피치가 미국 AAA 등급을 하향 조정할 가능성을 예고하면서 채권 매도세가 우위를 보였다.
백악관과 공화당 모두 채무불이행 가능성은 없을 것으로 봤지만 우려는 완전히 가시지 않았다.
이와 함께 연방준비제도(Fed·연준) 금리인상이 이번에 종료되지 않을 가능성도 함께 반영됐다.
달러화는 강세 흐름을 이어갔다.
안전자산 수요가 유입된 영향으로 풀이됐다.
미국의 부채한도 협상을 둘러싼 우려가 증폭되면서다. 글로벌 신용평가사인 피치는 부채한도 협상의 교착 상황 등을 이유로 미국을 부정적 관찰대상국으로 지정했다.
뉴욕유가는 석유수출국기구(OPEC)와 비OPEC 산유국으로 이뤄진 OPEC 플러스(+) 산유국들의 추가 감산 가능성이 줄어들면서 4거래일 만에 하락했다.
이날 경제지표는 1분기 미국 GDP와 신규 실업보험 청구자수, 4월 펜딩주택판매가 발표됐다.
미 상무부는 계절 조정 기준 1분기 국내총생산(GDP)이 전기 대비 연율 1.3% 증가했다고 수정 집계했다.
이는 월스트리트저널(WSJ)이 집계한 전문가 전망치인 1.1% 증가와 앞서 발표된 속보치인 1.1% 증가를 웃돌았다.
미 노동부에 따르면 지난 20일로 끝난 한 주간 신규 실업보험 청구자수는 전주보다 4천명 증가한 22만9천명으로 집계됐다.
하지만 이번 수치는 월스트리트저널(WSJ)이 집계한 전문가 예상치 24만5천명보다 적었다.
시카고 연방준비은행(연은)은 4월 전미활동지수가 0.07을 기록했다고 발표했다.
앞선 두 달 동안 마이너스(-) 국면에 머물렀던 전미활동지수는 플러스(+)로 반등했다.
4월 펜딩주택판매지수는 78.9로 전월과 같은 수준을 기록했다.
미 연준 당국자 발언도 이어졌다.
수전 콜린스 보스턴 연방준비은행(연은) 총재는 이날 뉴잉글랜드 로드 아일랜드에 소재한 한 커뮤너티 칼리지에서 "인플레이션은 여전히 매우 높은 수준이지만, 완화의 희망적인 신호가 일부 보인다"며 "나는 통화정책이 금리를 올리는 것을 중단하는 시점에 '도달했거나, 혹은 그곳에 근접한 시점(at, or near, the point)'에 있을 수 있다고 믿는다"고 말했다.
부채한도 협상과 관련해 이날 조 바이든 미국 대통령은 디폴트는 없을 것이라는 점을 재차 강조했고, 공화당 역시 협상에 진전이 있음을 밝힌 상태다.
[오늘 주목할 경제지표]
소매판매, 독일 소매판매, 근원 내구재수주, 근원 소비지출물가지수

같은 코너에서 더 읽기
FOMC 의사록 '연내 추가 인상'… 금리 무게는 나스닥이 먼저 진다
10월 8일 기준 경제지표 읽기. 연준 금리결정의 최근 흐름과 그 숫자가 나스닥·금·국채금리에 닿는 경로, 그리고 확인할 날짜를 정리했습니다.
ISM 서비스업은 버텼지만 고용이 금리 낙관을 깼다
10월 7일 기준 경제지표 읽기. ISM 서비스업 · 연준 금리결정의 최근 흐름과 그 숫자가 나스닥·금·국채금리에 닿는 경로, 그리고 확인할 날짜를 정리했습니다.
고용보고서 · 근원 PCE 발표, 오늘 숫자가 바꾼 것
9월 30일 기준 경제지표 읽기. 고용보고서 · 근원 PCE의 최근 흐름과 그 숫자가 나스닥·금·국채금리에 닿는 경로, 그리고 확인할 날짜를 정리했습니다.
다우가 좋은 고용에 빠진 이유는 금리다
미국 8월 JOLTS는 구인 710만 명, 채용 520만 명으로 '변화 없음'이었지만 이직률은 1.9%로 연초 2.0%보다 더 내려갔다. 이 정체는 1980년대 초부터 이어진 노동시장 유동성 저하의 최신 한 점이고, 원인의 절반은 연준 산하 연구기관도 설명하지 못한다. 조용한 고용은 금리 인하 명분을 주지 않아 미국 성장주에는 고금리를 더 오래 버티라는 신호가 된다.