
가계신용 2019.8조원 사상 첫 2000조 돌파, 다중채무자 비중 23.6%. 27일 한은 금리 결정 앞두고 민간부채가 변수로 떠올랐다.
가계부채 다중채무자 23.6%, 빚 5000조 육박
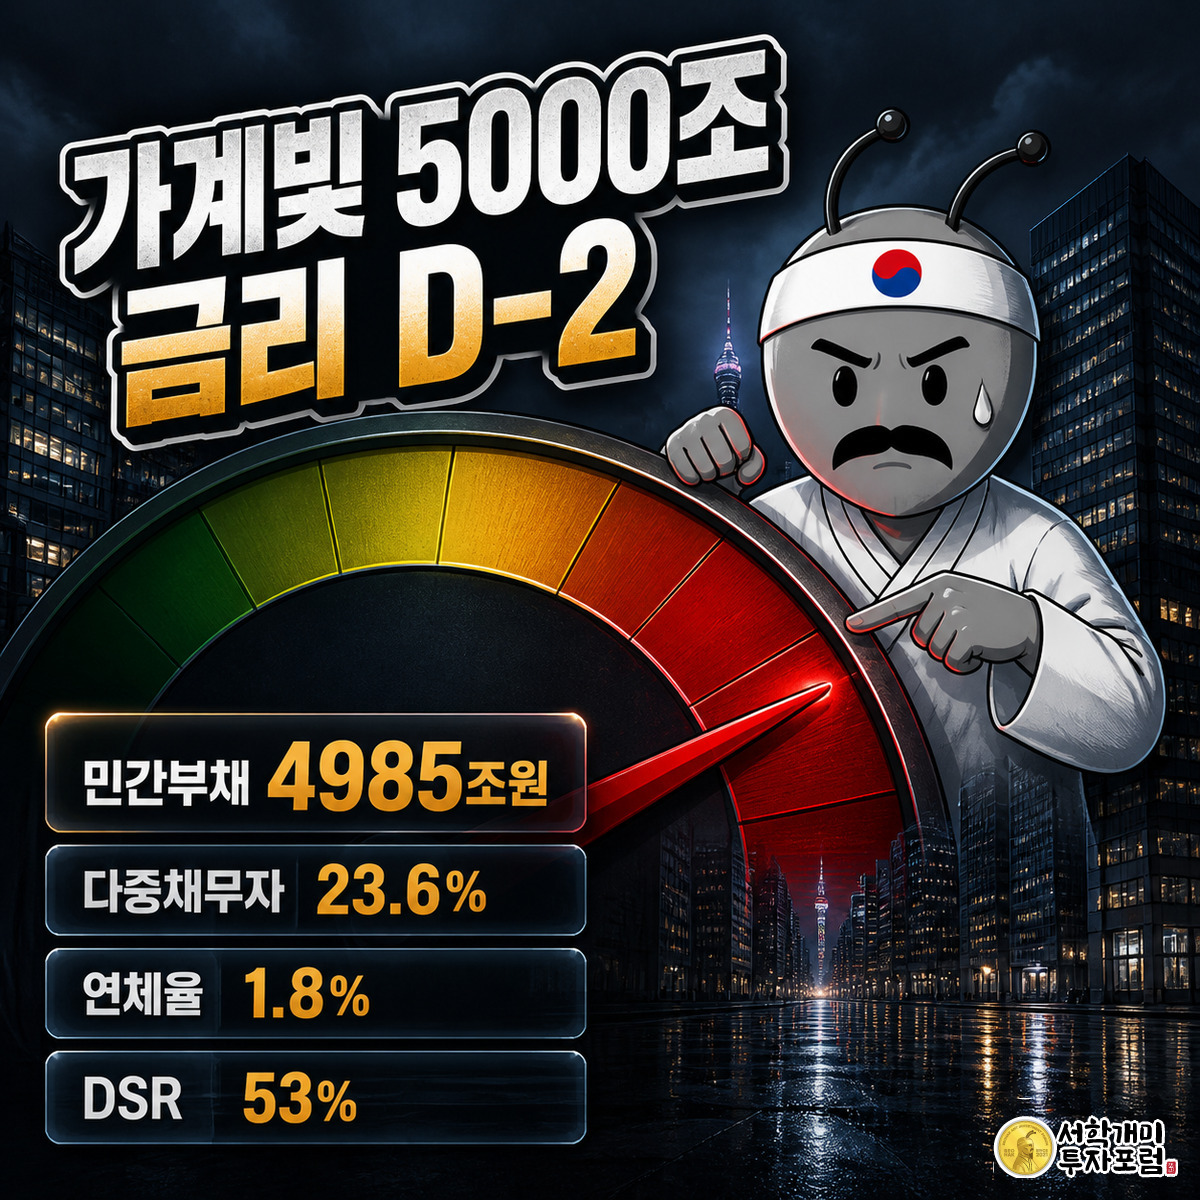
한국은행 집계 기준 올해 2분기 가계신용이 2019조8000억원으로 사상 처음 2000조원을 넘었고, 여기에 기업부채 2966조원을 더하면 민간부문 부채는 4985조8000억원에 달한다. 가계대출 차주 4명 중 1명(23.6%)은 3곳 이상에서 돈을 빌린 다중채무자이고, 이들의 연체율은 2021년 1.0%에서 올해 1분기 1.8%로 뛰었다. 27일로 예정된 한국은행 기준금리 결정에 이 부채 규모가 제약 요인으로 작용할 전망이다.
가계부채·기업부채, 규모와 연체율은
- 올해 2분기 가계신용이 2019조8000억원으로 사상 처음 2000조원을 넘었고, 기업부채(2966조원)를 더한 민간부채는 4985조8000억원에 달한다.
- 가계대출 차주 23.6%가 다중채무자이며, 이들의 연체율은 2021년 1.0%에서 올해 1분기 1.8%로 상승했다.
- 한국의 소득 대비 가계 금융부채 비율(172.6%)은 일본·미국·영국·독일·프랑스보다 높은 수준이다.
- 중소기업 대출 연체율(2.87%)이 대기업(0.29%)의 10배에 육박하며 한계기업 비중도 27.6%에 달한다.
민간부채 5000조원, 무엇이 이만큼 불었나
한국은행에 따르면 올해 1분기 말 기준 전체 기업부채는 2966조원으로, 대출금·채권·정부융자를 합한 규모다. 이 중 민간기업 부채가 2541조8000억원, 공기업 부채가 424조2000억원이다.
여기에 올해 2분기 말 가계신용 잔액 2019조8000억원을 더하면 기업·가계 부채 합계는 4985조8000억원에 이른다. 가계신용이 2000조원을 넘어선 것은 이번이 처음이며, 2분기 기업부채 증가세를 감안하면 합산 부채의 5000조원 돌파는 시간문제라는 평가가 나온다.
- 기업·가계부채 합계는 국내총생산(GDP)의 1.9배 수준이다.

내 대출은 안전한가, 다중채무자 4명 중 1명이 위태롭다
권영세 국민의힘 의원실이 한국은행에서 받은 자료를 보면 올해 1분기 말 전체 가계대출 차주 중 3곳 이상 금융기관에서 빌린 다중채무자 비중은 23.6%였고, 대출 잔액 기준으로는 29.6%까지 올라간다. 이는 235만명의 신용정보로 만든 한은 가계부채 데이터베이스를 바탕으로 산출됐다.
이들의 연체율은 2021년 1.0%에서 올해 1분기 1.8%로 높아졌고, 평균 총부채원리금상환비율(DSR)은 53%에 달한다. 소득의 절반 이상을 원리금 상환에 쓰고 있다는 뜻이다.
- 올해 2분기 1인당 가계대출 잔액은 30대 1억1300만원, 40대 1억2422만원으로 2013년 통계 집계 이후 가장 많다.
한국 가계빚, 왜 다른 나라보다 유독 많은가
한은과 경제협력개발기구(OECD) 집계에 따르면 2024년 기준 한국의 가계·비영리단체 처분가능소득 대비 금융부채 비율은 172.6%로, 비교 대상국 중 가장 높다. 소득이 100이면 빚이 173에 달한다는 의미다.
같은 지표에서 일본은 122.4%, 미국은 98.9%, 영국은 130.8%, 독일은 85.8%, 프랑스는 115.2%로 한국보다 낮다. 이정희 중앙대 경제학부 교수는 "가계대출이 많아지고 연체율이 높다는 것은 그만큼 소비 상황이 더 나빠진다는 의미"라며 "이는 내수 경기 침체로 이어질 수밖에 없는 요인"이라고 말했다.
27일 한은 금리 결정, 무엇을 확인해야 하나
중소기업 부문도 취약해지고 있다. 한국경제인협회 분석에 따르면 지난해 기준 상장사 중 이자보상배율 1 미만이 3년 이상 이어진 한계기업 비중은 27.6%였고, 코스닥 상장사는 32.6%로 코스피(16.7%)의 두 배 가까이 된다.
올해 1분기 말 중소기업 대출 연체율은 2.87%로 대기업(0.29%)의 10배에 육박하며, 2021년 0.7%에서 4년여 만에 4배 넘게 뛰었다. 이런 취약 상태에서 한국은행이 27일 기준금리를 추가로 올릴 경우 다중채무자와 한계기업 양쪽에 상환 부담이 동시에 커질 수 있다.
- 2025년 4분기 비금융기업 부채의 GDP 대비 비율은 110.4%로, 2016년 1분기 92.7%보다 17.7%포인트 높아졌다.
시장 뉴스 · 동학개미 기자 ·
동학개미 기자 · 생활 밀착형 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토
투자 유의사항이 기사는 투자 조언이 아니며 특정 종목이나 상품의 매수·매도를 권유하지 않는다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있다.
같은 분야 최신 기사
목록으로 돌아가지 않고 바로 이어서 읽어보세요.
같은 코너에서 더 읽기
삼성생명 골든종신보험 암보장형, 암 진단을 받으면 낸 보험료의 최대 200%까지 꺼낸다
삼성생명(032830) 골든종신보험이 14일부터 바뀐다. 7년납은 계약 후 10년, 10년납은 12년이 지나면 낸 보험료를 꺼내 쓸 수 있고, 새 암보장형은 암 진단 시 남은 보험료를 면제하면서 인출 한도를 납입 보험료의 최대 200%로 넓힌다. 평상시 한도는 여전히 100%이고 유병자용 간편형은 150%가 상한이라, 어떤 형을 고르느냐가 꺼낼 수 있는 돈의 크기를 가른다.
NH투자증권 퇴직연금 대면 상담, 앱이 강한 증권사가 삼성전자 화성 앞에 따로 공간을 냈다
NH투자증권이 삼성전자 화성 사업장 인근에 DC·IRP·연금저축 상담 공간 '연금솔루션Lab 화성캠퍼스'를 열었다. 실물이전 시행 뒤 은행에서 증권사로 5조2225억원이 옮겨가면서 퇴직연금 경쟁이 상품보다 고객과의 접점 싸움으로 바뀌었다. 디지털 우위를 가진 증권사가 비용 큰 대면 거점을 늘렸다는 것은 DC·IRP 선택이 아직 사람의 설득이 필요한 영역이라는 판단으로 읽힌다.
제일엠앤에스 회생, 채권자 대부분이 돈 대신 주식을 받는다
제일엠앤에스 감자 공시로 주식 21주가 1주로 합쳐지고, 에프지투자3호가 주당 500원에 155억원을 넣습니다. 회생채권 89.79%는 주식으로 바뀝니다.
창신메모리(CXMT) 4F² D램 연말 출시, 삼성 2028년 양산 앞지르나
창신메모리(CXMT)는 셀 구조를 6F²에서 4F²로 바꾼 서버용 DDR5 RDIMM을 연말까지 내놓겠다고 밝혔다. 삼성전자는 같은 구조의 D램을 2028년에 양산하는 것을 목표로 하는 것으로 전해진다. 출시 예고가 곧 대규모 상업화는 아니다. 그래도 선두가 장비 비용을 피하려고 준비하던 구조를 제재받는 후발 주자가 먼저 제품으로 꺼냈다는 점이 이 경쟁의 핵심이다.