달러를 새로 살 때와 이미 가진 달러를 원화로 바꿀 때는 환율 상승의 효과가 반대다. 8월 25일 원달러 환율 1386.1원 사례에서 환전 방향과 외화자산 보유 여부를 나눠 보면, 늘어난 환전 비용과 환차손이 어떻게 다른지 알 수 있다.
사례 기준: 2026-08-27 발행 원문. 상대 날짜·시세·전망은 원문 시점의 기록.
8월 25일 환율에는 어떤 움직임이 있었나
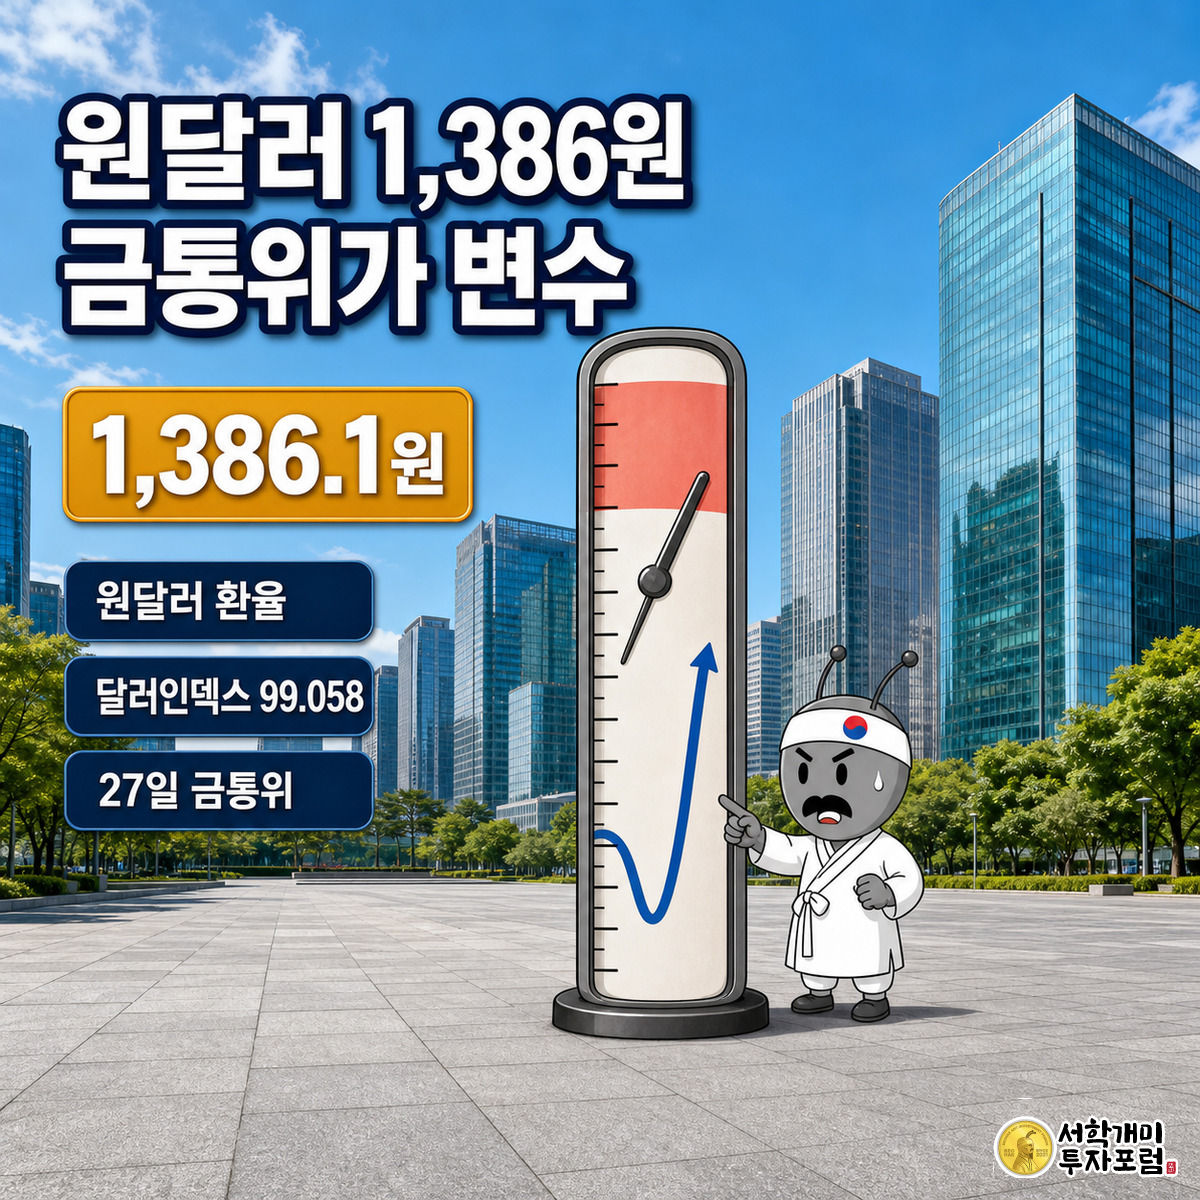
25일 서울외환시장에서 원달러 환율은 오후 3시 30분 기준 1,386.1원으로 전날 같은 시간보다 3.7원 올랐다. 환율은 이날 1,381.90원으로 출발해 오전 중 1,378.90원까지 내려갔다가 오후 들어 상승세로 돌아섰다. 원문 소제목의 1,380원대 후반은 이 환율 수준을 구간으로 표현한 것이다.
미 달러화는 미국 국채 금리 상승과 미 정부의 국채 바이백 소식이 겹치면서 재정 불안이 부각돼 약세 흐름을 보였다고 원문은 설명했다. 주요 6개국 통화 대비 달러 가치를 나타내는 달러인덱스는 99.058로 0.066 올랐지만 여전히 100선 아래에 머물렀다. 원/엔 재정환율은 100엔당 869.82원으로 전날보다 1.14원 내렸고, 엔/달러 환율은 159.330으로 0.276 올랐다.

환율이 오르면 누구에게 비용이고 누구에게 이익인가
같은 날 외국인은 유가증권시장에서 약 3조8천억원을 순매도했다. 다만 이 수치만으로 전액이 즉시 달러로 환전됐다고 볼 수는 없다. 원달러 환율이 오르면 새로 달러를 사는 데 필요한 원화는 늘고, 이미 가진 달러를 원화로 바꿀 때 받는 금액도 늘어난다. 같은 환율 상승을 해외투자자 모두의 환차손이라고 설명하면 방향이 뒤집힌다.
반면 국내 반도체 수출업체는 네고(달러 매도) 물량을 계속 내놓고 있어 환율 상승 폭을 일정 부분 눌러주는 역할을 하고 있다.
외화자산 수익률이 같아도 원화 환산 수익은 매수·매도 시점의 환율에 따라 달라진다. 실제 손익에는 자산 가격 변화와 환전 수수료도 포함되므로 환율 하나로 확정할 수 없다.
금통위의 동결과 매파적 기조는 함께 가능한가
금리를 그 회의에서 유지하면서도 향후 긴축 필요성을 강조할 수 있다. 원문은 당시 예정된 8월 27일 금통위를 후속 변수로 제시했다.
이유정 하나은행 연구원은 금리를 동결하더라도 금융안정 문제가 해소되지 않아 매파적 기조가 이어질 것으로 내다봤다. 원문의 매파적(금리 인하 선호)이라는 괄호 풀이는 잘못됐다. 매파적은 여기서 물가·금융안정을 위한 긴축을 중시하는 쪽을 뜻하며, 인하 선호와 구별한다.
개념 설명 자료(2026-09-09 확인): 한국은행 환율 설명
이 기사는 특정 환전이나 투자 행동을 권하지 않는다. 원달러 환율은 미 금리, 한국은행 결정, 수급 상황에 따라 단기간에도 크게 움직일 수 있어 환전·해외투자 시점 판단에 따른 손익은 전적으로 투자자 본인 책임이다.