대환대출 기간 늘리면 총이자 늘까? 금리 절반에도 31만원 더
늘 수 있습니다. 1,200만원 연 6%·12개월 대출을 연 3%·36개월로 갈아타면 월 납부액은 줄어도 수수료 포함 약 31만원을 더 냅니다.
네, 늘어납니다. 잔액 1,200만원·연 6%·남은 기간 12개월인 대출을 연 3%로 갈아타면서 36개월로 늘리면 매달 내는 돈은 약 103만 3천원에서 약 34만 9천원으로 줄어듭니다. 그런데 만기까지 내는 이자는 약 39만 4천원에서 약 56만 3천원으로 오히려 커집니다. 기존 대출 중도상환수수료 14만 4천원까지 더하면 갈아타기 전보다 약 31만 4천원을 더 냅니다.
| 구분 | 월 납부액 | 총이자 | 총이자 + 수수료 | 지금 대출과 차이 |
|---|---|---|---|---|
| 지금 대출 (연 6%·12개월) | 약 103만 3천원 | 약 39만 4천원 | 약 39만 4천원 | - |
| 연 3%·기간 그대로 12개월 | 약 101만 6천원 | 약 19만 6천원 | 약 34만원 | 53,673원 덜 냄 |
| 연 3%·24개월로 연장 | 약 51만 6천원 | 약 37만 9천원 | 약 52만 3천원 | 약 12만 9천원 더 냄 |
| 연 3%·36개월로 연장 | 약 34만 9천원 | 약 56만 3천원 | 약 70만 7천원 | 약 31만 4천원 더 냄 |
🧮 대환대출 계산기
표는 1,200만원·연 6%·12개월 기준입니다. 내 잔액·금리·남은 개월을 넣으면 수수료 뺀 절감액이 나옵니다.
금리를 절반으로 내렸는데 이자가 왜 늘어나나
이자는 금리에만 붙지 않고 남은 원금과 그 원금을 들고 있는 기간에 함께 붙습니다. 12개월에 갚을 돈을 36개월로 나누면 한 달 평균 갚는 원금이 100만원에서 약 33만 3천원으로 줄고, 그만큼 원금이 오래 남아 이자를 계속 만듭니다. 금리는 절반이 됐지만 이자가 붙는 기간은 3배가 된 셈입니다.
1년 뒤 잔액을 보면 차이가 분명해집니다. 지금 대출은 12개월이 지나면 0원이 되지만, 연 3%·36개월로 갈아탄 대출은 같은 시점에 원금이 약 812만원 남아 있습니다. 총이자가 커지는 건 이 812만원에 2년 동안 이자가 더 붙기 때문입니다.
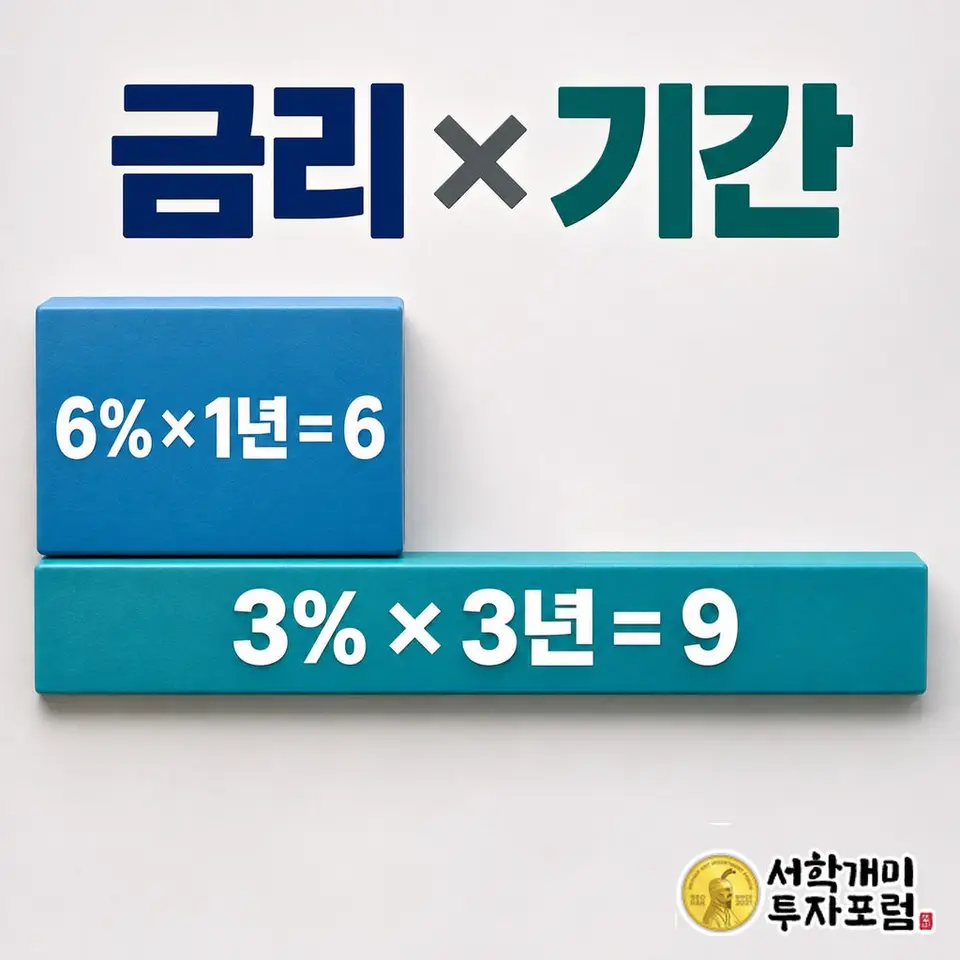
어림으로 보려면 금리 × 남은 기간(년)을 비교하면 됩니다. 지금 대출은 6 × 1 = 6, 3%로 36개월이면 3 × 3 = 9입니다. 실제 총이자도 약 39만 4천원 대 약 56만 3천원으로 1.4배 남짓 차이가 나, 이 곱의 비율과 거의 같게 움직입니다.
기간을 얼마까지 늘리면 손해로 돌아서나
곱이 같으면 이자도 거의 같습니다. 연 3%로 24개월이면 3 × 2 = 6으로 지금 대출과 같고, 총이자도 약 37만 9천원으로 지금의 약 39만 4천원과 큰 차이가 없습니다. 여기에 중도상환수수료 14만 4천원이 붙으니 결과는 손해입니다.
그래서 갈아탈 때 기간을 늘리면 수수료를 메울 여유가 생각보다 빨리 사라집니다. 이 예시에서 새 기간을 15개월로 잡으면 총이자 241,398원에 수수료 144,000원을 더한 385,398원으로, 지금 대출의 393,566원보다 8,168원 적을 뿐입니다. 16개월부터는 수수료를 합친 총부담이 지금 대출보다 커집니다. 금리를 3%p나 낮췄는데도 늘릴 수 있는 기간은 3개월 남짓입니다.
중도상환수수료는 금융소비자보호법 적용 대출이면 대출일부터 3년 안에 갚을 때만 물 수 있습니다. 3년이 지난 대출이라면 수수료 칸이 0원이 되어 계산이 달라지므로, 기존 대출을 받은 날부터 먼저 확인합니다.
수수료가 0원이면 여유가 넓어집니다. 같은 예시에서 연 3%·24개월은 총이자가 약 37만 9천원으로 지금 대출보다 약 1만 5천원 적고, 25개월이면 지금 대출의 약 39만 4천원과 거의 같아집니다. 수수료 14만 4천원이 늘릴 수 있는 기간을 24개월에서 15개월로 줄여 놓은 것입니다.
내 대출로 총이자를 직접 구하려면
원리금균등상환의 월 납부액은 잔액 × 월 금리 × (1 + 월 금리)^개월 ÷ ((1 + 월 금리)^개월 − 1)입니다. 월 금리는 연 금리를 12로 나눈 값이라 연 3%면 0.25%입니다. 1,200만원을 36개월로 넣으면 월 약 34만 9천원이 나오고, 여기에 36을 곱한 약 1,256만 3천원에서 잔액 1,200만원을 빼면 총이자 약 56만 3천원이 됩니다.
중도상환수수료는 잔액 × 수수료율 × 남은 부과기간 비율로 어림합니다. 1,200만원 × 1.2% × 100%라 14만 4천원이고, 부과기간이 절반 남았다면 7만 2천원으로 줄어듭니다. 마지막 비교는 새 대출의 총이자와 수수료를 더한 값을 지금 대출의 남은 총이자와 맞대는 것 하나입니다.
월 납부액이 줄어든 걸 이득으로 보지 않으려면
은행 앱의 갈아타기 화면은 대개 월 납부액을 먼저 보여 줍니다. 월 68만원 가까이 줄어드는 숫자는 크게 보이지만, 그 돈은 사라진 것이 아니라 뒤의 24개월로 미뤄진 것입니다. 비교는 두 번에 나눠 합니다. 먼저 남은 기간을 그대로 두고 금리만 바꿔 수수료를 뺀 절감액을 보고, 그다음 새 약정의 상환표에서 만기까지 낼 원리금 합계를 지금 대출과 맞대 봅니다.
기간을 늘려 두고 여윳돈이 생기면 일찍 갚겠다는 계획이라면 새 대출의 수수료도 계산에 들어갑니다. 새 대출 역시 금융소비자보호법 적용 대출이면 대출일부터 3년 안에 갚을 때 중도상환수수료가 붙을 수 있습니다. 36개월 대출을 1년 만에 갚으면 이 글의 총이자 비교와 결과가 달라지므로, 새 약정의 수수료율과 부과기간까지 함께 봅니다.
줄어든 월 납부액을 미국 주식이나 달러 자산에 넣으려는 서학개미라면 비교 대상이 하나 더 생깁니다. 더 내는 이자와 기존 대출 중도상환수수료를 합친 약 31만 4천원은 확정된 비용이고, 그 돈으로 낼 수익은 확정이 아닙니다. 월 현금이 급해서 기간을 늘리는 것이라면 그 대가가 얼마인지 숫자로 알고 고르는 것이 이 비교의 목적입니다.
어림으로는 금리 × 남은 기간(년)의 곱이 지금 대출보다 커지면 총이자가 늘어나고, 중도상환수수료가 있으면 그보다 앞에서 손해로 돌아섭니다. 월 납부액 감소는 부담을 나눈 결과일 뿐이고, 같은 기간으로 맞춘 계산에서 남는 금액만이 갈아타기로 실제 아끼는 돈입니다.
🧮 대환대출 계산기
남은 기간 그대로 갈아탈 때 남는 금액을 내 숫자로 보면, 기간을 늘릴 여유가 얼마인지 가늠됩니다.
같은 주제, 다른 질문
2026년 11월 기준, 원리금균등상환·고정금리 가정입니다. 중도상환수수료는 계산용 가정 1.2%(잔존 기간 비율 100%)이며 인지세·보증료·담보 비용, 은행별 일수 계산과 원 단위 처리는 뺐습니다.
함께 보기
경제상식 최신
더보기화폐가치 낮은 나라 순위 2026|1위는 어디, 원화는 몇 위
2026년 11월 11일 환율 기준 화폐가치 낮은 나라 1위는 이란(1달러 약 182만 리알), 원화는 1,342원으로 24위. TOP10과 1만원 환산, 순위를 가르는 0의 개수까지.
5시간 전
FX 스프레드 본전 몇 핍? 매수·매도 가격 차이만큼, 랏과는 무관
본전까지 움직여야 할 거리는 스프레드의 핍 수와 같고 랏을 키워도 늘지 않습니다. 커지는 것은 진입 직후 손실 금액이며, 수수료 계좌는 수수료를 핍으로 바꿔 더합니다.
1일 전
핍 가치 통화쌍별 차이, EURUSD 1랏은 10달러·USDJPY는 엔 환율 따라 달라진다
1랏 기준 EURUSD·GBPUSD의 1핍은 늘 10달러(14,000원)입니다. USDJPY는 1,000엔을 엔 환율로 나눠 140엔이면 약 7.14달러, 160엔이면 6.25달러입니다.
1일 전
핍과 포인트 차이, 소수점 5자리 호가는 가격 10칸이 1핍
EURUSD 5자리·USDJPY 3자리 화면에서 가격 끝자리 한 칸은 0.1핍이라 10칸이 1핍입니다. 골드는 핍 대신 달러 변화 폭으로 셉니다.
1일 전