
블랙록의 디지털자산 운용자산은 3분기에 63% 늘었지만, 증가분 308억 달러 가운데 229억 달러는 코인 가격 상승에서 나왔다. 투자자 돈은 1년 내내 들어왔는데도 자산이 1년 전보다 23% 적은 이유는 가격이 그 돈을 덮었기 때문이다.
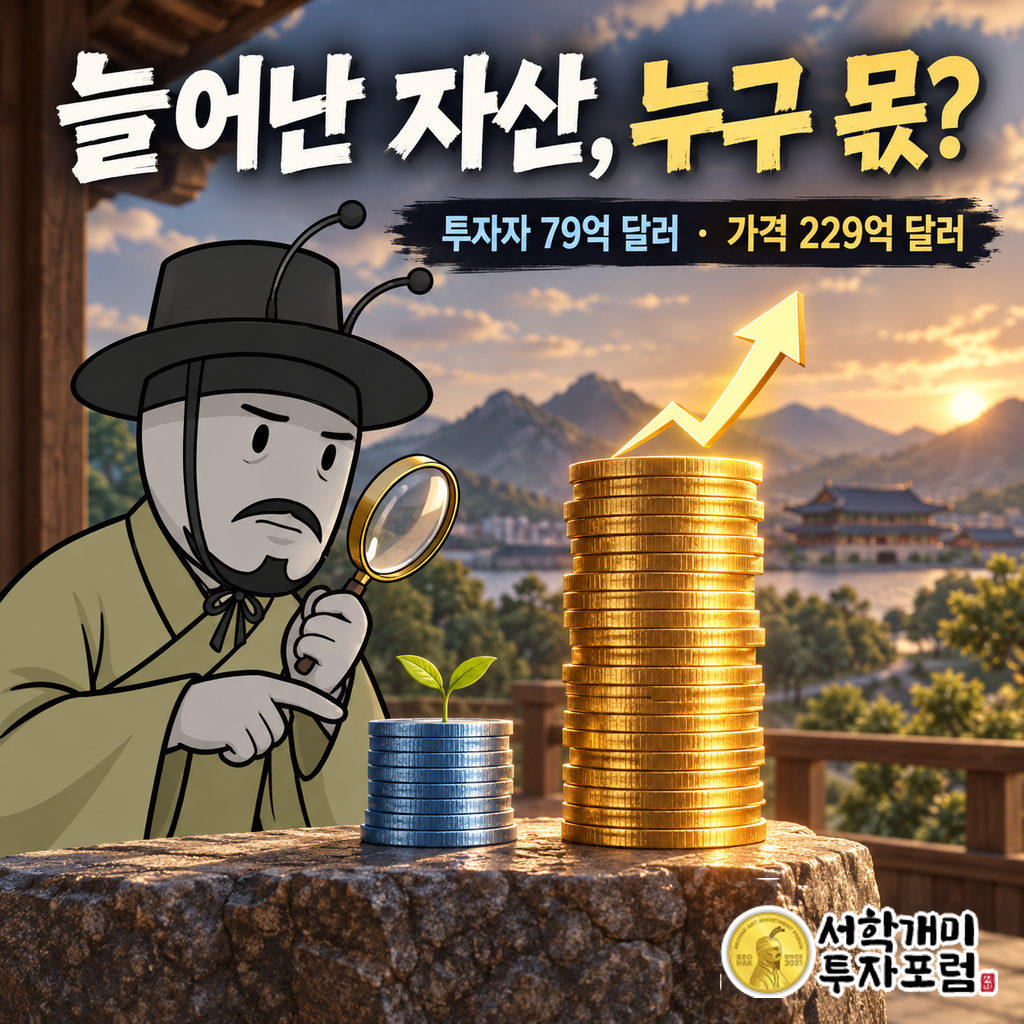
블랙록 코인 ETF 308억 달러 증가, 투자자가 넣은 돈은 79억 달러
뉴스 핵심
- 3분기 블랙록 디지털자산 증가분 308억 달러 중 229억 달러는 가격 상승, 79억 달러는 신규 자금이었다.
- 지난 12개월 순유입은 63억 달러였지만 가격 하락이 306억 달러를 지워 자산은 1년 전보다 23% 적다.
- 운용사 수수료는 자산 규모에 연동돼 코인 시세에 크게 좌우된다.
블랙록 코인 ETF 자산 63% 증가, 그중 투자자가 넣은 돈은 얼마인가
블랙록 디지털자산 펀드는 3분기에 308억 달러가 불었다. 이 가운데 투자자가 새로 넣은 돈은 79억 달러다. 나머지 229억 달러는 펀드가 들고 있던 코인 값이 오르면서 저절로 생겼다.
늘어난 자산의 약 4분의 3이 가격 몫이다. 운용자산 그래프만 보면 수요가 폭발한 것처럼 보이지만, 실제로 문을 열고 들어온 돈은 넷 중 하나꼴이었다.
그 결과 9월 말 운용자산은 796억 달러, 6월 말 488억 달러에서 63% 뛰었다.

상반기에 빠져나간 돈은 3분기에 다 돌아왔나
돌아왔다. 2026년 상반기 블랙록 디지털자산 상품에서는 약 22억 달러가 빠져나갔다. 3분기 유입 79억 달러는 그 유출을 메우고도 남는다.
상반기에는 비트코인을 비롯한 코인 값이 눌려 있었다. 값이 회복되자 떠났던 투자자도 다시 들어왔다. 가격과 자금이 같은 방향으로 움직인 분기였다.
자금이 가격을 뒤쫓았다는 점이 중요하다.

1년 내내 돈이 들어왔는데 자산은 왜 23% 적은가
투자자가 떠나서가 아니다. 지난 12개월 동안 블랙록 디지털자산 펀드에는 순유입 63억 달러가 들어왔다. 같은 기간 코인 값 하락이 지운 자산은 306억 달러였다.
넣은 돈보다 가격이 깎아 먹은 돈이 몇 배 컸다. 1년 전 이 회사가 굴리던 디지털자산은 1,040억 달러 가까이 됐고, 반등한 지금도 그보다 23% 적다.
ETF 운용자산은 수요의 온도계가 아니라 코인 시세의 거울에 가깝다.

운용사가 실제로 버는 돈은 어디서 나오나
블랙록은 아이셰어즈 비트코인 트러스트(IBIT)를 운용한다. 3분기 디지털자산 상품에서 거둔 수수료와 증권대여 수입은 3,900만 달러였다.
수수료는 굴리는 자산 크기에 붙는다. 그러니 코인 값이 오르면 투자자가 한 푼도 더 넣지 않아도 블랙록 수입이 는다. 반대로 값이 빠지면 자금이 들어와도 수입은 줄 수 있다.
운용사의 코인 사업 실적은 영업력보다 시세에 묶여 있다.
IBIT 하나의 성적은 왜 따로 알 수 없나
블랙록은 실적 자료에서 비트코인 펀드만의 자산이나 자금 흐름을 따로 밝히지 않았다. 위 숫자는 디지털자산 상품 전체를 합친 것이다.
그래서 IBIT에 돈이 얼마나 몰렸는지는 이 자료로 가를 수 없다. 대신 분기마다 '유입액'과 '시장가치 변동'을 나란히 보면 수요와 가격을 구분해 읽을 수 있다. 이번 분기에는 그 비율이 대략 1 대 3이었다.
국내 코인 투자자가 이 숫자에서 가져갈 것
'ETF 자산 급증'이라는 소식은 흔히 기관 돈이 몰린다는 신호로 읽힌다. 이번 분기 숫자는 그 해석을 절반만 지지한다. 돈은 들어왔지만, 자산을 끌어올린 힘은 대부분 가격이었다.
1년 치를 보면 더 분명하다. 투자자는 꾸준히 돈을 넣었고, 가격 하락의 손실은 고스란히 그 투자자들이 떠안았다. 운용사는 자산 규모만큼 수수료를 받는다.
이 구조에서 위험은 펀드에 돈을 넣은 쪽에 남고, 운용사는 시세가 오를 때 함께 웃는다. 운용자산 숫자 대신 유입액을 따로 보는 습관이 착시를 걸러 준다.
뉴스 해설 · 양반개미 기자 ·
양반개미 기자 · 정책·위험 분석 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토
함께 보기
투자 유의사항이 글은 블랙록 디지털자산 상품의 실적 구조를 설명한 것으로 특정 ETF나 코인의 매수·매도를 권유하지 않습니다. 코인 ETF 자산은 시세에 크게 좌우되며 가격 하락 손실은 투자자에게 남습니다. 판단과 책임은 투자자 본인에게 있습니다.
이어서 읽기
목록으로 돌아가지 않고 바로 이어서 읽어보세요.
같은 코너에서 더 읽기
업비트·디지털엑스 스프레드 격차, 같은 코인인데 1개와 83개
같은 108개 코인을 놓고 업비트에서는 1개만 스프레드가 1%를 넘었지만 디지털엑스에서는 83개가 넘었다. 가상자산 시장조성(LP)을 허용하는 것만으로는 이 격차가 줄지 않는다. 관건은 호가를 얼마나 오래, 얼마나 꾸준히 대도록 의무를 짜느냐이고, 성과는 중소형 거래소의 실제 체결 비용과 지원 종료 뒤 호가 유지로 재야 한다.
쿠코인·MEXC 웹사이트 27곳 접속차단, 수사가 안 끝나도 막을 수 있게 됐다
쿠코인·MEXC 등 미신고 가상자산업체 웹사이트 27곳이 국내에서 막힌다. 새로 생긴 규제가 아니라, 수사 결과나 피해 확인을 기다리지 않고 미신고 영업 자체를 이유로 막도록 기준이 바뀐 결과다. 대가는 기존 이용자의 인출 불편이고, 대체사이트가 다시 열리는지가 이 조치의 실효를 가른다.
FSB 스테이블코인 경고, 규제 마친 곳은 11곳이 아니라 5곳
금융안정위원회(FSB)는 10월 12일 G20 앞 서한에서 스테이블코인의 국경 간 감독·위기관리 장치가 아직 미성숙하다고 경고했다. 이 경고는 1년 전 점검과 같은 내용이다. 널리 인용되는 '11곳 규제 완료'는 가상자산 전반의 숫자이고, 스테이블코인 틀을 마무리한 곳은 2025년 8월 기준 5곳이다.
전북은행 비트코인 담보대출, 개인은 못 받고 기업만 빌린다
전북은행이 기업이 맡긴 비트코인을 담보로 원화 운영자금을 빌려주는 국내 첫 은행 대출을 실행했다. 이 상품을 가능하게 한 것은 코인 가격이 아니라 10월 1일 시행된 개정 민사집행규칙으로, 갚지 못하면 법원 명령으로 비트코인을 팔 수 있는 길이 열렸다. 개인은 대상이 아니고 담보도 비트코인뿐이다.