나카모토 크라켄 대출 1억 6,500만 달러, 시총보다 큽니다
비트코인 보유 상장사 나카모토(NAKA)는 크라켄에 1억 6,500만 달러를 빚지고 있고, 이는 시가총액 1억 400만 달러보다 큽니다. 11월 대출 개정으로 올해 갚을 돈은 없어졌지만 담보 비트코인 가격이 내리면 2027년 상환 여력은 다시 흔들립니다.
뉴스 핵심
- 빚(1억 6,500만 달러)이 시총(1억 400만 달러)보다 커도 담보가 있으므로 곧 지급불능은 아니지만, 담보 가치는 비트코인 가격에 달려 있다.
- 11월 개정으로 올해 갚을 돈은 없어졌고 2027년 6월 30일과 12월 4일로 나뉘어 미뤄졌다.
- 담보 여유는 6만 9,000달러 아래에서 빚의 약 126%이고, 보호용 풋옵션은 상환일보다 먼저 만기를 맞는다.
시가총액보다 큰 빚, 주식 전체를 사도 못 갚는다는 뜻일까
나카모토(Nakamoto, NAKA)는 비트코인을 모아 두는 것이 주된 사업인 상장사입니다. 이 회사가 거래소 크라켄에 진 빚은 1억 6,500만 달러이고, 11월 12일 종가 5.79달러로 계산한 시가총액은 1억 400만 달러입니다.
빚이 시총의 약 1.6배라는 말은 주식 전체를 사들여도 빚을 못 갚는다는 뜻으로 들립니다. 하지만 이 대출은 비트코인을 담보로 잡고 있어서, 시총과 빚을 직접 맞대는 것만으로는 지급불능을 말할 수 없습니다.
주주 몫은 회사가 가진 코인 값에서 빚을 뺀 나머지입니다. 시총이 빚의 약 63%밖에 안 된다는 것은 시장이 그 나머지마저 박하게 친다는 신호로 읽힙니다.
만기를 미뤘는데 올해 갚을 돈은 왜 없어졌나
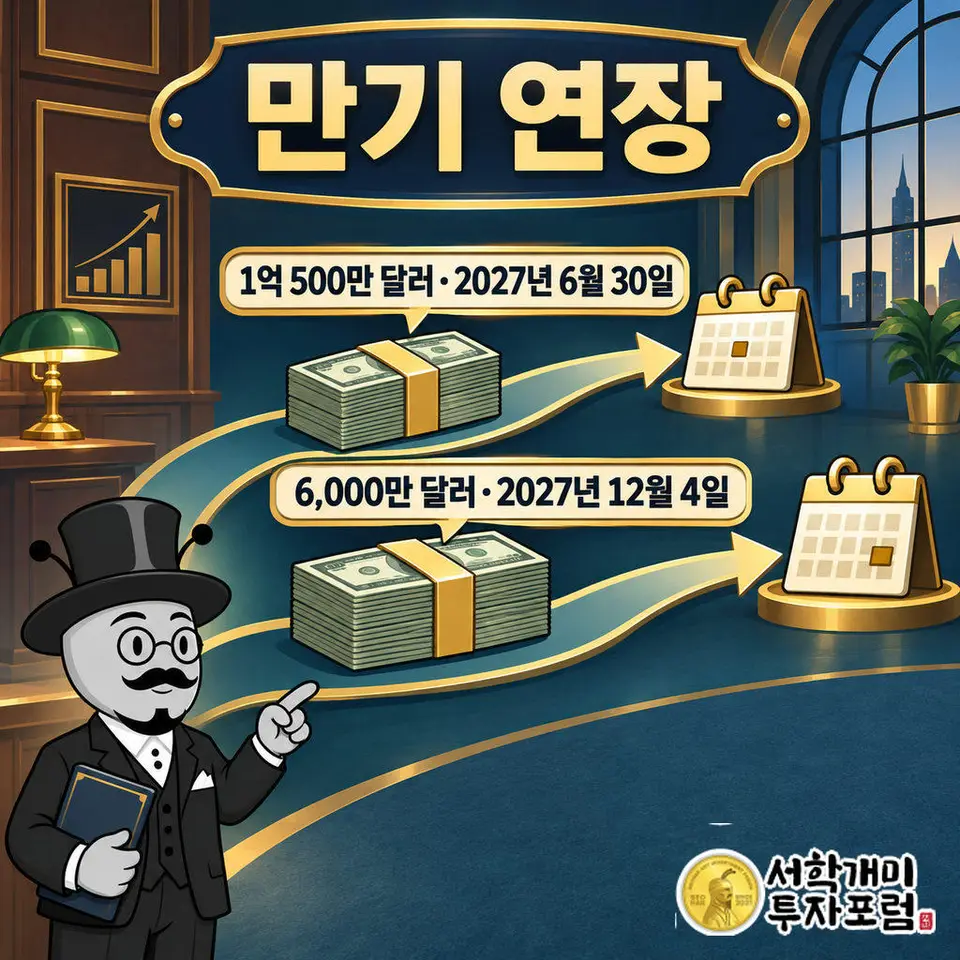
수요일에 서명한 대출 개정은 목요일 8-K 공시로 알려졌습니다. 원래 2026년 12월 4일이던 6,000만 달러 만기가 2027년 12월 4일로 1년 밀렸습니다.
나머지 1억 500만 달러는 2027년 6월 30일 만기로 남습니다. 그래서 올해 안에 갚을 돈은 한 푼도 없습니다.
원래 대출은 2025년 12월 9일 키들리MD(KindlyMD) 자회사가 크라켄에서 받은 2억 1,000만 달러 1년 만기 USDT 대출이었고, 연 8% 이자에 비트코인 담보가 붙었습니다.
빚이 늘지 않고 일정만 밀렸다는 점이 핵심입니다. 문제를 푼 것이 아니라 시간을 번 것입니다.
담보 비트코인은 빚을 얼마나 버티게 해 주나
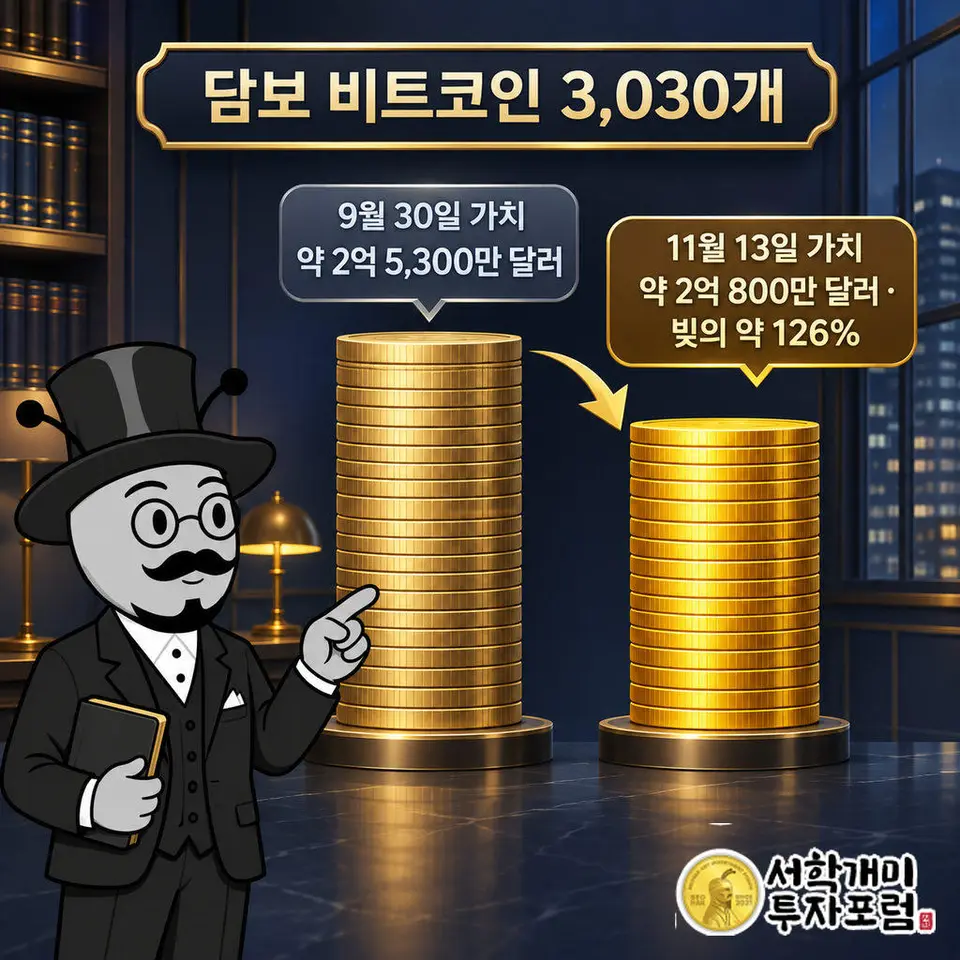
회사 비트코인의 약 70%가 크라켄에 담보로 잡혀 있고, 개당 매입가는 약 11만 8,000달러입니다. 지금 비트코인은 6만 9,000달러 아래에서 거래되어 매입가와 큰 차이가 납니다.
담보로 묶인 3,030개의 가치는 약 2억 800만 달러로, 빚의 약 126%입니다. 9월 30일에는 같은 3,030개가 약 2억 5,300만 달러였으니 분기 하나 사이에 여유가 많이 줄었습니다.
담보 밖에 남은 1,253개가 완충 장치이지만 한도가 있습니다. 가격이 더 내리면 담보를 보충하거나 빚을 줄여야 하는 압박이 커집니다.
비트코인을 모으는 회사가 코인을 팔아 빚을 갚았다면
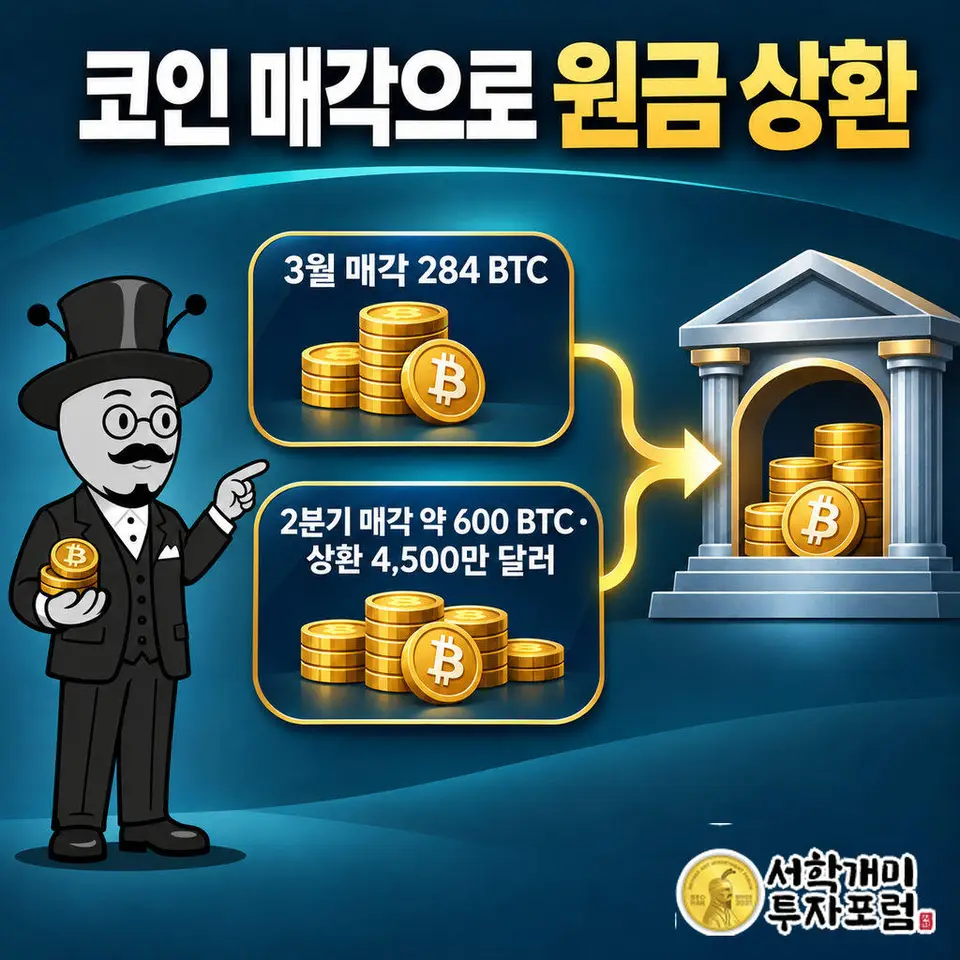
원금이 2억 1,000만 달러에서 1억 6,500만 달러로 줄어든 길은 코인 매각이었습니다. 3월에 284 BTC, 2분기에 약 600 BTC를 팔아 4,500만 달러를 갚았습니다.
비트코인을 쌓는다는 설립 취지와 반대 방향입니다. 시총이 빚보다 작으면 새 주식을 찍어 코인을 사는 선순환이 멈추고, 코인을 파는 것이 현금을 만드는 거의 유일한 길이 됩니다.
이번 개정은 빚을 줄이지 않고 만기만 미뤘습니다. 이 구조적 문제는 그대로 남아 있습니다.
보호용 풋옵션이 빚보다 먼저 만기를 맞으면 무슨 일이 생기나
크라켄은 이번에 나카모토의 비트코인 파생상품 포지션 순가치를 담보 심사에 넣기로 했습니다. 비트코인이 떨어질 때 이익을 내는 풋옵션도 여기에 들어갑니다.
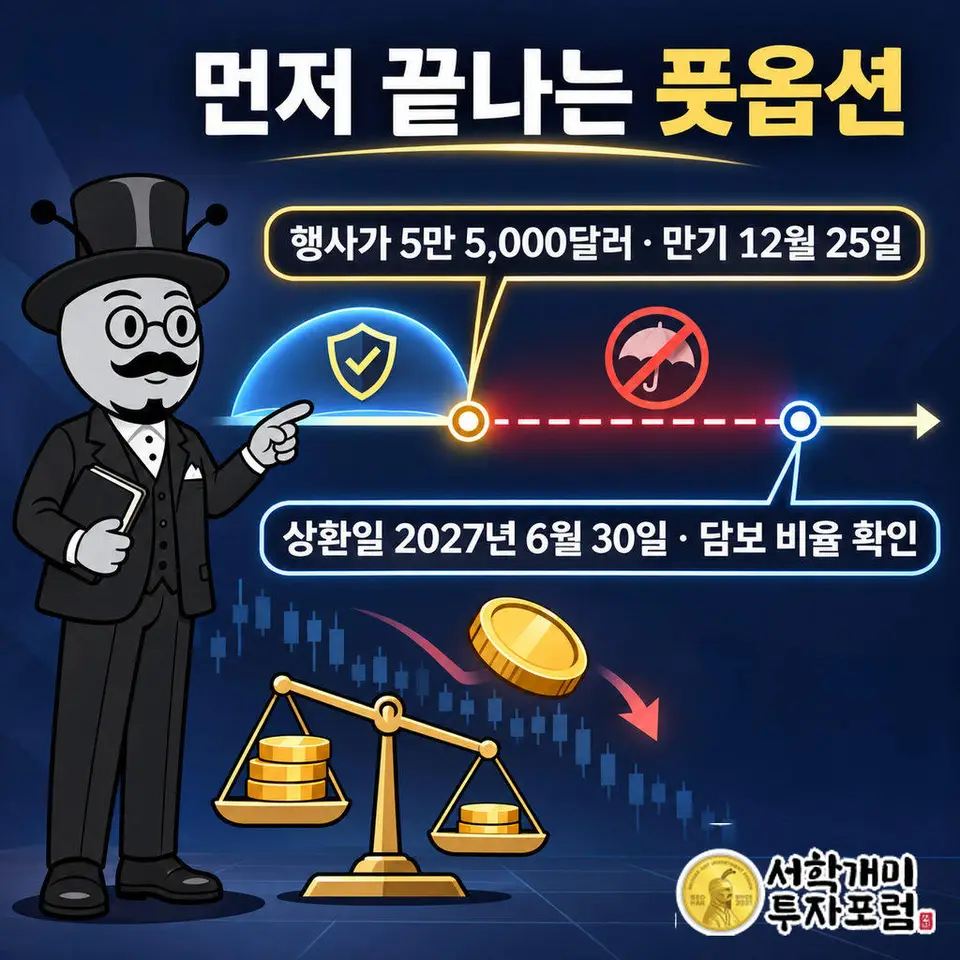
문제는 시간입니다. 분기 말 기준 풋옵션은 행사가 5만 5,000달러에 12월 25일 만기라 2027년 상환일보다 훨씬 앞서 사라집니다.
옵션이 만료된 뒤에는 가격 하락을 막아 주는 보험이 없습니다. 올해 상환 부담은 없앴지만 2027년 상환 앞에서 담보 가치를 지켜 줄 장치는 얇아집니다.
스트래티지는 어떻게 빠져나왔고 나카모토와 무엇이 다른가
마이크로스트래티지(현 스트래티지)는 2022년 실리콘게이트 은행에서 2억 500만 달러를 비트코인 담보로 빌렸습니다. 2023년 3월 주식 발행 대금으로 최종 약 1억 6,100만 달러를 갚고 담보 약 3만 4,619 BTC를 풀었습니다.
스트래티지는 주식을 찍어 빚을 갚을 수 있었습니다. 시총이 빚보다 작은 나카모토에게는 그 길이 사실상 막혀 있어 보입니다. 이 대비는 편집부 판단이며 당시 두 회사의 주가 대비 순자산 배수까지는 확인하지 못했습니다.
비트코인 보유 상장사 주식은 비트코인에 레버리지를 얹은 상품이 아니라 빚을 낀 코인 보따리일 수 있습니다. 담보 조건과 만기가 주가에 어떻게 얹히는지 볼 때 나카모토가 좋은 사례입니다.
이 글은 비트코인 보유 상장사의 부채 구조를 설명하는 정보이며 NAKA 주식이나 가상자산의 매수·매도를 권하지 않습니다. 비트코인 가격 변동과 담보 조건 변경에 따라 회사 재무 상태는 크게 달라질 수 있고, 투자 판단과 그 결과의 책임은 투자자 본인에게 있습니다.
거래소 이용 가이드바로가기
거래소별 조건과 이용 절차를 비교해 보세요. 제휴 링크가 포함될 수 있습니다.
함께 보기
코인뉴스 최신
더보기도이체방크 암호화폐 서비스 대상은 누구인가, 한국 개인 투자자는 직접 쓸 수 없다
독일 최대 은행 도이체방크가 2026년 11월 11일 기업·기관용 암호화폐 수탁 서비스를 시작했다. 은행이 지갑과 개인키를 대신 관리하는 구조다. 다만 맡긴 암호자산은 은행 예금과 달리 예금보호를 받지 못하고, 기술 파트너 이름도 공식 발표에는 없다.
2일 전
바이낸스 iOS 취약점 경고, 지갑 복구 문구 지키려면
바이낸스는 11월 10일 아이폰에서 악성 앱을 실행하면 지갑 복구 문구와 개인키가 노출될 수 있다고 경고했다. 바이낸스가 확인한 실제 악용 사례는 없고, 애플의 최신 업데이트가 이 결함을 고쳤는지도 불분명하다. 위험의 크기는 지갑 앱이 복구 문구를 기기에 어떻게 저장하느냐에 달려 있다.
2일 전
비트코인 7만4,200달러 하락, 물가 발표 전 12월 금리 인상 베팅
비트코인은 물가 수치가 나오기도 전에 UTC 자정 이후 1.4% 내려 약 7만4,200달러가 됐다. 트레이더들이 12월 9일 FOMC에서 25bp 인상을 가격에 넣었고, 월러 이사가 물가가 식어도 인상을 지지한다고 밝혔기 때문이다. 이번 물가 발표는 인상 여부가 아니라 인상 폭을 가르는 숫자로 읽힌다.
3일 전
호주 암호화폐 양도세 47%, 떠나면 출국세가 먼저 온다
호주를 떠나 양도세 0% 나라로 가도 세금이 사라지지 않습니다. 호주는 영구 출국 시점에 팔지 않은 코인도 시가로 판 것으로 보고 과세하며, 47%는 2027년 7월 이후 쌓이는 이익에만 붙습니다. 법인의 25% 세율 역시 돈을 꺼내는 순간 개인 세율로 돌아옵니다.
3일 전