두산 CCL 유럽 전시, 돈은 중국·태국으로 간다
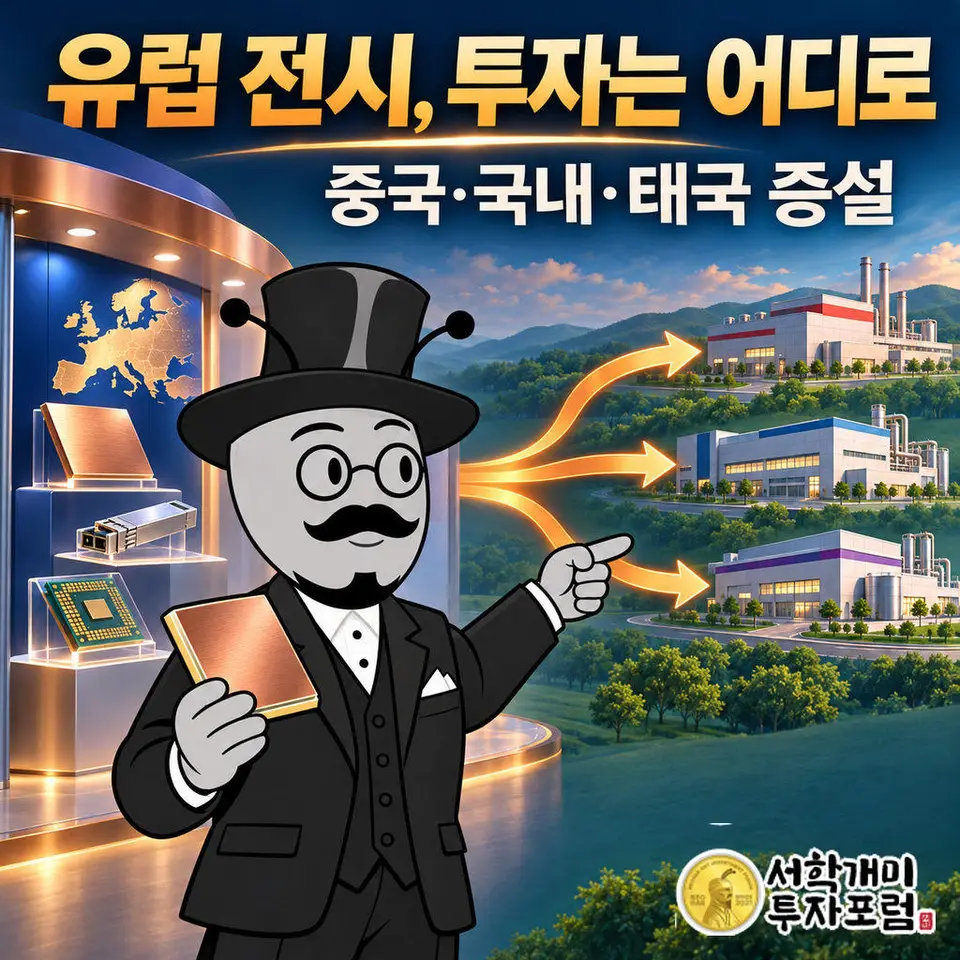
두산은 독일 뮌헨 전시회에서 AI 가속기·광모듈용 CCL로 유럽 고객을 찾고 있지만, 9,684억원 증설 투자는 중국과 태국, 국내 라인으로 향한다. 새 라인은 2028년 하반기부터 가동되므로 지금 부스에 놓인 제품은 가동률이 100%를 넘은 기존 라인의 물량이다.
뉴스 핵심
- 유럽 전시는 고객 접점이고, 증설 9,684억원 중 5,474억원은 중국법인 경유, 태국 1,800억원은 별도로 나간다.
- 국내 CCL 라인 가동률이 100%를 넘은 상태에서 새 라인은 2028년 하반기부터 돌기 때문에, 그 전 실적은 판가와 제품 구성에 달려 있다.
- 광모듈용 CCL 이익률이 20~30%대로 올랐고 전자BG 2분기 영업이익률은 29.8%다. 증설을 서두르는 이유다.
두산이 뮌헨 부스 맨 앞에 놓은 것은 무엇인가
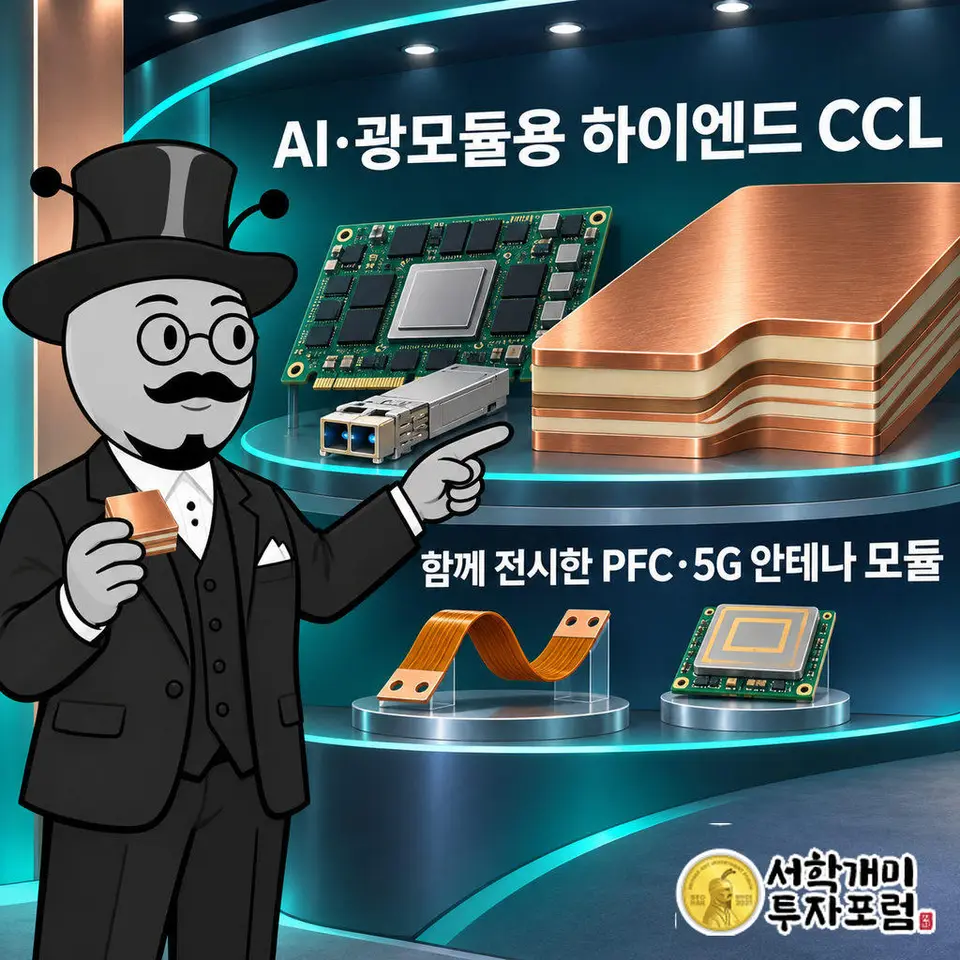
㈜두산(000150)이 11월 10일부터 13일까지(현지시간) 독일 뮌헨에서 열리는 '일렉트로니카 2026'에 부스를 냈다. 약 60개국 3천500개 기업이 모이는 유럽 최대 전자부품·시스템 전시회이고, 반도체 전시회 '세미콘 유럽'도 함께 열린다.
전면에 내세운 제품은 AI 가속기와 광모듈에 들어가는 하이엔드 CCL이다. CCL(동박적층판)은 인쇄회로기판의 바탕이 되는 소재이고, 광모듈은 서버끼리 데이터를 빛 신호로 주고받는 부품이다. AI 데이터센터가 커질수록 이 부품의 수요도 같이 커진다.
두산 관계자는 "이번 전시회는 AI 인프라부터 전장, 통신까지 아우르는 두산의 소재 역량을 유럽 고객에게 보여주는 자리"라고 말했다. 전기차 배터리 셀을 잇는 PFC와 5G 안테나 모듈도 함께 나왔다.
유럽 전시인데 돈은 왜 중국과 태국으로 가나
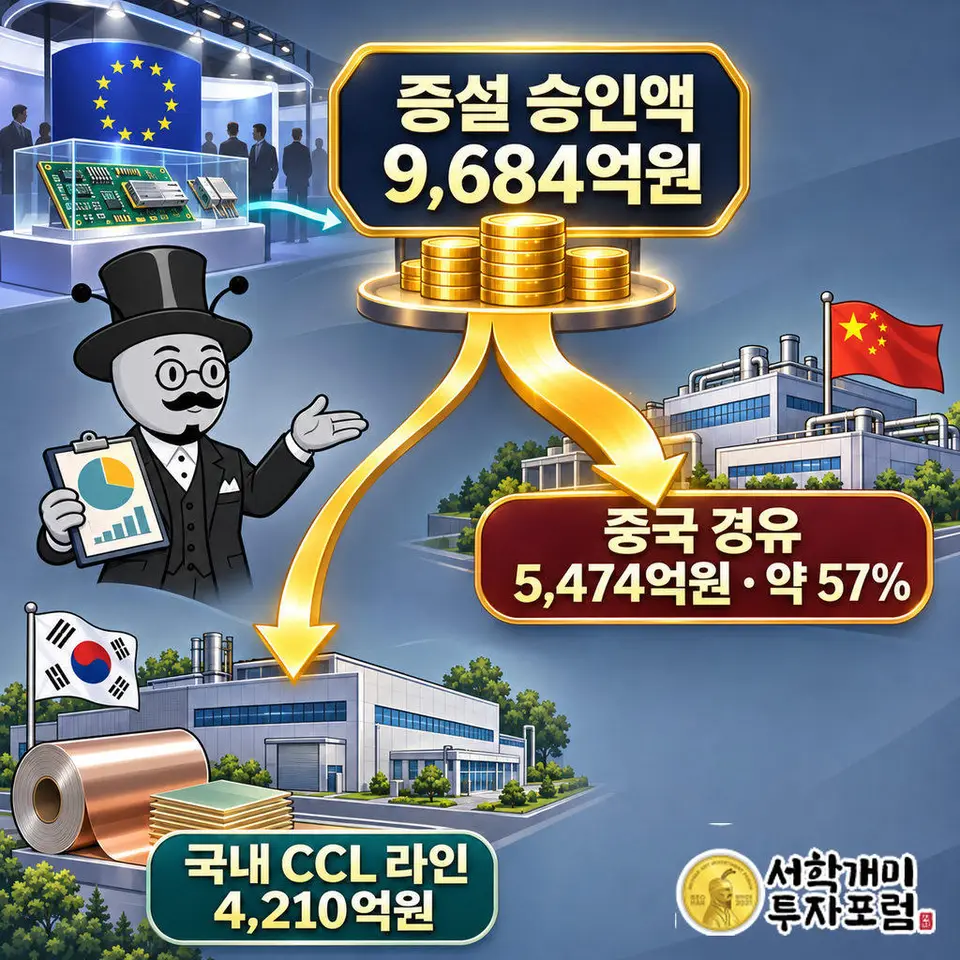
홍보 문구는 유럽 공략이지만 두산이 실제로 돈을 붓는 곳은 다르다. 9월 17일 이사회는 전자사업부 증설에 9,684억원을 승인했다. 국내 광모듈용 CCL 라인에 4,210억원, 중국법인 경유로 5,474억원이다. 중국 몫이 약 57%다.
11월 5일에는 중국 창수시와 약 5,500억원 규모 투자협약도 맺었다. 두산은 2012년부터 창수에서 CCL 공장을 운영해 왔고, 새 부지는 그 인근 약 18만5천㎡다. 태국 아라야 산단에도 약 1,800억원을 들여 신규 법인과 공장을 세운다.
이 목록에 유럽 공장은 없다. 유럽 전시는 생산 거점이 아니라 고객을 만나는 접점으로 쓰이는 것으로 보인다. 유럽 고객 수요가 얼마인지 두산이 내놓은 수치가 없으니, 전시의 성과는 앞으로 나올 공급 계약 소식으로만 가늠할 수 있다.
가동률 100% 초과, 부스에 놓인 물량은 어디서 나오나
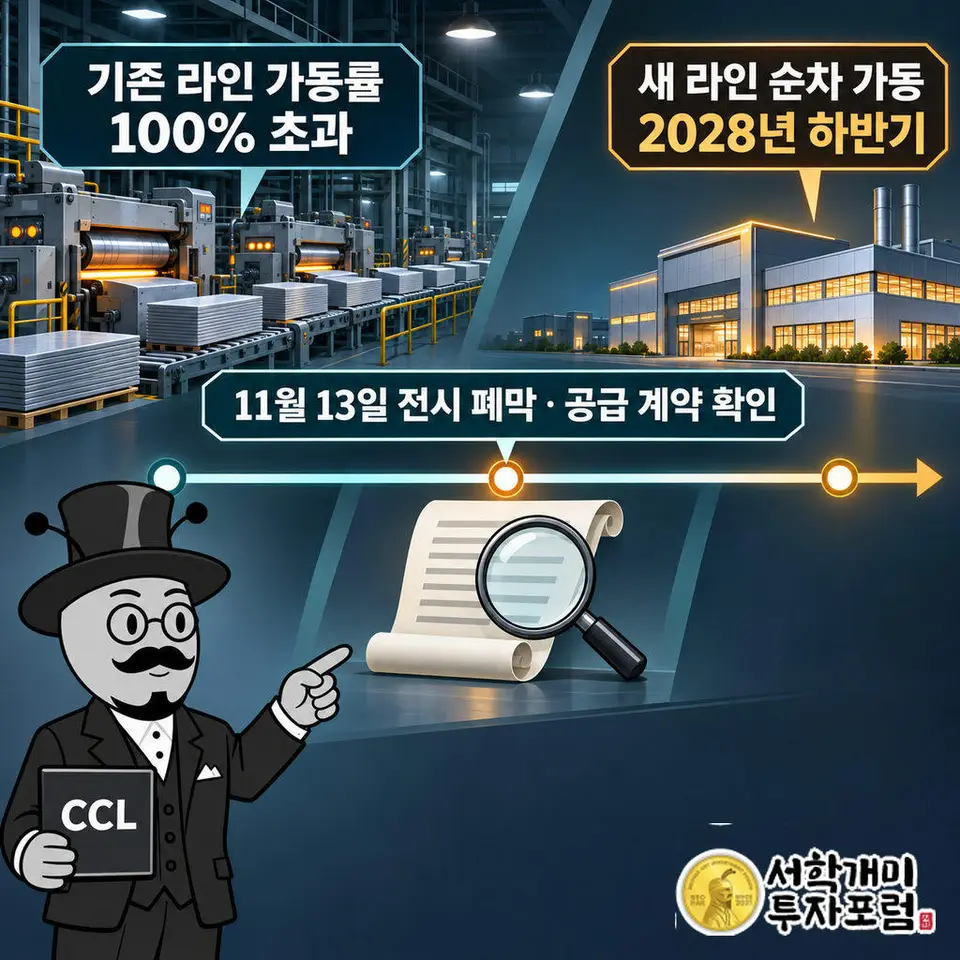
국내 CCL 라인 가동률이 100%를 넘은 상태라는 보도가 10월 23일에 나왔다. 설비를 쉬지 않고 돌려도 주문을 다 못 받는다는 뜻이다. 새 라인은 2028년 하반기부터 순차 가동이라, 지금 부스에 놓인 제품은 이미 꽉 찬 기존 라인에서 나온다.
그렇다면 유럽 전시는 더 팔 곳을 찾는 자리라기보다 모자란 물량을 어느 고객에게 배정할지 가르는 자리에 가깝다. 두산은 글로벌 AI 반도체 기업에 이미 CCL을 공급하고 있어서, 유럽 고객이 늘면 기존 고객과 물량을 나눠야 한다. 이 해석이 맞는지는 유럽 고객과의 계약이 나와야 갈린다.
한국신용평가는 증설 뒤 수요가 기대에 못 미치면 가동률이 떨어지고 투자 회수가 길어질 수 있다고 봤다. 지금의 품귀가 증설이 끝나는 시점까지 이어지는지가 이 투자의 위험이고, 그 위험은 두산이 진다.
광모듈용 CCL 마진은 얼마나 높기에 증설을 서두르나
대신증권 분석으로는 광모듈용 CCL의 영업이익률이 과거 10%대에서 20~30%대로 올랐다. 전자BG(전자소재 사업부) 전체로 봐도 2분기 매출 6,760억원에 영업이익 2,013억원, 영업이익률 29.8%다.
소재 업체로는 드문 마진이다. 병목이 심해 가격과 제품 구성을 유리하게 끌고 갈 수 있다는 신호이고, 두산이 사상 최대 규모로 증설을 결정한 이유도 여기서 읽힌다.
대신증권은 증설 전까지 두산 실적이 판가와 제품 구성에 의존한다고 보고 목표가를 낮췄다. 마진이 높다는 말은 반대로, 물량을 늘릴 수 없는 지금은 가격이 실적을 떠받친다는 말이기도 하다.
두산 주주는 증설 효과를 얼마나 기다려야 하나
새 라인의 매출 반영은 2028년 하반기 이후다. 그 전까지 실적은 기존 라인의 가동률, 판가, 제품 구성이 정한다. 전시회는 주가를 움직일 새 수치가 없는 홍보성 일정이라, 이 구간의 변수는 전시가 아니라 가격과 물량이다.
시장은 이미 냉정하게 봤다. 교보증권은 7월 28일 목표가를 220만원에서 180만원으로 내리며, 글로벌 CCL 업체가 연중 고점 대비 평균 32% 빠졌는데 두산은 약 46% 빠졌다고 짚었다. 27일 종가는 119만7천원이었다.
같은 시기에 SK실트론 인수 부담도 겹친다. 웨이퍼, CCL, 후공정으로 이어지는 반도체 사슬을 노린 5조원대 거래로 보도됐다. 증설 투자와 인수 자금이 한꺼번에 나가는 구간이다.
이 전시회 뒤에 무엇을 보면 답이 나오나
전시는 13일에 끝난다. 이후에는 날짜가 박힌 일정과 계약 소식을 보면 된다.
유럽 전시는 이야기의 입구이고, 돈이 향하는 출구는 중국과 태국이다. 부스에 놓인 CCL이 이미 꽉 찬 라인의 물량이라면, 유럽 공략이 성과였는지는 2028년 하반기에 새 라인이 돌기 시작할 때 누구에게 얼마를 파는지로 드러난다.
- 11월 13일: 일렉트로니카 2026 폐막, 이후 유럽 고객 공급 계약 소식이 나오는지
- 2028년 하반기: 국내·중국 새 라인 순차 가동, 태국 신규 공장 양산 목표
- 2028년 12월: 전자사업부 증설 투자 9,684억원의 단계 집행 종료 시한
이 글은 두산 CCL 사업의 구조를 설명하는 정보이며 투자 권유가 아닙니다. 증설 효과는 2028년 하반기 이후로 예정돼 있고 AI 반도체 수요와 가동률이 기대에 못 미치면 실적 전망이 빗나갈 수 있습니다. 투자 판단과 그 결과의 책임은 독자 본인에게 있습니다.
함께 보기
해외뉴스 최신
더보기구글(Google) TPU 8i Max 성능 2배, 새 칩이 아닌 이유
구글이 공개한 TPU 8i Max는 4월에 낸 추론용 TPU 8i 두 개를 한 패키지로 묶은 시스템이다. 구글에 따르면 연산 성능, 칩 내부 메모리(SRAM) 용량, HBM 대역폭이 모두 기존 8i의 2배이고, 같은 서버 랙 공간에 더 많은 연산 자원을 둘 수 있다. 이 2배가 실제 비용 절감으로 이어지는지는 비교 조건이 공개돼야 가늠된다.
1일 전
엔비디아(NVIDIA) AMR 10배 주장, 로봇 상용화는 어디까지
엔비디아 디푸 탈라 부사장은 2026년 11월 9일 서울에서 자율주행과 자율이동로봇(AMR)이 초기 상용화 단계에 올라섰다고 밝혔다. 다섯 손가락으로 정밀하게 다루는 휴머노이드는 아직 연구가 더 필요하다고 선을 그었다. 이동·운반 작업은 상용화 문턱을 넘었고 정밀 조작은 아직이라는 구분이 이 발언의 핵심이다.
1일 전
삼성 AI 안경, 12일 예약을 받는 곳은 워비파커
삼성·구글 AI 안경은 11월 12일 예약을 시작하고 12월에 정식 출시됩니다. 예약을 받는 쪽은 삼성이 아니라 미국 안경 업체 워비파커이고, 구글이 이 회사에 최대 1억 5천만 달러를 약정했습니다. 메타가 81.3%를 쥔 시장에서 승부는 기기 성능보다 안경 브랜드와 매장을 누가 잡았느냐에서 갈릴 가능성이 큽니다.
2일 전
TSMC 메모리 진출 검토, 엔비디아 요청은 어디까지 왔나
TSMC가 엔비디아의 요청으로 3D D램 생산 계획을 짜기 시작했다는 보도가 나왔습니다. 신공장 건설과 기존 공장 인수를 모두 보고 있지만 시기와 시설은 정해지지 않았고, TSMC는 전업 파운드리에 집중한다고 밝혔습니다. 확정된 진출이 아니라 검토 단계입니다.
2일 전