엔비디아(NVIDIA) AI 지원 축소, 빈 서버 비용은 누구 몫
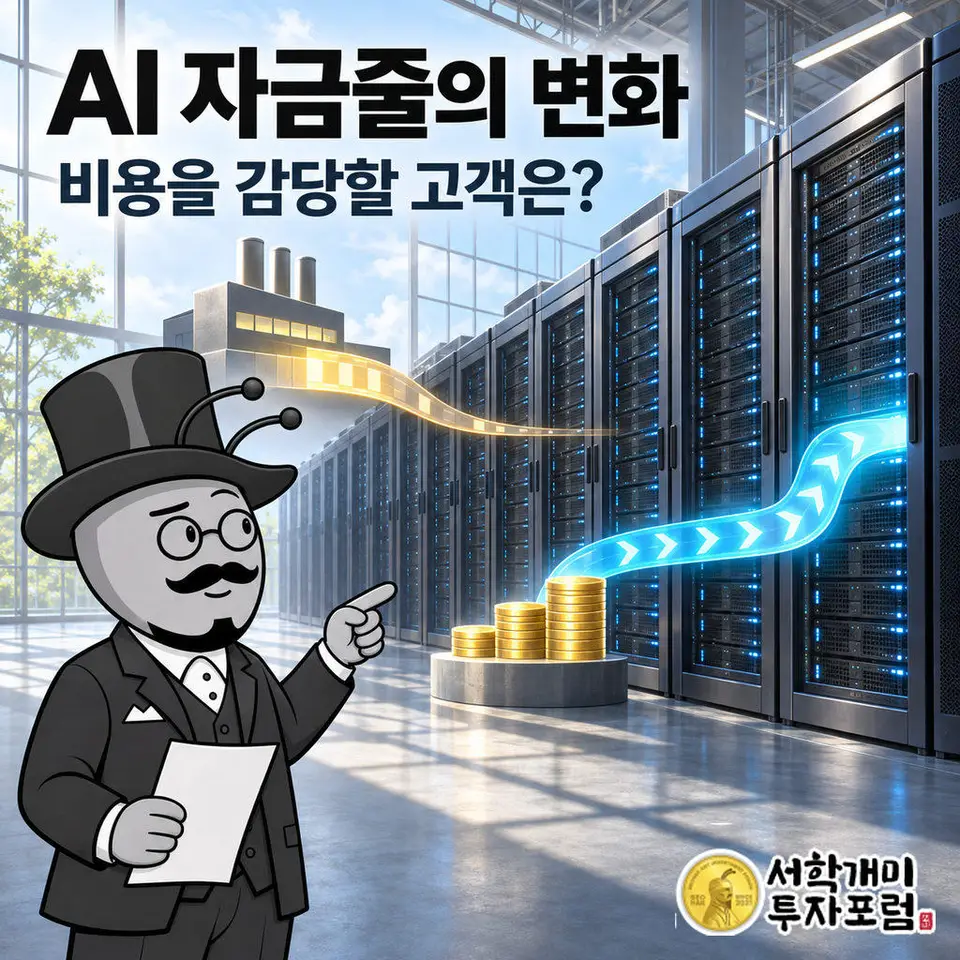
엔비디아의 AI 자금 지원 축소 전망은 고객이 스스로 투자비를 감당할 수 있느냐는 질문으로 이어집니다. 63억 달러 잔여 연산 계약과 별도 설비 대출을 보면, 지원의 크기보다 누가 비용을 떠안는지가 중요합니다.
뉴스 핵심
- 칩 공급자의 지원은 지분 투자뿐 아니라 잔여 연산 구매 계약으로도 나타납니다.
- 설비 대출은 미인출액에도 수수료가 붙고, 담보와 보증 책임은 법인마다 다릅니다.
- 지원 축소의 핵심 쟁점은 AI 사업자가 고객에게 받은 돈으로 투자와 운영 비용을 감당할 수 있느냐입니다.
엔비디아 지원 축소, 왜 고객의 매출이 중요해지나
AI 기업에 칩을 파는 회사가 그 기업의 자금 마련까지 돕습니다. 엔비디아(NVIDIA)는 데이터센터의 부채 조달을 지원하고 스타트업에 투자하며 이런 역할을 해왔습니다. 지원 축소 전망이 나온 지금, 질문은 고객이 그 도움 없이도 비용을 감당할 수 있느냐입니다.
일부 대형 거래의 수익성을 다시 따져 재정 보증을 줄였고, 앞으로 지원을 더 축소할 것이라는 전망이 나왔습니다. 경영진도 바뀌었습니다. 이사회는 젠슨 황의 사임을 수리하고 콜레트 크레스를 CFO 겸임 임시 CEO로 임명했습니다.
이 변화는 AI 수요를 읽는 질문을 바꿉니다. 칩을 얼마나 확보했는지에 더해, 최종 고객에게 받은 돈으로 그 비용을 치를 수 있는지가 중요해집니다. 공급자의 지원으로 가능했던 투자와 고객 매출로 이어지는 투자는 버티는 힘이 다릅니다.
코어위브 63억 달러 계약, 왜 칩 판매자가 다시 고객인가
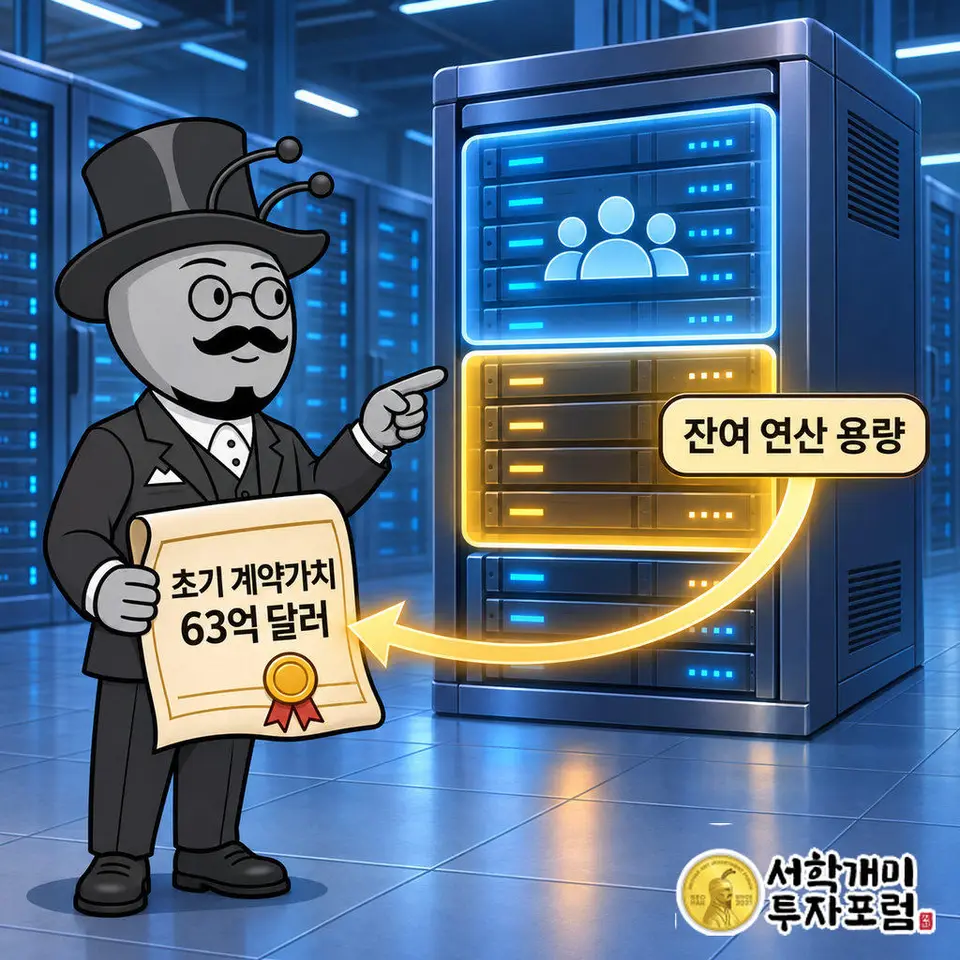
엔비디아는 칩을 공급하는 데서 거래를 끝내지 않았습니다. 코어위브(CoreWeave)와 맺은 계약에서는 고객에게 팔리지 않은 잔여 연산 용량에 접근하는 거래 상대방으로 다시 등장합니다.
양사는 2025년 9월 9일 초기 계약가치 63억 달러의 주문서를 체결했습니다. 코어위브가 확보한 연산 능력 가운데 팔고 남은 부분에도 엔비디아와의 거래가 걸려 있는 구조입니다.
식당에 조리기구를 공급한 회사가 남는 좌석도 예약하는 모습에 비유할 수 있습니다. 실제 계약에서는 엔비디아가 미판매 연산 용량에 접근합니다. 칩을 설치한 뒤 고객을 채우는 과정에도 공급자가 참여하는 셈입니다.
엔비디아를 보유한 국내 투자자에게 이 대목은 중요합니다. 판매 실적을 읽을 때 고객의 구매 능력과 공급자의 지원을 함께 볼 이유가 생기기 때문입니다. 계약가치 63억 달러를 이미 지급된 현금으로 읽어서도 안 됩니다.
코어위브 대출, 쓰지 않은 돈에도 비용이 붙습니다
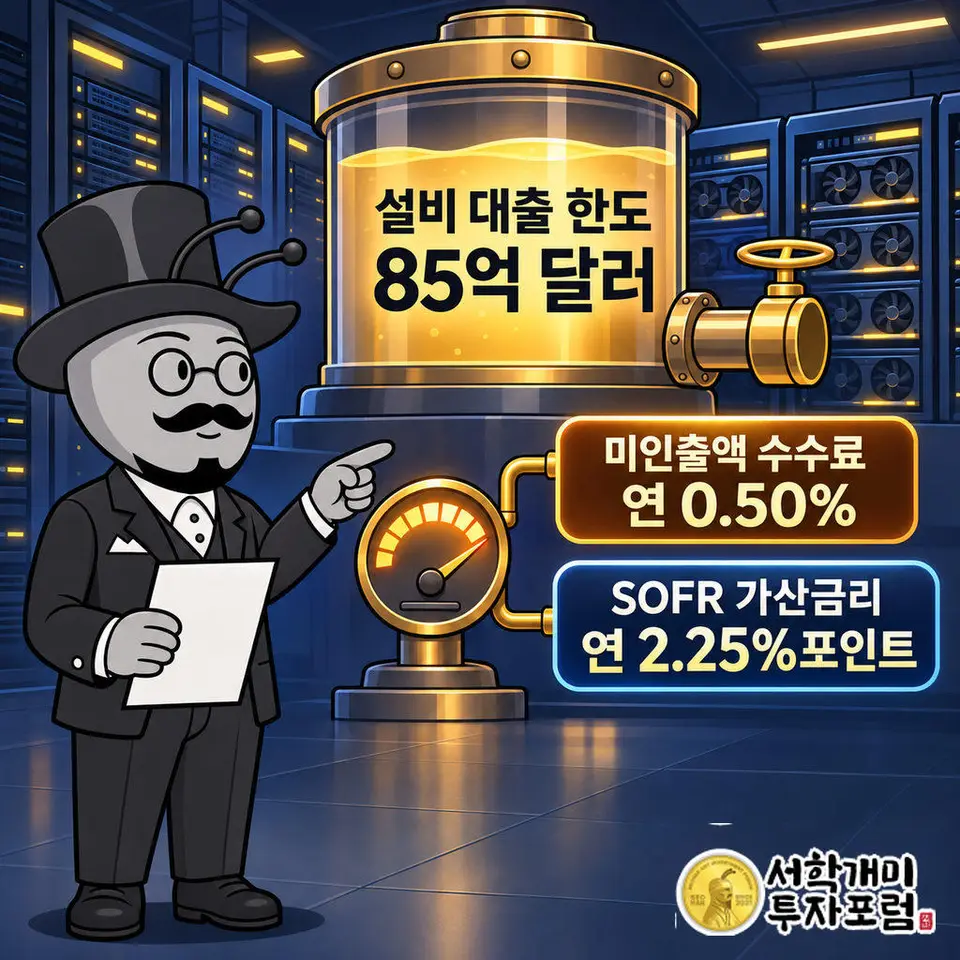
서버를 마련할 돈을 확보했다고 비용 문제가 끝나지는 않습니다. 코어위브의 간접 자회사 CCAC VIII는 2026년 3월 30일 GPU 서버와 인프라 구매 등을 위한 85억 달러의 분할 인출 대출 한도를 계약했습니다.
필요할 때 나눠 빌리는 대출인데, 아직 꺼내 쓰지 않은 금액에도 연 0.50%의 수수료가 붙습니다. 돈을 빌릴 권리를 확보해 두는 것 자체가 비용입니다. 설비 투자에 대비해 한도를 열어 놓은 기간도 공짜가 아닙니다.
SOFR라는 기준금리를 택하는 변동금리분에는 연 2.25%포인트가 더 붙습니다. 고객 계약을 이행할 설비를 준비하면서 차입자는 이자와 수수료도 감당해야 합니다. 연산 판매가 늦어질수록 자금 조달 조건의 무게가 커질 수 있습니다.
이 대출과 앞선 엔비디아 주문서를 같은 프로젝트로 묶을 수는 없습니다. 나란히 놓고 읽을 가치는 있습니다. 연산을 팔 상대를 확보하는 일과 설비 자금을 확보하는 일에는 서로 다른 계약과 비용이 따라붙습니다.
코어위브 보증, 그룹 이름보다 책임질 법인이 먼저입니다
85억 달러 대출에서 담보로 잡히는 것은 CCAC VIII와 자회사 자산 대부분, 그리고 CCAC VIII 지분 전부입니다. 설비를 마련하는 거래 뒤에는 채무 문제가 생겼을 때 대주단이 권리를 행사할 자산이 정해져 있습니다.
보증의 범위도 법인마다 다릅니다. 코어위브 모회사는 특정 부정행위 등에 대해 제한적으로 책임지는 반면, 차입자의 자회사들은 무조건 보증합니다. 모회사가 모든 채무를 무제한 떠안는 구조로 읽으면 계약의 중요한 차이를 놓칩니다.
국내 계좌에서 코어위브나 엔비디아를 보유하더라도 살펴볼 대상은 회사 이름 아래의 계약입니다. 누가 빌렸고 어떤 자산을 내놓았으며 누가 어디까지 보증했는지에 따라 위험이 머무는 곳이 달라집니다.
이 대출을 엔비디아가 보증한 것으로 연결해서도 안 됩니다. 잔여 연산 거래의 상대방이라는 사실과 별도 차입금의 보증인이라는 지위는 각각의 계약으로 가려야 합니다.
엔비디아가 요구한 선불금은 무엇을 바꾸나
젠슨 황이 파트너사에 제시한 방향은 자체 고객에게 선불금을 받아 자금을 마련하라는 것이었습니다. 엔비디아가 계속 자금을 대는 대신, 연산을 사용할 고객이 먼저 비용을 부담하도록 요구한 겁니다.
이 요구는 자금 조달 경로를 바꿉니다. 공급자의 재무 여력에 기대던 사업자가 고객의 지불 의사로 투자비를 마련해야 합니다. 선불금을 확보할 수 있다면 연산 수요와 설비 투자 사이에 실제 고객의 돈이 놓이게 됩니다.
모든 사업자가 같은 조건에 놓인 것도 아닙니다. 매출이 거의 없거나 없는 기업의 일부 창업자와 투자자는 엔비디아가 지분 투자를 거두면 사업 유지가 어려워질 수 있다고 우려했습니다. 고객에게 돈을 받을 기반이 약한 곳일수록 변화가 무겁습니다.
선불금은 미래의 모든 수익성을 증명하지는 않습니다. 그래도 공급자의 지원과는 다른 증거입니다. 설비를 마련해 주는 쪽의 기대를 넘어, 그 설비를 쓸 쪽이 먼저 돈을 내겠다는 약속이기 때문입니다.
엔비디아 고객의 다음 경쟁력은 대금을 치르는 힘입니다
AI 지원을 하나의 총액으로 읽으면 중요한 차이가 사라집니다. 지분 투자는 사업자에게 자본을 넣고, 연산 구매 계약은 거래 상대를 만듭니다. 대출은 이자와 수수료를 붙이며, 보증은 문제가 생겼을 때 책임질 주체를 정합니다.
엔비디아의 지원 축소가 곧 AI 이용 수요의 소멸을 뜻하지는 않습니다. 먼저 시험받는 것은 공급자의 도움을 받아 투자하던 고객의 자금력입니다. 최종 고객의 선불금과 자체 매출이 비용을 얼마나 감당하는지가 사업의 차이를 드러낼 것입니다.
빈 서버에도 금융 비용은 붙습니다.
그래서 AI 투자의 다음 장면은 칩을 확보했다는 발표만으로 완성되지 않습니다. 그 연산을 쓸 고객이 대금을 치르고, 사업자가 그 돈으로 설비와 금융 비용을 감당할 때 공급자의 지원에서 독립한 수요가 드러납니다.
이 기사는 투자 권유가 아닙니다. AI 기업의 고객 확보와 자금 조달이 예상과 달라지면 설비 비용·이자 부담과 계약 가치가 달라질 수 있습니다. 초기 계약가치와 대출 한도는 실제 현금 집행액이나 수익을 뜻하지 않으며, 투자 판단과 책임은 독자에게 있습니다.
함께 보기
해외뉴스 최신
더보기코인원 고객정보 유출, 상담 때 적어 보낸 비밀번호도 대상인가
코인원 고객정보 유출은 거래·지갑 시스템이 아니라 상담을 맡긴 수탁업체 메타엠의 서버에서 11월 12일 오전 4시경 일어났다. 고객이 상담하며 직접 적어 보낸 주민등록번호·계좌번호·비밀번호·지갑주소가 대상이어서, 코인원을 사칭한 보이스피싱이 가장 큰 2차 피해 위험이다.
1일 전
엔비디아 황 퇴진, SK하이닉스 매출 4분의 1 걸렸다
황 CEO 퇴진의 충격은 SK하이닉스 쪽이 더 크게 걸려 있다. 지난해 매출의 약 4분의 1이 엔비디아에서 나왔기 때문이다. 삼성전자는 브로드컴·AMD 등으로 고객을 넓혀 둬 여유가 있지만, 메모리 공급이 빠듯해 두 회사의 추가 고객 경쟁은 오히려 뜨거워질 전망이다.
1일 전
미국 국채금리 내년 초 고점 전망, 장기채는 언제 늘리나
하나증권은 미국 10년물 국채금리가 올 12월부터 내년 1분기 초 사이에 고점을 찍고, 2분기까지 내려갔다가 3분기에 잠시 반등할 것으로 본다. 장기채는 서둘러 늘리지 않고 5%대에서 나눠 사고, 2분기 하락기에 차익을 실현하며, 2028년 인하 사이클을 보고 다시 늘리는 순서다.
2일 전
연준 설문 AI 위험 87%, 금융시스템 최대 위협으로 꼽힌 까닭
연준이 2026년 11월 13일 공개한 금융안정 보고서에서 AI를 금융시스템의 위험으로 꼽은 응답은 87%였다. 봄 조사의 50%에서 뛰었고 2위인 위험자산 가격 조정 52%도 크게 앞섰다. 우려는 주식 가치평가, 사이버보안, AI 자금조달 세 갈래로 모였다.
2일 전