7월 가계대출 평균금리 연 4.64%로 석 달째 상승, 신용대출은 5.97%로 1년 7개월 만에 최고치를 기록했다.
가계대출금리 석달째 상승…신용대출 1년7개월 최고
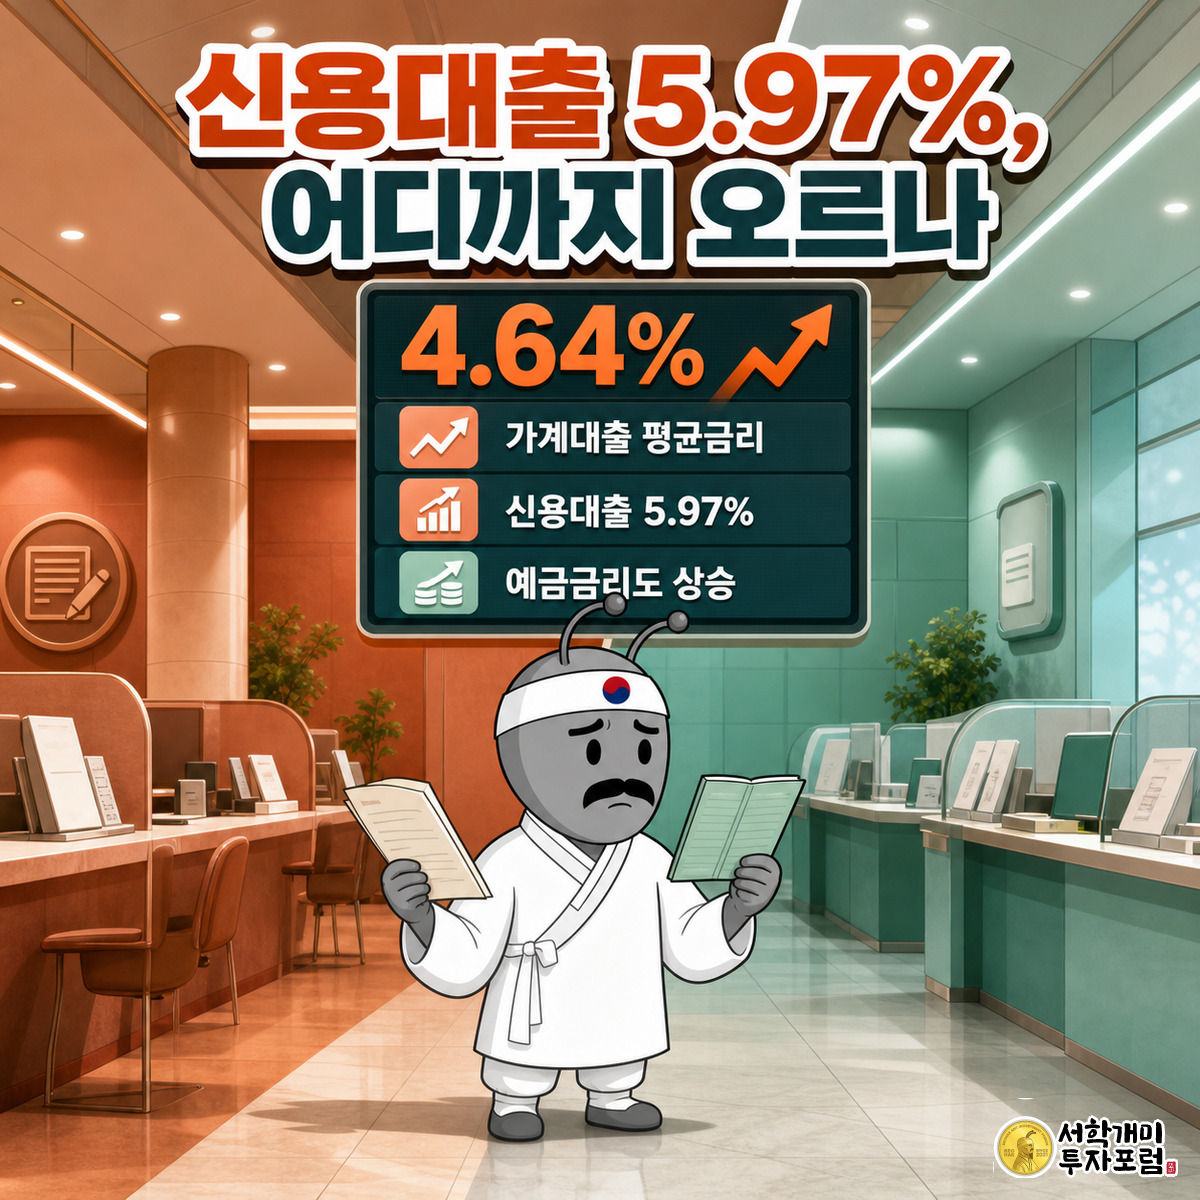
7월 예금은행 가계대출 평균금리가 연 4.64%로 석 달 연속 올랐고, 신용대출 금리는 5.97%로 1년 7개월 만에 가장 높았다. 한국은행이 26일 발표한 금융기관 가중평균 금리 통계에서 주택담보대출 금리도 2년 8개월 만에 최고 수준을 기록했다. 가계대출금리 상승 속에 예금 금리도 함께 오르면서 예대금리차는 오히려 6개월 연속 줄었다.
뉴스 핵심
- 7월 가계대출 평균금리는 연 4.64%로 전월보다 0.14%p 올라 4월(4.43%) 이후 3개월 연속 상승했다.
- 고정형 주담대 비중이 31.9%로 12년 5개월 만에 최저치로 떨어졌다.
- 신규 취급액 기준 예대금리차는 1.06%p로 6개월 연속 축소됐다.
- 저축은행 대출 금리는 10.51%로 1.03%p 오르며 업권 중 가장 큰 폭으로 상승했다.
주담대 금리는 왜 2년8개월 만에 최고를 찍었나
7월 주택담보대출 금리는 4.48%로 전월보다 0.12%p 올라 2023년 11월(4.48%) 이후 2년 8개월 만에 가장 높았다. 실제 고정형 금리는 4.76%로 0.23%p 뛰며 작년 10월 이후 10개월 연속 상승했고, 변동형 금리는 4.35%로 고정형보다 0.41%p 낮았다.
고정형 주담대 비중은 31.9%로 전월보다 5.8%p 줄어 2014년 2월(31.8%) 이후 12년 5개월 만에 최저치를 기록했다. 한국은행 김성준 금융통계팀장은 "변동금리보다 고정금리가 더 높아서 소비자들이 당장 낮은 금리를 선택하는 경향이 있다"고 설명했다.

신용대출·전세자금대출까지 오른 이 흐름, 내 대출에는 뭐가 달라지나
신용대출을 새로 받거나 전세자금대출을 준비 중이라면 대출 원가가 이미 오른 상태다. 일반 신용대출 금리는 5.97%로 0.25%p 올라 2024년 12월(6.15%) 이후 1년 7개월 만에 최고였고, 전세자금대출 금리도 4.19%로 0.12%p 상승했다.
반면 정기예금 등 저축성 수신 금리는 연 3.21%로 0.13%p 올라 4월(2.92%) 이후 넉 달째 상승했다. 대출뿐 아니라 예금 금리도 함께 오르고 있어, 신규 대출·예금을 계획 중이라면 어느 쪽이든 금리 변화를 확인하고 움직여야 하는 시점이다.

예대금리차는 왜 6개월째 줄어들었나
은행권 전체 대출금리는 0.04%p 내린 4.27%로 집계됐고 예금 금리는 오르면서, 신규 취급액 기준 예대금리차(1.06%p)는 0.17%p 줄어 올해 2월(1.43%p) 이후 6개월 연속 축소됐다. 잔액 기준 예대금리차(2.22%p)도 0.05%p 좁혀졌다.
기업 대출 금리는 4.20%로 0.07%p 내렸는데, 중소기업 대출 금리가 0.16%p 내린 반면 대기업 대출 금리는 0.01%p 오르며 엇갈렸다. 한국은행은 은행들의 생산적 금융 확대와 영업적 판단 등이 금리 수준에 영향을 미친 것으로 분석했다.
8월 말 시장금리, 그때까지 지켜봐야 할 이유
김성준 팀장은 8월 금리 전망에 대해 "8월 초 시장금리가 하락했다가 다시 상승하는 추세"라며 "평균적으로 보면 장기금리는 조금 떨어졌고, 단기금리는 조금 오르는 상황이어서 월말까지 지켜봐야 한다"고 말했다. 다음 가중평균금리 통계가 나오기 전까지는 이 엇갈린 흐름이 대출·예금 금리에 어떻게 반영될지가 관건이다.
시장 뉴스 · 동학개미 기자 ·
동학개미 기자 · 생활 밀착형 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토
투자 유의사항이 기사는 금리 통계를 전하는 것으로 투자·대출 권유가 아니다. 변동금리·고정금리 선택과 신규 대출·예금 실행 여부는 개인의 상환 능력과 금리 전망에 따라 달라지므로 판단과 책임은 독자 본인에게 있다.
이어서 읽기
목록으로 돌아가지 않고 바로 이어서 읽어보세요.
같은 코너에서 더 읽기
삼성전자·SK하이닉스 성과급 100만원, 더 쓰는 돈은 15만원 안팎
반도체 성과급은 평균 임금을 끌어올렸지만 내수 전체를 데우지는 못한다. 국회예산정책처는 내년 민간소비 증가율을 2.0%로 올해보다 낮춰 잡았고, 한국은행 지역 데이터에서는 성과급발 소비가 테슬라·백화점 같은 고가 소비에 몰리고 마트·편의점에는 거의 닿지 않았다.
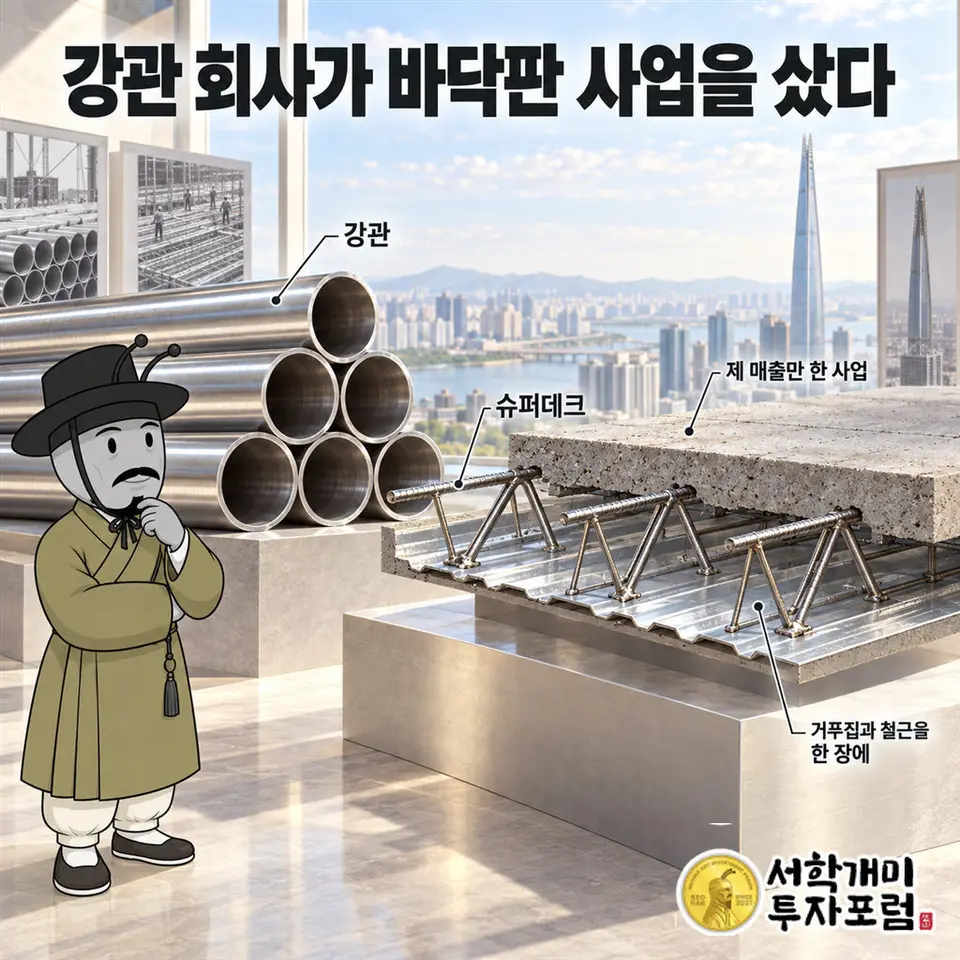
이렘은 50년 된 강관 회사인데 제 매출만 한 롯데타워 바닥판 사업을 사 왔다
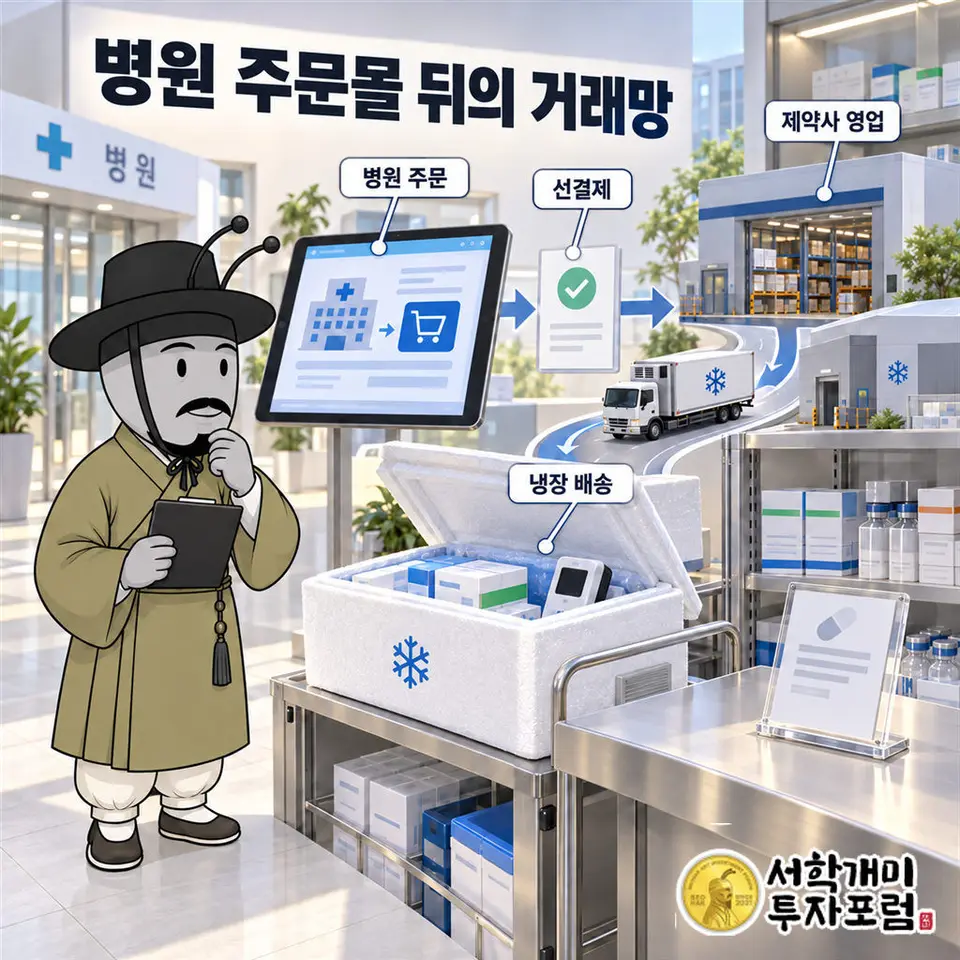
블루엠텍은 병원 주문몰에 냉장 배송과 제약사 영업을 붙였다
랩어카운트 123조원, 수익은 나눠 갖고 손실은 투자자가 전부 떠안는다
일임형 랩어카운트 고객은 8월 말 201만2196명, 계약자산은 123조4838억원으로 불어났다. 1억원으로 41%를 번 사례도 성과보수 20%대를 떼면 820만원이 빠진다. 손실은 투자자가 전부 떠안는 구조이고, 2010년 자문형 랩은 덩치가 커지자 코스피를 이기지 못했다.