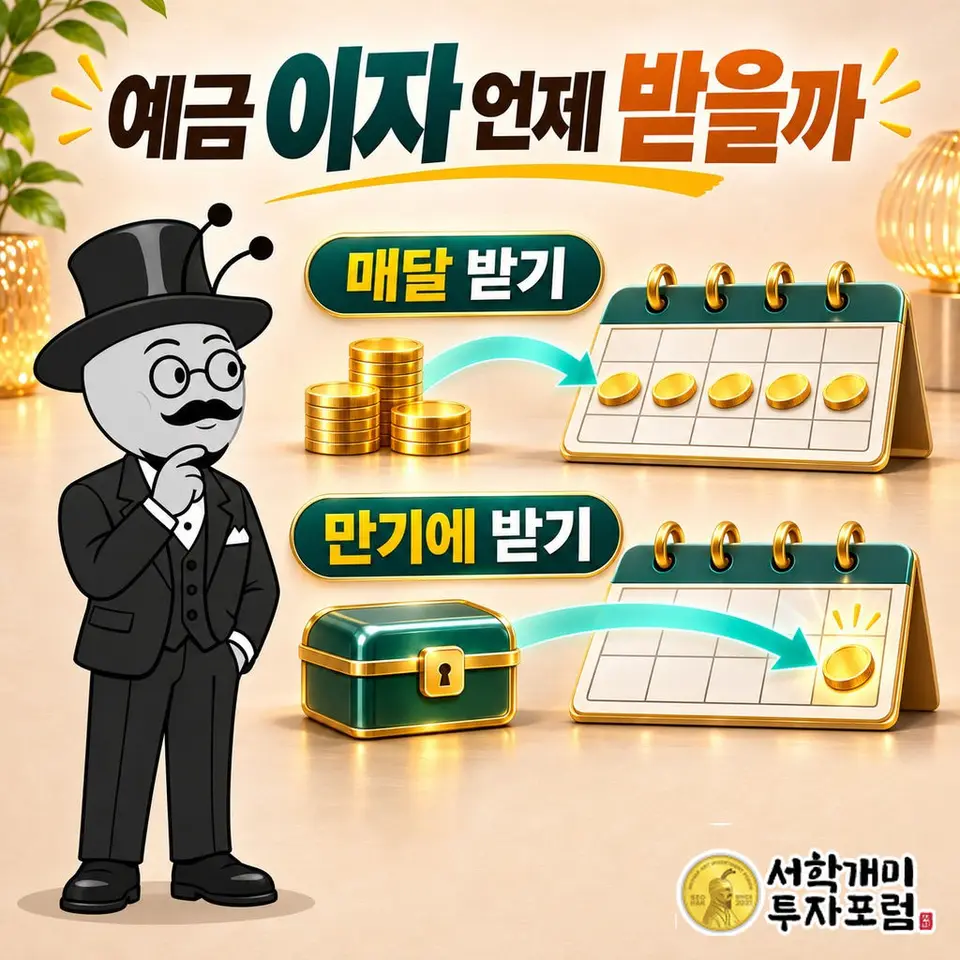
예금 이자 매달 받기와 만기 받기, 같은 금리면 총액도 같나요?
같은 단리 금리와 기간이면 월지급식과 만기지급식의 이자 총액은 같다. 월지급은 월복리가 아니며, 돈을 먼저 받아 쓰거나 재투자할 수 있다는 차이가 있다.
1,000만원을 연 3% 단리로 12개월 맡기면 세후 이자 총액은 253,800원이다. 이 돈을 매달 나눠 받는다고 이자에 다시 이자가 붙지는 않는다. 같은 금리·기간·과세 방식이면 월지급식과 만기지급식의 차이는 먼저 돈을 쓸 수 있느냐에 있다.
| 비교 항목 | 매월 이자 지급 | 만기에 이자 지급 |
|---|---|---|
| 예시 조건 | 1,000만원·연 3%·12개월·단리 | 1,000만원·연 3%·12개월·단리 |
| 세전 이자 총액 | 300,000원 | 300,000원 |
| 세후 이자 총액 | 253,800원 | 253,800원 |
| 이자를 받는 때 | 기간 중 매월 분할 | 만기에 한 번 |
| 원금을 받는 때 | 만기 | 만기 |
| 원금과 이자를 합친 누적 수령액 | 10,253,800원 | 10,253,800원 |
표는 일반과세 15.4%를 적용하고 지급 시점만 나눠 본 비교다. 월지급식 열의 마지막 금액에는 이미 받은 이자도 들어 있다. 만기 당일 통장에 들어오는 돈만 비교하면 월지급식이 적어 보이지만, 그 전에 받은 돈을 빠뜨린 비교가 된다.
🧮 예금 이자 계산기
표의 1,000만원을 내 예치금으로 바꿔 보세요. 단리를 선택하면 내 금리와 기간의 세후 이자 총액이 나옵니다.
매달 받는 이자와 월복리는 무엇이 다른가요?
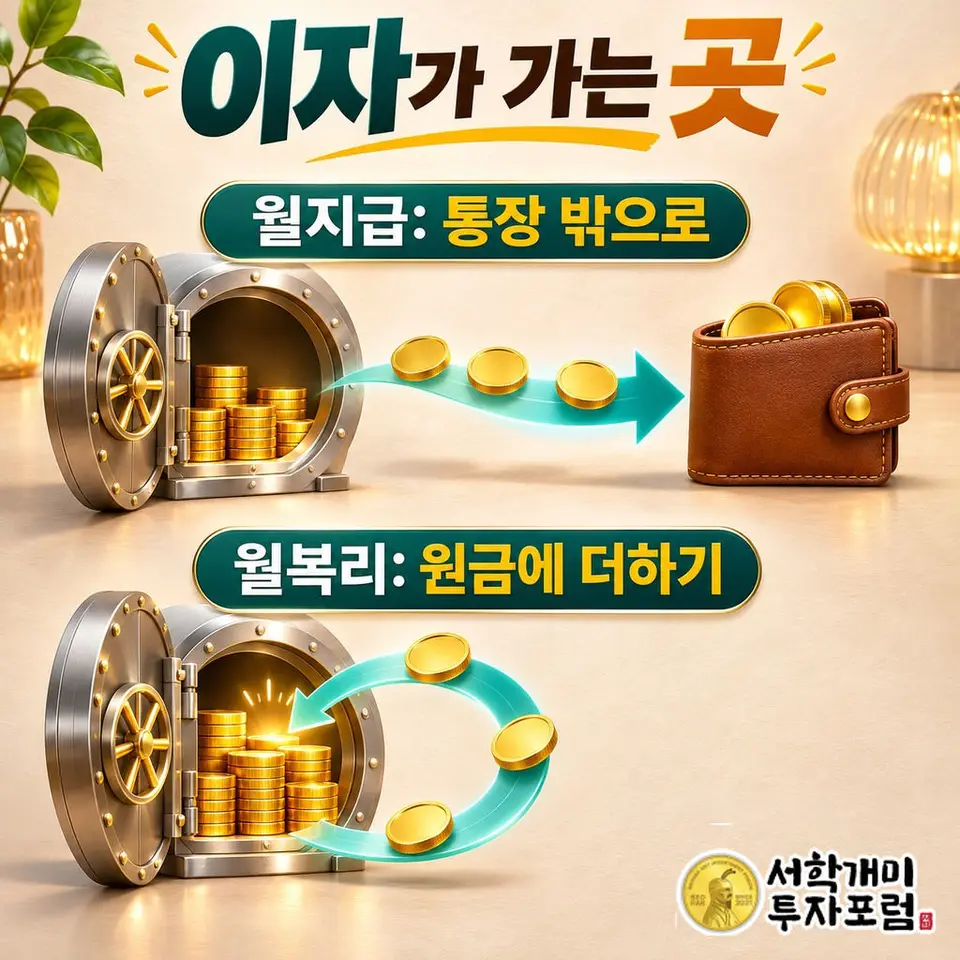
월지급식에서는 이자가 예금 밖으로 나온다. 생활비 통장으로 옮겨진 이자는 원래 예금의 원금에 더해지지 않는다. 다음 달에도 은행은 그대로 남아 있는 예금 원금을 기준으로 단리 이자를 계산한다. 매달 입금 알림이 온다는 이유로 복리 수익을 기대하면 계산이 어긋난다.
월복리는 이자를 예금 안에 남겨 다음 이자를 계산할 밑돈에 더한다. 복리인지는 돈을 받는 횟수가 아니라 이자를 다음 이자 계산에 포함하는지에 따라 결정된다. 만기지급식도 단리와 복리 상품이 따로 있으므로, 만기에 한꺼번에 받는다는 말만으로 복리 여부를 알 수 없다.
월지급 이자를 다른 통장에 모으는 사람도 원래 예금에서는 단리 이자를 받는다. 다른 통장에서 생긴 이자는 별도 수익이고, 그 통장의 금리와 돈이 들어간 시점에 따라 달라진다. 매월 받은 돈을 모두 재투자하더라도 원래 예금과 같은 금리가 자동으로 적용되지는 않는다. 그래서 월지급식 수익과 재투자 수익은 따로 계산한다.
같은 연 금리인데 실제 받는 돈은 왜 다르죠?
은행의 예금 이름이 같아도 지급 방식별 적용 금리가 다를 수 있다. 금리표의 가장 큰 숫자만 보고 월지급식을 고르면, 만기지급식에 붙은 금리를 월지급식 금리로 착각하게 된다. 비교할 숫자는 각 지급 방식에 실제로 적용되는 세전 연 금리다. 앞의 표는 두 방식 모두 같은 금리를 받는 경우를 보여 준다.
계산 방식도 함께 맞아야 한다. 한쪽이 월복리이고 다른 쪽이 단리라면, 차이는 지급 시점에만 있지 않다. 금리 숫자가 같아도 복리 쪽은 이자가 쌓이는 밑돈이 커진다. 만기지급식의 이자가 더 많다는 결과만 보고 모든 만기지급식에 같은 결론을 적용할 수는 없다.
월지급식의 입금 내역을 비교할 때는 매회 세금을 뺀 금액을 더한다. 만기지급식의 세후 금액과 월지급식의 세전 금액을 맞대면 서로 다른 돈을 비교하게 된다. 상품설명서의 지급일과 계산 단위까지 맞춰 누적 수령액을 비교하면, 지급 시점 때문에 생긴 차이인지 계산 방식 때문에 생긴 차이인지 알 수 있다.
생활비로 쓸 때와 목돈으로 남길 때 무엇이 달라지나요?
매달 예금 이자로 생활비 일부를 충당하는 사람에게는 만기 전 현금이 들어오는지가 중요하다. 월지급식은 원금을 만기까지 맡긴 채 이자만 먼저 꺼내 쓸 수 있는 구조다. 만기지급식은 그동안 이자가 입금되지 않으므로, 기간 중 지출은 다른 돈에서 충당해야 한다.
같은 이자 총액이라도 먼저 받은 돈에는 선택지가 생긴다. 필요한 지출에 쓰거나 별도로 보관할 수 있고, 재투자하면 그때부터 별도 수익이 생긴다. 만기에 받는 돈은 예치 기간 중에는 쓸 수 없다. 총이자가 같아도 돈을 쓸 수 있는 때와 용도는 다르다.
만기에 원금과 이자를 모아 쓸 사람이라면 월지급 이자를 이미 썼는지도 살펴볼 필요가 있다. 월지급식 이자를 생활비로 쓴 뒤 만기 통장 잔액을 보면, 이자를 그대로 모은 만기지급식보다 남은 돈이 적다. 만기에 남은 돈이 적은 것은 은행이 이자를 덜 지급해서가 아니라 그동안 돈을 쓴 결과다.
해외주식을 가진 독자가 원화 예금 이자를 달러로 바꾸는 경우도 마찬가지다. 매달 이자를 받으면 환전 시점도 여러 번으로 나뉘고, 만기에 받으면 그때의 환율로 바꾸게 된다. 원화 이자 총액이 같아도 확보하는 달러 금액까지 같아지지는 않는다. 예금의 지급 방식과 환전 결과는 따로 비교할 부분이다.
예금 이자 계산기에서는 예치금·연 금리·개월 수와 과세 구분을 넣고 단리 이자 총액을 확인할 수 있다. 매월 지급액을 계산하는 기능은 없으므로, 월지급식이라는 이유로 월복리를 선택하면 다른 구조의 결과가 나온다. 단리 이자 총액을 기준으로 비교하면, 그 돈을 언제 받아 어디에 썼는지에 따라 이후 차이가 생긴다.
🧮 예금 이자 계산기
월지급식의 금리가 따로 있다면 두 금리를 각각 넣어 보세요. 지급 시점 외에 세후 이자 총액도 달라지는지 확인할 수 있습니다.
같은 주제, 다른 질문
2026년 기준. 일반과세·개월 단위 단리 예시이며 실제 일수·매월 원천징수와 절사·중도해지·우대 조건·금융소득 합산 추가 세금·재투자 수익·환율 변동은 계산에서 제외했다.
함께 보기
경제상식 최신
더보기주식 수익률 같아도 투자금 2배면 수익금도 2배인가요?
같은 수익률이면 투자금이 2배일 때 수익금도 2배입니다. 손실도 똑같이 커집니다. 매수가 5만원·현재가 4만원인 주식의 보유 수량별 손익을 비교합니다.
11시간 전
미국주식 배당금, 같은 달러를 받아도 환율에 따라 원화는 얼마나 달라지나요?
달러 배당금이 같아도 적용 환율이 높으면 받는 원화가 늘고 낮으면 줄어듭니다. 달러로 보유한 배당의 원화 수령액은 실제 환전할 때 정해집니다.
1일 전
미국주식 국내주식 배당금 비교, 같은 20만원이면 세후 차이는?
세전 배당금 20만원이면 국내는 169,200원, 미국은 현지 원천징수 후 170,000원이다. 같은 금액의 원천징수 차이는 800원이다.
1일 전
ISA 손익통산, 주식 손실은 배당에서 빼도 ETF는 다르다
ISA는 같은 계좌의 통산 대상 손실을 다른 상품의 이익에서 뺀 뒤 세금을 계산한다. 국내주식 직접투자와 국내주식형 ETF는 손실 인정 범위가 다르다.
1일 전