정기예금 중도해지 차액은 모두 깎인 이자일까? 253,800원 중 깎인 건 84,600원
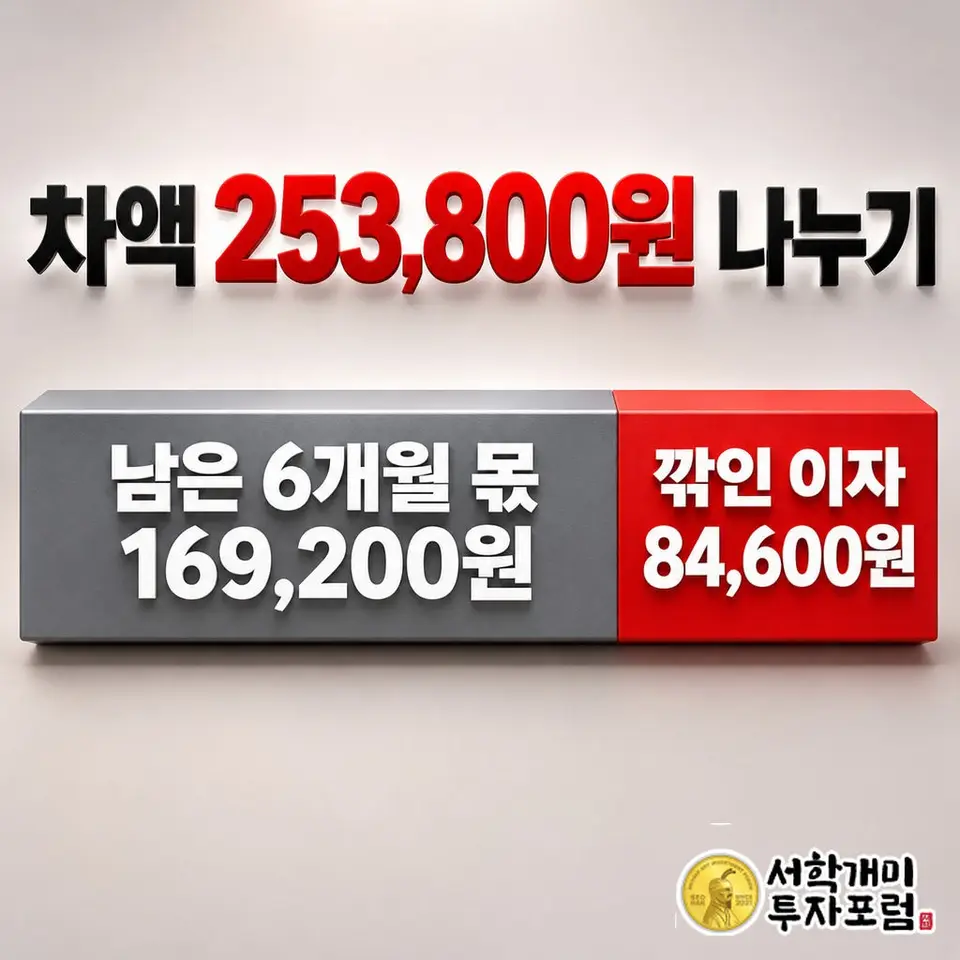
아닙니다. 1,000만원·연 4%·12개월 예금을 6개월에 깨면 차액 253,800원 중 깎인 이자는 84,600원, 나머지 169,200원은 남은 6개월 이자입니다.
은행 앱 해지예상 조회를 열면 만기 때보다 25만원 넘게 적은 이자가 찍혀 있어 손이 멈춥니다. 그 차액 가운데 해지 때문에 실제로 깎인 이자는 3분의 1입니다. 나머지 3분의 2는 돈을 맡기지 않을 남은 기간의 이자라 처음부터 받을 수 없던 몫입니다.
1,000만원을 연 4%·12개월로 맡기고 6개월 만에 해지하는 경우를 세전과 세후로 나눠 보면 아래와 같습니다.
| 구분 | 세전 | 세후 |
|---|---|---|
| 만기까지 유지(12개월) | 400,000원 | 338,400원 |
| 6개월에 해지(연 2%) | 100,000원 | 84,600원 |
| 만기 대비 차액 | 300,000원 | 253,800원 |
| 차액 중 남은 6개월 몫 | 200,000원 | 169,200원 |
| 차액 중 깎인 이자 | 100,000원 | 84,600원 |
중도해지 적용률 50%는 약정 연 4%의 절반인 연 2%로 지난 6개월을 다시 계산한다는 조건입니다. 세금은 이자소득세 14%에 지방소득세 1.4%를 더한 15.4%를 뺐습니다.
🧮 예금 중도해지 계산기
표는 1,000만원·연 4%·6개월 해지 기준입니다. 내 원금·금리·지난 개월을 넣으면 해지 세후 이자와 만기 대비 차액이 나옵니다.
중도해지 차액을 두 덩어리로 나누는 법
기준이 되는 숫자는 지난 기간을 약정 금리 그대로 계산한 이자입니다. 1,000만원에 연 4%를 6개월 적용하면 세전 200,000원, 세후 169,200원입니다. 해지하지 않았다면 지금까지 쌓였을 이자입니다.
이 169,200원에서 실제로 받는 해지 이자 84,600원을 빼면 깎인 이자 84,600원이 나옵니다. 만기 이자 338,400원에서 169,200원을 빼면 남은 기간 몫 169,200원이 남습니다.
두 숫자를 더하면 253,800원으로, 해지예상 조회의 만기 대비 차액과 같습니다.
내 예금도 같은 순서로 나눕니다. 원금 × 약정 금리 × 지난 개월 ÷ 12에서 15.4%를 빼면 기준 이자가 나옵니다. 여기서 해지예상 조회의 세후 이자를 빼면 깎인 몫입니다.
늦게 깰수록 차액은 줄고 깎이는 몫은 커진다
같은 예금을 3개월과 9개월에 깨는 경우를 나란히 놓으면 두 숫자가 반대로 움직입니다. 총 차액은 시간이 갈수록 작아지는데, 그 안에서 깎인 이자는 늘어납니다.
| 해지 시점 | 만기 대비 차액 | 깎인 이자 | 남은 기간 몫 |
|---|---|---|---|
| 3개월 | 296,100원 | 42,300원 | 253,800원 |
| 6개월 | 253,800원 | 84,600원 | 169,200원 |
| 9개월 | 211,500원 | 126,900원 | 84,600원 |
3개월에 깨면 차액의 14%만 깎인 이자지만, 9개월에 깨면 60%가 깎인 이자입니다. 오래 둘수록 약정 금리로 쌓인 이자가 많아지고, 해지하는 순간 그 전부에 낮은 이율이 다시 매겨집니다.
그래서 「차액이 줄었으니 지금 깨도 덜 아깝다」는 생각은 숫자와 어긋납니다. 만기를 3개월 앞두고 깨면 이미 쌓인 세후 이자 253,800원의 절반인 126,900원을 잃습니다.
남은 기간 몫은 돈을 다시 맡기면 되찾는다
깎인 이자는 해지하는 순간 확정되는 비용입니다. 남은 기간 몫은 성격이 다릅니다. 찾은 돈을 다른 예금이나 파킹통장에 두면 그 기간의 이자가 다시 생깁니다.
6개월 해지 예에서 1,000만원을 남은 6개월 동안 연 4%에 다시 맡긴다면 세후 169,200원을 돌려받습니다. 이때 실제로 잃은 돈은 깎인 이자 84,600원뿐입니다.
새로 맡길 곳의 금리가 연 4%보다 낮으면 그 차이만큼 손해가 커집니다. 돈을 주식 계좌로 옮겨 예금 이자가 없어지면 남은 기간 몫 169,200원도 그대로 비용에 더해집니다.
우대금리를 받던 예금이면 깎인 몫이 표보다 커질 수 있습니다. 해지할 때 우대분을 빼고 기본금리에 적용률을 곱하는 상품이 있어서, 가입 때 받은 약관의 중도해지 이율표를 함께 봐야 합니다.
정기예금 중도해지 차액은 깎인 이자와 맡기지 않을 기간의 이자를 합친 숫자입니다. 해지 비용으로 셀 것은 깎인 이자이고, 남은 기간 몫이 비용이 될지는 찾은 돈을 어디에 두느냐가 정합니다.
🧮 예금 중도해지 계산기
해지예상 조회 전에 내 예금의 만기 대비 차액부터 뽑아 두면, 그중 깎인 이자와 남은 기간 몫을 직접 나눠 볼 수 있습니다.
같은 주제, 다른 질문
- 예금 중도해지 이율은 어디서 확인하나요? 내 계좌 금리 찾는 순서
- 정기예금 한 달 안에 해지하면 이자는 0원인가요?
- 예금담보대출 vs 예금 중도해지 비용 비교, 남은 기간과 필요 금액이 가른다
- 정기예금 한 달 지난 날 해지하면 이자는? 하루 차이로 연 0.1%→0.3%
2026년 11월 기준, 만기 일시 지급 단리 정기예금·일반과세 15.4% 기준입니다. 은행별 기간 구간 이율·최저금리·우대금리 제외 조건, 비과세·세금우대·금융소득 종합과세, 재예치 금리는 계산에서 뺐습니다. 매수·매도·가입 권유가 아닙니다.
함께 보기
경제상식 최신
더보기월세 복비 70배 언제 적용하나요? 보증금 1천만원이면 월세 40만원 미만
월세 복비의 70배는 보증금+월세×100이 5천만원 미만일 때만 씁니다. 보증금 1천만원이면 월세 40만원 미만, 500만원이면 45만원 미만이 대상입니다.
11시간 전
예금 깨서 미국주식 사면 본전은? 6개월 남았으면 2.52% 벌어야
1,000만원·연 4%·12개월 예금을 6개월째 깨면 만기보다 세후 253,800원을 덜 받습니다. 미국주식이 남은 6개월 동안 2.52%를 넘겨야 본전입니다.
12시간 전
DB형 DC형 전환 시 과거 근무기간 퇴직급여, 전환일 평균임금×30일로 계산
DB형에서 DC형으로 바꾸면 과거 근무기간 몫은 전환일 1일 평균임금×30일×근속연수로 정하고, 그 금액 이상을 DC 계좌에 넣어야 합니다.
13시간 전
재산세 세부담상한이란? 공시가 30% 올라도 재산세 10% 오르는 계산
재산세 세부담상한은 올해 세금을 작년 세액의 105~130% 안으로 묶습니다. 2024~2028년에는 과세표준상한 5%와 비교해 더 작은 값을 냅니다.
13시간 전