
직장인 과세표준은 근로소득 원천징수영수증 2쪽 정산명세의 종합소득 과세표준 칸이다. 연봉을 넣으면 추가 세액이 10배까지 틀릴 수 있다.
직장인 금융소득종합과세 과세표준, 원천징수영수증 2쪽 이 칸에서 확인
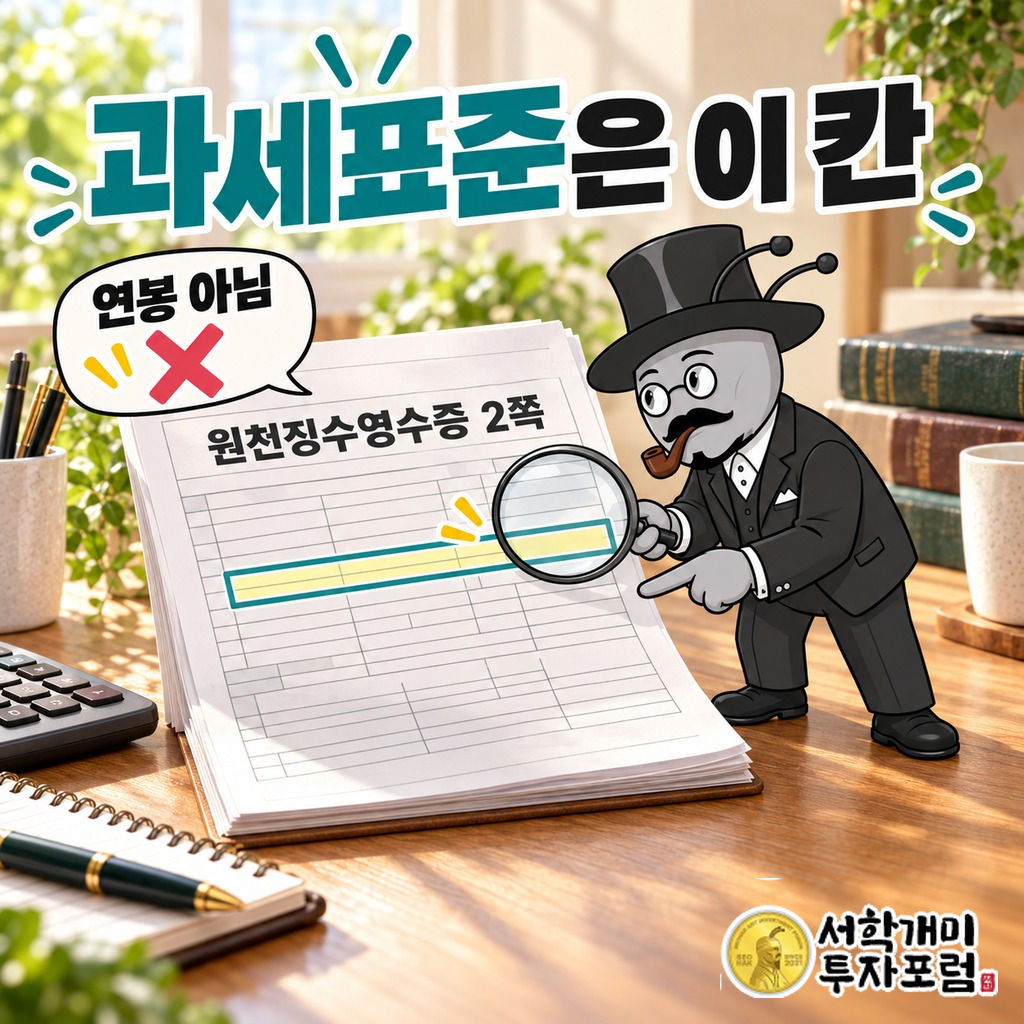
연봉 6,000만원 직장인이 금융소득 3,000만원을 계산기에 넣을 때, 연봉을 넣으면 추가 세액이 110만원으로 나오고 과세표준 4,000만원을 넣으면 11만원이 나온다. 같은 사람인데 숫자 하나로 10배가 갈린다. 넣어야 할 숫자는 총급여에서 근로소득공제와 각종 소득공제를 모두 뺀 종합소득 과세표준이고, 금융소득 2천만원 초과분이 몇 % 세율 구간에 얹히는지가 이 숫자로 정해진다.
과세표준이 5,000만원일 때 추가 세액은 얼마인가
다른 소득 과세표준을 5,000만원으로 두고 1년 세전 이자·배당만 바꿔 보면 아래와 같다. 국내에서 원천징수된 일반 금융소득 합계가 연 2천만원 이하면 15.4% 분리과세로 끝난다. 2천만원을 넘으면 전체가 종합과세 대상이 되고, 첫 2천만원에는 국세 14%를 적용하고 초과분은 과세표준 위에 쌓아 누진세율로 계산한 뒤 비교과세한다.
| 연 금융소득 | 원천징수(지방 포함) | 추가 세액(지방 포함) | 금융소득 종합과세 |
|---|---|---|---|
| 20,000,000원 | 3,080,000원 | 0원 | 해당 없음 |
| 30,000,000원 | 4,620,000원 | 1,100,000원 | 대상 |
| 40,000,000원 | 6,160,000원 | 2,200,000원 | 대상 |
| 50,000,000원 | 7,700,000원 | 3,300,000원 | 대상 |
금융소득 3,000만원이면 초과분 1,000만원이 과세표준 5,000만원 위에 올라가 5,000만~8,800만원 구간의 24%를 맞는다. 이미 낸 14%를 빼면 10%포인트가 남고, 지방소득세를 더해 110만원이 된다.
🧮 금융소득종합과세 계산기
표는 과세표준 5,000만원 기준입니다. 내 과세표준과 1년 이자·배당을 넣으면 5월에 더 낼 세금이 바로 나옵니다.
원천징수영수증 어느 칸을 봐야 하나
근로소득 원천징수영수증의 주요 소득·세액 내역은 1쪽과 2쪽에 있고, 그 뒤로 부속 명세 등 추가 쪽이 붙는다. 1쪽에는 근무처별 소득과 결정세액·기납부세액·차감징수세액이 있어 연말정산 환급액을 볼 때 쓰는 쪽이다. 과세표준은 2쪽 정산명세에 있다.
정산명세는 총급여에서 시작해 근로소득공제를 빼 근로소득금액을 만들고, 인적공제·연금보험료·특별소득공제·신용카드 등 소득공제를 차례로 뺀 다음 종합소득 과세표준에 도착한다. 그 바로 아래 줄이 산출세액이니, 산출세액 바로 윗줄이 계산기에 넣을 숫자다.
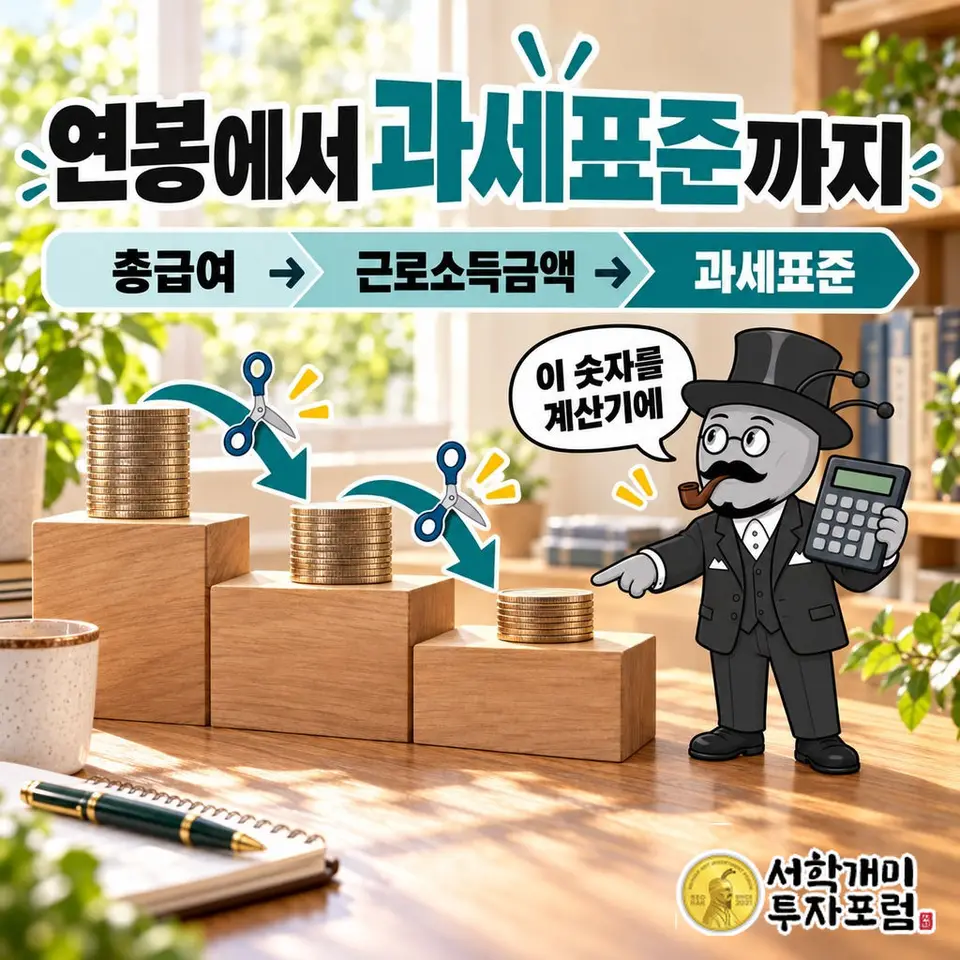
영수증은 회사 급여 담당에게 받거나, 회사가 국세청에 낸 근로소득 지급명세서를 홈택스에서 본인 인증 후 조회해 받을 수 있다. 지급명세서와 원천징수영수증은 같은 자료를 받는 쪽만 달리 부르는 이름이다.
연봉을 넣으면 세금이 얼마나 틀리나
총급여 6,000만원인 직장인을 가정해 본다. 근로소득공제 1,275만원을 빼면 근로소득금액은 4,725만원이고, 소득공제 725만원을 더 빼 과세표준이 4,000만원이라고 하자. 금융소득은 3,000만원이다.
| 계산기에 넣은 숫자 | 금액 | 초과분 1,000만원이 맞는 세율 | 추가 세액(지방 포함) |
|---|---|---|---|
| 총급여(연봉) | 60,000,000원 | 24% | 1,100,000원 |
| 근로소득금액 | 47,250,000원 | 15%와 24%에 걸침 | 827,750원 |
| 종합소득 과세표준 | 40,000,000원 | 15% | 110,000원 |
같은 사람인데 연봉을 넣으면 추가 세액이 10배로 나온다. 과세표준 4,000만원에 1,000만원을 얹으면 5,000만원까지라 전부 15% 구간에 머물고, 원천징수 14%와 차이는 1%포인트뿐이다. 연봉 6,000만원에 얹으면 24% 구간으로 올라가 차이가 10%포인트로 벌어진다.
숫자를 잘못 넣어도 결과가 같게 나와 틀린 줄 모르는 경우도 있다. 과세표준 5,000만원인 사람이 근로소득금액 6,625만원을 넣어도, 초과분 1,000만원을 얹은 뒤까지 둘 다 24% 구간 안이라 똑같이 110만원이 나온다. 과세표준이 구간 경계 근처에 있는 사람일수록 잘못 넣은 숫자가 결과를 크게 바꾼다.
이직했거나 다른 소득이 있으면
한 해에 회사를 옮기고 새 회사에서 이전 회사 소득까지 합쳐 연말정산했다면 마지막 회사 영수증의 과세표준이 1년치다. 사업소득·연금소득처럼 근로소득 말고 다른 종합소득이 있으면 소득별 금액을 모두 합친 뒤 소득공제를 한 번만 빼서 과세표준을 만든다.
2026년 금융소득이 걱정이라면 지금 손에 있는 2025년 귀속 영수증의 과세표준으로 먼저 구간을 가늠해 볼 수 있다. 실제 신고는 2027년 5월이고, 그때는 2026년 귀속 연말정산이 끝나 그해 과세표준이 영수증에 찍혀 있다. 미국 주식 배당금은 금융소득 쪽 합계에 들어갈 뿐 이 과세표준 칸에는 섞이지 않는다.
🧮 금융소득종합과세 계산기
원천징수영수증 2쪽에서 찾은 과세표준을 그대로 넣으면, 연봉을 넣었을 때와 달리 내 추가 세액이 정확히 나옵니다.
같은 주제, 다른 질문
2026년 소득세법 기본세율·국내 일반 금융소득(국세 14% 원천징수) 기준. 배당세액공제·외국납부세액공제·고배당기업 배당 분리과세·개인별 세액공제는 계산에서 뺐다.
같은 코너에서 더 읽기
금융소득 2000만원 1원 넘어도 세금은 초과분만 늘어난다
금융소득 2000만원을 넘어도 첫 2000만원은 14% 그대로, 초과분만 누진세율. 연봉 구간별 추가 세액표와 3천만원 예시(110만원), 신고 의무까지 2026년 기준으로 정리.
경제지표 읽는 법 : 고용보고서 뜻 — 비농업고용과 실업률, 좋은 숫자에 왜 나스닥이 떨어지나
회사 출석부와 가계 출석부로 고용보고서를 읽습니다. 비농업고용·실업률·임금·참가율·수정치, 생활 비유와 FAQ를 함께 정리했습니다.
경제지표 읽는 법 : FOMC 뜻 — 연준과 뭐가 다른가, 새벽 3시 성명문에서 볼 세 줄
연준은 회사, FOMC는 그 회사의 이사회 회의입니다. 금리 결정은 회의 전에 거의 다 알려져 있어 시장이 듣는 건 성명문 문구·점도표·기자회견입니다. 연 8회 일정 규칙, 예상대로 나왔는데 크게 움직이는 이유, 한국 기준금리와의 관계를 정리했습니다.
경제지표 읽는 법 : CPI 뜻 — 소비자물가지수가 뭔데 나스닥이 흔들리나, 인플레이션과 근원 CPI까지
CPI는 매달 같은 장바구니를 들고 값을 적은 소비자물가지수입니다. 식품·에너지를 뺀 근원 CPI, 전월비와 전년비, 연준이 실제로 보는 물가가 PCE인 이유, 물가가 높게 나오면 나스닥이 떨어지는 경로와 2021년 이후 반응이 커진 사실까지 풀었습니다.